Nur die Vollkasko deckt selbst verschuldete Schäden am eigenen Auto – bei Leasing und Finanzierung ist sie meist verlangt
Das Wichtigste in Kürze
- Die Teilkasko deckt nach ADAC-Angaben unter anderem Diebstahl, Brand, Glasschäden, Wildunfälle, Wetterereignisse und Marderbiss; die Vollkasko zusätzlich selbst verschuldete Unfälle und Vandalismus.
- Die GDV-Typklassen 2027 reichen in der Vollkasko von 10 bis 34, in der Teilkasko von 10 bis 33; 67 Prozent der Kaskoversicherten behalten ihre Einstufung.
- Bei Leasing und Finanzierung ist die Vollkasko laut ADAC meist verpflichtend; für den Wechsel gilt bei Verträgen zum Jahreswechsel in der Regel der 30. November, maßgeblich ist aber die eigene Police.
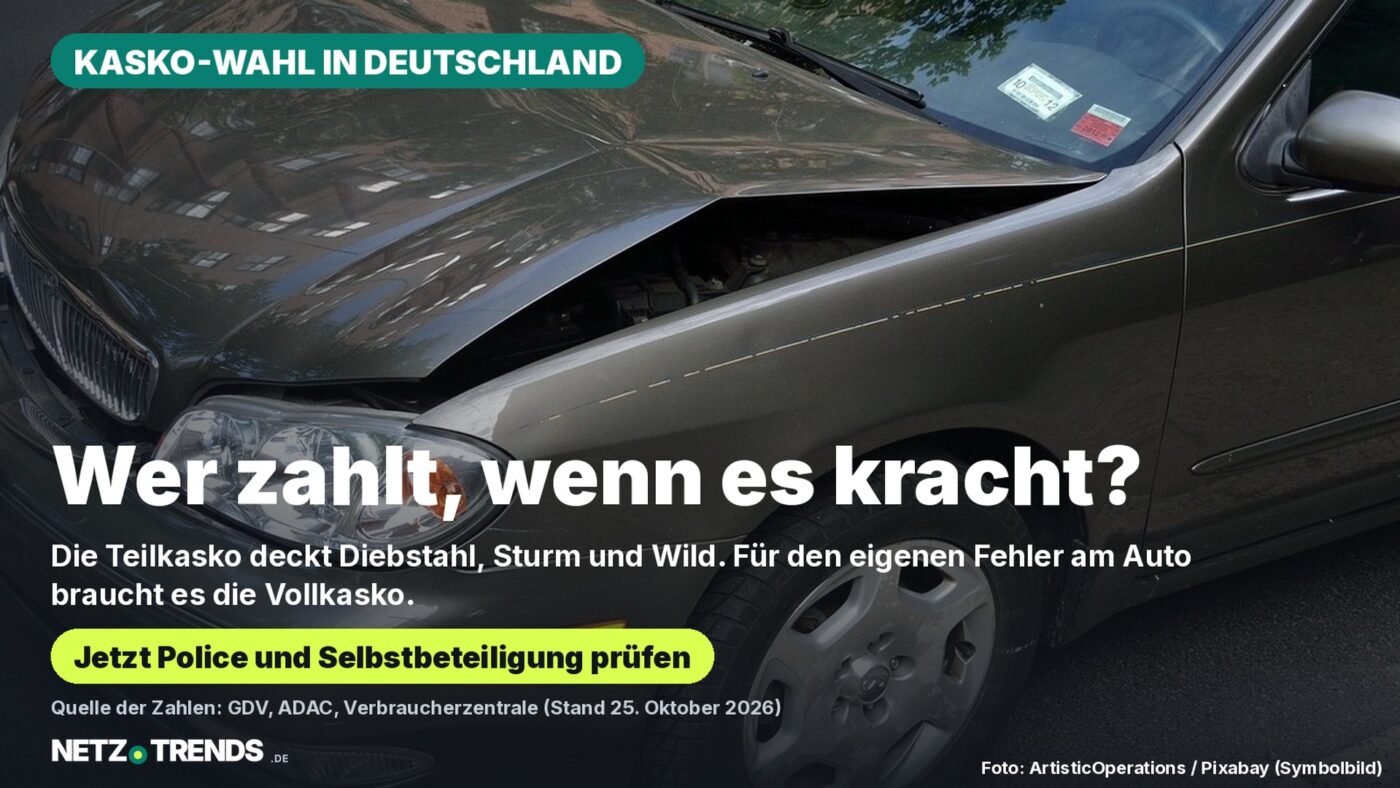
Die Teilkasko zahlt bei Diebstahl, Sturm, Glasbruch und Wildunfall, selbst verschuldete Unfälle deckt erst die Vollkasko. Wer neu entscheiden will, hat bei Verträgen zum Jahreswechsel meist bis 30. November Zeit.
Die Kfz-Haftpflicht ist für alle, die in Deutschland ein Fahrzeug halten, Pflicht, so beschreibt es die Verbraucherzentrale. Teil- und Vollkasko sichern darüber hinaus das eigene Auto ab, und hier unterscheiden sich die Leistungen deutlich.
Der Zeitpunkt der Entscheidung ist kein Zufall: Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) hat Ende September die Typklassen für 2027 veröffentlicht, und die übliche Wechselfrist für Verträge zum Jahreswechsel endet in gut fünf Wochen. Dieser Beitrag ordnet ein, was jede Variante zahlt, wann die Vollkasko verlangt wird und wie sich die Frage in einer Beispielrechnung darstellt.
Was die Teilkasko zahlt – und was nicht
Nach der Übersicht des Allgemeinen Deutschen Automobil-Clubs (ADAC) deckt die Teilkasko Schäden durch Diebstahl und Raub, Brand und Explosion, Glasschäden wie Steinschlag, Wildunfälle, Wetterereignisse wie Sturm, Hagel, Blitzschlag und Überschwemmung sowie Marderbiss.
Die Verbraucherzentrale nennt in ihrer Beschreibung zusätzlich Kurzschlussschäden an der Verkabelung und Sturm ab Windstärke 8. Reifenschäden sind demnach nicht versichert.
Nicht Teil der Teilkasko sind selbst verschuldete Unfälle am eigenen Fahrzeug. Wer beim Rangieren gegen einen Pfosten fährt, bekommt den Schaden am eigenen Auto daraus nicht ersetzt. Das ist der Bereich der Vollkasko. Wie die Teilkasko bei Wildunfällen greift, steht im Beitrag zur Tierklausel.
Die Vollkasko deckt auch den eigenen Fehler
Die Vollkasko enthält laut ADAC alle Leistungen der Teilkasko und zusätzlich selbst verschuldete Unfälle „vom Parkrempler bis hin zum Totalschaden“ sowie Vandalismus, also mutwillige Beschädigung durch Dritte.
Der ADAC nennt sie sinnvoll bei hochwertigen Fahrzeugen, viel Fahrleistung, mehreren Fahrenden sowie bei Finanzierung oder Leasing, „wo sie meist verpflichtend ist“.
Dem steht der Beitrag gegenüber und die Frage, ob ein Schaden überhaupt gemeldet wird. Der ADAC schreibt: „Kleine Schäden selbst zu zahlen kann sich lohnen, um eine Rückstufung zu vermeiden.“ Die Verbraucherzentrale beschreibt den Zusammenhang so, dass seinen Schadenfreiheitsrabatt behält, wer einen Schaden selbst bezahlt.
Typklassen 2027: Spanne von 10 bis 34
Wie ein Modell in der Kasko eingestuft wird, steht in der Typklassen-Statistik des GDV. Grundlage sind laut der GDV-Medieninformation (Stand 30. September 2026) die Schadenbilanzen der Jahre 2023 bis 2025 für rund 33.000 Automodelle.
Die Vollkasko kennt 25 Klassen von 10 bis 34, die Teilkasko 24 Klassen von 10 bis 33. Zum Vergleich: Die Haftpflicht hat 16 Klassen von 10 bis 25.
„Als Faustregel gilt: Je teurer ein Auto und dessen Ersatzteile sind, desto höher fällt meist die Kasko-Typklasse aus“
Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
Für die Mehrheit ändert sich wenig: 67 Prozent der Voll- und Teilkaskoversicherten behalten laut GDV ihre aktuelle Typklasse. Oft verschiebt sich die Einstufung nur um ein oder zwei Klassen; als Beispiel nennt der Verband den Mercedes GLC 200 4MATIC, der in der Vollkasko zwei Klassen besser eingestuft wird.
Die Statistik ist für die Versicherer unverbindlich. Sie kann nach Angaben des GDV ab sofort für Neuverträge und für bestehende Verträge ab dem nächsten Versicherungsjahr angewendet werden.
Wie hoch der Beitrag ausfällt, sagt die Typklasse nach Angaben des GDV allein nicht, weitere Faktoren sind etwa die Regionalklasse und die Jahresfahrleistung. Die Einstufung des eigenen Modells lässt sich unter typklasse.de nachsehen. Hintergründe liefern die Beiträge zu den Typklassen 2027 und zu den Regionalklassen.
Modellrechnung: Wann sich Vollkasko rechnet
Ob die Vollkasko ihren Mehrbeitrag einspielt, lässt sich mit einer einfachen Gegenüberstellung prüfen. Die Beträge sind angenommen, weil weder GDV noch ADAC konkrete Beiträge nennen.
Modellrechnung: Eigenschaden mit 500 Euro Selbstbeteiligung
- Annahmen: Selbstbeteiligung in der Vollkasko 500 Euro; Mehrbeitrag der Vollkasko gegenüber der Teilkasko 300 Euro im Jahr (beides angenommen, keine Marktwerte)
- Fall A: Parkrempler, Reparatur 600 Euro – ohne Vollkasko 600 Euro Eigenanteil, mit Vollkasko 500 Euro
- Fall B: Auffahrunfall nach eigenem Fehler, Reparatur 4.200 Euro – ohne Vollkasko 4.200 Euro Eigenanteil, mit Vollkasko 500 Euro
- Mehrbeitrag: 300 Euro mal 12 Jahre sind 3.600 Euro
Rechenweg: Eigenanteil mit Vollkasko ist die Selbstbeteiligung, ohne Vollkasko der volle Schaden; der Mehrbeitrag ist der Jahresbetrag mal die Zahl der Jahre. Modellrechnung der Redaktion, keine Prognose; eine mögliche Rückstufung nach einer Schadenmeldung ist nicht eingerechnet.
Im Fall B beträgt der Unterschied beim Eigenanteil 3.700 Euro und ist damit etwas größer als zwölf Jahre Mehrbeitrag. Im Fall A sind es nur 100 Euro; hier spricht der Hinweis des ADAC dafür, den kleinen Schaden selbst zu zahlen, statt eine Rückstufung zu riskieren.
| Selbst verschuldeter Schaden | Ohne Vollkasko | Mit Vollkasko | Differenz |
|---|---|---|---|
| Fall A: Parkrempler, 600 Euro | 600 € | 500 € | 100 € |
| Fall B: Auffahrunfall, 4.200 Euro | 4.200 € | 500 € | 3.700 € |
| Mehrbeitrag, 12 Jahre | – | 3.600 € | – |
Die Rechnung ersetzt kein Angebot: Wer sie nachvollziehen will, setzt die Beträge aus der eigenen Police und den eigenen Vergleichsangeboten ein.
Leasing und Finanzierung: meist Vollkasko
Wer ein Auto least, braucht nach Angaben des ADAC in der Regel eine Vollkaskoversicherung. Sie gehöre bei vielen Leasingverträgen zu den verpflichtenden Voraussetzungen, heißt es in einem ADAC-Ratgeber zu den Leasingkosten vom 31. August 2026.
Maßgeblich ist deshalb der eigene Vertrag. Wer bei Leasing oder Autokredit auf die Teilkasko wechseln möchte, sollte vorher nachlesen, ob dort eine Vollkasko-Vorgabe steht.
Stichtag 30. November: Was gilt
Nach Angaben des ADAC lässt sich die Kfz-Versicherung bis zum 30. November wechseln. Für Verträge, die zum 1. Januar neu laufen, ist dieser Tag in der Regel der Stichtag, bis zu dem das Kündigungsschreiben beim Versicherer eingehen muss. Der 30. November 2026 ist ein Montag.
Die Verbraucherzentrale weist darauf hin, dass der 30. November früher als einheitlicher Stichtag galt und viele Versicherer das geändert haben. Meist könne man einen Monat vor der Verlängerung des Vertrags nicht mehr kündigen. Entscheidend ist daher das Ablaufdatum in der eigenen Police. Läuft der Vertrag zum Jahresende aus, entspricht eine Frist von einem Monat dem bekannten 30. November.
Unabhängig vom Stichtag nennt die Verbraucherzentrale mehrere Anlässe für ein Sonderkündigungsrecht: einen Schadenfall, den Verkauf des Fahrzeugs, eine Beitragserhöhung, Änderungen am Schadenfreiheitsrabatt-System, an der Tarifstruktur oder den Bedingungen sowie eine geänderte Verwendung des Fahrzeugs. Wird das Fahrzeug weiter genutzt, darf der Versicherungsschutz laut Verbraucherzentrale nicht unterbrochen werden. Worauf beim Rabatt zu achten ist, erklärt der Beitrag zum Wechsel und Rabattschutz.
Fünf Punkte vor dem Wechsel
Bevor eine Kündigung rausgeht, lohnt ein kurzer Abgleich mit den eigenen Unterlagen.
Fünf Punkte für die eigene Police
- Ablaufdatum und Frist: In der Police nachsehen, wann der Vertrag endet und bis wann die Kündigung beim Versicherer eingehen muss.
- Typklasse: Die Einstufung des Modells lässt sich laut GDV online unter typklasse.de abrufen.
- Leasing- oder Kreditvertrag: Prüfen, ob eine Vollkasko-Vorgabe besteht, bevor der Schutz verkleinert wird.
- Selbstbeteiligung: Nach ADAC-Angaben sinkt der Teilkasko-Beitrag, je höher die Selbstbeteiligung ist; der Betrag in Euro gehört in jeden Vergleich.
- Keine Lücke: Die neue Police bestätigen lassen und den Schutz nicht unterbrechen.
Wer danach noch unsicher ist, kann die beiden Varianten mit den Zahlen aus der Modellrechnung gegenüberstellen und mit einem schriftlichen Angebot der Versicherer vergleichen. Der übliche Stichtag ist der 30. November; ob danach noch etwas geht, hängt vom Vertrag ab.
Häufige Fragen
Was deckt die Teilkasko nicht?
Selbst verschuldete Unfälle am eigenen Fahrzeug und Vandalismus gehören nach ADAC-Angaben zur Vollkasko. Reifenschäden sind laut Verbraucherzentrale nicht versichert.
Muss ich beim Leasing eine Vollkasko abschließen?
Nach Angaben des ADAC braucht man bei einem geleasten Neuwagen in der Regel eine Vollkasko, und bei vielen Leasingverträgen ist sie verpflichtend. Maßgeblich sind die Bedingungen im eigenen Vertrag.
Bis wann kann ich die Kfz-Versicherung wechseln?
Für Verträge zum Jahreswechsel gilt nach ADAC-Angaben in der Regel der 30. November. Die Verbraucherzentrale weist darauf hin, dass viele Versicherer den früher einheitlichen Stichtag geändert haben; deshalb zählt das Ablaufdatum in der Police.
Sagt die Typklasse etwas über meinen Beitrag?
Nicht allein. Nach Angaben des GDV spielen weitere Faktoren wie Regionalklasse und Jahresfahrleistung eine Rolle. Die Typklasse zeigt, wie teuer ein Modell in der Statistik ist.
Haben Sie Teilkasko oder Vollkasko – und was gab bei Ihrer Entscheidung den Ausschlag? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Gesamtverband der Deutschen Versicherungswirtschaft: Neue Typklassen für über 12 Millionen Autofahrer, Medieninformation, zuletzt aktualisiert 30. September 2026, abgerufen am 25. Oktober 2026.
- ADAC: Teilkasko, Vollkasko & Kfz-Haftpflicht: Unterschiede, Ratgeber, abgerufen am 25. Oktober 2026. Der ADAC bietet auf dieser Seite eigene Kfz-Versicherungen an; hier verwendet sind nur die Leistungsbeschreibungen.
- ADAC: Neue Typklassen der Kfz-Versicherung 2027, veröffentlicht am 30. September 2026, abgerufen am 25. Oktober 2026.
- ADAC: Autoleasing Kosten im Check, Ratgeber vom 31. August 2026, abgerufen am 25. Oktober 2026.
- Verbraucherzentrale: Kfz-Versicherung: Pflicht für alle Halter von Kraftfahrzeugen, Seitenstand 4. November 2025, abgerufen am 25. Oktober 2026.
Recherche- und Quellenstand: 25. Oktober 2026.
Transparenz: KI-Unterstützung
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.