KfW Research zählt im dritten Quartal 2026 nur 89 Finanzierungsrunden ab 1 Million Euro und weist 69 Prozent des Kapitals KI-Start-ups zu
Das Wichtigste in Kürze
- Deutsche Start-ups warben im dritten Quartal 2026 nach Berechnungen von KfW Research rund 4,5 Milliarden Euro ein – gut ein Drittel mehr als im zweiten Quartal und fast viermal so viel wie im dritten Quartal 2025.
- Sechs Finanzierungsrunden ab 100 Millionen Euro vereinten dabei rund 3,5 Milliarden Euro auf sich, gut drei Viertel des Quartalsvolumens. Zwei davon kamen aus dem Bereich Dual Use und Verteidigung.
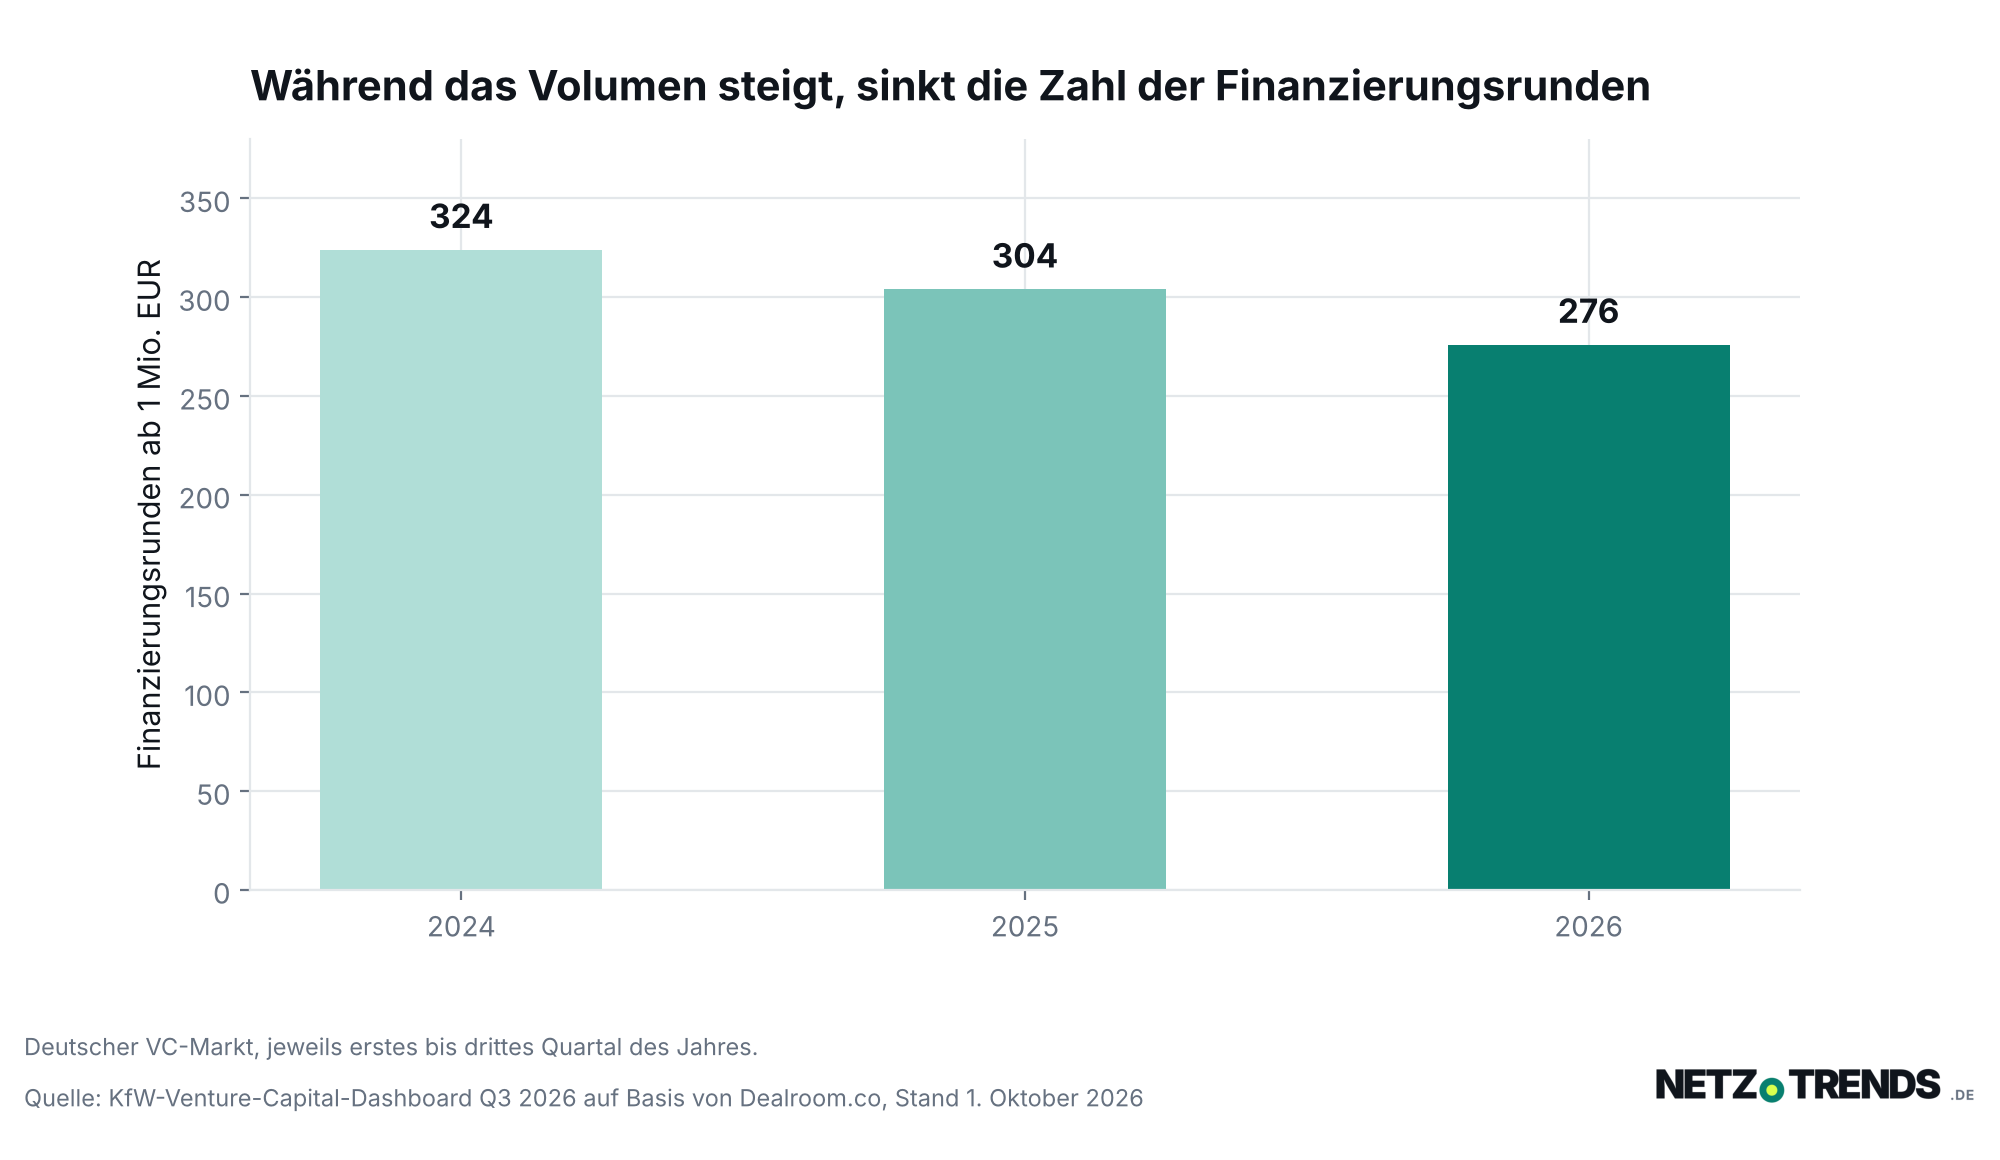
- Die Zahl der Finanzierungsrunden ab 1 Million Euro sank zugleich auf 89. Über die ersten drei Quartale gerechnet sind es 276 nach 304 im Vorjahreszeitraum und 324 im Jahr 2024.
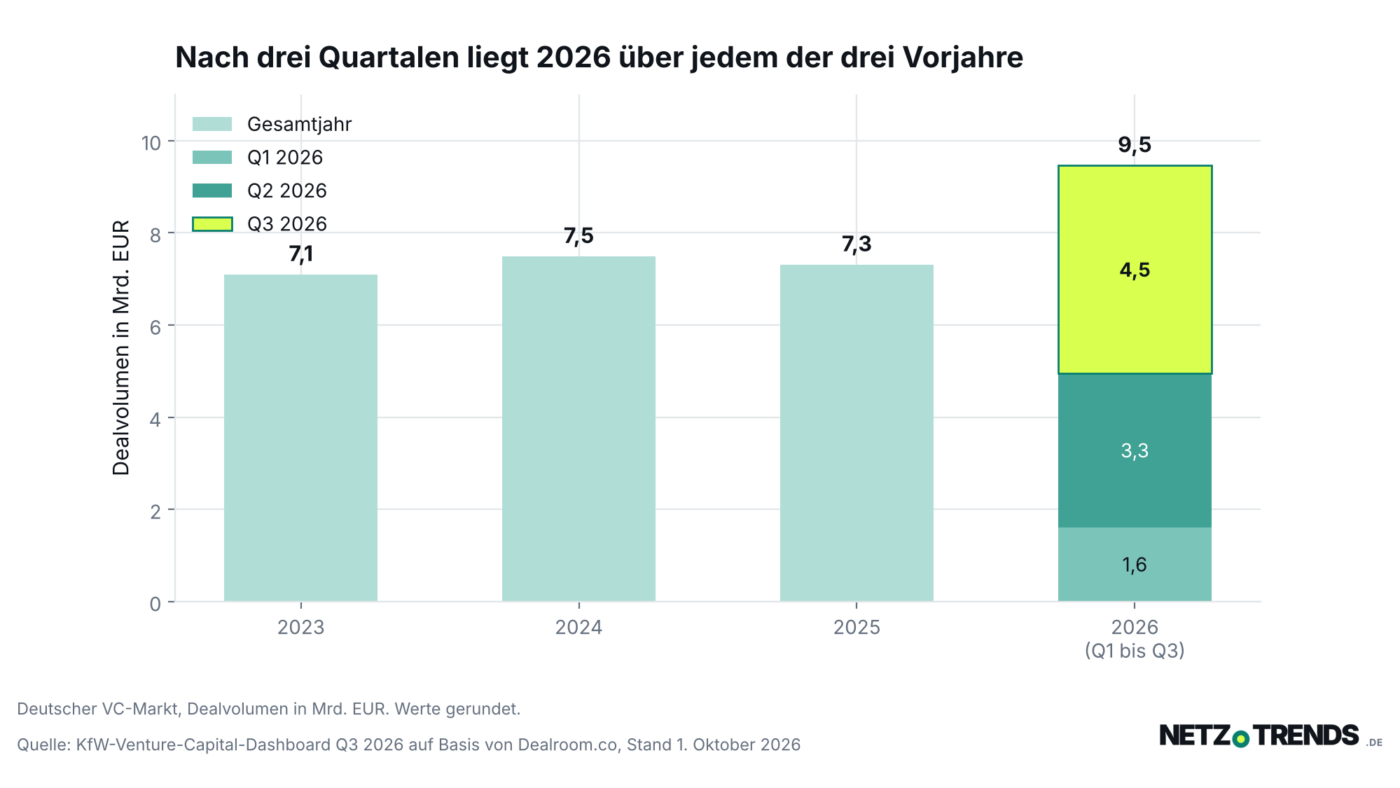
Der deutsche Markt für Wagniskapital hat ein Quartal hinter sich, wie es ihn seit fünf Jahren nicht mehr gab. Am Donnerstag, dem 8. Oktober 2026, hat die Abteilung Volkswirtschaft der staatlichen deutschen Förderbank KfW in Frankfurt am Main ihr Venture-Capital-Dashboard für das dritte Quartal veröffentlicht. Danach flossen zwischen Juli und September rund 4,5 Milliarden Euro in deutsche Start-ups – das höchste Quartalsvolumen seit dem vierten Quartal 2021.
Die zweite Zahl aus derselben Auswertung erzählt eine andere Geschichte. Die Zahl der Finanzierungsrunden ab 1 Million Euro fiel im selben Zeitraum auf 89. Das Geld wächst also, die Zahl der Unternehmen, die davon etwas abbekommen, schrumpft. Beides steht im selben Dokument, und beides gehört zusammengelesen.
Was KfW Research gemessen hat
Das Dashboard erscheint quartalsweise und stützt sich auf Transaktionsdaten des Anbieters Dealroom.co, Stand 1. Oktober 2026. Verfasst haben es Steffen Viete und Georg Metzger. Für das dritte Quartal 2026 weist es ein Dealvolumen von 4,513 Milliarden Euro aus, nach 3,332 Milliarden Euro im zweiten Quartal und 1,2 Milliarden Euro im dritten Quartal 2025.
Seit Jahresbeginn summieren sich die Investitionen damit auf rund 9,5 Milliarden Euro. Zum Vergleich: In den Gesamtjahren 2023, 2024 und 2025 kamen jeweils gut 7 Milliarden Euro zusammen – 7,1, 7,5 und 7,3 Milliarden Euro. Nach neun Monaten liegt 2026 also bereits über jedem der drei Vorjahre.
Sechs Runden entscheiden über das ganze Quartal
Der Aufschwung ist kein breiter Aufschwung. Nach den Angaben im Dashboard entfielen auf sechs Finanzierungsrunden mit einem Volumen von jeweils über 100 Millionen Euro zusammen rund 3,5 Milliarden Euro – gut drei Viertel des gesamten Quartalsvolumens. Zwei dieser Runden stammten aus dem Bereich Dual Use und Verteidigung und lagen jeweils über einer Milliarde Euro.
Welche Unternehmen das waren, nennt KfW Research nicht; das Dashboard arbeitet durchgängig mit aggregierten Werten. Öffentlich dokumentiert ist für das dritte Quartal 2026 die Series-E-Runde des deutschen Verteidigungstechnik-Unternehmens Helsing über 1,8 Milliarden Dollar bei einer Bewertung von 18 Milliarden Dollar, über die das US-Medium Axios am 13. Juli 2026 berichtete. Ob sie zu den beiden von KfW gezählten Milliardenrunden gehört, geht aus der Veröffentlichung nicht hervor.
Entsprechend verteilt sich das Geld über die Finanzierungsphasen. In den Scale-up-Bereich – Runden ab Series C – flossen 3,297 Milliarden Euro und damit über 70 Prozent des Marktvolumens. Auf den Seed-Bereich entfielen 227 Millionen Euro, auf die Start-up-Phase mit Series A und B 989 Millionen Euro.
Seed, Start-up, Scale-up – was die Phasen bedeuten
KfW Research folgt der Einteilung von Dealroom.co. Als Seed zählen Runden mit den Bezeichnungen „Angel“ und „Seed“ – das erste Geld, meist für Produktentwicklung und ein kleines Team. Die Start-up-Phase umfasst Series A, Series B und frühes Wagniskapital, also die Jahre, in denen ein Geschäftsmodell tragfähig werden soll. Zum Scale-up-Bereich gehören Series C und alle späteren Runden sowie Wachstumskapital. Dort geht es nicht mehr um den Beweis, dass etwas funktioniert, sondern um Tempo und Marktanteile – und um deutlich größere Beträge.
Die Zahl der Finanzierungsrunden sinkt das dritte Jahr in Folge
Die 89 Finanzierungsrunden ab 1 Million Euro sind nach Darstellung von KfW Research so wenige wie in keinem dritten Quartal der vergangenen Jahre. Über die ersten drei Quartale gerechnet kommt 2026 auf 276 solcher Runden, nach 304 im Vorjahreszeitraum und 324 im Jahr 2024. Der Rückgang zieht sich damit durch das dritte Jahr.
Für die einzelne Runde ist die Entwicklung trotzdem günstig. Die mittlere Rundengröße, gemessen als Median, stieg nach den Zahlen des Dashboards von 2,1 Millionen Euro im Jahr 2023 über 3,0 Millionen Euro (2024) und 3,8 Millionen Euro (2025) auf 4,3 Millionen Euro in den ersten drei Quartalen 2026. Der Durchschnitt liegt mit 29 Millionen Euro weit darüber – ein Hinweis darauf, wie stark einige wenige große Abschlüsse den Mittelwert ziehen.
KfW Research zieht daraus einen Schluss, der im Dokument ausdrücklich so steht: Wer Investoren überzeuge, erhalte heute mehr Kapital als früher; für eine Vielzahl von Start-ups dürfte es dagegen nach wie vor herausfordernd sein, eine Finanzierungsrunde abzuschließen.
| Kennzahl | Q4 2025 | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|---|
| Dealvolumen gesamt (Mio. Euro) | 2.049 | 1.615 | 3.332 | 4.513 |
| davon Seed-Phase (Mio. Euro) | 256 | 230 | 193 | 227 |
| davon Start-up-Phase (Mio. Euro) | 723 | 699 | 807 | 989 |
| davon Scale-up-Phase (Mio. Euro) | 1.070 | 686 | 2.332 | 3.297 |
| davon KI-Start-ups (Mio. Euro) | 1.011 | 942 | 2.249 | 3.087 |
| Runden ab 100 Mio. Euro (Anzahl) | 5 | 1 | 7 | 6 |
Zwei von drei investierten Euro gehen an KI-Start-ups
Die auffälligste Verschiebung betrifft nicht die Phasen, sondern die Technologie. Im dritten Quartal 2026 flossen nach den Zahlen des Dashboards rund 3,1 Milliarden Euro in 61 Finanzierungsrunden deutscher KI-Start-ups. Das sind 69 Prozent des gesamten Dealvolumens.
Seit Jahresbeginn summieren sich die KI-Investitionen auf rund 6,3 Milliarden Euro – nach drei Quartalen etwa doppelt so viel wie im bisherigen Rekordjahr 2025 mit 3,2 Milliarden Euro. Die durchschnittliche Größe einer KI-Runde stieg im Jahresverlauf von 16 Millionen Euro im ersten auf 63 Millionen Euro im dritten Quartal.
Einen erheblichen Teil davon machen nach Darstellung von KfW Research die beiden Gigadeals aus dem Bereich Dual Use und Verteidigung aus, deren Technologien maßgeblich auf künstlicher Intelligenz beruhen. Die Abgrenzung stammt von Dealroom.co und umfasst Hard- und Software aus den Anwendungsfeldern maschinelles Lernen, generative KI, Bildverarbeitung und Sprachverarbeitung. Eine allgemeingültige Definition gibt es nicht; das Dashboard weist ausdrücklich darauf hin, dass die Zahlen deshalb von anderen Quellen abweichen können.
Nach Zahl der Abschlüsse – nicht nach Volumen – lagen im dritten Quartal Fintech mit rund 16 Prozent und Unternehmenssoftware mit rund 15 Prozent vorn. Start-ups aus dem Gesundheitsbereich, die im zweiten Quartal noch jeden vierten Abschluss stellten, fielen auf knapp 12 Prozent und damit unter ihren Durchschnitt von 18 Prozent im Jahr 2025. Wie kapitalintensiv die Entwicklung von KI-Anwendungen inzwischen ist, zeigt sich auch außerhalb Deutschlands: Im Umfeld der Chipfertigung meldete der taiwanische Auftragsfertiger TSMC an diesem Donnerstag ein Umsatzplus von 54,6 Prozent im September.
Ein einzelner Deal hebt den Anteil der US-Kapitalgeber auf 43 Prozent
Bei der Herkunft des Kapitals weicht das dritte Quartal deutlich vom bisherigen Jahresverlauf ab. Rund 43 Prozent des in deutsche Start-ups investierten Wagniskapitals stammten nach der Schätzung von KfW Research von Kapitalgebern aus den USA – in den Vorquartalen waren es 28 bis 32 Prozent. Der Anteil deutscher Kapitalgeber sank im selben Zeitraum von 33 auf 19 Prozent.
Das Dashboard löst diese Zahl selbst wieder auf. Hinter der Verschiebung stehe im Wesentlichen eine einzelne Transaktion aus dem Verteidigungsbereich über mehr als eine Milliarde Euro, an der US-Kapitalgeber maßgeblich beteiligt gewesen seien. Ohne diesen Deal läge ihr Anteil am Dealvolumen bei lediglich rund 20 Prozent und damit eher unter dem Niveau der vergangenen Jahre.
Der Befund hat zwei Seiten, und KfW Research benennt beide: Einzelne sehr große Runden können die Lage des Gesamtmarktes überlagern – und sehr große Wachstumsfinanzierungen deutscher Start-ups kommen weiterhin häufig nicht ohne Kapital aus den USA zustande. Die Werte sind dabei Näherungen: Sie entstehen unter der Annahme, dass sich die Investitionen je Abschluss gleichmäßig auf alle beteiligten Geldgeber verteilen.
Im europäischen Vergleich bleibt Deutschland hinter dem Vereinigten Königreich
Milliardenrunden sind nach der Einschätzung im Dashboard längst kein reines US-Phänomen mehr. Gemessen in Dollar stieg das deutsche Dealvolumen im dritten Quartal auf 5,0 Milliarden Dollar nach 3,7 Milliarden Dollar im zweiten. Frankreich legte auf 4,7 Milliarden Dollar nach 2,0 Milliarden Dollar zu, wofür nach Darstellung von KfW Research vor allem eine Series-D-Runde des französischen KI-Unternehmens Mistral AI über 3 Milliarden Dollar sorgte. Das Vereinigte Königreich blieb mit 8,5 Milliarden Dollar der größte Wagniskapitalmarkt Europas, verlor gegenüber dem Vorquartal mit 9,3 Milliarden Dollar aber etwas an Volumen. In der EU-27 insgesamt wurden rund 18 Milliarden Dollar investiert – der höchste Quartalswert seit Anfang 2022.
Die Größenordnung in den USA bleibt davon unberührt. Dort folgten auf 249 Milliarden Dollar im ersten Quartal 134 Milliarden Dollar im zweiten und 117 Milliarden Dollar im dritten. Seit Jahresbeginn wurden rund 500 Milliarden Dollar in US-Start-ups investiert, nahezu doppelt so viel wie im gesamten Jahr 2025 mit 273 Milliarden Dollar. Auch hier mahnt das Dashboard zur Vorsicht: Diese Zahlen seien Ausdruck einer extremen Konzentration auf wenige Finanzierungsrunden, an denen maßgeblich atypische Investoren wie Corporate-Venture-Capital-Einheiten beteiligt waren.
Aussagekräftiger als die absoluten Summen ist der Bezug zur Wirtschaftsleistung. Gemessen am Bruttoinlandsprodukt lag das Wagniskapitalvolumen 2025 in Deutschland bei 0,16 Prozent, in der EU-27 bei 0,17 Prozent und in Frankreich bei 0,25 Prozent – im Vereinigten Königreich dagegen bei 0,73 Prozent und in den USA bei 0,90 Prozent.
43 Einhörner, 101 Exits – und kein einziger Börsengang
Im dritten Quartal 2026 wurden in Deutschland drei Finanzierungsrunden publik, bei denen Start-ups eine Bewertung von mindestens einer Milliarde Dollar erreichten und damit als „Unicorn“ gelten. Zusammen mit den neun bekannten Milliardenbewertungen des Jahres und zwei Abgängen durch Übernahmen wuchs der Bestand auf 43 Unternehmen.
Beim Ausstieg der Kapitalgeber steuert 2026 auf ein Rekordjahr zu: 36 Beteiligungen wurden im dritten Quartal veräußert, 34 davon über Übernahmen und zwei über Buyouts. Nach drei Quartalen summiert sich das auf 101 Exits; in den Jahren 2021 bis 2025 waren es jeweils zwischen 110 und 123 im gesamten Jahr. Ein Kanal fehlt dabei vollständig: Im gesamten Jahr 2026 ist bislang kein wagniskapitalfinanziertes deutsches Start-up an die Börse gegangen.
Auch beim Fremdkapital für junge Wachstumsunternehmen verschiebt sich etwas. Mit 18 Venture-Debt-Finanzierungen im dritten Quartal und 57 seit Jahresbeginn ist die Zahl des bisherigen Rekordjahrs 2025 mit 56 Abschlüssen bereits nach neun Monaten erreicht.
Was offen bleibt
Das Dashboard nennt weder die sechs Unternehmen hinter den Megadeals noch die Verteilung innerhalb der 89 Runden – wie viele davon Anschlussfinanzierungen bestehender Portfoliounternehmen waren, geht daraus nicht hervor. Unbeantwortet bleibt auch, warum die Zahl der Abschlüsse das dritte Jahr in Folge sinkt, obwohl die mittlere Rundengröße steigt: ob weniger Start-ups überhaupt Kapital suchen, oder ob mehr von ihnen keines finden, lässt sich aus Transaktionsdaten nicht ablesen. Die Zahlen selbst sind stichtagsbezogen und können sich nachträglich ändern, sobald weitere Abschlüsse bekannt werden.
Was als Nächstes ansteht
KfW Research rechnet nach eigener Darstellung damit, dass sich die bestehenden Trends zunächst fortsetzen: Das Kapital dürfte sich auch in den kommenden Quartalen auf wenige große Runden erfolgreicher Unternehmen in strategisch wichtigen Zukunftsfeldern konzentrieren, während sich die Finanzierung in der Breite des Marktes deutlich schwächer entwickelt als in der Spitze.
Als Rahmenbedingungen benennt das Haus zwei gegenläufige Entwicklungen. Für Deutschland sei 2026 mit einer konjunkturellen Erholung zu rechnen, was der Stimmung am Markt zuträglich sein könne. Zugleich habe die Europäische Zentralbank im September mit ihrer zweiten Zinserhöhung in diesem Jahr auf die anhaltend hohe Inflation im Euroraum reagiert, und auch die US-Notenbank habe erstmals seit drei Jahren die Leitzinsen angehoben. Steigende Zinsen machten das Einwerben neuer Fondsmittel perspektivisch mühsamer, weil sichere Anlagen in Konkurrenz zu Wagniskapital attraktiver würden.
Hinzu kommt ein Unsicherheitsfaktor, den das Dashboard ausdrücklich aufgreift: Nach der Verschiebung geplanter Börsengänge zweier US-Technologieführer aus dem KI-Bereich prägten derzeit KI-Sicherheit und Regulierungsbedarfe die öffentliche Debatte. Deren Ausgang könne wegen der Bedeutung von KI auch Folgen für den weltweiten Wagniskapitalmarkt haben. Wie stark der Kapitalstrom in einzelne Technologiefelder inzwischen ausschlägt, zeigte zuletzt auch die Series-B-Runde des US-Start-ups Mecka über 60 Millionen Dollar für Roboter-Trainingsdaten. Das Dashboard erscheint quartalsweise; die nächste Ausgabe deckt das vierte Quartal 2026 ab. Frühere Auswertungen zum deutschen Mittelstand hatte das Haus zuletzt im September zu Verlagerungen ins Ausland vorgelegt.
Und Sie? Halten Sie es für ein gutes Zeichen, wenn ein Rekordquartal vor allem aus sechs Finanzierungsrunden besteht – oder sagt die sinkende Zahl der Abschlüsse mehr über den deutschen Start-up-Markt aus als die Rekordsumme? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- KfW Research: KfW-Venture-Capital-Dashboard Q3 2026, Meldung vom 8. Oktober 2026
- KfW Research: KfW-Venture-Capital-Dashboard Q3 2026 (PDF), Autoren Steffen Viete und Georg Metzger, Datenstand 1. Oktober 2026
- KfW: Pressemitteilung „KfW Research: Deutscher Wagniskapitalmarkt erlebt sehr starkes drittes Quartal“, verbreitet über Presseportal am 8. Oktober 2026, 9 Uhr
- Axios: Bericht über die Series-E-Finanzierung von Helsing vom 13. Juli 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.