Justiz- und Finanzministerium legten am 21. Oktober Eckpunkte vor – 59 Prozent der Wohngebäude in Deutschland sind bisher abgesichert
Das Wichtigste in Kürze
- Neue Wohngebäudeversicherungen sollen Elementargefahren wie Hochwasser und Starkregen abdecken.
- In der Standardvariante liegt der Selbstbehalt bei höchstens 10 Prozent der Versicherungssumme, maximal 20.000 Euro je Schadenfall.
- Bestehende Verträge sollen nach einer einjährigen Übergangsphase erweitert werden; ein Gesetzentwurf wird erst 2027 erwartet.
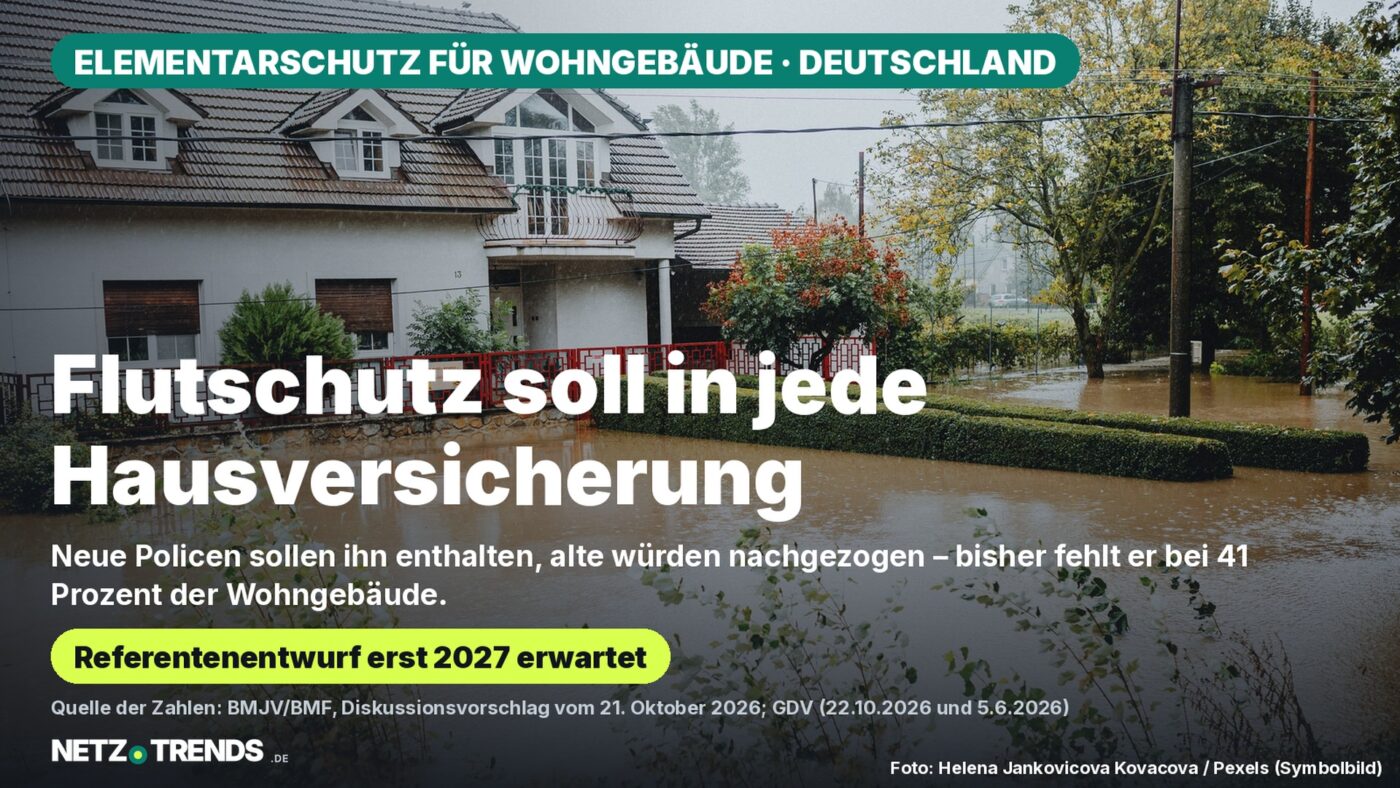
Das deutsche Justiz- und das Finanzministerium wollen den Schutz gegen Hochwasser und Starkregen in jede Wohngebäudeversicherung bringen. Für bestehende Verträge ist eine Übergangsfrist von einem Jahr vorgesehen.
Das Bundesministerium der Justiz und für Verbraucherschutz (BMJV) hat den gemeinsam mit dem Bundesministerium der Finanzen (BMF) erarbeiteten Diskussionsvorschlag am 21. Oktober 2026 veröffentlicht. Er trägt den Titel „Versicherungsschutz bei Hochwasser, Starkregen und anderen extremen Naturereignissen“. Grundlage ist der Koalitionsvertrag, der eine bessere Absicherung gegen Elementarschäden vorsieht.
Wichtig für die Einordnung: Es handelt sich um Eckpunkte, nicht um ein beschlossenes Gesetz. Nach Darstellung des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) befindet sich das Papier in der Verbändeanhörung; einen Referentenentwurf stellte Bundesjustizministerin Stefanie Hubig (SPD) demnach für das erste Quartal 2027 in Aussicht.
Was für neue Verträge gelten soll
Nach der Zusammenfassung des GDV sollen neu abgeschlossene Wohngebäudeversicherungen Elementargefahren wie Hochwasser und Starkregen künftig abdecken. Das ist der Kern des Vorschlags. Ein vollständiger Verzicht auf diesen Schutz ist nach Darstellung des GDV nicht vorgesehen.
Für diese Standardvariante nennt der Verband eine Obergrenze beim Eigenanteil: Der Selbstbehalt soll höchstens 10 Prozent der Versicherungssumme betragen, maximal 20.000 Euro je Schadenfall. Was das bedeutet, zeigt eine einfache Rechnung.
Modellrechnung: Selbstbehalt bei 400.000 Euro Versicherungssumme
- Versicherungssumme: 400.000 Euro (angenommener Wert, kein Durchschnittswert)
- Standardvariante: 10 Prozent von 400.000 Euro sind 40.000 Euro – die Obergrenze von 20.000 Euro greift
- Geprüfte Mindestvariante: 50 Prozent von 400.000 Euro sind 200.000 Euro – die Obergrenze von 100.000 Euro greift
Rechenweg: Prozentwert der Versicherungssumme, anschließend auf die jeweilige Obergrenze gedeckelt. Modellrechnung der Redaktion auf Basis der vom GDV genannten Werte, keine Prognose. Beiträge sind darin nicht enthalten, weil die Eckpunkte keine Preise nennen.
Die Zahl beschreibt also nur den Teil des Schadens, den ein Haushalt selbst trägt. Wie hoch der Beitrag ausfällt, hängt weiterhin vom Standort und vom Gebäude ab. Die Bundesregierung appelliert nach Darstellung des GDV an die Versicherer, im Neugeschäft risikogerecht zu kalkulieren; die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) soll das über die Wohlverhaltensaufsicht begleiten.
Bestandsverträge nach einem Jahr
Für bestehende Policen sieht der Vorschlag nach Darstellung des GDV eine einjährige Übergangsphase vor. Verträge, die die künftigen gesetzlichen Anforderungen noch nicht erfüllen, sollen danach um den Elementarschutz erweitert werden.
Praktisch heißt das: Wer heute eine Wohngebäudeversicherung ohne Elementarbaustein hat, müsste sich mit dem Thema befassen, sobald das Gesetz in Kraft ist. Ein Angebot des bisherigen Versicherers wäre der erste Schritt, die Erweiterung des Vertrags der zweite.
Die geprüfte Mindestvariante
Statt der Standardversicherung soll nach Darstellung des Verbands eine günstigere Mindestversicherung geprüft werden. Dabei trüge der Haushalt im Schadenfall deutlich mehr selbst: bis zu 50 Prozent der Versicherungssumme, höchstens aber 100.000 Euro.
Diese Variante ist bislang ein Prüfauftrag und keine feste Regel. Mit ihr verbunden ist eine Warnung: Wer sie wählt, soll nach Darstellung des GDV darauf hingewiesen werden, dass staatliche Hilfen im Schadenfall ausgeschlossen sein können.
59 Prozent haben den Schutz bisher
Rund 59 Prozent der Wohngebäude in Deutschland sind derzeit gegen Elementarschäden versichert. Umgekehrt heißt das: Bei gut vier von zehn Gebäuden fehlt dieser Schutz. Die Verbreitung unterscheidet sich dabei stark zwischen den Bundesländern.
| Region | vor fünf Jahren | aktuell | Veränderung |
|---|---|---|---|
| Nordrhein-Westfalen | 47 % | 65 % | +18 Punkte |
| Rheinland-Pfalz | 37 % | 49 % | +12 Punkte |
| Deutschland insgesamt | k. A. | 59 % | – |
Beide Länder waren 2021 von einem schweren Hochwasser betroffen. Der Zuwachs legt nahe, dass sich Haushalte nach einem erlebten Schaden häufiger absichern – und dass die Lücke dort am größten bleibt, wo bisher wenig passiert ist.
Dabei ist ein verbreiteter Irrtum im Spiel: Sturm- und Hagelschäden sind in der Wohngebäudeversicherung in der Regel bereits enthalten. Schäden durch Starkregen, Überschwemmung oder Rückstau deckt dagegen nur der Elementarbaustein ab, wie der GDV in einer Medieninformation vom 5. Juni 2026 erläutert.
„Diese Schutzlücke ist zu groß, denn Starkregen kann grundsätzlich überall auftreten“
Anja Käfer-Rohrbach, stellvertretende Hauptgeschäftsführerin des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
Wie viel Geld dahintersteckt, zeigen die Schadenzahlen des Verbands: 2025 verursachten Naturgefahren in der Sachversicherung rund 1,4 Milliarden Euro Schaden, davon etwa 400 Millionen Euro durch Elementargefahren und rund eine Milliarde Euro durch Sturm und Hagel. Seit Beginn der GDV-Messungen im Jahr 2002 liegen die Elementarschäden im Schnitt bei etwa zwei Milliarden Euro pro Jahr. Der durchschnittlich versicherte Elementarschaden betrug 2025 rund 4.700 Euro.
Was die Versicherer kritisieren
Der GDV hält eine breitere Absicherung für richtig, sieht in den Eckpunkten aber zwei Lücken. Verbindliche Maßnahmen zur Schadenvermeidung fehlten; beim Thema Prävention nenne das Papier vor allem bestehende Maßnahmen und Prüfaufträge.
Zweitens fehle eine konkrete Regelung zur staatlichen Rückversicherung für extreme Naturkatastrophen, obwohl der Koalitionsvertrag sie vorsieht. Der Verweis auf das europäische Abwicklungsregime für Versicherer (IRRD) ersetze nach Einschätzung des Verbands keinen staatlichen Schutz für den Fall eines Großschadens.
Das ist die wirtschaftliche Kehrseite der Debatte: Ohne wirksame Vorsorge, so der GDV, werden Schäden und damit auch Beiträge weiter steigen. Für Haushalte heißt das, dass ein erweiterter Schutz allein die Kosten nicht dämpft.
Was Hauseigentum jetzt prüfen kann
Bis zu einem Gesetz vergeht noch Zeit. Unabhängig davon lässt sich der eigene Vertrag schon heute einordnen.
Vier Punkte für die eigene Police
- Elementarbaustein suchen: In der Wohngebäudeversicherung nachsehen, ob Überschwemmung, Starkregen und Rückstau ausdrücklich eingeschlossen sind.
- Hausrat getrennt prüfen: Mieterinnen und Mieter sichern Möbel und Geräte über die Hausratversicherung ab – auch dort braucht es den Elementarbaustein.
- Standortrisiko ansehen: Der GDV bietet dafür einen Hochwassercheck an, der das Risiko an der eigenen Adresse einordnet.
- Bauliche Vorsorge: Rückstausicherungen, gesicherte Kellerfenster und Lichtschächte sowie wasserdichte Türen senken den Schaden nach Angaben des Verbands deutlich.
Wer ohnehin gerade Verträge vergleicht, sollte den Elementarbaustein von vornherein mitprüfen – ähnlich wie beim Wechsel der Kfz-Versicherung zählt am Ende nicht der Preis allein, sondern der Leistungsumfang. Und wer über Feuchtigkeit im Haus nachdenkt, findet im Beitrag zu Schimmel in der Heizperiode die Abgrenzung zwischen Nutzung und Bausubstanz.
Der nächste belegbare Termin ist überschaubar: Das Papier liegt in der Verbändeanhörung, ein Referentenentwurf wird nach Darstellung des GDV im ersten Quartal 2027 erwartet. Bis dahin ändert sich an bestehenden Verträgen nichts.
Häufige Fragen
Ist der Elementarschutz jetzt Pflicht?
Nein. Das Bundesjustiz- und das Bundesfinanzministerium haben am 21. Oktober 2026 einen Diskussionsvorschlag vorgelegt. Ein Referentenentwurf wird nach Darstellung des GDV erst im ersten Quartal 2027 erwartet.
Deckt meine Wohngebäudeversicherung Starkregen ab?
Nur mit Elementarbaustein. Sturm und Hagel sind in der Wohngebäudeversicherung nach Angaben des GDV in der Regel enthalten, Starkregen, Überschwemmung und Rückstau dagegen nicht. Bei rund 41 Prozent der Wohngebäude in Deutschland fehlt dieser Zusatz.
Wie hoch wäre der Selbstbehalt?
In der Standardvariante höchstens 10 Prozent der Versicherungssumme, maximal 20.000 Euro je Schadenfall. Für die zusätzlich geprüfte Mindestversicherung nennt der GDV bis zu 50 Prozent, höchstens aber 100.000 Euro.
Was passiert mit meinem bestehenden Vertrag?
Nach dem Vorschlag sollen Verträge, die die künftigen Anforderungen nicht erfüllen, nach einer einjährigen Übergangsphase um den Elementarschutz erweitert werden. Solange kein Gesetz in Kraft ist, ändert sich nichts.
Haben Sie den Elementarschutz in Ihrer Gebäudeversicherung – und wissen Sie, was er kostet? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Bundesministerium der Justiz und für Verbraucherschutz: Versicherungsschutz bei Hochwasser, Starkregen und anderen extremen Naturereignissen: Diskussionsvorschlag für eine bessere Absicherung gegen Elementarschäden, Pressemitteilung vom 21. Oktober 2026, abgerufen am 24. Oktober 2026.
- Gesamtverband der Deutschen Versicherungswirtschaft: Bundesregierung stellt Weichen für mehr Elementarschutz, Stand 22. Oktober 2026, abgerufen am 24. Oktober 2026.
- Gesamtverband der Deutschen Versicherungswirtschaft: Starkregen nach Gewittern: 41 Prozent der Wohngebäude ohne Elementarschutz, Medieninformation vom 5. Juni 2026, abgerufen am 24. Oktober 2026.
Recherche- und Quellenstand: 24. Oktober 2026.
Transparenz: KI-Unterstützung
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.