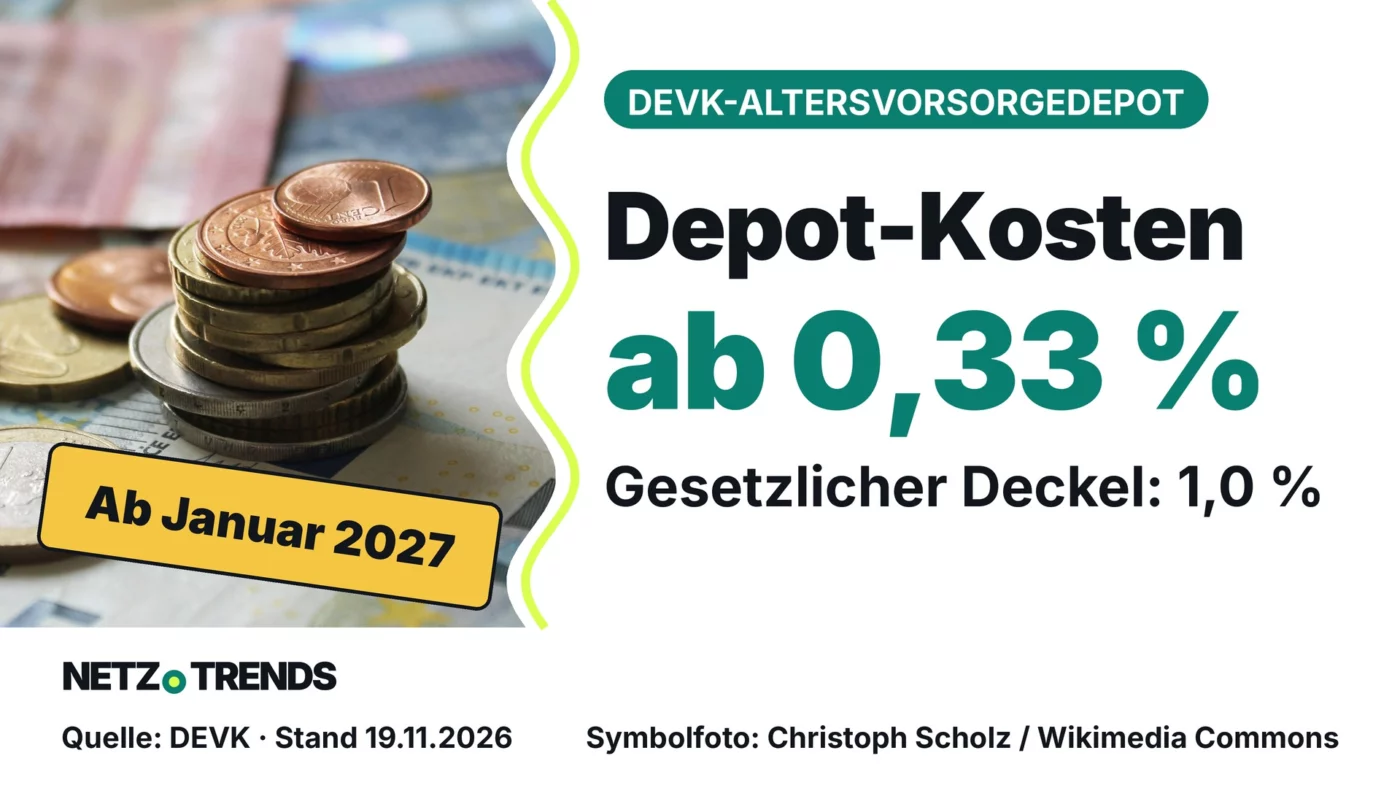
Die DEVK nennt für ihr Standarddepot 0,33 bis 0,46 Prozent Effektivkosten im Jahr. Was die Zahlen bedeuten und welche Fragen offen bleiben.
Das Wichtigste in Kürze
- Die DEVK startet im Januar 2027 die „DepotRente Basis“, ein staatlich gefördertes Standarddepot.
- Nach Angaben des Versicherers liegen die Effektivkosten bei 0,33 bis 0,46 Prozent im Jahr, je nach Dauer der Ansparphase; die Fondskosten sind eingerechnet.
- Für Standarddepots gilt laut Verbraucherzentrale NRW eine Kostenobergrenze von 1,0 Prozent im Jahr.
- Im Rechenbeispiel der DEVK ergibt der Abstand zum Deckel rund 26.000 Euro mehr Vorsorgevermögen, bei einer angenommenen Rendite von 5 Prozent.
Die DEVK startet im Januar 2027 ein Altersvorsorgedepot mit Effektivkosten von 0,33 bis 0,46 Prozent im Jahr. Die gesetzliche Obergrenze für Standarddepots liegt bei 1,0 Prozent.
Das teilte die DEVK Versicherungen am 19. November 2026 in einer Pressemitteilung mit. Das Produkt heißt DEVK-DepotRente Basis und ist die einfache Variante des neuen, staatlich geförderten Altersvorsorgedepots. Abschließen lässt es sich laut DEVK online oder mit persönlicher Beratung.
Kosten: 0,33 bis 0,46 Prozent statt bis zu 1,0
Die Höhe hängt nach Angaben der DEVK von der Ansparphase ab: Bei 50 Jahren liegen die Effektivkosten bei 0,33 Prozent, bei 20 Jahren bei 0,46 Prozent. Die Effektivkostenquote zeigt, um wie viele Prozentpunkte die Kosten die Rendite pro Jahr senken. Die Kosten des börsengehandelten Indexfonds (ETF) sind in den Werten enthalten.
Zum Vergleich: Für das Standarddepot gilt eine Kostenobergrenze von 1,0 Prozent pro Jahr, wie die Verbraucherzentrale NRW (Stand: 20. Juli 2026) schreibt. Sie gilt nur für das Standarddepot, nicht für andere Altersvorsorgeverträge. Nach Angaben der DEVK sollen die Kosten im Versicherungsmantel über die gesamte Laufzeit unverändert bleiben. DEVK-Vorstand Michael Zons betont laut Mitteilung, entscheidend sei, dass niedrige Kosten auch in 20, 30 oder 40 Jahren noch gelten.
Rund 26.000 Euro Unterschied im Rechenbeispiel
Die DEVK rechnet mit einem 27-Jährigen, der 40 Jahre lang monatlich 100 Euro spart. Angenommen sind 5 Prozent Rendite im Jahr und die staatlichen Grundzulagen. Bei 0,35 Prozent Effektivkosten wären es rund 179.000 Euro, bei der Kostenobergrenze von 1,0 Prozent rund 153.000 Euro. Der Unterschied: rund 26.000 Euro.
So rechnet die Redaktion nach
- Mit Zulage, 0,35 Prozent Kosten: rund 180.000 Euro
- Mit Zulage, 1,0 Prozent Kosten: rund 154.000 Euro
- Ohne Zulage, 0,35 Prozent Kosten: rund 136.000 Euro
- Ohne Zulage, 1,0 Prozent Kosten: rund 116.000 Euro
Rechenweg: 100 Euro Eigenbeitrag im Monat über 40 Jahre, 5 Prozent Rendite abzüglich Kosten, monatlich verzinst. Die Zulage setzt die Redaktion nach den Sätzen der Verbraucherzentrale NRW an (50 Prozent auf 360 Euro, 25 Prozent auf weitere Beiträge bis 1.440 Euro im Jahr): 390 Euro im Jahr bei 1.200 Euro Eigenbeitrag. Ohne Inflation, Steuern und Wertschwankungen.
Die Größenordnung der DEVK passt damit zusammen. Der Abstand bleibt auch ohne Zulage groß, er läge bei rund 20.000 Euro. Wichtig: Die 5 Prozent sind eine Annahme, keine Zusage. Wie sich das Depot tatsächlich entwickelt, sagt das Beispiel nicht. Die Kosten dagegen fallen jedes Jahr an, unabhängig von der Rendite. Die Verbraucherzentrale NRW rechnet vor, dass bei 1,0 Prozent Kosten und 6 Prozent Bruttorendite über 40 Jahre ein Drittel der Kapitalmarkterträge durch Kosten aufgezehrt wird.
Wo die Angaben Fragen offenlassen
Alle Zahlen stammen vom Anbieter. Eine Bewertung des DEVK-Angebots durch eine Verbraucherorganisation liegt nicht vor. Die Hinweise der Verbraucherzentrale NRW gelten allgemein für Standarddepots.
Offen ist vor allem, wie verbindlich die Kostenzusage ist. Die DEVK sagt, die Kosten im Versicherungsmantel blieben unverändert. Die Verbraucherzentrale NRW warnt allgemein, dass Anbieter mit niedrigen Kosten starten und sich spätere Erhöhungen vorbehalten können. Ob das hier ausgeschlossen ist, zeigt erst das Angebot mit den Vertragsbedingungen.
Auch die Beratung verdient einen Blick. Die DEVK verweist auf eine von ihr in Auftrag gegebene Civey-Umfrage, nach der fast drei Viertel der Befragten persönliche Beratung für wichtig halten, bei den unter 30-Jährigen 88 Prozent. Wer sie nutzt, sollte fragen, ob und wie sie bezahlt wird. Die Verbraucherzentrale NRW rät, Verkaufsgespräche auf Provisionsbasis zu meiden.
Was Sie vor dem Abschluss prüfen sollten
Ob andere Anbieter günstiger sind, zeigt nur ein Vergleich der Effektivkostenquoten in den jeweiligen Angeboten. Einen Anhaltspunkt liefert unser Beitrag Altersvorsorgedepot ab 2027: Scalable Capital und Trade Republic streichen ETF-Kosten. Zu Zulage und Riester-Verträgen lesen Sie Altersvorsorgedepot: Zulage bis 540 Euro, Riester-Verträge bleiben bestehen.
Vor dem Abschluss eines Standarddepots prüfen
- Effektivkostenquote für Ihre Ansparzeit verlangen
Die DEVK nennt 0,33 Prozent bei 50 Jahren und 0,46 Prozent bei 20 Jahren; Ihr Wert hängt von Ihrer Laufzeit ab.
- Kosten mit dem Deckel und anderen Anbietern vergleichen
Gesetzliche Obergrenze für Standarddepots: 1,0 Prozent im Jahr, einschließlich Fondskosten.
- Fragen, ob die Kosten festgeschrieben sind
Die DEVK sagt, die Kosten im Versicherungsmantel blieben unverändert. Lassen Sie sich das im Angebot zeigen.
- Auszahlungsform prüfen
Zur Wahl stehen laut DEVK eine lebenslange monatliche Rente oder ein Auszahlungsplan bis zum 85. Lebensjahr.
- Bestehende Riester-Verträge nicht vorschnell aufgeben
Die Verbraucherzentrale NRW rät, alte Verträge nicht hastig zu kündigen.
Die Verbraucherzentrale NRW empfiehlt außerdem, sich nicht unter Druck setzen zu lassen und unabhängige Quellen wie Stiftung Warentest und die Verbraucherzentralen zu nutzen. Rechnen Sie vor einem Wechsel selbst nach, welche Zulage Sie bekommen und was Sie bei einem bestehenden Vertrag verlieren würden.
Häufige Fragen
Wann startet die DEVK-DepotRente Basis?
Im Januar 2027, so die DEVK in ihrer Mitteilung vom 19. November 2026.
Wie hoch sind die Kosten?
Die DEVK nennt Effektivkosten von 0,33 bis 0,46 Prozent im Jahr, je nach Ansparphase. Für Standarddepots gilt eine Obergrenze von 1,0 Prozent.
Was bedeutet Effektivkostenquote?
Sie zeigt, um wie viele Prozentpunkte die Kosten die Rendite pro Jahr senken. Bei der DEVK sind die Kosten des ETF eingerechnet.
Wie wird das Geld im Alter ausgezahlt?
Laut DEVK als lebenslange monatliche Rente oder als Auszahlungsplan bis zum 85. Lebensjahr.
Ihre Meinung ist gefragt: Würden Sie ein Altersvorsorgedepot mit persönlicher Beratung abschließen oder lieber online ohne Beratung? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- DEVK Versicherungen: DEVK startet mit kostengünstigem Altersvorsorgedepot ab Januar 2027 (Pressemitteilung, 19.11.2026)
- Verbraucherzentrale NRW: Neues Altersvorsorgedepot: Renten-Chance oder teure Verkaufsfalle? (Ratgeber, Stand: 20.07.2026)
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →