Zum 1. Januar 2027 löst das Altersvorsorgedepot die Riester-Förderung ab – der Staat zahlt bis zu 540 Euro Zulage pro Jahr.
Das Wichtigste in Kürze
- Grundlage ist das Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge, verkündet am 29. Mai 2026 im Bundesgesetzblatt (BGBl. I 2026, Nr. 156); die wesentlichen Teile gelten ab dem 1. Januar 2027.
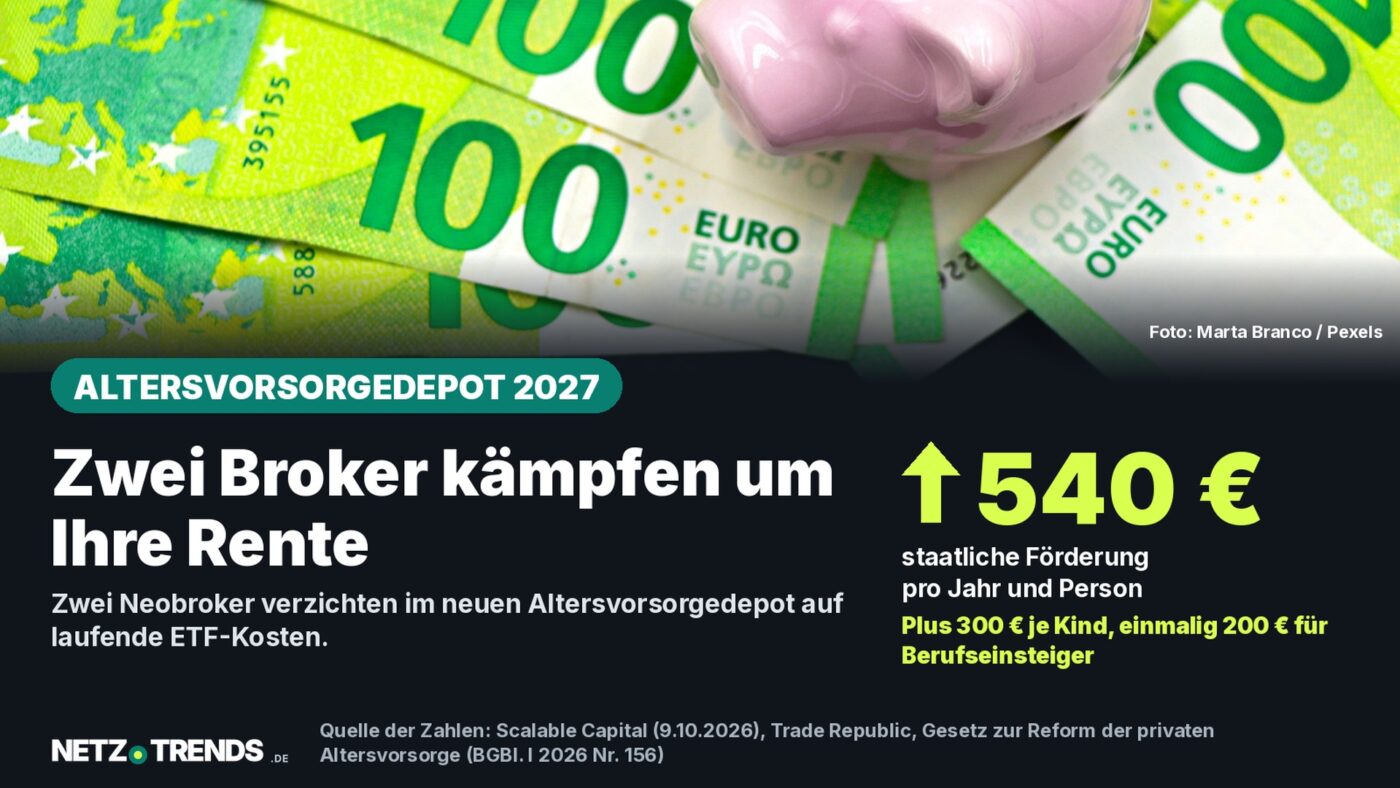
- Der Staat zahlt eine Grundzulage von bis zu 540 Euro pro Jahr, dazu bis zu 300 Euro je Kind und einmalig 200 Euro für Berufseinsteigerinnen und Berufseinsteiger bis zum 25. Lebensjahr.
- Scalable Capital bietet seit einer Pressemitteilung vom 9. Oktober 2026 mit dem „Rentenbonus“ ein Depot an, bei dem die laufenden Kosten ausgewählter ETFs erstattet werden.
- Trade Republic zog mit einer eigenen Pressemitteilung nach: Das Altersvorsorgedepot soll dort ganz ohne laufende Depot- und Produktkosten auskommen.
Zwei Neobroker werben seit Oktober 2026 um dieselben Kundinnen und Kunden: Scalable Capital und Trade Republic verzichten im neuen, staatlich geförderten Altersvorsorgedepot auf laufende ETF-Kosten. Für Sparerinnen und Sparer in Deutschland entscheidet sich daran, wie viel von der staatlichen Förderung am Ende tatsächlich übrig bleibt.
Das Altersvorsorgedepot ist der gesetzliche Nachfolger der bisherigen Riester-Förderung für Neuabschlüsse. Wer ab 2027 einen Vertrag abschließt, kann frei entscheiden, wie das Geld angelegt wird – in Aktien- und Anleihen-ETFs statt in garantierte, aber kostspielige Versicherungsprodukte.
Das neue Gesetz im Überblick
Der Bundestag hat das Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge beschlossen, der Bundesrat billigte es im Frühjahr 2026. Verkündet wurde es am 29. Mai 2026 im Bundesgesetzblatt. Die zentralen Regeln und Folgeänderungen treten zum 1. Januar 2027 in Kraft, einzelne technische Vorschriften erst 2028, damit die Finanzverwaltung Zeit für die Umstellung hat.
Das Depot ersetzt die Riester-Rente für neue Verträge und funktioniert anders: Statt einer Versicherung mit Beitragsgarantie wählen Sparerinnen und Sparer ein Wertpapierdepot. Besteuert wird erst in der Auszahlungsphase, nicht während der Ansparzeit – ein Vorteil, wenn der persönliche Steuersatz im Ruhestand niedriger liegt als im Erwerbsleben.
Förderung: bis zu 540 Euro im Jahr
Die staatliche Förderung setzt sich aus mehreren Bausteinen zusammen. Die Grundzulage beträgt 50 Prozent auf die ersten 360 Euro Eigenbeitrag pro Jahr (maximal 180 Euro) und 25 Prozent auf weitere Beiträge bis 1.800 Euro (maximal 360 Euro) – macht in Summe höchstens 540 Euro. Hinzu kommt eine Kinderzulage von 100 Prozent, gedeckelt bei 300 Euro je Kind, sowie ein einmaliger Berufseinsteiger-Bonus von 200 Euro bis zum 25. Lebensjahr.
Um überhaupt eine Förderung zu erhalten, ist ein Mindesteigenbeitrag von 120 Euro pro Jahr nötig, umgerechnet 10 Euro im Monat. Nach oben ist bei 6.840 Euro Jahreseinzahlung Schluss – mehr fördert der Staat nicht.
Modellrechnung, keine individuelle Steuerberatung
- Volle Förderung: Bei 1.800 Euro Eigenbeitrag im Jahr (150 Euro im Monat) zahlt der Staat 50 % auf die ersten 360 Euro (180 Euro) plus 25 % auf die restlichen 1.440 Euro (360 Euro) – zusammen 540 Euro Zulage.
- Mindestbeitrag: Bei 120 Euro Eigenbeitrag im Jahr gibt es 50 % davon als Grundzulage, also 60 Euro.
- Mit Kind: Für jedes Kind kommen bis zu 300 Euro Kinderzulage hinzu, unabhängig von der Grundzulage.
Die Rechnung folgt den im Gesetz genannten Fördersätzen. Wie viel im Einzelfall ankommt, hängt von Einkommen, Familienstand und tatsächlicher Einzahlung ab.
Ob sich die volle Einzahlung lohnt, hängt vom eigenen Haushaltsbudget ab. Schon beim Mindestbeitrag von 120 Euro im Jahr verdoppelt die Grundzulage von 60 Euro die Einzahlung faktisch um die Hälfte – ohne jedes Anlagerisiko einzurechnen.
Scalable Capital: Der Rentenbonus
Scalable Capital aus München stellte sein Angebot für das Altersvorsorgedepot am 9. Oktober 2026 vor. Kundinnen und Kunden können zwischen zwei Varianten wählen: einem automatischen Standarddepot mit altersabhängiger Aufteilung in einen Aktien- und einen Anleihen-ETF, oder einem Selbstentscheider-Depot mit freier Wahl aus Aktien-, Anleihen- und Rohstoff-ETFs sowie Fonds und sogenannten Private-Markets-Produkten (ELTIF).
Kern des Angebots ist der „Scalable Rentenbonus“: Für teilnehmende ETFs – etwa von Scalable Capital selbst sowie von BlackRock, DWS und Vanguard – werden die laufenden Produktkosten (die sogenannte Gesamtkostenquote, TER) gutgeschrieben und automatisch reinvestiert. Die Erstattung erfolgt vierteljährlich. Im automatischen Standarddepot entfallen die ETF-Gebühren laut Unternehmensangaben mindestens bis zum 31. Dezember 2027 vollständig. Sparpläne sind ebenfalls kostenlos.
„Wer fürs Alter spart, darf nicht durch Gebühren oder Garantien ausgebremst werden.“
Erik Podzuweit, Gründer und Co-CEO von Scalable Capital
Scalable Capital gibt an, 2014 gegründet worden zu sein, mehr als 800 Mitarbeitende in München, Berlin, Wien und Mailand zu beschäftigen und über eine Million Kundinnen und Kunden mit zusammen mehr als 60 Milliarden Euro auf der Plattform zu betreuen.
Trade Republic zieht nach
Nur wenige Tage nach Scalable Capital veröffentlichte auch Trade Republic eine eigene Pressemitteilung zum Altersvorsorgedepot. Der Berliner Neobroker wirbt mit einer vollständig kostenlosen Variante: keine laufenden Depotgebühren, kostenlose Sparplanausführung, und bei mehreren Dutzend ausgewählten ETFs von BlackRock, DWS und Vanguard entfallen die Produktkosten dauerhaft – die Erstattung wird laut Unternehmen monatlich gutgeschrieben und reinvestiert, also häufiger als bei Scalable Capital.
„Deutschland gehört mit dem neuen Altersvorsorgedepot weltweit zur Spitze bei der geförderten privaten Altersvorsorge.“
Christian Hecker, Mitgründer von Trade Republic
Trade Republic verweist in eigenen Angaben auf viele Millionen Kundinnen und Kunden in 18 europäischen Ländern und ein verwaltetes Vermögen von mehr als 150 Milliarden Euro. Das Unternehmen wird nach eigenen Angaben von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) und der Deutschen Bundesbank beaufsichtigt.
Die Angebote im Vergleich
Beide Broker setzen auf dasselbe Grundprinzip – Gebühren weg, Förderung bleibt –, unterscheiden sich aber im Detail. Die folgende Übersicht fasst die von den Unternehmen selbst genannten Eckpunkte zusammen.
| Merkmal | Scalable Capital | Trade Republic |
|---|---|---|
| Produktvarianten | Standarddepot (automatisch) oder Selbstentscheider-Depot | Standarddepot oder freies Depot |
| Laufende Depotgebühr | 0 Euro | 0 Euro |
| ETF-Kostenerstattung | „Rentenbonus“, vierteljährlich | monatlich |
| Beteiligte ETF-Anbieter | Scalable Capital, BlackRock, DWS, Vanguard | BlackRock, DWS, Vanguard |
| Sparplanausführung | kostenlos | kostenlos |
| Pressemitteilung | 9. Oktober 2026 | Oktober 2026, ohne Datumsangabe |
Quelle: Scalable Capital, Pressemitteilung „Altersvorsorgedepot für Selbstentscheider“ vom 9. Oktober 2026; Trade Republic, Pressemitteilung zum Altersvorsorgedepot. Eigene Darstellung, Stand 30. Oktober 2026.
Beide Unternehmen nennen keine feste Obergrenze für ihre Kostenübernahme und keinen Endtermin über das genannte Datum hinaus. Welches Angebot sich individuell mehr lohnt, hängt davon ab, ob eine automatische Standardanlage oder die freie ETF-Auswahl bevorzugt wird – und davon, welche der jeweils bezuschussten Fonds ins eigene Depot passen.
Checkliste: Altersvorsorgedepot auswählen
- Mindestens 120 Euro pro Jahr einzahlen, sonst entfällt die Förderung komplett – für die volle Zulage von 540 Euro sind 1.800 Euro im Jahr nötig.
- Prüfen, ob ein automatisches Standarddepot oder ein frei wählbares Depot mit Einzel-ETFs passt – das beeinflusst Risiko und Mitspracherecht.
- Vergleichen, welche konkreten ETFs bei welchem Anbieter kostenfrei sind, nicht nur die Werbeaussage „gebührenfrei“ allein.
- Bei einem späteren Anbieterwechsel die Konditionen des neuen Depots genau prüfen – die bereits erhaltene Förderung bleibt in jedem Fall erhalten.
- Berufseinsteigerinnen und Berufseinsteiger unter 25 Jahren sollten den einmaligen 200-Euro-Bonus nicht vergessen.
Weitere Anbieter wie klassische Banken, Sparkassen und andere Neobroker dürften eigene Altersvorsorgedepots bis zum Start Anfang 2027 nachreichen. Ein Vergleich lohnt sich deshalb erst kurz vor der eigenen Entscheidung, nicht schon jetzt in Stein gemeißelt.
Häufige Fragen
Was ist das Altersvorsorgedepot?
Ein staatlich gefördertes Wertpapierdepot für die private Altersvorsorge, das zum 1. Januar 2027 die bisherige Riester-Förderung für Neuverträge ablöst. Grundlage ist das am 29. Mai 2026 verkündete Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge.
Wie hoch ist die staatliche Förderung?
Die Grundzulage beträgt bis zu 540 Euro pro Jahr, dazu kommen bis zu 300 Euro je Kind und einmalig 200 Euro für Berufseinsteigerinnen und Berufseinsteiger bis 25 Jahre. Nötig ist ein Mindesteigenbeitrag von 120 Euro im Jahr.
Was unterscheidet Scalable Capital und Trade Republic?
Beide verzichten auf laufende Depotgebühren und erstatten die Kosten ausgewählter ETFs. Scalable Capital zahlt die Erstattung vierteljährlich über den „Rentenbonus“ aus, Trade Republic monatlich. Scalable Capital bindet zusätzlich eigene ETFs sowie Private-Markets-Produkte ein.
Ab wann gilt das neue Recht?
Die wesentlichen Regeln des Altersvorsorgedepots gelten ab dem 1. Januar 2027. Einzelne technische Vorschriften der Finanzverwaltung treten erst 2028 in Kraft.
Quellen und Stand
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge, BGBl. I 2026, Nr. 156, verkündet 29. Mai 2026.
- Scalable Capital: Pressemitteilung „Altersvorsorgedepot für Selbstentscheider“, 9. Oktober 2026.
- Trade Republic: Pressemitteilung zum Altersvorsorgedepot.
Recherche- und Datenstand: 30. Oktober 2026.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.