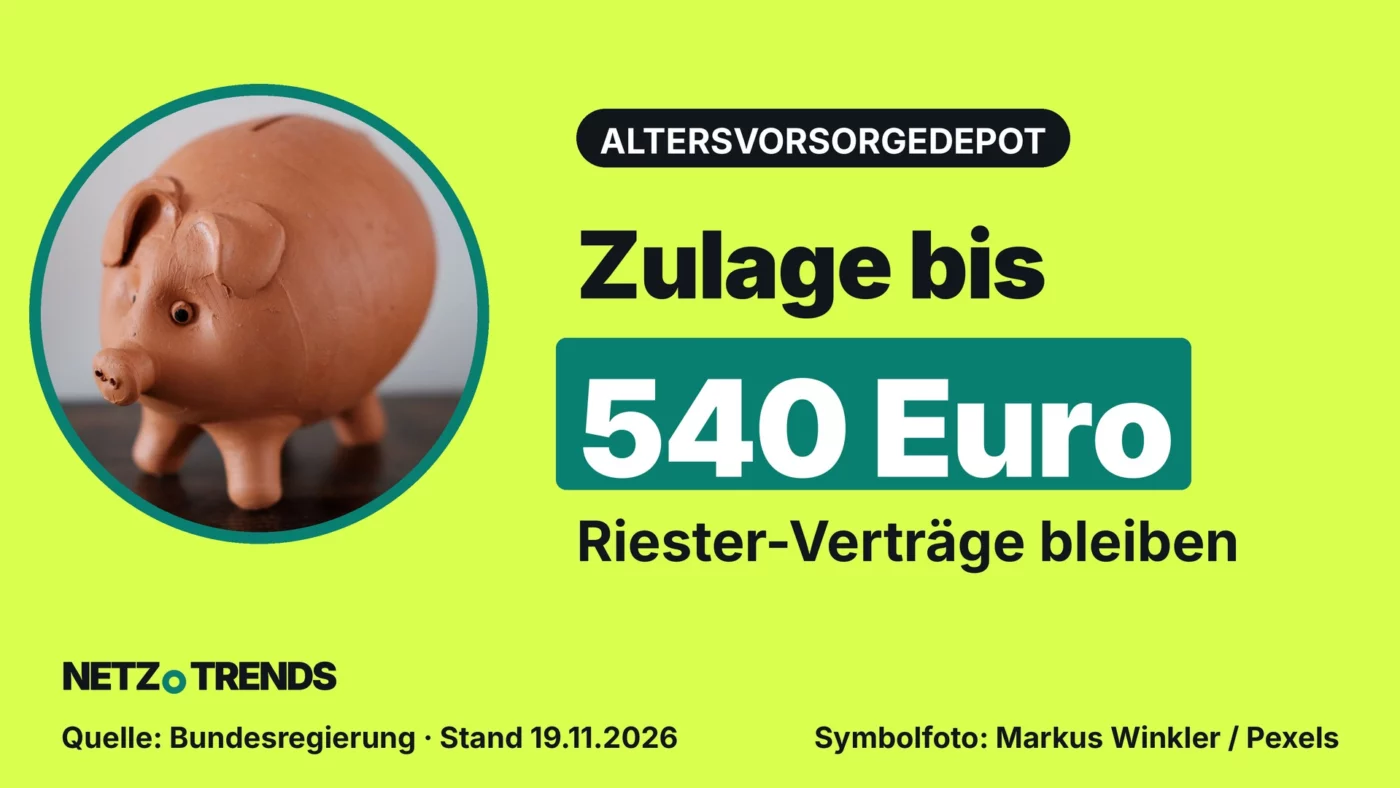
Wer die neue staatlich geförderte Altersvorsorge ab Januar 2027 nutzen will, muss laut Stiftung Warentest nicht hetzen.
Das Wichtigste in Kürze
- Die neuen Altersvorsorgeprodukte sollen ab dem 1. Januar 2027 angeboten werden; nach dem alten Riester-Modell sind dann keine Neuverträge mehr möglich (Bundesregierung).
- Die Grundzulage beträgt bis zu 540 Euro im Jahr: 50 Cent je Euro für die ersten 360 Euro Eigenbeitrag, 25 Cent je Euro bis 1.800 Euro.
- Bestehende Riester-Verträge laufen ohne automatische Kündigung oder Umwandlung weiter.
- Das Altersvorsorgedepot hat keine Kapitalerhaltsgarantie (Stiftung Warentest).
Ab Januar 2027 soll das Altersvorsorgedepot mit bis zu 540 Euro Grundzulage im Jahr Riester für Neuverträge ablösen. Die Stiftung Warentest hält einen schnellen Abschluss nicht für nötig.
Der Bundestag hat die Reform nach Angaben der Bundesregierung am 27. März 2026 beschlossen, der Bundesrat stimmte am 8. Mai 2026 zu. Viele Anbieter werben nach Beobachtung der Stiftung Warentest schon jetzt um Kunden. Für Riester-Sparer, Berufseinsteiger und Familien stellt sich die Frage, ob und wann sich ein Abschluss lohnt.
Kein Garantieprodukt: Geld am Kapitalmarkt
Beim Altersvorsorgedepot wird das Geld laut Stiftung Warentest am Kapitalmarkt angelegt, etwa in Fonds und ETF (börsengehandelte Indexfonds), und staatlich gefördert. Eine Kapitalerhaltsgarantie gibt es nicht: Die Rückzahlung des investierten Geldes ist nicht garantiert. Das Bundeszentralamt für Steuern zertifiziert die Anlageprodukte, hochspekulative Investments erhalten keine Zertifizierung.
Wer sich wenig mit Geldanlage beschäftigen möchte, kann ein Standarddepot wählen. Jeder Anbieter muss es anbieten. Es gilt als sicherheitsorientierter, und seine Kosten sind gedeckelt: Die Bundesregierung nennt eine Grenze von 1,0 Prozent. Mehr dazu in unserem Beitrag zur Grundzulage und Kostengrenze.
Zulage bis 540 Euro: So wird sie berechnet
Die Grundzulage staffelt sich nach der Höhe Ihres Eigenbeitrags. Laut Bundesregierung gibt es 50 Cent je Euro bis 360 Euro im Jahr und darüber bis 1.800 Euro noch 25 Cent je Euro. Das ergibt höchstens 540 Euro Grundzulage jährlich. Höhere Einzahlungen bis 6.840 Euro sind möglich, erhöhen die Zulage aber nicht.
Ein Beispiel: Bei 600 Euro Eigenbeitrag im Jahr sind es 180 Euro auf die ersten 360 Euro plus 60 Euro auf die weiteren 240 Euro, zusammen 240 Euro. Das Einkommen spielt nach Angaben der Stiftung Warentest keine Rolle, entscheidend ist die Einzahlung. Für die Förderung nennt sie einen Mindestbeitrag von 120 Euro im Jahr.
Wie hoch ist Ihre Grundzulage?
Beispielrechnung mit den Standardwerten
- Grundzulage pro Jahr
- 240,00 EUR
- Zulage je 100 Euro Eigenbeitrag
- 40,00 EUR
Vereinfachte Beispielrechnung auf Basis der genannten Quelle. Keine Steuer-, Rechts- oder Finanzberatung. Ihr tatsächlicher Betrag kann abweichen.
Zusätzlich gibt es laut Bundesregierung eine Kinderzulage von 300 Euro pro Kind und Jahr, die schon bei 25 Euro Sparbeitrag im Monat voll fließen soll, und einen Berufseinsteigerbonus von 200 Euro einmalig für Abschlüsse vor dem 25. Geburtstag. Für eine genauere Rechnung empfiehlt die Stiftung Warentest den gemeinsamen Förderrechner mit den Verbraucherzentralen.
Riester: Wechsel nicht nötig, aber prüfen
Bestehende Riester-Verträge laufen laut Bundesregierung weiter, ohne automatische Kündigung oder Umwandlung. Ein freiwilliger Wechsel ins Altersvorsorgedepot ist möglich. Die Stiftung Warentest erklärt, Bestandskunden könnten ihren Vertrag auch in das neue Fördersystem überführen; alle übrigen Vertragsbedingungen blieben gleich. Das müssen Sie dem Anbieter aktiv mitteilen.
Ob sich das lohnt, lässt sich nicht pauschal sagen. Die Förderung sei beim Altersvorsorgedepot „in vielen Fällen wahrscheinlich höher“, aber nicht immer, so die Stiftung Warentest. Zu möglichen Wechselkosten nennt ihre Mitteilung keine Zahlen; wer wechseln will, sollte sie beim Anbieter erfragen.
Besonders kurz vor der Rente kann ein Wechsel sinnvoll sein, vor allem bei einem Bank- oder Fondssparplan. Beim Altersvorsorgedepot ist ein befristeter Auszahlungsplan bis zum 85. Geburtstag möglich, eine teure lebenslange Verrentung ist nicht mehr zwingend. Auch bei alten Riester-Verträgen ist ein Auszahlungsplan statt Rente möglich, wenn der Anbieter zustimmt.
„Selbst wer sich erst im Dezember 2027 entscheidet, kann noch die Förderung für das ganze Jahr bekommen.“
Katharina Henrich, Vorsorgeexpertin bei der Stiftung Warentest
Die Werbung der Anbieter erzeugt also keinen Zeitdruck, den die Förderregeln selbst nicht hergeben. Das gilt nach der Mitteilung der Stiftung Warentest für die Jahresförderung; Boni einzelner Anbieter können eigene Fristen haben, etwa im Beitrag zu Aktionen bis Jahresende.
Was Sie jetzt tun können
Vor einem Abschluss
- Das Altersvorsorgedepot und die Regeln zunächst verstehen, bevor Sie einen Vertrag unterschreiben.
- Ihre Förderung mit dem Förderrechner der Stiftung Warentest und der Verbraucherzentralen durchrechnen.
- Riester-Sparer: Vertrag prüfen, ein Zwang zum Wechsel besteht nicht.
- Wer wenig Zeit für Geldanlage hat: das gesetzlich vorgeschriebene Standarddepot ansehen.
Vergleichen Sie vor einem Abschluss die Kosten und Angebote mehrerer Anbieter. Bedenken Sie dabei, dass Ihre Einzahlungen im Depot nicht garantiert sind.
Häufige Fragen
Muss ich meinen Riester-Vertrag kündigen?
Nein. Bestehende Riester-Verträge genießen laut Bundesregierung und Stiftung Warentest Bestandsschutz und können weitergeführt werden.
Wie hoch ist die Grundzulage beim Altersvorsorgedepot?
Bis zu 540 Euro im Jahr: 50 Cent je Euro für die ersten 360 Euro Eigenbeitrag und 25 Cent je Euro bis 1.800 Euro.
Ist das eingezahlte Geld garantiert?
Nein. Das Altersvorsorgedepot legt am Kapitalmarkt an, eine Kapitalerhaltsgarantie gibt es laut Stiftung Warentest nicht.
Muss ich im Januar 2027 abschließen?
Nach Angaben der Stiftung Warentest nicht: Auch wer sich erst im Dezember 2027 entscheidet, kann die Förderung für das ganze Jahr bekommen.
Ihre Meinung ist gefragt: Wollen Sie Ihren Riester-Vertrag behalten oder prüfen Sie einen Wechsel ins Altersvorsorgedepot? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Stiftung Warentest: Riester oder Altersvorsorgedepot? Was Vorsorgende jetzt wissen sollten (Pressemitteilung, 19.11.2026)
- Bundesregierung: Fragen und Antworten: Private Altersvorsorge reformiert (Informationsseite, 16.11.2026)
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →