Le taux des crédits à la consommation a grimpé en deux mois, selon la Banque de France, renchérissant le financement d’une voiture
L’essentiel en bref
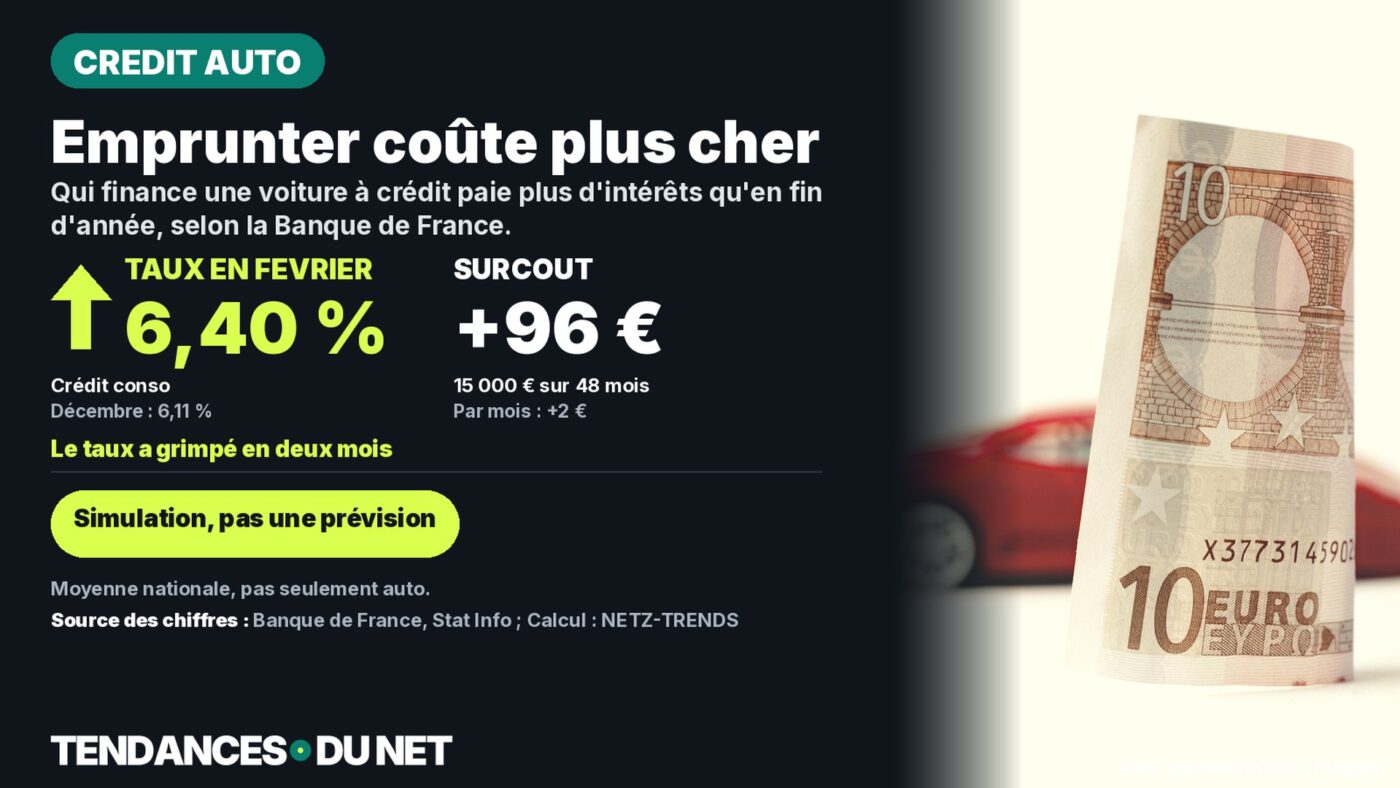
- Le taux effectif des crédits à la consommation (hors crédit renouvelable) atteint 6,40 % en février 2026, selon la Banque de France, contre 6,11 % en décembre 2025.
- La hausse s’est confirmée sur deux relevés consécutifs, après un pic intermédiaire à 6,52 % en janvier.
- Sur un crédit type de 15 000 € sur 48 mois, la hausse depuis décembre représente environ 96 € d’intérêts supplémentaires, soit environ 2 € de plus par mois.
Qui finance une voiture à crédit paie désormais sensiblement plus d’intérêts qu’en fin d’année dernière. Selon la Banque de France, le taux effectif des crédits à la consommation s’établit à 6,40 % en février 2026, contre 6,11 % en décembre 2025.
Les chiffres proviennent du Stat Info « Crédits aux particuliers » de la Banque de France, publié le 7 avril 2026, pour le mois de référence février 2026 (donnée provisoire). La Banque de France ne publie pas de taux spécifique au crédit automobile ; le crédit à la consommation hors renouvelable, qui finance notamment l’achat d’une voiture, en est la catégorie la plus proche.
En France, le crédit affecté à l’automobile – souscrit directement auprès d’une banque ou via le concessionnaire – reste l’un des principaux modes de financement d’un véhicule, aux côtés de la location avec option d’achat (LOA). Une hausse du taux moyen des crédits conso touche donc directement le budget des automobilistes.
Ce que montrent les chiffres de la Banque de France
La Banque de France a publié ses dernières données le 7 avril 2026. Pour février 2026, le taux effectif moyen des crédits à la consommation hors renouvelable s’établit à 6,40 %, une donnée encore provisoire. En janvier 2026, le taux révisé était de 6,52 %, et en décembre 2025 de 6,11 %.
La série n’est pas parfaitement linéaire – le pic de janvier (6,52 %) est suivi d’un léger repli en février (6,40 %) – mais le niveau reste nettement au-dessus de celui de décembre 2025. La Banque de France publie ces statistiques mensuellement, avec un décalage d’environ deux mois entre le mois de référence et la publication.
À titre de comparaison, le taux allemand équivalent (tous crédits à la consommation, Bundesbank) atteignait 7,92 % en août 2026 – des catégories statistiques proches mais non identiques, à prendre avec prudence.
Ce que cela change pour l’achat d’une voiture
Le crédit à la consommation reste l’un des piliers du financement automobile en France, avec la LOA et la location longue durée (LLD). Une hausse du taux moyen pèse directement sur le coût total d’un achat à crédit, qu’il s’agisse d’un véhicule neuf ou d’occasion.
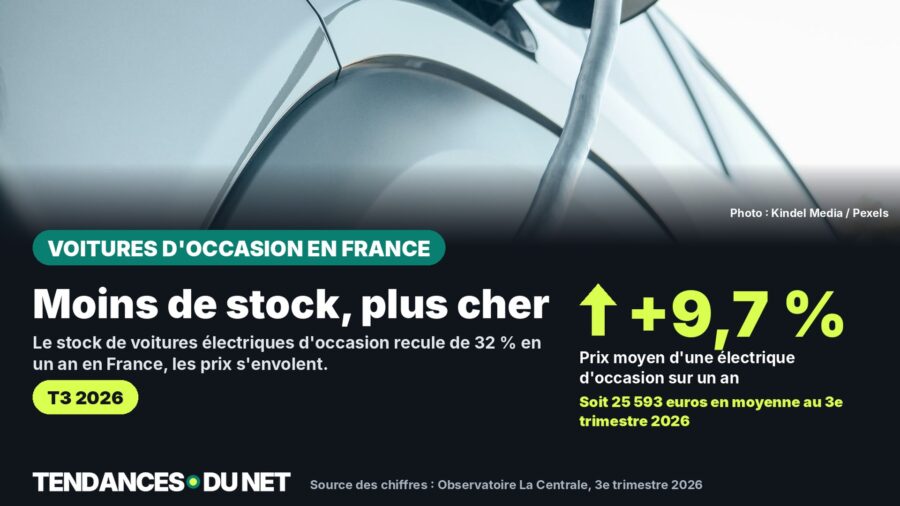
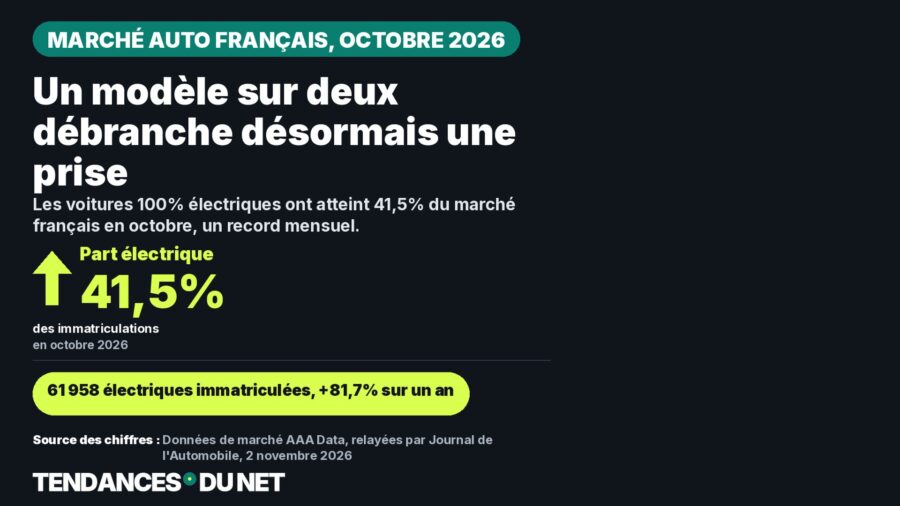
Cette hausse intervient alors que le marché français de l’automobile électrique continue de progresser : les voitures électriques ont représenté 41,5 % du marché français en octobre 2026 – or un véhicule électrique, souvent plus cher à l’achat, implique généralement un montant emprunté plus élevé, et donc un surcoût d’autant plus sensible en cas de hausse des taux.
L’évolution du taux, mois par mois
Le tableau ci-dessous résume les trois derniers mois disponibles dans les publications de la Banque de France :
| Mois de référence | Taux effectif |
|---|---|
| Décembre 2025 | 6,11 % |
| Janvier 2026 (révisé) | 6,52 % |
| Février 2026 (provisoire) | 6,40 % |
Source : Banque de France, Stat Info « Crédits aux particuliers », publication du 7 avril 2026. Crédit à la consommation hors crédit renouvelable ; les données les plus récentes sont provisoires et peuvent être révisées.
Le taux de février reste provisoire et pourrait être révisé à la publication suivante, comme cela a été le cas pour janvier.
Ce que la hausse coûte concrètement
Pour rendre la hausse tangible, la rédaction a simulé un crédit type de 15 000 € sur 48 mois, une fois au taux de décembre 2025 et une fois au taux de février 2026.
Simulation : crédit de 15 000 € sur 48 mois
- À 6,11 % (décembre 2025) : mensualité d’environ 353,03 €, coût total d’environ 16 946 €, dont environ 1 946 € d’intérêts.
- À 6,40 % (février 2026) : mensualité d’environ 355,03 €, coût total d’environ 17 042 €, dont environ 2 042 € d’intérêts.
- Différence liée à la seule hausse du taux : environ 2 € de plus par mois, environ 96 € d’intérêts supplémentaires sur toute la durée.
Calcul Tendances du Net à partir des taux effectifs de la Banque de France, sous forme de crédit amortissable classique. Simulation, pas une prévision : les offres réelles dépendent du profil de l’emprunteur, de l’apport et de l’organisme prêteur, et peuvent varier.
Pour un véhicule neuf, financé sur un montant plus élevé, le même écart de taux représenterait un surcoût proportionnellement plus important.
Ce qu’il faut vérifier avant d’emprunter
Le taux moyen du marché échappe à l’emprunteur, mais le coût d’une offre précise ne lui échappe pas.
À vérifier avant de comparer un crédit auto
- Toujours comparer le TAEG (taux annuel effectif global), pas seulement le taux nominal ou la mensualité affichée.
- Mettre en balance le crédit affecté classique et la LOA – la valeur de rachat et le kilométrage limité changent le coût réel.
- Une durée plus longue réduit la mensualité mais augmente le coût total des intérêts.
- Vérifier si le remboursement anticipé est possible et s’il entraîne des frais.
- Demander plusieurs offres, y compris auprès de sa propre banque, pas seulement du concessionnaire.
Rien ne remplace la lecture des conditions précises d’une offre donnée – les chiffres de la Banque de France ne montrent que la moyenne du marché, pas le taux qu’une banque propose réellement à un emprunteur en particulier.
Prévoyez-vous de financer une voiture dans les prochains mois, et comment gérez-vous la hausse des taux ? Partagez votre avis en commentaire.
Questions fréquentes
La Banque de France suit-elle spécifiquement le crédit automobile ?
Non. Le crédit à la consommation hors renouvelable regroupe l’ensemble des prêts personnels affectés, dont l’automobile, sans ligne distincte pour les véhicules. Les statistiques de la Banque de France ne permettent donc pas d’isoler le seul crédit auto.
De combien le taux a-t-il augmenté depuis décembre 2025 ?
De 6,11 % en décembre 2025 à 6,40 % en février 2026, après un pic à 6,52 % en janvier, selon le Stat Info de la Banque de France publié le 7 avril 2026.
Que signifie « donnée provisoire » ?
Les chiffres du mois le plus récent peuvent encore être révisés lors de la publication suivante, comme cela a été le cas pour janvier 2026, dont le taux a été révisé après une première estimation.
Quand la Banque de France publie-t-elle les prochains chiffres ?
Le Stat Info « Crédits aux particuliers » paraît mensuellement, avec un décalage d’environ deux mois. Les données pour les mois postérieurs à février 2026 n’étaient pas encore disponibles au moment de la rédaction de cet article.
Sources et date
- Banque de France : Stat Info « Crédits aux particuliers », publication du 7 avril 2026 (mois de référence : février 2026)
- Deutsche Bundesbank : MFI-Zinsstatistik, communiqué du 1er octobre 2026 (en allemand), pour le chiffre de comparaison allemand
Recherche et données à jour au : 6 novembre 2026.
Note de transparence : des outils assistés par l’IA ont été utilisés pour la recherche, la structuration et la rédaction de cet article. Les sources utilisées sont indiquées dans l’article. La publication n’intervient qu’après validation éditoriale manuelle. Fassung pour la France, recherchée sur la base d’un article de Tendances du Net.
Partager l’article