Verivox-Index zum Start der Wechselsaison: Haftpflicht im mittleren Segment +3,1 Prozent, Vollkasko günstig −2,3 Prozent
Das Wichtigste in Kürze
- Neu abgeschlossene Kfz-Policen kosten laut Verivox im Mittel aus Haftpflicht, Teilkasko und Vollkasko rund 2 Prozent mehr als vor einem Jahr; das liegt nach Verivox unter der allgemeinen Inflationsrate.
- Im günstigen Tarifsegment sanken die Preise für Neuverträge insgesamt um knapp 2 Prozent, bei der Vollkasko um 2,3 Prozent.
- Der Index erfasst nur Neuverträge, nicht Bestandsverträge; Verivox warnt, von einer dauerhaften Preiswende könne noch keine Rede sein.
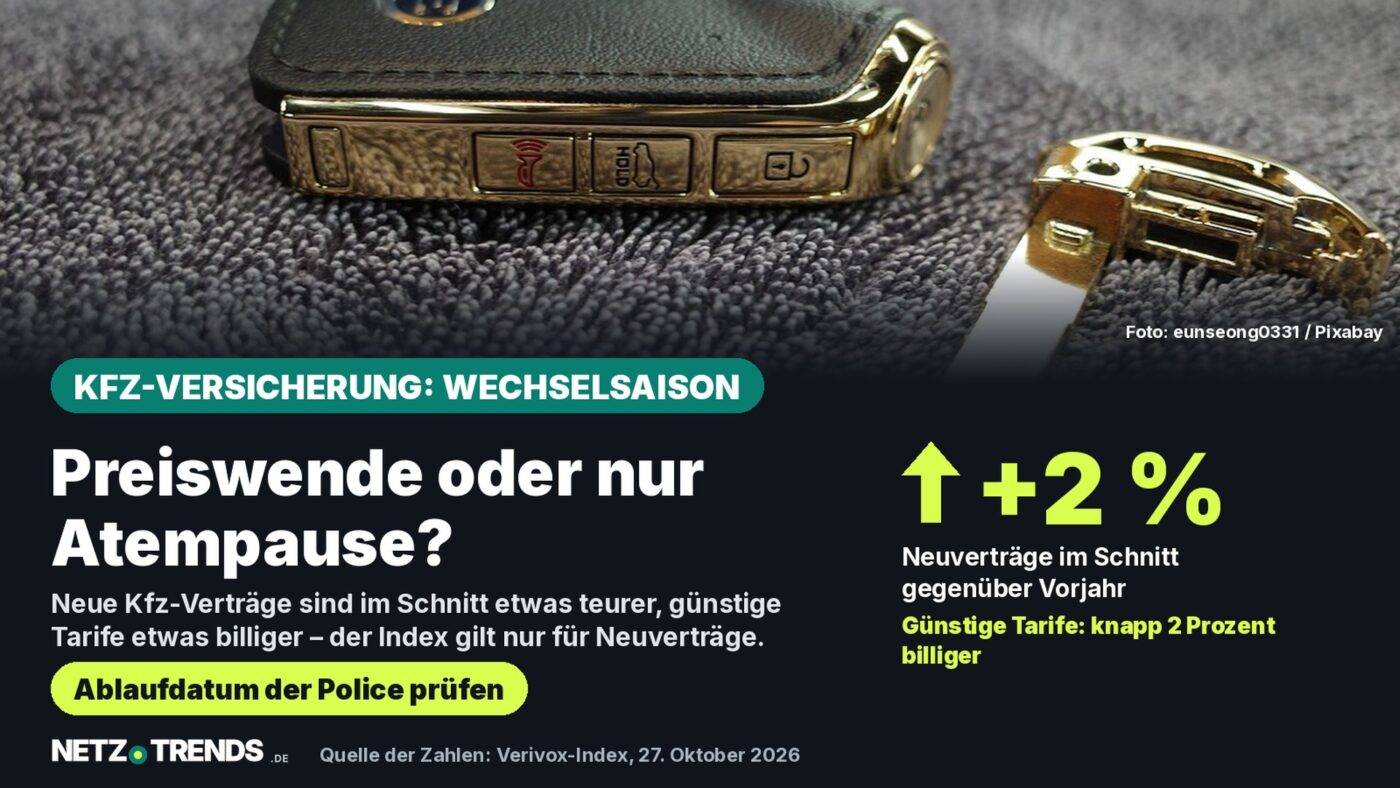
Neue Kfz-Verträge kosten zum Start der Wechselsaison in Deutschland im Schnitt rund 2 Prozent mehr als vor einem Jahr, günstige Tarife dagegen knapp 2 Prozent weniger. Das zeigt ein Index des Vergleichsportals Verivox.
Die Analyse veröffentlichte Verivox am 27. Oktober 2026; sie entstand nach Angaben des Portals gemeinsam mit dem Statistiker Wolfgang Bischof von der Technischen Hochschule Augsburg. Verglichen werden die Preise neuer Policen zu Beginn der Wechselsaison mit denen des Vorjahres. Die Zahlen stammen vom Anbieter selbst und sind bei Verivox nachzulesen.
Wer sein Auto in Deutschland versichert, steht damit vor einer Entscheidung: Die Preise für Neukunden sind je nach Tarifsegment unterschiedlich gelaufen. Wer wechseln will, sollte die Fristen im eigenen Vertrag kennen.
Die Zahlen: Mittleres Segment +0,4 bis +3,1 Prozent
Verivox unterscheidet zwei Tarifsegmente: ein mittleres und ein günstiges. Im mittleren Segment sind die Preise für neue Verträge in allen drei Sparten gestiegen, im günstigen Segment gesunken. Die folgende Tabelle zeigt die Veränderung gegenüber dem Vorjahr.
| Neuverträge | Mittleres Segment | Günstiges Segment | Abstand (Punkte) |
|---|---|---|---|
| Haftpflicht | +3,1 % | −1,2 % | 4,3 |
| Teilkasko | +0,4 % | −1,0 % | 1,4 |
| Vollkasko | +1,6 % | −2,3 % | 3,9 |
Der Abstand zwischen beiden Segmenten ist bei der Haftpflicht mit 4,3 Prozentpunkten am größten. Zusammen ergibt sich nach Verivox für die drei Sparten im Mittel ein Plus von rund 2 Prozent, im günstigen Segment ein Minus von knapp 2 Prozent. Seit 2022 sind Kfz-Policen nach Verivox-Berechnung im Durchschnitt um mehr als 50 Prozent teurer geworden.
Verivox: Noch keine dauerhafte Wende
Das Portal selbst bremst Erwartungen auf dauerhaft sinkende Beiträge. Aljoscha Ziller, Geschäftsführer der Verivox Versicherungsvergleich GmbH, ordnet die Entwicklung so ein:
„Von einer dauerhaften Preiswende kann aber noch keine Rede sein“
Aljoscha Ziller, Geschäftsführer der Verivox Versicherungsvergleich GmbH
Als Grund nennt Ziller, dass sich Ersatzteile und Reparaturen weiter verteuern und ein Kostentreiber bleiben. Diese gestiegenen Kosten hatten nach Darstellung von Verivox die Preise seit 2022 getrieben. Zugleich blieben in diesem und im vergangenen Jahr schwere Unwetter in Deutschland weitgehend aus, was nach Verivox den Versicherern geholfen habe.
Rechenbeispiel: 900 Euro Vollkasko
Modellrechnung: Was die Prozentwerte in Euro bedeuten
- Annahme: Eine Vollkasko-Neuvertrags-Police kostete im Vorjahr 900 Euro im Jahr.
- Mittleres Segment (+1,6 %): 900 Euro × 1,016 = 914,40 Euro, also 14,40 Euro mehr.
- Günstiges Segment (−2,3 %): 900 Euro × 0,977 = 879,30 Euro, also 20,70 Euro weniger.
- Abstand der beiden Ergebnisse: 35,10 Euro im Jahr.
Rechenweg: Vorjahrespreis × (1 + Veränderung). Das Beispiel ist keine Angabe von Verivox, sondern eine Veranschaulichung.
Wichtig für die Einordnung: Die Prozentwerte sind Durchschnitte über viele Tarife. Der Preis einer einzelnen Police hängt vom Fahrzeug, vom Wohnort, vom Schadenfreiheitsrabatt und von der Selbstbeteiligung ab und kann deutlich von diesem Beispiel abweichen.
Was der Index nicht zeigt
Der Index erfasst nur neu abgeschlossene Policen. Bestandsverträge sind nicht enthalten; sie werden nach Verivox ebenfalls teurer. Wer seit Jahren beim selben Versicherer ist, kann den Preisrückgang im günstigen Segment also nicht einfach auf den eigenen Vertrag übertragen.
Hinzu kommen Punkte, die sich aus den zugänglichen Angaben nicht beantworten lassen: Wie viele Tarife und Musterfälle in den Index eingehen und wie genau Verivox das günstige und das mittlere Segment abgrenzt, ließ sich nicht entnehmen. Verivox ist ein Vergleichs- und Vermittlungsportal; die Analyse stammt vom Anbieter selbst. Eine unabhängige Gegenrechnung, etwa von Verbraucherzentralen oder Versicherern, lag NETZ-TRENDS bei Redaktionsschluss nicht vor.
Zu den neuen Typklassen für 2027 und dazu, was sie für Teil- und Vollkasko bedeuten, steht mehr in unserem Beitrag Teilkasko oder Vollkasko 2027.
Wechseln: Fristen und Checkliste
Der 30. November, in diesem Jahr ein Montag, galt früher als einheitlicher Stichtag für die Kündigung von Kfz-Verträgen in Deutschland zum Jahresende. Die Verbraucherzentrale weist darauf hin, dass viele Versicherer das geändert haben und deshalb die eigene Police maßgeblich ist. Die Kündigung muss laut Verbraucherzentrale innerhalb der Kündigungsfrist beim Versicherer ankommen und schriftlich erfolgen. Zugleich dürfen keine Lücken im Versicherungsschutz entstehen, wenn das Fahrzeug weiter genutzt wird.
Vor dem Wechsel prüfen
- Ablaufdatum und Kündigungsfrist in der eigenen Police nachlesen, nicht nur auf den 30. November verlassen.
- Beitrag, Selbstbeteiligung, Leistungsumfang und Werkstattbindung bei Alt- und Neuvertrag nebeneinanderlegen.
- Schadenfreiheitsklasse und Rabattschutz prüfen, bevor gekündigt wird.
- Die neue Deckung sichern, bevor die Kündigung wirksam wird.
- Bei einer Beitragserhöhung durch den Versicherer prüfen, ob ein Sonderkündigungsrecht besteht.
Dass die Verbraucherzentrale eine Beitragserhöhung als Anlass für eine Sonderkündigung nennt, steht auf ihrer Seite; eine feste Frist nennt sie dort nicht. Die Punkte der Liste sind Hinweise der Redaktion und keine individuelle Beratung. Wie offen Autofahrende für einen Wechsel sind, haben wir in diesem Beitrag zusammengefasst.
Häufige Fragen
Wie viel teurer sind neue Kfz-Verträge laut Verivox?
Im Mittel aus Haftpflicht, Teilkasko und Vollkasko rund 2 Prozent im Vergleich zum Vorjahr. Im günstigen Segment sanken die Preise für Neuverträge dagegen um knapp 2 Prozent.
Gilt das auch für meinen bestehenden Vertrag?
Nein, der Index erfasst nur neu abgeschlossene Policen. Bestandsverträge werden nach Verivox ebenfalls teurer.
Sinken die Kfz-Preise jetzt dauerhaft?
Verivox sieht das nicht: Von einer dauerhaften Preiswende könne noch keine Rede sein, weil Ersatzteile und Reparaturen teurer werden.
Bis wann muss ich kündigen?
Maßgeblich ist die Kündigungsfrist in der eigenen Police. Nach Angaben der Verbraucherzentrale war der 30. November früher einheitlich, viele Versicherer haben das geändert.
Haben Sie Ihre Kfz-Versicherung in diesem Jahr verglichen und tatsächlich einen günstigeren Tarif gefunden? Schreiben Sie uns Ihre Erfahrungen gerne in die Kommentare.
Quellen
- Verivox: Kfz-Versicherung nur noch zwei Prozent teurer als im Vorjahr, Analyse vom 27. Oktober 2026 (Darstellung des Anbieters)
- Verbraucherzentrale: Kfz-Versicherung – Pflicht für alle Halterinnen und Halter von Kraftfahrzeugen, abgerufen am 27. Oktober 2026
Recherchestand: 27. Oktober 2026. Die Zahlen des Index stammen ausschließlich von Verivox; eine unabhängige Überprüfung durch NETZ-TRENDS hat nicht stattgefunden.
Transparenz: KI-Unterstützung
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.