Vier Verfahren gehen zurück an das Oberlandesgericht Dresden – zugleich senkt der Bundesgerichtshof die Beweishürde für Betroffene
Das Wichtigste in Kürze
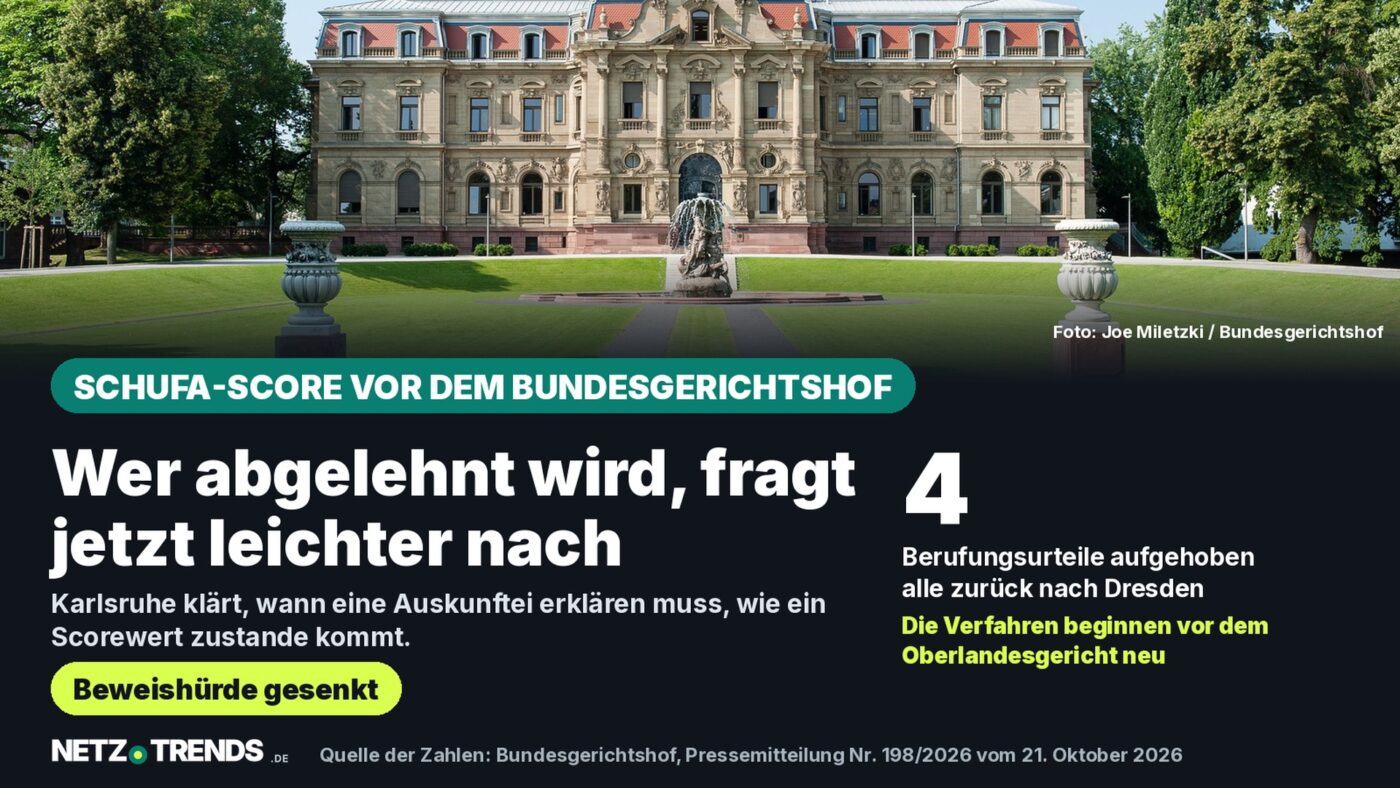
- Der deutsche Bundesgerichtshof hat am 21. Oktober 2026 vier Berufungsurteile des Oberlandesgerichts Dresden zu Schufa-Scorewerten aufgehoben (I ZR 227/25 bis I ZR 230/25).
- Eine Auskunft darüber, wie ein Score entsteht, setzt voraus, dass der übermittelte Wert eine Entscheidung über einen Vertrag maßgeblich getragen hat.
- Für diesen Nachweis gilt künftig eine tatsächliche Vermutung: Folgt auf die Score-Übermittlung zeitnah eine Absage, spricht das für einen maßgeblichen Einfluss.
Der Bundesgerichtshof hat vier Urteile zu Schufa-Scorewerten aufgehoben und die Verfahren zurückverwiesen. Erklären muss eine Auskunftei ihren Score nur dann, wenn er eine Vertragsentscheidung maßgeblich getragen hat.
Entschieden hat der I. Zivilsenat am Mittwoch in Karlsruhe. Geklagt hatten vier Privatpersonen, die wissen wollten, wie die Schufa ihre Scorewerte berechnet. Sie verlangten außerdem die Erstattung vorgerichtlicher Anwaltskosten.
Das Ergebnis fällt zweigeteilt aus. Die Auskunftei setzte sich in allen vier Revisionen durch, weil die bisherigen Feststellungen die Verurteilung nicht tragen. Zugleich erleichtert das Gericht Betroffenen den Weg zu einer Auskunft erheblich.
Vier Urteile aufgehoben, Sache zurückverwiesen
Die Schufa ist eine Wirtschaftsauskunftei. Sie bildet mit einem mathematisch-statistischen Verfahren Wahrscheinlichkeitswerte, die ihren Kunden das zu erwartende Zahlungsverhalten eines möglichen Vertragspartners einschätzen sollen.
Den vier Klagenden hatte das Unternehmen 2023 Schreiben geschickt. Darin standen die gespeicherten Daten und die Scorewerte, die in den zwölf Monaten davor auf Anfragen hin übermittelt worden waren – dargestellt in Tabellen mit Ratingstufen, Erfüllungswahrscheinlichkeiten, Datenarten und Ausfallrisiko.
Die Landgerichte Chemnitz, Leipzig und Görlitz wiesen die Auskunftsklagen ab. Das Oberlandesgericht Dresden gab ihnen am 7. Oktober 2025 teilweise statt und verurteilte die Schufa unter anderem dazu, die Gewichtung der Kriterien mit dem größten Einfluss offenzulegen. Das geht aus der Mitteilung des Bundesgerichtshofs hervor; diese Urteile sind nun aufgehoben.
Wann die Schufa den Score erklären muss
Der Auskunftsanspruch, um den gestritten wird, steht in Artikel 15 Absatz 1 Buchstabe h der europäischen Datenschutz-Grundverordnung. Er gibt Betroffenen ein Recht auf aussagekräftige Informationen über die Logik einer automatisierten Entscheidungsfindung.
Dieser Anspruch hängt an Artikel 22 Absatz 1 der Verordnung. Nach den Feststellungen des Gerichts erfüllt die Bildung eines Scorewerts die Merkmale eines Profilings im Sinn von Artikel 4 Nummer 4 der Datenschutz-Grundverordnung.
Entscheidend ist aber eine zweite Frage, die das Oberlandesgericht offengelassen hatte: ob die Klagenden durch die jeweilige Entscheidung erheblich beeinträchtigt worden sind. Dafür kommt es darauf an, ob ein Unternehmen, dem der Score übermittelt wird, maßgeblich von diesem Wert abhängig macht, ob es einen Vertrag schließt, durchführt oder beendet.
Die Beweishürde für Betroffene sinkt
Diesen Zusammenhang müssen die Klagenden darlegen und notfalls beweisen. Genau hier setzt der Teil der Entscheidung an, der für die Praxis am meisten wiegt.
„Mit Blick auf den unionsrechtlichen Effektivitätsgrundsatz sind daran jedoch keine zu hohen Anforderungen zu stellen.“
Bundesgerichtshof, Pressemitteilung Nummer 198/2026 vom 21. Oktober 2026
Abweichend von der Auffassung einiger anderer Oberlandesgerichte genügt nach dieser Entscheidung der Vortrag, dass die Schufa einen Scorewert an ein Unternehmen übermittelt hat und dass zeitnah eine nachteilige Entscheidung folgte. Ist das dargelegt und gegebenenfalls bewiesen, besteht eine tatsächliche Vermutung, dass die Entscheidung des Unternehmens maßgeblich auf den Scorewert zurückgeht.
Praktisch heißt das: Wer nach einer Bonitätsabfrage eine Absage für einen Ratenkauf, einen Kredit, einen Mobilfunkvertrag oder eine Wohnung erhält, muss den inneren Entscheidungsprozess des Unternehmens nach dieser Entscheidung nicht im Einzelnen aufklären. Der zeitliche Zusammenhang reicht als Ausgangspunkt.
Für die Schreiben aus dem Jahr 2023 hat das Gericht zugleich festgehalten: Besteht der Anspruch, wäre er mit diesen Schreiben nicht erfüllt. Wie weit die Auskunft dann reichen muss, ist noch nicht abschließend geklärt.
Die vier Verfahren im Überblick
| Aktenzeichen BGH | Landgericht | Urteil Landgericht | Urteil OLG Dresden |
|---|---|---|---|
| I ZR 227/25 | Chemnitz, 1 O 1454/23 | 08.01.2025 | 07.10.2025 |
| I ZR 228/25 | Leipzig, 07 O 2599/23 | 29.05.2024 | 07.10.2025 |
| I ZR 229/25 | Görlitz, 1 O 100/24 | 25.09.2024 | 07.10.2025 |
| I ZR 230/25 | Görlitz, 1 O 261/24 | 11.04.2025 | 07.10.2025 |
Alle vier Verfahren stammen aus Sachsen. Das Oberlandesgericht Dresden hat die Berufungen am selben Tag entschieden, der Bundesgerichtshof nun ebenfalls.
Der Vorlauf aus Luxemburg von 2023
Die Frage, ob das Scoring einer Auskunftei eine automatisierte Entscheidung im Einzelfall ist, beschäftigt die Gerichte seit Jahren. Der Gerichtshof der Europäischen Union entschied dazu am 7. Dezember 2023 in der Rechtssache C-634/21, vorgelegt vom Verwaltungsgericht Wiesbaden.
Die Karlsruher Entscheidung führt diese Linie für die deutsche Praxis weiter. Sie beantwortet nicht, wie ein Score berechnet wird – sie regelt, unter welchen Bedingungen überhaupt ein Anspruch auf diese Erklärung entsteht.
Was Betroffene jetzt prüfen können
Nach einer Absage: vier Schritte
- Datum festhalten, an dem die Absage kam, und den Vorgang benennen – Kredit, Ratenkauf, Mobilfunkvertrag oder Wohnung.
- Beim Unternehmen erfragen, ob eine Bonitätsauskunft eingeholt wurde und wann.
- Die Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung bei der Auskunftei anfordern und die übermittelten Scorewerte mit dem Datum der Absage abgleichen.
- Gespeicherte Einträge auf Fehler prüfen und falsche Angaben zur Berichtigung melden.
Diese Schritte sind kein Selbstzweck. Sie bilden genau den zeitlichen Zusammenhang ab, auf den das Gericht die Vermutung stützt – Score-Übermittlung hier, nachteilige Entscheidung dort. Fehlerhafte Einträge sind ein eigenes Thema: Wie schnell eine falsche Forderung in einer Auskunftei landet, zeigt der Fall eines Falsch-Inkassos über 745 Euro nach einem Identitätsdiebstahl.
Wie es in Dresden weitergeht
Die Verfahren liegen wieder beim Oberlandesgericht Dresden. Es muss nun feststellen, ob der Anspruch dem Grunde nach besteht, und erst danach über die Reichweite des jeweiligen Auskunftsanspruchs entscheiden.
Die Klagenden dürfen ihre Anträge dabei nachbessern. Der Senat hatte beanstandet, dass die Reichweite der Auskunft in den Berufungsurteilen nicht in allen Punkten rechtsfehlerfrei bestimmt war.
Einen Termin für die neue Verhandlung nennt die Mitteilung des Bundesgerichtshofs nicht. Wer heute eine Auskunft verlangt, stützt sich deshalb auf die Maßstäbe aus Karlsruhe, nicht auf ein rechtskräftiges Ergebnis aus Dresden. Was Kosten und Konditionen im Alltag ausmachen, zeigt auch der amtliche Kontenvergleich der BaFin mit 6.582 Zahlungskonten.
Häufige Fragen
Muss die Schufa jetzt jedem ihren Score erklären?
Nein. Der Anspruch aus Artikel 15 Absatz 1 Buchstabe h der Datenschutz-Grundverordnung setzt voraus, dass ein übermittelter Scorewert eine Entscheidung über einen Vertrag maßgeblich getragen hat und die betroffene Person dadurch erheblich beeinträchtigt wurde.
Was genau hat der Bundesgerichtshof entschieden?
Er hat vier Berufungsurteile des Oberlandesgerichts Dresden vom 7. Oktober 2025 aufgehoben und die Sachen zurückverwiesen. Die bisherigen Feststellungen trugen die Verurteilung der Schufa nicht.
Was ändert sich beim Nachweis?
Wer darlegt, dass ein Scorewert an ein Unternehmen übermittelt wurde und zeitnah eine nachteilige Entscheidung folgte, dem kommt eine tatsächliche Vermutung zugute, dass die Entscheidung maßgeblich auf diesem Wert beruht.
Reichen die Schufa-Schreiben von 2023 als Auskunft aus?
Nach der Entscheidung wäre die Verpflichtung mit diesen Schreiben nicht erfüllt, falls der Anspruch besteht. Ob er besteht, muss das Oberlandesgericht Dresden erst feststellen.
Ihre Erfahrung: Haben Sie nach einer Bonitätsabfrage schon einmal eine Absage erhalten und nachgefragt, welcher Wert dahinterstand? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Bundesgerichtshof: Pressemitteilung Nummer 198/2026 „Bundesgerichtshof entscheidet über Auskunftspflicht der SCHUFA zu Scorewerten“ vom 21. Oktober 2026, abgerufen am 21. Oktober 2026.
- Gerichtshof der Europäischen Union: Urteil vom 7. Dezember 2023, Rechtssache C-634/21, abgerufen am 21. Oktober 2026.
- Bundesgerichtshof: Pressefotos und Nutzungsbedingungen, abgerufen am 21. Oktober 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.