Der amtliche Kontenvergleich zeigt, warum die Monatsgebühr allein wenig über die tatsächlichen Kosten eines Girokontos aussagt.
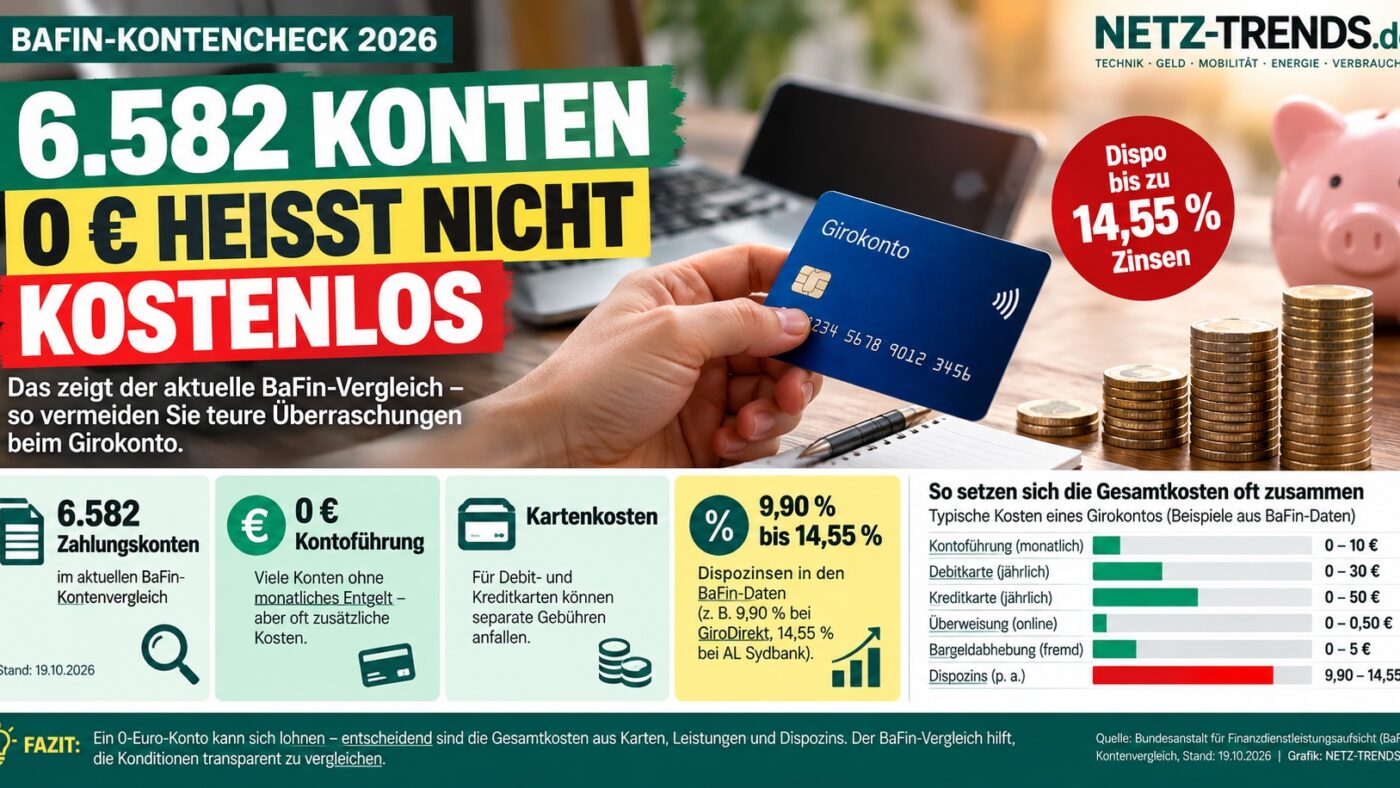
- Der BaFin-Kontenvergleich umfasst am 19. Oktober 2026 insgesamt 6.582 in Deutschland angebotene Giro- und Basiskonten.
- 0,00 Euro monatliche Kontoführung bedeutet laut BaFin nicht automatisch, dass ein Konto kostenlos ist.
- Debit- und Kreditkarten, Bargeldservices und andere Zahlungsdienste können zusätzliche Entgelte verursachen.
- Auch der Dispozins gehört in den Vergleich: Bei einzelnen 0-Euro-Konten liegen die ausgewiesenen Zinssätze deutlich auseinander.
6.582 Zahlungskonten stehen aktuell im amtlichen BaFin-Vergleich. Wer nur auf „0 Euro Kontoführung“ schaut, kann trotzdem zusätzliche Kosten übersehen.
Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) hat ihren Kontenvergleich mit Stand 19. Oktober 2026 aktualisiert. Das Portal erfasst Giro- und Basiskonten, die in Deutschland angeboten werden, und stellt zentrale Konditionen nach einem einheitlichen Schema gegenüber.
Für Verbraucher ist das besonders interessant, weil der Vergleich nicht bei der monatlichen Grundgebühr endet. Er zeigt unter anderem, ob Debit- oder Kreditkarten im Entgelt enthalten sind, welchen Dispozins ein Anbieter meldet, ob Habenzinsen vorgesehen sind und ob das Konto online geführt werden kann.
6.582 Konten im BaFin-Vergleich
Der Datenbestand weist am 19. Oktober 2026 genau 6.582 von 6.582 Zahlungskonten aus. Die BaFin bezeichnet das Angebot als kostenfrei und neutral; Empfehlungen für bestimmte Konten gibt die Behörde ausdrücklich nicht.
Erfasst werden Girokonten und Basiskonten. Geschäfts- und Tagesgeldkonten gehören nicht zum Vergleich. Die Erstübersicht arbeitet mit sechs Kriterien: monatliches Kontoführungsentgelt, Debitkarte, Kreditkarte, Dispozins, Habenzins und Online-Konto.
In der Detailansicht stehen weitere von den Anbietern gemeldete Angaben zur Verfügung. Nach Angaben der BaFin können Nutzer Konten auswählen und jeweils bis zu drei Angebote direkt nebeneinander darstellen.
„Ein Konto mit einem monatlichen Entgelt von ‚0,00 Euro‘ ist also nicht immer kostenlos.“
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), amtlicher Kontenvergleich
0 Euro heißt nicht automatisch kostenlos
Die entscheidende Warnung steht direkt im amtlichen Vergleich: Das monatliche Entgelt umfasst je nach Kontomodell unterschiedliche Leistungen. Zusätzliche Gebühren können hinzukommen. Die Null bei der Kontoführung ist deshalb nur ein Bestandteil der Gesamtkosten.
Das lässt sich bereits an den sichtbaren Datensätzen nachvollziehen. Beim GiroDirekt der 1822direkt weist die BaFin 0,00 Euro monatliche Kontoführung aus; die Debitkarte ist enthalten, für eine Kreditkarte wird dagegen ein zusätzliches Entgelt ausgewiesen. Der gemeldete Dispozins beträgt 9,90 Prozent pro Jahr. Der Datensatz selbst wurde zuletzt am 25. März 2026 aktualisiert.
Ein anderes Beispiel ist das im BaFin-Portal geführte Private Banking Konto der AL Sydbank A/S. Auch dort stehen 0,00 Euro monatliche Kontoführung, eine enthaltene Debitkarte und ein zusätzliches Entgelt für die Kreditkarte. Der ausgewiesene Dispozins beträgt 14,55 Prozent pro Jahr; der Datensatz trägt den Aktualisierungsstand 10. Juni 2026.
Diese Beispiele sind keine Rangliste und keine Empfehlung. Sie zeigen lediglich, weshalb ein Vergleich nur der monatlichen Grundgebühr zu kurz greift.
Dispozins kann den Unterschied machen
Wer sein Girokonto gelegentlich überzieht, sollte den Dispozins ausdrücklich mitprüfen. Die BaFin beschreibt den Dispositionskredit als vereinbarte Möglichkeit, das Konto auch ohne ausreichendes Guthaben bis zu einer festgelegten Höhe zu belasten. Dafür ist in der Regel ein Zinssatz zu zahlen.
1.000 Euro dauerhafte Kontoüberziehung für ein Jahr würden bei 9,90 Prozent rechnerisch 99 Euro Zinsen ergeben. Bei 14,55 Prozent wären es 145,50 Euro. Unterschied: 46,50 Euro pro Jahr. Die Rechnung vereinfacht bewusst und unterstellt einen konstanten Überziehungsbetrag und unveränderte Zinssätze.
Die Modellrechnung macht sichtbar, warum der Dispozins bei regelmäßigem Überziehen finanziell stärker ins Gewicht fallen kann als einige Euro Kontoführungsgebühr. Tatsächliche Kosten hängen von Höhe und Dauer der Inanspruchnahme sowie den jeweils geltenden Konditionen ab.
Wichtig ist zudem der Aktualitätsstand einzelner Kontodatensätze. Der Gesamtbestand wurde am 19. Oktober 2026 aktualisiert, einzelne Angebote tragen jedoch jeweils eigene Aktualisierungsdaten. Vor einem Vertragsabschluss sollten Verbraucher deshalb die endgültigen Konditionen beim jeweiligen Anbieter kontrollieren.
Vier Punkte vor dem Kontowechsel prüfen
- Grundpreis: Wie hoch ist das monatliche Kontoführungsentgelt und an welche Bedingungen ist es geknüpft?
- Karten: Sind Debit- und Kreditkarte enthalten oder fallen zusätzliche Entgelte an?
- Nutzung: Was kosten Bargeldeinzahlungen, Abhebungen, Überweisungen oder andere regelmäßig benötigte Zahlungsdienste?
- Dispo: Welcher Zinssatz gilt, wenn das Konto überzogen wird?
Der amtliche Vergleich ist damit vor allem ein Werkzeug zur Vorauswahl. Die BaFin weist selbst darauf hin, dass Konditionen an Kundengruppen, monatlichen Geldeingang oder das konkrete Nutzungsverhalten gekoppelt sein können. Einzelheiten sind deshalb beim Kontoanbieter zu prüfen.
Praktisch ist die Exportfunktion: Suchergebnisse können laut BaFin als PDF oder CSV gespeichert werden. Der Direktvergleich ermöglicht zudem, Detailinformationen ausgewählter Konten nebeneinander zu betrachten.
Häufige Fragen
Wie viele Konten enthält der BaFin-Vergleich?
Am 19. Oktober 2026 weist der Kontenvergleich 6.582 Zahlungskonten aus, die in Deutschland angeboten werden.
Ist ein Girokonto mit 0 Euro Kontoführung kostenlos?
Nicht zwingend. Die BaFin weist ausdrücklich darauf hin, dass zusätzliche Entgelte entstehen können, etwa für Leistungen, die nicht im monatlichen Kontoführungsentgelt enthalten sind.
Gibt die BaFin eine Empfehlung für das beste Konto?
Nein. Der Vergleich ist nach Angaben der BaFin neutral und kostenfrei; die Behörde gibt keine Empfehlung für einzelne Konten.
Welche Konten werden verglichen?
Der BaFin-Vergleich umfasst Giro- und Basiskonten. Geschäfts- und Tagesgeldkonten sind nicht Bestandteil des Portals.
Quellen
- BaFin-Kontenvergleich – aktueller Datenbestand, abgerufen am 19.10.2026.
- BaFin: Gut zu wissen – Funktionsweise und Kriterien, abgerufen am 19.10.2026.
- BaFin: Direktvergleich von Zahlungskonten, abgerufen am 19.10.2026.
Deine Erfahrung: Welche Kostenposition ist für Dich beim Girokonto entscheidend – Grundgebühr, Kartenkosten oder Dispozins? Schreib es in die Kommentare.
Transparenzhinweis: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und redaktionell erstellt. Zahlen und Kernaussagen wurden anhand der genannten Primärquellen geprüft. Der Beitrag enthält keine individuelle Finanzberatung.