Kindergeld 267 Euro, Arbeitnehmer-Pauschbetrag 1.430 Euro: Was der Regierungsentwurf für Haushalte in Deutschland ändern soll
Das Wichtigste in Kürze
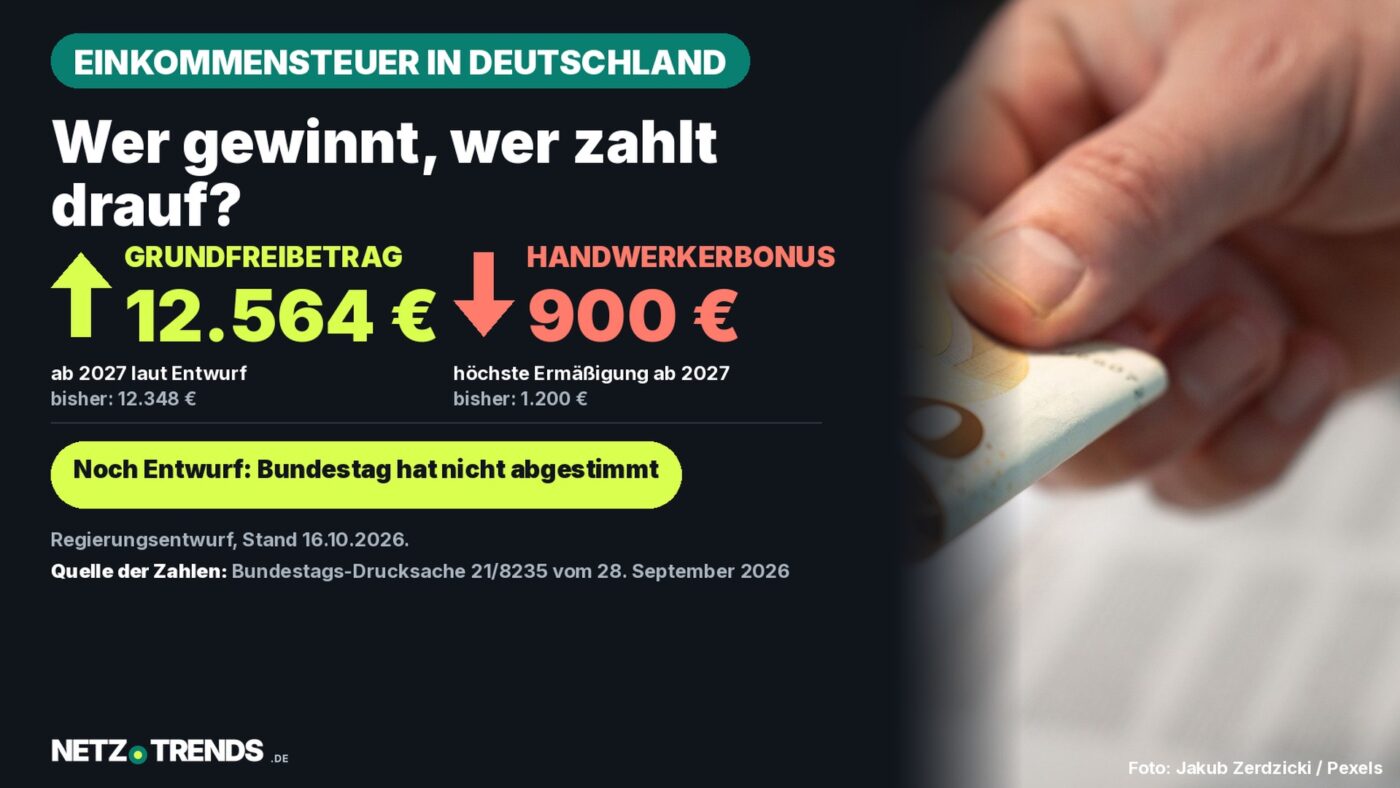
- Nach dem Gesetzentwurf der Bundesregierung steigt der Grundfreibetrag 2027 um 216 auf 12.564 Euro und 2028 auf 12.900 Euro; das Kindergeld wird zum 1. Januar 2027 von 259 auf 267 Euro je Kind und Monat angehoben.
- Teil der Gegenfinanzierung ist der Handwerkerbonus: Er soll auf 15 statt 20 Prozent sinken, höchstens 900 statt 1.200 Euro. Nach eigener Berechnung fällt die Steuerermäßigung dadurch um bis zu 300 Euro im Jahr niedriger aus.
- Beschlossen ist nichts: Der Bundestag in Berlin hat den Entwurf am 8. Oktober 2026 in erster Lesung beraten und an den Finanzausschuss überwiesen.
Die deutsche Bundesregierung will mit dem Einkommensteuerreformgesetz 2027 Freibeträge und Kindergeld anheben und die Entlastung teilweise bei hohen Einkommen und beim Handwerkerbonus gegenfinanzieren. Grundlage ist die Bundestags-Drucksache 21/8235 vom 28. September 2026. Der Bundestag hat den Entwurf am 8. Oktober 2026 nach einer einstündigen Aussprache dem Finanzausschuss überwiesen. Dieser Überblick stellt die Zahlen aus dem Entwurf zusammen, rechnet zwei Beispiele nach und benennt, was bislang offen ist. Alle Angaben beruhen auf den unten genannten amtlichen Quellen, Stand: 16. Oktober 2026; Änderungen im Gesetzgebungsverfahren sind möglich.
Die Eckwerte im Entwurf: 2027 und 2028
Die Änderungen kommen in zwei Stufen. Die meisten Werte gelten nach dem Entwurf ab dem 1. Januar 2027, der höhere Grundfreibetrag von 12.900 Euro, das Kindergeld von 272 Euro und der höhere Kinderfreibetrag folgen zum 1. Januar 2028.
| Größe | bisher | ab 2027 | ab 2028 |
|---|---|---|---|
| Grundfreibetrag (Euro im Jahr) | 12.348 | 12.564 | 12.900 |
| Kindergeld je Kind (Euro im Monat) | 259 | 267 | 272 |
| Kinderfreibetrag je Elternteil (Euro) | 3.414 | 3.564 | 3.654 |
| Arbeitnehmer-Pauschbetrag (Euro) | 1.230 | 1.430 | k. A. |
Der Grundfreibetrag ist der Teil des Einkommens, auf den keine Einkommensteuer anfällt. Er steigt nach dem Entwurf 2027 um 216 Euro und 2028 um weitere 336 Euro, insgesamt also um 552 Euro gegenüber dem bisherigen Wert. Für den Kinderfreibetrag nennt der Entwurf je Elternteil 3.564 Euro (2027) und 3.654 Euro (2028); zusammen mit dem unveränderten Freibetrag für Betreuung, Erziehung und Ausbildung von 1.464 Euro je Elternteil ergibt das nach eigener Rechnung 10.056 Euro (2027) beziehungsweise 10.236 Euro (2028) je Kind für beide Eltern. Beim Kindergeld sind es 8 Euro mehr im Monat ab 2027, also 96 Euro im Jahr je Kind, und ab 2028 insgesamt 13 Euro mehr als bisher, also 156 Euro im Jahr.
Einordnung: Freibetrag ist nicht gleich Ersparnis
Ein höherer Grundfreibetrag senkt die Steuer nicht um den vollen Betrag. Er verschiebt den Einstieg in die Steuerpflicht; die Ersparnis ergibt sich erst aus dem Steuersatz, der auf die zusätzlichen 216 Euro entfiele. Eine pauschale Euro-Ersparnis je Haushalt nennen die gesichteten Auszüge des Entwurfs nicht. Die Bundesregierung selbst rechnet ein Beispiel vor: Eine Familie mit zwei Kindern und 60.000 Euro zu versteuerndem Einkommen soll nach ihrer Darstellung ab 2028 mehr als 600 Euro im Jahr sparen.
Beim Tarif sieht der Entwurf für 2027 einen Satz von 42 Prozent ab 70.601 Euro zu versteuerndem Einkommen vor. Für die sogenannte Reichensteuer gelten 45 Prozent ab 250.000 Euro und 47 Prozent ab 280.000 Euro. Laut Entwurfsbegründung wird die Schwelle für den 45-Prozent-Satz damit von 277.826 auf 250.000 Euro vorgezogen. Sie betrifft nur Einkommen ab 250.000 Euro und ist ein Teil der Gegenfinanzierung.
Handwerkerbonus: Wer ab 2027 weniger zurückbekommt
Für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen kann man bisher auf Antrag 20 Prozent der Aufwendungen von der Einkommensteuer abziehen, höchstens 1.200 Euro im Jahr. Nach § 35a Absatz 3 und 5 des Einkommensteuergesetzes in der abgerufenen Fassung (seit 1. Januar 2025) zählen dabei nur die Arbeitskosten, nicht das Material, und die Zahlung muss unbar auf das Konto des Betriebs erfolgen. Der Entwurf senkt den Satz auf 15 Prozent und den Höchstbetrag auf 900 Euro, anwendbar ab dem Veranlagungszeitraum 2027. Die Tabelle zeigt nach eigener Berechnung, was das bei verschiedenen Arbeitskosten bedeutet.
| Arbeitskosten im Jahr | bisher (20 %, max. 1.200 €) | ab 2027 (15 %, max. 900 €) | Unterschied |
|---|---|---|---|
| 1.000 € | 200 € | 150 € | −50 € |
| 3.000 € | 600 € | 450 € | −150 € |
| 6.000 € | 1.200 € | 900 € | −300 € |
| 8.000 € | 1.200 € | 900 € | −300 € |
Die Grenze von 6.000 Euro Arbeitskosten bleibt damit gleich, weil 20 Prozent von 6.000 Euro ebenso 1.200 Euro ergeben wie 15 Prozent von 6.000 Euro 900 Euro. Der größte Einbruch liegt bei 300 Euro im Jahr.
Praxishinweis: Rechnungen um den Jahreswechsel
Der Entwurf knüpft die neuen Sätze an den Veranlagungszeitraum 2027. Ob für eine Rechnung das Jahr der Zahlung oder das Jahr der Leistung entscheidend ist, geht aus dem gesichteten Entwurfsauszug nicht hervor; bei Arbeiten, die zum Jahreswechsel bezahlt werden, lohnt die Nachfrage beim Finanzamt oder in der Steuerberatung. Noch gilt außerdem das bisherige Recht, denn das Gesetz ist nicht verabschiedet.
Wer die Entlastung bezahlt
Der Entwurf beziffert die Steuermindereinnahmen nach Gegenfinanzierung auf 4.515 Millionen Euro im Kassenjahr 2027 und 6.020 Millionen Euro im Kassenjahr 2028; zusammen sind das nach eigener Addition gut 10,5 Milliarden Euro in zwei Jahren. Für die Sozialversicherungen kommen laut Begründung grob geschätzt rund 300 Millionen Euro Mindereinnahmen im Jahr hinzu. Als Gegenfinanzierung nennt der Entwurf unter anderem die Reichensteuer-Schwellen und die Kürzung des Handwerkerbonus. Weitere Änderungen im Entwurf betreffen die Pauschsteuer für Minijobs, die ab 1. Januar 2027 von 2 auf 5 Prozent steigt, und die steuerfreien Zuschläge: Für Sonn- und Feiertagsarbeit zählt künftig ein Grundlohn von bis zu 75 statt 50 Euro je Stunde, für Nachtarbeit bleibt es bei 50 Euro.
Das Bild ist damit gemischt: Höhere Freibeträge und höheres Kindergeld stehen einem niedrigeren Handwerkerbonus und höheren Steuersätzen für sehr hohe Einkommen gegenüber.
Was die Fraktionen im Bundestag sagen
In der ersten Lesung am 8. Oktober verteidigte Bundesfinanzminister Lars Klingbeil (SPD) die Reform: Sie setze „im Rahmen des Möglichen die richtigen Schwerpunkte“, kleine und mittlere Einkommen würden entlastet, die Gegenfinanzierung komme über sehr hohe Einkommen. Fritz Güntzler (CDU/CSU) sprach von einer Entlastung für 36 Millionen Steuerpflichtige und sagte, die Union hätte einen vollständigen Ausgleich der kalten Progression bevorzugt. Auch Parsa Marvi (SPD) begrüßte höhere Freibeträge und Kindergeld, hielt die Reform ohne seriöse Gegenfinanzierung aber nicht für umsetzbar.
Die Opposition kritisierte den Entwurf aus gegensätzlichen Richtungen. Kay Gottschalk (AfD) bezeichnete ihn als verdeckte Steuererhöhung, weil die Entlastung die kalte Progression nicht ausgleiche. Sascha Müller (Grüne) hält die Pläne für zu kleinteilig und kritisierte, dass die Kinderfreibeträge Hocheinkommen stärker begünstigten und die Kindergelderhöhung die Schere nicht schließe. Doris Achelwilm (Linke) hält die Entlastung von zehn Milliarden Euro für zu gering. Die Grünen haben dazu einen eigenen Antrag zum Kindergeld eingebracht, der ebenfalls im Finanzausschuss liegt.
Was offen bleibt
Ein Zeitplan für die abschließende Abstimmung steht in den gesichteten Unterlagen nicht. Federführend berät der Finanzausschuss; ob und welche Änderungen die Koalition vornimmt, ist offen, ebenso, ob die Kürzung beim Handwerkerbonus Bestand hat. Wer im Alltag mit den Zahlen plant, sollte deshalb mit den bisher geltenden Werten rechnen und die Neuregelung erst nach der Verabschiedung einpreisen. Zur Kindergeld-Seite des Themas hat NETZ-TRENDS zuletzt über die Frühstartrente berichtet, zu den Belastungen bei Sozialabgaben über den erwarteten GKV-Zusatzbeitrag 2027.
Wie bewerten Sie die Mischung aus Entlastung und Kürzungen: Spüren Sie die Änderungen im Alltag, etwa bei Handwerkerrechnungen oder Kindergeld? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Deutscher Bundestag: Gesetzentwurf der Bundesregierung, Entwurf eines Einkommensteuerreformgesetzes 2027, Drucksache 21/8235, 28. September 2026, abgerufen am 16. Oktober 2026
- Deutscher Bundestag: Textarchiv, erste Lesung zur Einkommensteuerreform, 8. Oktober 2026, abgerufen am 16. Oktober 2026
- Bundesregierung: Kabinettsbeschluss Einkommensteuerreform 2027, 2. September 2026, abgerufen am 16. Oktober 2026
- Einkommensteuergesetz: § 35a Haushaltsnahe Beschäftigungsverhältnisse, Dienstleistungen und Handwerkerleistungen (Fassung seit 1. Januar 2025), abgerufen am 16. Oktober 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.