Auf 10.000 Euro sind das 42 statt 140 Euro im Jahr – Stand 7. September, vor dem EZB-Zinsschritt vom 16. September
Das Wichtigste in Kürze
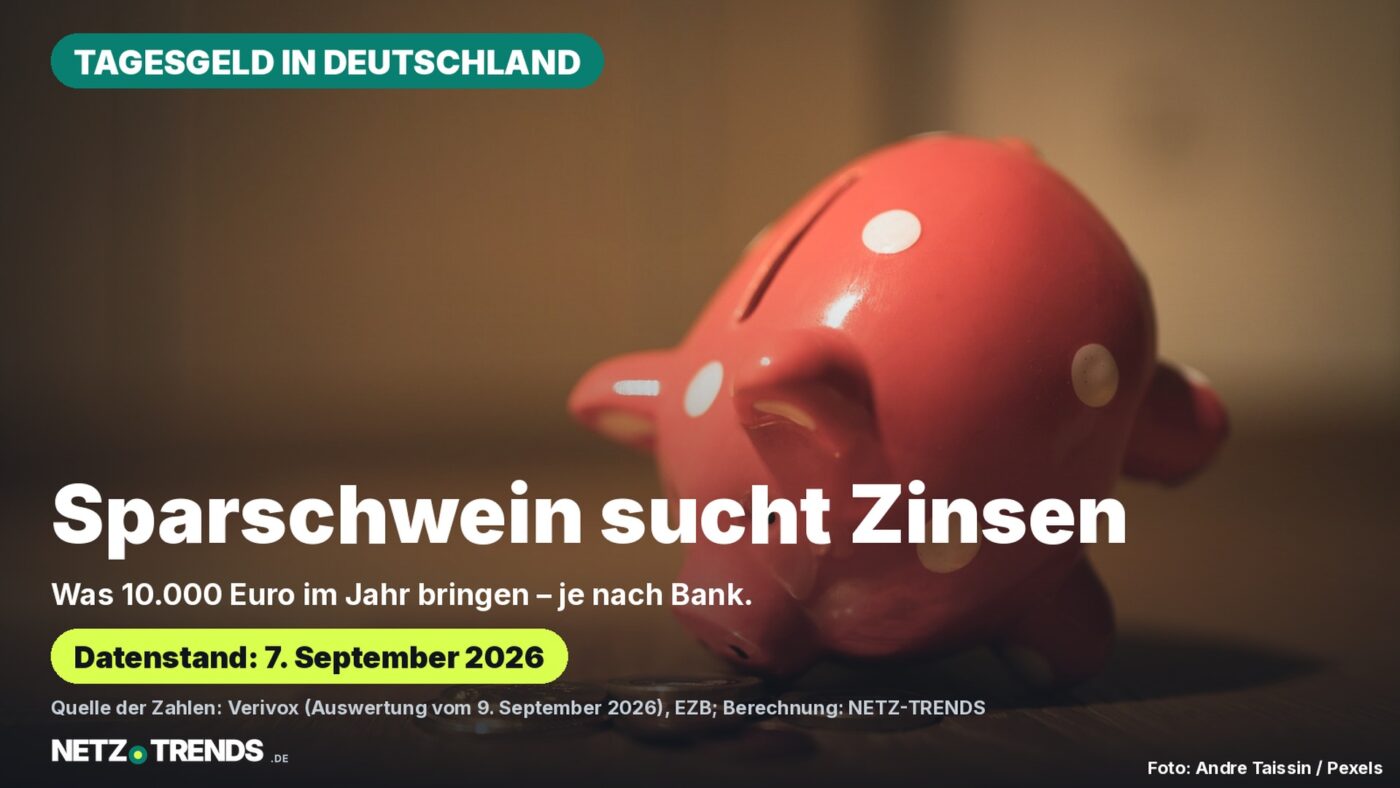
- Nach der Verivox-Auswertung vom 9. September (Datenstand 7. September) zahlen Sparkassen auf Tagesgeld im Schnitt 0,42 Prozent, bundesweit angebotene Konten für Bestandskundschaft 1,4 Prozent. Auf 10.000 Euro sind das 42 gegenüber 140 Euro Zinsen vor Steuern in zwölf Monaten.
- Die Europäische Zentralbank (EZB) hat ihren Einlagensatz am 10. September von 2,25 auf 2,50 Prozent angehoben, wirksam ab 16. September. Die Verivox-Daten stammen aus der Zeit davor.
- Die nächste Zinsentscheidung des EZB-Rats fällt am 29. Oktober. Ob und wie schnell Banken in Deutschland höhere Zinsen weitergeben, zeigen erst neue Auswertungen.
Wer sein Geld auf dem Tagesgeldkonto parkt, profitiert von der Zinswende nicht automatisch. Das Vergleichsportal Verivox hat für Anfang September mehr als 800 Banken und Sparkassen ausgewertet und kommt auf große Unterschiede: Während bundesweit angebotene Tagesgeldkonten Bestandskundschaft im Durchschnitt 1,4 Prozent bringen, liegen die Sparkassen im Schnitt bei 0,42 Prozent. Dieser Beitrag rechnet nach, was das auf 10.000 Euro bedeutet, und ordnet ein, was der Zinsschritt der EZB vom September an dieser Lage ändern kann.
Auf 10.000 Euro bringen Sparkassen laut Verivox 98 Euro weniger als der bundesweite Schnitt
Grundlage ist die Verivox-Auswertung vom 9. September 2026, die auf Daten vom 7. September beruht. Verivox nennt für Bestandskundschaft folgende Durchschnittswerte: Bundesweit angebotene Tagesgeldkonten kommen auf 1,4 Prozent, örtliche Sparkassen auf 0,42 Prozent und regionale Genossenschaftsbanken auf 0,48 Prozent. Beim Festgeld mit zwei Jahren Laufzeit liegt der Schnitt bei 2,55 Prozent. Die folgende Tabelle rechnet diese Zinssätze auf 10.000 Euro um.
| Angebot (Durchschnitt, Stand 7. September 2026) | Zins | Zinsen auf 10.000 € in 12 Monaten |
|---|---|---|
| Tagesgeld bei örtlichen Sparkassen | 0,42 % | 42 € |
| Tagesgeld bei regionalen Genossenschaftsbanken | 0,48 % | 48 € |
| Tagesgeld, bundesweit angeboten | 1,40 % | 140 € |
| Höchster Bestandskundenzins bei Banken aus Deutschland | 2,60 % | 260 € |
| Festgeld, zwei Jahre Laufzeit | 2,55 % | 255 € |
Zwischen dem Datenstand 20. Juli und dem 7. September hat sich bei den Sparkassen wenig bewegt: Verivox nannte im Juli 0,41 Prozent im Schnitt, im September 0,42 Prozent. Der bundesweite Durchschnitt stieg laut Verivox von 1,33 Prozent im Juni auf 1,4 Prozent. Verivox-Geschäftsführer Oliver Maier zieht daraus den Schluss, dass die Zinsrally an der Mehrheit der treuen Bestandskundschaft bislang vorbeiläuft, und rät allen, die nicht oft wechseln wollen, auf attraktive Bestandskundenzinsen zu achten.
Die höchsten Bestandskundenzinsen bei Banken aus Deutschland nennt Verivox mit 2,6 Prozent (Scalable Capital) und 2,5 Prozent (Ascory Bank). Das ist eine Angabe des Portals, keine Empfehlung dieser Redaktion.
Was der EZB-Zinsschritt ändert – und was sich daraus nicht ablesen lässt
Der EZB-Rat hat am 10. September die drei Leitzinsen um 0,25 Prozentpunkte angehoben. Seit dem 16. September gilt für die Einlagefazilität ein Satz von 2,50 Prozent, für die Hauptrefinanzierungsgeschäfte 2,65 Prozent und für die Spitzenrefinanzierungsfazilität 2,90 Prozent. Laut dem am 8. Oktober veröffentlichten Sitzungsprotokoll stieg die Inflation im Euroraum im August auf 3,3 Prozent, nach 2,9 Prozent im Juli; die Mitglieder des EZB-Rats erwarten, dass sie für längere Zeit deutlich über dem Zielwert bleibt. Hintergrund zur Teuerung in Deutschland finden Sie in unserem Beitrag zur Inflationsrate im September.
Dass höhere Leitzinsen bei Sparenden ankommen, ist keine Selbstverständlichkeit. Nach dem Zinsschritt im Juni hatten laut Verivox mit Datenstand 20. Juli nur 17 Prozent der untersuchten Banken ihre Tagesgeldzinsen angehoben, 138 von 823 Instituten, im Schnitt um 0,18 Prozentpunkte. Wie viele Institute nach dem Septemberschritt nachgezogen haben, lässt sich aus den hier genutzten Daten nicht ablesen, weil die Verivox-Werte vom 7. September stammen, also vor dem Wirksamwerden am 16. September.
Einen Anhaltspunkt für den Euroraum liefert die Zinsstatistik der EZB für August (veröffentlicht am 1. Oktober): Im Durchschnitt zahlten Banken im Euroraum privaten Haushalten für täglich fällige Einlagen 0,29 Prozent, für Einlagen mit vereinbarter Laufzeit 2,18 Prozent. Auf der anderen Seite der Bilanz liegt der Durchschnittszins für Konsumentenkredite bei 7,92 Prozent, wie wir berichtet haben. Es handelt sich um Euroraum-Durchschnitte, nicht um Werte für Deutschland allein, und auch sie stammen aus der Zeit vor dem 16. September.
Rechenbeispiel: Zins gegen Teuerung
Bei 0,42 Prozent bringen 10.000 Euro in zwölf Monaten 42 Euro. Eine Teuerung von 3,3 Prozent, dem EZB-Wert für den Euroraum im August, entspräche auf 10.000 Euro rechnerisch 330 Euro. Das ist ein Gedankenspiel mit Durchschnittswerten: Die persönliche Teuerung kann davon abweichen, und die Zinsen sind noch nicht versteuert.
Aktionszinsen bis 4,25 Prozent sind befristet
Deutlich höher als die Bestandskundenzinsen liegen laut Verivox die Aktionszinsen für Neukundschaft. Das Portal nennt für den Datenstand 7. September 4,25 Prozent bei Revolut für bis zu vier Monate, verbunden mit einem Girokonto mit regelmäßigen Kartenzahlungen und begrenzt auf 25.000 Euro. Die Renault Bank bietet demnach 4,1 Prozent für vier Monate, Chase 4 Prozent für vier Monate und die Ayvens Bank 4 Prozent für drei Monate. Wer 10.000 Euro vier Monate lang zu 4,25 Prozent anlegt, erhält rechnerisch rund 142 Euro, ungefähr so viel wie zwölf Monate zum bundesweiten Durchschnitt von 1,4 Prozent. Danach entfällt der Aktionszins; wie hoch der reguläre Zins dann ist, geht aus den Verivox-Angaben nicht hervor.
Was Sparende vor einem Wechsel prüfen können
- Gilt der genannte Zins auch für Bestandskundschaft oder nur für Neukundschaft?
- Ist der Zins befristet, und wie hoch ist er danach?
- Ist er an Bedingungen geknüpft, etwa ein Girokonto oder regelmäßige Kartenzahlungen?
- Gibt es einen Höchstbetrag, bis zu dem der Zins gezahlt wird?
Die Zahlen in diesem Beitrag stammen von Anfang September. Aktuelle Konditionen stehen bei den Instituten und in Vergleichsportalen. Dieser Beitrag ist keine Anlageberatung.
Nächste Zinsentscheidung am 29. Oktober
Der EZB-Rat tagt laut Sitzungskalender der EZB am 28. und 29. Oktober, die Pressekonferenz findet am zweiten Tag statt. Eine Festlegung auf einen bestimmten Zinspfad gibt es laut Sitzungsprotokoll nicht: Der Rat will weiter von Sitzung zu Sitzung nach Datenlage entscheiden. Ob Sparkassen und Genossenschaftsbanken ihre Tagesgeldzinsen anheben, ist damit offen. Eine Stellungnahme von Sparkassen oder Verbänden zur Verivox-Auswertung lag der Redaktion bei Redaktionsschluss nicht vor. Die genannten Durchschnitte fassen viele Institute zusammen; einzelne Sparkassen können davon deutlich abweichen.
Wie hoch ist der Zins auf Ihrem Tagesgeldkonto, und haben Sie ihn nach den Leitzinserhöhungen angepasst bekommen? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Verivox: Tagesgeld: Harter Wettbewerb um Sparer, Auswertung vom 9. September 2026 (Datenstand 7. September 2026)
- Verivox: Nach Leitzinsanhebung: Höhere Tagesgeldzinsen nur bei jeder sechsten Bank, Auswertung vom 23. Juli 2026 (Datenstand 20. Juli 2026)
- EZB: Monetary policy decisions, Pressemitteilung vom 10. September 2026
- EZB: Account of the monetary policy meeting of 9–10 September 2026, veröffentlicht am 8. Oktober 2026
- EZB: MFI-Zinsstatistik für den Euroraum: August 2026, veröffentlicht am 1. Oktober 2026
- EZB: Sitzungskalender des EZB-Rats, abgerufen am 15. Oktober 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.