Das Wichtigste in Kürze
- Der österreichische Nationalrat hat am 23. September 2026 die Reform der zweiten Säule der Altersvorsorge beschlossen. Für Donnerstagmittag war dazu eine Pressekonferenz von Regierung, Parlament und Branche im APA-Pressezentrum in Wien angekündigt.
- Kern der Novelle ist die Vorsorge-Veranlagungsgemeinschaft: Wer sie wählt, lässt seine Abfertigung NEU nach Darstellung der VBV-Gruppe „ohne Kapitalgarantie“ veranlagen. Die klassische Variante mit gesetzlicher Garantie bleibt daneben bestehen.
- Der ÖGB bewertet den Beschluss „grundsätzlich positiv“, warnt aber: „Beschäftigte müssen klar darüber informiert werden, dass bei einem Verzicht auf Garantien auch Verluste möglich sind.“ Es geht um die zweite Säule der Altersvorsorge, deren Vermögen die Finanzmarktaufsicht zum Ende des zweiten Quartals 2026 mit 57,1 Milliarden Euro beziffert.
In Österreich hat der Nationalrat am Mittwoch, dem 23. September 2026, eine Reform der betrieblichen Altersvorsorge beschlossen. Für Donnerstag, 12 Uhr, war dazu eine Pressekonferenz im APA-Pressezentrum in Wien angesetzt, angekündigt waren die österreichische Finanzstaatssekretärin Barbara Eibinger-Miedl (ÖVP), der Obmann des Sozialausschusses im Nationalrat, Josef Muchitsch (SPÖ), der NEOS-Kapitalmarktsprecher Christoph Pramhofer und Andreas Zakostelsky, Obmann des Fachverbands der Pensions- und Vorsorgekassen. In der Einladung zu diesem Termin ist von „der größten Reform der betrieblichen Altersvorsorge“ die Rede – eine Einschätzung der Veranstalter, nicht der Redaktion.
Für Beschäftigte in Deutschland und der Schweiz ändert sich dadurch nichts: Die Novelle gilt ausschließlich in Österreich. Dort betrifft sie alle, für deren Dienstverhältnis eine betriebliche Vorsorgekasse Beiträge verwaltet.
Was die Abfertigung NEU heute ist – und was sich daran ändert
Die Abfertigung NEU ist kein Sparbuch und keine Versicherung, sondern ein gesetzlich vorgeschriebenes Vorsorgekonto. Nach den Angaben der österreichischen Finanzmarktaufsicht (FMA) muss „jeder Arbeitgeber 1,53 Prozent des monatlichen Entgelts seiner Arbeitnehmer“ an eine betriebliche Vorsorgekasse überweisen. Acht solcher Kassen gibt es nach Angaben der Aufsicht derzeit in Österreich. Für das dort verwaltete Geld schreibt das Gesetz bislang eine Kapitalgarantie vor.
Genau an diesem Punkt setzt die Novelle an. Neben die bisherige Veranlagung tritt die sogenannte Vorsorge-Veranlagungsgemeinschaft, abgekürzt VVG. Die VBV-Gruppe, nach eigenen Angaben Marktführerin bei der Abfertigung NEU, beschreibt sie in ihrer Aussendung vom Donnerstag so: Sie eröffne „höhere langfristige Ertragschancen“, dafür bleibe das Geld „grundsätzlich länger gebunden“ und werde „ohne Kapitalgarantie veranlagt“. Die klassische Abfertigung NEU mit gesetzlicher Kapitalgarantie bleibe daneben weiterhin vorhanden.
Im Begutachtungsentwurf, der dem Gesetz zugrunde liegt, steht der Mechanismus nüchterner. Für die neue Veranlagungsgemeinschaft heißt es dort, „die Kapitalgarantie (§ 24 Abs. 1), die Zinsgarantie (§ 24 Abs. 2) sowie die Garantierücklage (§ 20 Abs. 2 bis 4) kommen nicht zur Anwendung“. Der Entwurf ging am 8. Mai 2026 in Begutachtung und ist beim österreichischen Parlament als Ministerialentwurf 103/ME dokumentiert.
Die zweite Säule in Österreich – kurz erklärt
Die erste Säule ist die gesetzliche Pension aus der Sozialversicherung. Die zweite Säule ist die betriebliche Vorsorge und besteht in Österreich aus zwei getrennten Systemen: den Pensionskassen, in die Betriebe freiwillig für ihre Belegschaft einzahlen, und den betrieblichen Vorsorgekassen, in die Betriebe nach den Angaben der FMA verpflichtend 1,53 Prozent des monatlichen Entgelts einzahlen (Abfertigung NEU). Die dritte Säule ist die private Vorsorge. Die Novelle vom 23. September 2026 verbindet die beiden Systeme der zweiten Säule miteinander.
Ab 2028 soll die Pensionskasse allen offenstehen
Der zweite große Punkt der Reform betrifft die Pensionskassen. Bislang hängt der Zugang am Arbeitgeber: Wer in einem Betrieb ohne Pensionskassenvertrag arbeitet, hat keinen. Künftig soll ein Standardprodukt der Pensionskassen es ermöglichen, das Guthaben aus der Abfertigung NEU freiwillig in eine lebenslange Zusatzpension zu übertragen – nach Darstellung der VBV auch dann, wenn der Arbeitgeber kein eigenes Angebot hat.
„Diese Reform ist ein wichtiger erster Schritt zu einer Zusatzpension für alle“, wird Andreas Zakostelsky, Generaldirektor der VBV-Gruppe, in der Aussendung zitiert. „Sie öffnet den Zugang zur Pensionskasse auch für Menschen, deren Arbeitgeber bisher keine entsprechende Lösung anbietet.“ Wirksam werden diese Möglichkeiten nach Angaben des Unternehmens ab 2028.
Parallel dazu öffnet sich ein dritter Weg. Der Verband der Versicherungsunternehmen Österreichs (VVO) teilte am Donnerstag mit, mit der Reform werde „die Übertragung der Abfertigungsgelder in Lebensversicherungen ermöglicht“. Erfolge die Übertragung als Einmalerlag, falle keine Versicherungssteuer an. „Die Novelle eröffnet Erwerbstätigen neue Wahlmöglichkeiten in der betrieblichen Altersvorsorge und dabei spielt auch die Lebensversicherung eine zentrale Rolle“, sagt VVO-Generalsekretär Christian Eltner in der Mitteilung des Verbands.
Was sich ändert und ab wann
| Neuerung | Was sie bedeutet | Wirksam ab |
|---|---|---|
| Vorsorge-Veranlagungsgemeinschaft (VVG) | Abfertigungsbeiträge werden ohne Kapitalgarantie veranlagt, das Geld bleibt länger gebunden | 2028 |
| Standardprodukt der Pensionskassen | Übertragung des Abfertigungsguthabens in eine lebenslange Zusatzpension, auch ohne Angebot des Arbeitgebers | 2028 |
| Übertragung in eine Lebensversicherung | Einmalerlag aus der Abfertigung NEU, laut VVO ohne Versicherungssteuer | k. A. |
| Zusammenführung der Vorsorgekonten | Ruhende Guthaben aus früheren Dienstverhältnissen werden gebündelt, die Verwaltungskosten sollen sinken | k. A. |
| Klassische Abfertigung NEU | Bleibt mit gesetzlicher Kapitalgarantie und den bisherigen Auszahlungswegen als Standardoption bestehen | unverändert |
Um welche Summen es geht
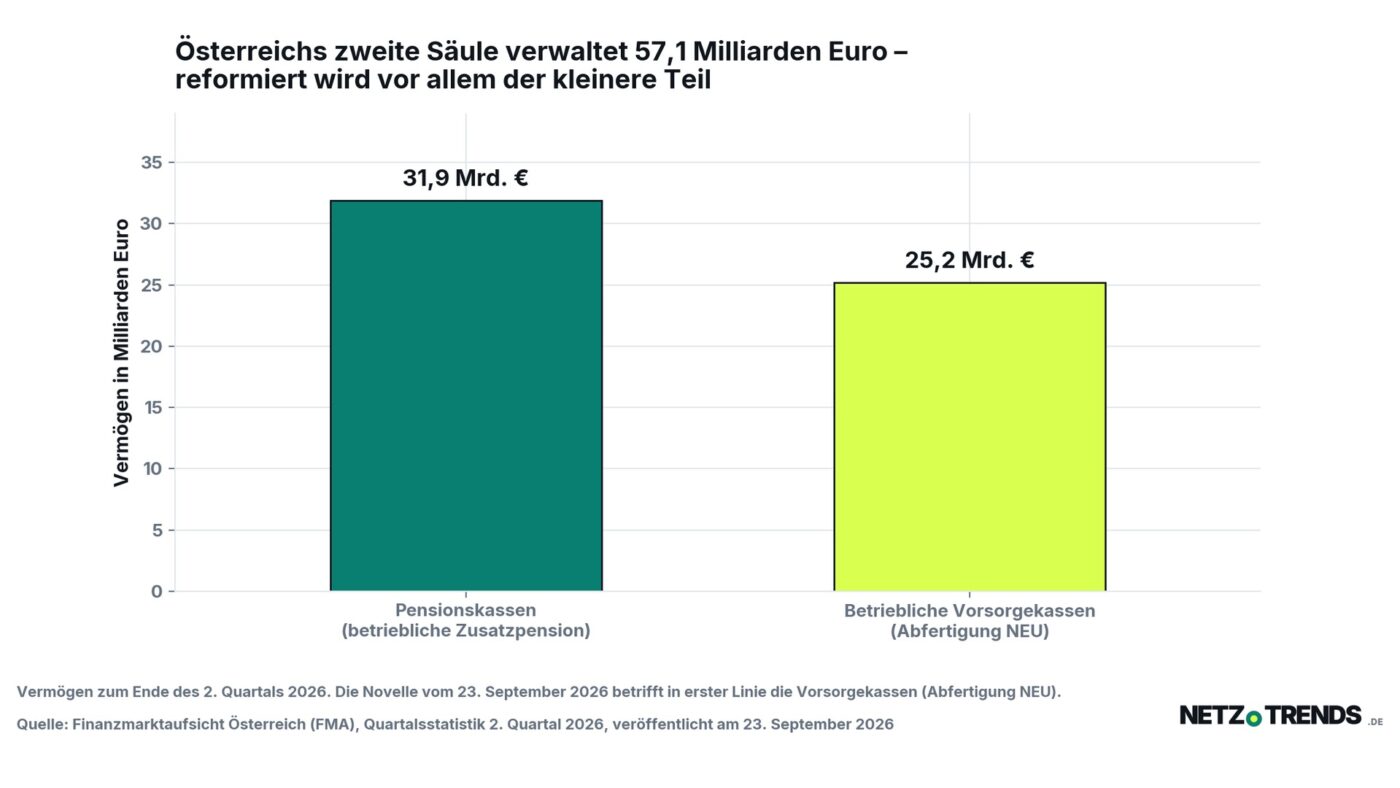
Wie groß der Bereich ist, den die Reform verändert, zeigt die Quartalsstatistik der FMA, die einen Tag vor dem Beschluss erschien. Nach der Auswertung der Aufsichtsbehörde verwalteten Österreichs Pensionskassen zum Ende des zweiten Quartals 2026 ein Vermögen von 31,9 Milliarden Euro, die betrieblichen Vorsorgekassen 25,2 Milliarden Euro – zusammen 57,1 Milliarden Euro. Bei den Pensionskassen legte das Vermögen im Quartal um 5,9 Prozent zu, bei den Vorsorgekassen um 5,7 Prozent.
Die Aufsicht zählt für die Pensionskassen rund 1,148 Millionen Anwartschafts- und Leistungsberechtigte, davon 163.917 Personen, die bereits eine Pension beziehen. In den Vorsorgekassen liegen nach derselben Statistik 11,53 Millionen Anwartschaften. Dass diese Zahl die der Erwerbstätigen um ein Vielfaches übersteigt, hat einen einfachen Grund: Jedes Dienstverhältnis begründet eine eigene Anwartschaft. Genau darauf zielt die im Gesetz vorgesehene Zusammenführung der Konten, die der ÖGB in seiner Aussendung ausdrücklich begrüßt. Eine Pensionskassenanwartschaft hat dagegen nach Angaben der FMA nur etwa ein Viertel der Beschäftigten.
Der ÖGB stimmt grundsätzlich zu – und markiert die Grenze
Der Österreichische Gewerkschaftsbund bewertete den Beschluss am Donnerstag „grundsätzlich positiv“, setzte aber einen deutlichen Vorbehalt. „Dass künftig alle Beschäftigten die Möglichkeit erhalten, Ansprüche aus der Abfertigung NEU in eine Pensionskasse zu übertragen, ist ein sinnvoller Schritt“, sagt ÖGB-Pensionsexpertin Anja Hafenscher in der Aussendung der Gewerkschaft. „Entscheidend ist, dass diese Entscheidung freiwillig bleibt und auf verständlicher, unabhängiger Information beruht.“
Kritisch sieht der ÖGB das Veranlagungsmodell ohne Garantie. „Höhere Ertragschancen bedeuten immer auch ein höheres Risiko. Beschäftigte müssen klar darüber informiert werden, dass bei einem Verzicht auf Garantien auch Verluste möglich sind“, so Hafenscher. Und weiter: „Eine verlässliche Alterssicherung muss jedoch auf einer starken gesetzlichen Pension beruhen und darf nicht von Entwicklungen auf den Finanzmärkten abhängen.“
Einordnung: Die Entscheidung wandert zum Einzelnen
Die Novelle nimmt niemandem eine Garantie weg. Sie verschiebt aber, wer über sie entscheidet. Bisher war die Kapitalgarantie in der Abfertigung NEU eine Eigenschaft des Systems – sie galt, ohne dass jemand etwas tun musste. Künftig ist sie eine Option, die man behält oder abwählt. Wer abwählt, trägt das Marktrisiko selbst; wer nichts tut, bleibt abgesichert. Ob das für die Betroffenen eine Verbesserung ist, entscheidet sich deshalb nicht am Gesetzestext, sondern an der Qualität der Information, die vor dieser Wahl steht. Genau darauf zielt die Forderung des ÖGB nach verständlicher, unabhängiger Information.
Was offen bleibt
Drei Punkte beantworten die Aussendungen vom Donnerstag nicht. Erstens nennt keine von ihnen eine Zahl dazu, wie hoch die Verwaltungskosten künftig höchstens sein dürfen; der Entwurf verweist für das Pensionskassen-Standardprodukt auf Höchstkostensätze, die die FMA festlegt. Zweitens bleibt offen, wer die unabhängige Information leistet, die der ÖGB verlangt – die Vorsorgekassen sind nach dem Begutachtungsentwurf zugleich die Stellen, die die neue Veranlagungsgemeinschaft einrichten müssen. Drittens ist aus den Mitteilungen nicht ersichtlich, ab wann die Übertragung in eine Lebensversicherung und die Zusammenführung der Konten praktisch möglich sein werden; genannt wird durchgängig nur das Jahr 2028 für die neuen Produkte.
Auch die Abstimmungsverhältnisse im Nationalrat gehen aus den Aussendungen nicht hervor. Im Vorbericht des österreichischen Parlaments zur Sitzung vom 23. September stand das Vorhaben gemeinsam mit dem Gesetzespaket zum Arbeiten im Alter auf der Tagesordnung.
Wie es weitergeht
Mit dem Beschluss des Nationalrats ist das Gesetzgebungsverfahren in Österreich noch nicht abgeschlossen: Gesetzesbeschlüsse des Nationalrats gehen in der Regel anschließend an den Bundesrat, danach folgt die Kundmachung im österreichischen Bundesgesetzblatt. Bis dahin bleibt für Beschäftigte alles beim Alten – die Beiträge fließen weiter mit 1,53 Prozent in die Vorsorgekasse, und die Kapitalgarantie gilt unverändert.
Wer in Österreich arbeitet, wird die Wahl erst dann treffen müssen, wenn die neuen Produkte tatsächlich angeboten werden. Bis dahin lohnt ein Blick auf den eigenen Kontoauszug der Vorsorgekasse: Wie viele Konten aus früheren Dienstverhältnissen gibt es, bei welchen Kassen liegen sie, und wie hoch sind die Verwaltungskosten je Konto? Das sind die Zahlen, gegen die sich jedes neue Angebot ab 2028 rechnen lassen muss.
Über andere Entscheidungen, die österreichische Haushalte in diesen Wochen unmittelbar betreffen, hat NETZ-TRENDS zuletzt bei der Spritpreisbremse ab 1. Oktober 2026 berichtet; wie sich europäische Vorgaben im Handel in Deutschland und Österreich auswirken, zeigt der Beitrag zum EU-Gewährleistungslabel ab 27. September 2026.
Würden Sie Ihre Abfertigung NEU ohne Kapitalgarantie anlegen lassen, wenn dafür die Ertragschancen steigen – oder bleiben Sie bei der garantierten Variante? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Finanzmarktaufsicht Österreich (FMA): FMA-Statistik: Pensionskassen und Vorsorgekassen steigern Vermögen im 2. Quartal auf insgesamt 57,1 Mrd. Euro, 23. September 2026
- Finanzmarktaufsicht Österreich (FMA): Betriebliche Vorsorgekasse – Informationen zur „Abfertigung neu“, abgerufen am 24. September 2026
- VBV-Betriebliche Altersvorsorge AG: Pressemitteilung vom 24. September 2026, 10:20 Uhr
- Verband der Versicherungsunternehmen Österreichs (VVO): Pressemitteilung vom 24. September 2026, 12:04 Uhr
- Österreichischer Gewerkschaftsbund (ÖGB): Pressemitteilung vom 24. September 2026, 12:26 Uhr
- Fachverband der Pensions- und Vorsorgekassen: Einladung zur Pressekonferenz am 24. September 2026
- Parlament Österreich: Ministerialentwurf 103/ME (XXVIII. GP) – Änderung des Betrieblichen Mitarbeiter- und Selbständigenvorsorgegesetzes, des Pensionskassengesetzes und weiterer Gesetze
- Rechtsinformationssystem des Bundes (RIS): Begutachtungsentwurf samt Erläuterungen
- Parlament Österreich / APA-OTS: TOP im Nationalrat am 23. September 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.