Das Wichtigste in Kürze
- Haushalte in Deutschland zahlten im Juli 2026 im Schnitt 9,32 Prozent für revolvierende Kredite und Kontoüberziehungen. In Österreich waren es bei derselben Währung und demselben Leitzins 4,82 Prozent, im Euroraum insgesamt 7,62 Prozent.
- Für täglich fällige Guthaben – Giro- und Tagesgeldkonten – bekamen deutsche Haushalte im selben Monat 0,50 Prozent. Zwischen beiden Sätzen liegen 8,82 Prozentpunkte.
- Ein durchgehend um 1.000 Euro überzogenes Konto kostet bei 9,32 Prozent rechnerisch 93,20 Euro Zinsen im Jahr, bei 4,82 Prozent 48,20 Euro. Der EZB-Einlagesatz liegt seit dem 16. September 2026 bei 2,50 Prozent.
Wer in Deutschland sein Girokonto überzieht, zahlt dafür mehr als der Durchschnitt im Euroraum – und deutlich mehr als in Österreich oder den Niederlanden. Nach der Zinsstatistik der Europäischen Zentralbank lag der Effektivzins für revolvierende Kredite und Überziehungen an private Haushalte in Deutschland im Juli 2026 bei 9,32 Prozent. Es ist der jüngste verfügbare Monatswert; die EZB weist ihn als vorläufig aus. Die deutschen Werte meldet die Deutsche Bundesbank; sie führt dieselbe Erhebung als MFI-Zinsstatistik und weist dort darauf hin, dass sie „seit Januar 2003 nach einheitlicher Methode in den Ländern des Euroraums erhoben“ wird.
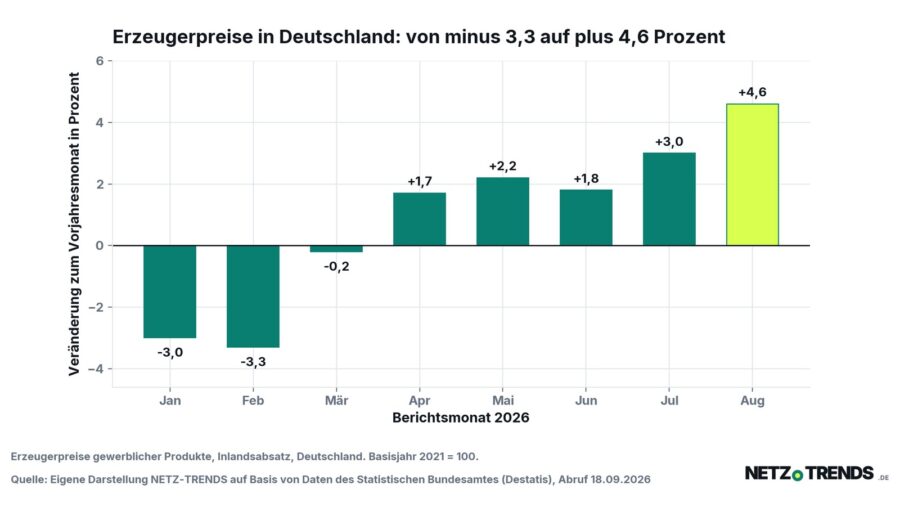
Im selben Monat und für dieselbe Kreditart weist die Statistik für Österreich 4,82 Prozent aus, für die Niederlande 4,34 Prozent, für Italien 4,97 Prozent und für den Euroraum insgesamt 7,62 Prozent. Der Vergleich ist deshalb bemerkenswert, weil die Geldpolitik für alle diese Länder dieselbe ist: Der EZB-Einlagesatz, an dem sich die Refinanzierung der Banken ausrichtet, gilt im gesamten Euroraum. Er liegt seit dem 16. September 2026 bei 2,50 Prozent, nachdem der EZB-Rat ihn in diesem Jahr zweimal angehoben hat – NETZ-TRENDS hat über den jüngsten Beschluss vom 10. September berichtet. Der Preisdruck in Deutschland ist weiter messbar: Die Erzeugerpreise lagen im August 2026 um 4,6 Prozent über dem Vorjahreswert.
Was die Statistik misst – und was nicht
Die Zahl beschreibt nicht ausschließlich den klassischen Dispositionskredit. Die EZB fasst in dieser Position mehrere kurzfristige, jederzeit abrufbare Kreditformen zusammen. Das ist bei jedem Ländervergleich mitzudenken, weil die Produktlandschaft nicht überall gleich aussieht.
Was in der Position „revolvierende Kredite und Überziehungskredite“ steckt
Die EZB erfasst darin nach ihrer eigenen Reihenbeschreibung revolvierende Kredite, Überziehungen des laufenden Kontos sowie echte und unechte Kreditkartenkredite an private Haushalte und private Organisationen ohne Erwerbszweck. In Deutschland ist der Dispositionskredit der bekannteste dieser Fälle. Wie stark die einzelnen Bestandteile in den einzelnen Ländern ins Gewicht fallen, weist die Statistik nicht gesondert aus.
Angegeben ist der annualisierte vereinbarte Jahreszinssatz im Neugeschäft, in Prozent pro Jahr. Erhoben wird nach Angaben der Deutschen Bundesbank seit Januar 2003 nach einheitlicher Methode in allen Ländern des Euroraums – die Sätze sind also methodisch vergleichbar, die zugrunde liegenden Produkte nicht zwingend in jedem Detail.
9,32 Prozent für das Minus, 0,50 Prozent für das Plus
Die zweite Hälfte der Rechnung steht in derselben Statistik. Für täglich fällige Einlagen privater Haushalte – also Guthaben auf Giro- und Tagesgeldkonten – weist die EZB für Deutschland im Juli 2026 0,50 Prozent aus. Zwischen dem Satz für das überzogene und dem Satz für das gefüllte Konto liegen damit 8,82 Prozentpunkte.
Der Abstand zur Geldpolitik ist ebenfalls messbar. Im Juli 2026 lag der EZB-Einlagesatz bei 2,25 Prozent; der Überziehungszins lag also 7,07 Prozentpunkte darüber, der Guthabenzins 1,75 Prozentpunkte darunter.
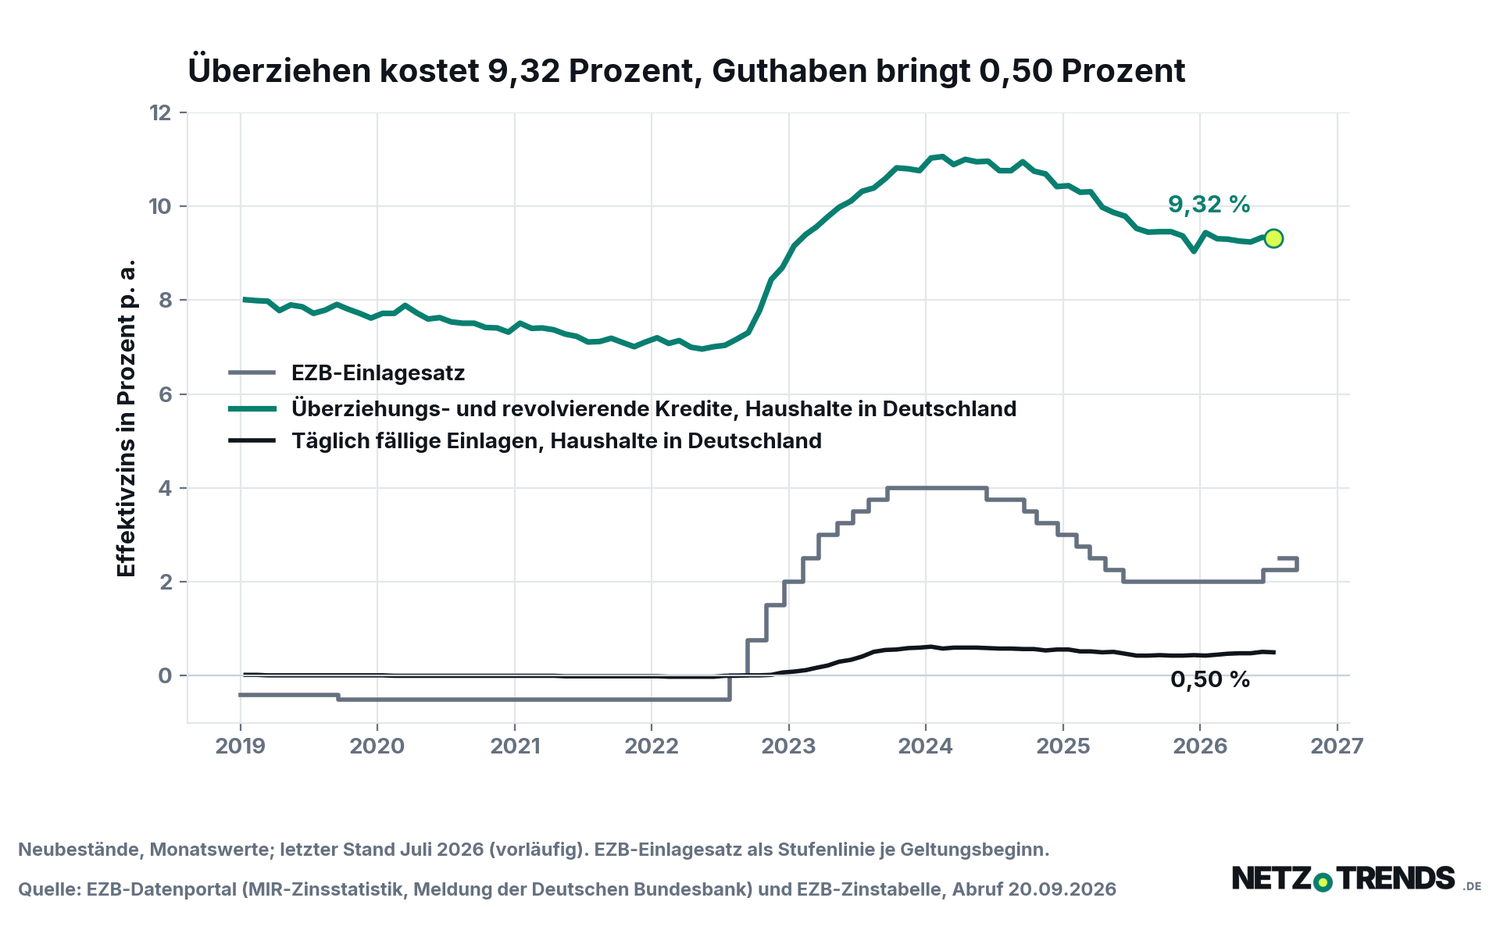
Die Zeitreihe zeigt zweierlei. Erstens ist der Überziehungszins den Leitzinsen durchaus gefolgt: Vom höchsten Wert der bei der EZB ab Januar 2019 verfügbaren Reihe – 11,06 Prozent im Februar 2024 – ging er bis Dezember 2025 auf 9,04 Prozent zurück, während der EZB-Einlagesatz von 4,00 auf 2,00 Prozent sank. Zweitens setzt diese Bewegung auf einem hohen Sockel auf: Im Juni 2022, als der Einlagesatz noch bei minus 0,50 Prozent lag, verlangten die meldenden Institute in Deutschland bereits 7,01 Prozent.
Auf der Einlagenseite fiel die Bewegung dagegen klein aus. In den acht Monaten, in denen der EZB-Einlagesatz bei 4,00 Prozent lag (Oktober 2023 bis Mai 2024), bekamen Haushalte in Deutschland für täglich fällige Guthaben im Mittel 0,59 Prozent. In den elf Monaten mit einem Einlagesatz von 2,00 Prozent (Juli 2025 bis Mai 2026) waren es 0,45 Prozent. Zwischen beiden Zeiträumen halbierte sich der Leitzins, der Guthabenzins ging um 0,14 Prozentpunkte zurück – er lag allerdings schon vorher niedrig.
Im Euroraum liegt Deutschland über dem Durchschnitt
Unter den 21 Ländern des Euroraums, für die die EZB diesen Wert für Juli 2026 ausweist, nimmt Deutschland mit 9,32 Prozent den neunthöchsten Platz ein. Der Abstand zum Mittel des Euroraums beträgt 1,70 Prozentpunkte, der Abstand zu Österreich 4,50 Prozentpunkte.
| Land | Überziehung und revolvierender Kredit | Abstand zum Euroraum |
|---|---|---|
| Estland | 17,95 % | +10,33 Pp. |
| Portugal | 11,72 % | +4,10 Pp. |
| Griechenland | 10,39 % | +2,77 Pp. |
| Deutschland | 9,32 % | +1,70 Pp. |
| Spanien | 9,26 % | +1,64 Pp. |
| Euroraum insgesamt | 7,62 % | – |
| Frankreich | 7,05 % | −0,57 Pp. |
| Italien | 4,97 % | −2,65 Pp. |
| Österreich | 4,82 % | −2,80 Pp. |
| Niederlande | 4,34 % | −3,28 Pp. |
| Kroatien | 4,06 % | −3,56 Pp. |
Was das für ein Konto im Minus bedeutet
Prozentwerte sagen wenig über den Alltag. Die Umrechnung auf ein Konto, das dauerhaft im Minus steht, macht den Unterschied greifbar.
Rechenbeispiel: 1.000 Euro, ein Jahr lang im Minus
- Deutschland, 9,32 Prozent: rund 93,20 Euro Zinsen im Jahr
- Österreich, 4,82 Prozent: rund 48,20 Euro Zinsen im Jahr
- Differenz: rund 45 Euro im Jahr für denselben Betrag
Vereinfachte Jahresrechnung ohne Zinseszins und ohne Kontoführungsentgelte, eigene Berechnung auf Basis der EZB-Sätze für Juli 2026. Der tatsächliche Satz steht im Preis- und Leistungsverzeichnis des jeweiligen Instituts und weicht nach oben wie nach unten ab. Für geduldete Überziehungen über den eingeräumten Rahmen hinaus kann ein anderer Satz gelten; der Verbraucherzentrale Bundesverband (vzbv) in Berlin verlangt in einem Positionspapier ausdrücklich eine Angleichung beider Sätze.
Im Schnitt ist der Ratenkredit billiger als das Minus auf dem Konto
In derselben Statistik steht ein Wert, der für Betroffene unmittelbar einzuordnen ist: Konsumentenkredite im Neugeschäft kosteten Haushalte in Deutschland im Juli 2026 im Mittel 8,23 Prozent, Wohnungsbaukredite 3,93 Prozent. Der Konsumentenkredit lag damit 1,09 Prozentpunkte unter dem Satz für die Kontoüberziehung, und er hat üblicherweise eine feste Laufzeit und eine feste Rate.
Nach diesen Durchschnittssätzen wäre die Ablösung eines dauerhaften Minus durch einen Ratenkredit rechnerisch günstiger. Sie setzt allerdings voraus, dass die Bank den Kredit gewährt, und der wieder freie Verfügungsrahmen auf dem Konto bleibt bestehen. Eine Empfehlung für einen bestimmten Anbieter oder ein bestimmtes Produkt ist das ausdrücklich nicht: Die Sätze der Statistik sind Durchschnitte über alle meldenden Institute, im Einzelfall entscheiden Bonität und Konditionen des jeweiligen Hauses.
Die Verbraucherseite fordert engere Regeln
Der vzbv hat in einem 2023 veröffentlichten Positionspapier „Gefahren des Dispositionskredites begrenzen“ mehrere Änderungen verlangt: ein Verbot von Zinseszinsen auf Überziehungen, eine Angleichung des Zinssatzes für geduldete Überziehungen an den Satz des eingeräumten Dispositionskredits, eine Bemessung des Kreditrahmens am frei verfügbaren Einkommen mit Rückführung binnen zwölf Monaten, eine jährliche Ausweisung der angefallenen Zinskosten sowie einen verlässlichen Zugang zur Schuldnerberatung.
Auf die Beratungspflicht nach Paragraf 504a des deutschen Bürgerlichen Gesetzbuchs geht das Papier ebenfalls ein. Nach Darstellung des Verbands kam ein Gutachten im Auftrag der deutschen Bundesregierung zu dem Ergebnis, dass diese Pflicht Menschen in finanziellen Schwierigkeiten wenig hilft, weil Institute den Kredit auch kündigen können, statt zu beraten. Bei einer anderen Informationspflicht ging die Entwicklung in Deutschland zuletzt in die andere Richtung: Über Beitragserhöhungen müssen die Krankenkassen seit dem 30. Juli nicht mehr gesondert informieren.
Was die Zahlen offenlassen
Drei offene Punkte
- Die Statistik erfasst Sätze, keine Begründungen. Warum der Abstand zwischen Deutschland und Österreich 4,50 Prozentpunkte beträgt, lässt sich aus den Daten nicht ablesen – Kosten, Ausfallrisiken, Produktzuschnitt und Wettbewerb werden dort nicht ausgewiesen.
- Die Produkte sind nicht überall identisch. Die Erhebungsmethode ist harmonisiert, die Zusammensetzung der Position aus Dispositionskredit, revolvierendem Kredit und Kreditkartensalden ist es nicht. Ein Teil der Länderunterschiede kann darauf zurückgehen.
- Der Juli-Wert ist vorläufig. Die EZB kennzeichnet die deutschen und einige weitere Werte für Juli 2026 als provisorisch; sie können mit der nächsten Veröffentlichung revidiert werden.
Eine Stellungnahme der deutschen Kreditwirtschaft zu der Frage, wodurch der Abstand zu den Nachbarländern zustande kommt, lag am Sonntagabend nicht vor; eine Anfrage war bis Redaktionsschluss nicht möglich. Diese Sicht fehlt in diesem Beitrag daher.
Österreich und die Schweiz
Für österreichische Haushalte gelten dieselben Leitzinsen, aber deutlich niedrigere Sätze im Kundengeschäft: 4,82 Prozent für Überziehungen und revolvierende Kredite im Juli 2026. Die Schweiz bleibt außen vor – sie gehört nicht zum Euroraum, die Geldpolitik bestimmt dort die Schweizerische Nationalbank, und die Sätze der EZB-Statistik gelten für Schweizer Konten nicht.
Die nächsten belegten Schritte
Der EZB-Einlagesatz von 2,50 Prozent gilt seit dem 16. September 2026. Ob die beiden Anhebungen dieses Jahres bei den Konditionen ankommen – und auf welcher Seite zuerst –, wird sich an den Monatswerten für August und September ablesen lassen, die die EZB in ihrer Zinsstatistik nachträglich veröffentlicht. Für den Juli-Wert gilt bis dahin der Vorbehalt der Vorläufigkeit.
Wer wissen will, was das eigene Institut verlangt, findet den Satz im Preis- und Leistungsverzeichnis der Bank. Die Durchschnittswerte der EZB ersetzen diesen Blick nicht, sie ordnen ihn nur ein.
Wie hoch ist der Überziehungszins auf Ihrem Konto – und haben Sie deswegen schon einmal die Bank gewechselt? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Europäische Zentralbank: MIR-Zinsstatistik, revolvierende Kredite und Überziehungskredite an private Haushalte, Deutschland, Monatswert Juli 2026, Abruf am 20. September 2026
- Europäische Zentralbank: dieselbe Reihe für Österreich, Monatswert Juli 2026, Abruf am 20. September 2026
- Europäische Zentralbank: MIR-Zinsstatistik, täglich fällige Einlagen privater Haushalte, Deutschland, Monatswert Juli 2026, Abruf am 20. September 2026
- Europäische Zentralbank: Key ECB interest rates, Abruf am 20. September 2026
- Europäische Zentralbank: Datensatzbeschreibung MIR (Bank interest rates), Abruf am 20. September 2026
- Europäische Zentralbank: MIR-Zinsstatistik, Konsumentenkredite an private Haushalte, Deutschland, Monatswert Juli 2026, Abruf am 20. September 2026
- Deutsche Bundesbank: Einlagen- und Kreditzinssätze (MFI-Zinsstatistik), Abruf am 20. September 2026
- Verbraucherzentrale Bundesverband: Positionspapier „Gefahren des Dispositionskredites begrenzen“ (PDF), 2023, Abruf am 20. September 2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.