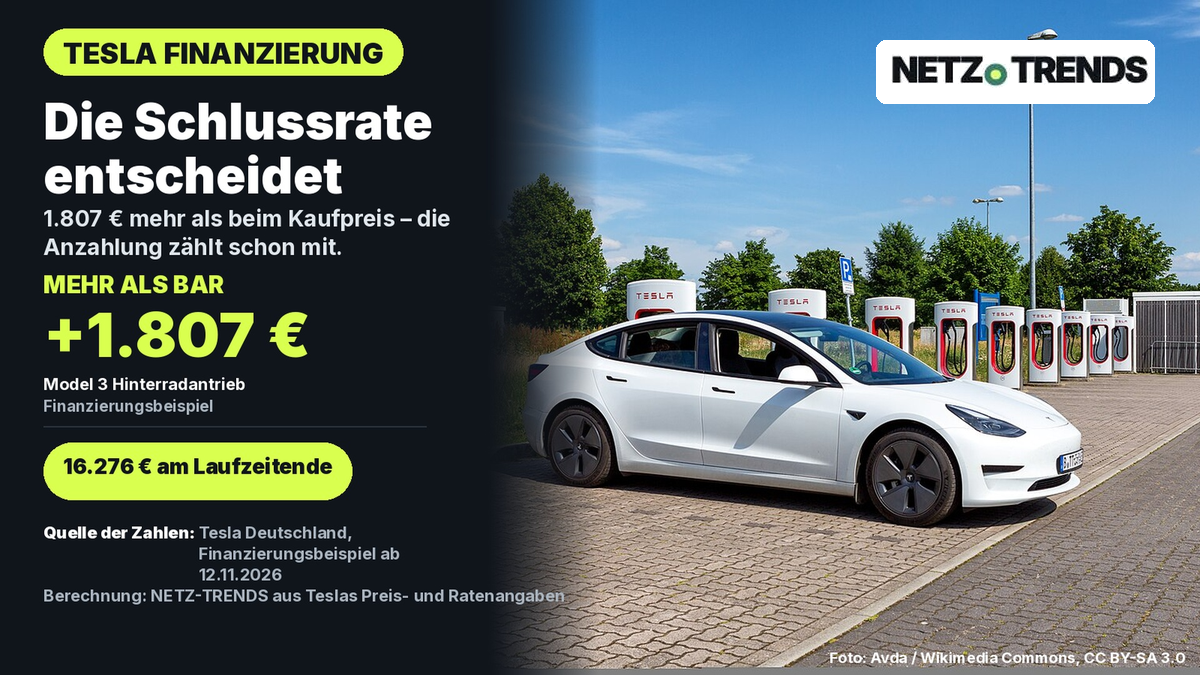
Teslas Beispiel nennt 1,49 Prozent Sollzins, aber 1,50 Prozent effektiven Jahreszins. Mit Anzahlung, Raten und Schlusszahlung liegt die Gesamtbelastung 1.807 Euro über dem ausgewiesenen Kaufpreis – vor Zulassungskosten.
Das Wichtigste in Kürze
- Tesla nennt für das Model 3 mit Hinterradantrieb einen Kaufpreis von 37.970 Euro inklusive Fahrzeuglieferkosten, zuzüglich Zulassung.
- Im Finanzierungsbeispiel stehen 5.900 Euro Anzahlung, eine erste Rate von 259 Euro, 58 Raten zu je 299 Euro und eine Schlusszahlung von 16.276 Euro.
- Die Raten summieren sich auf 33.877 Euro; mit der Anzahlung ergibt sich eine Gesamtzahlung von 39.777 Euro.
- Das sind rechnerisch 1.807 Euro mehr als der genannte Kaufpreis. Die Übergabe muss laut Tesla bis zum 31. Dezember 2026 erfolgen.
Ein niedriger Sollzins allein zeigt noch nicht, was ein Auto am Ende kostet. Bei Teslas aktuellem Model-3-Beispiel stehen 1,49 Prozent Sollzins und 1,50 Prozent effektiver Jahreszins neben einer Schlussrate von 16.276 Euro. Wer alle Zahlungen addiert, landet bei 39.777 Euro – 1.807 Euro über dem ausgewiesenen Kaufpreis von 37.970 Euro, noch ohne Zulassungskosten.
Die Rechnung bezieht sich auf Teslas Beispiel für das Model 3 mit Hinterradantrieb. Sie ist keine individuelle Kreditentscheidung und kein Vergleich mit Finanzierungen anderer Anbieter. Entscheidend sind die Bedingungen, die der Darlehensgeber im konkreten Vertrag bestätigt.
Was Tesla aktuell anbietet
Auf der deutschen Model-3-Konfigurationsseite führt Tesla für das Hinterradantriebsmodell einen Kaufpreis von 37.970 Euro auf. Tesla beschreibt diesen Preis als inklusive Fahrzeuglieferkosten, aber zuzüglich Zulassungskosten. Das Finanzierungsbeispiel nennt eine Anzahlung von 5.900 Euro und einen Nettodarlehensbetrag von 32.070 Euro.
Als Zinsangaben stehen dort ein fester Sollzinssatz von 1,49 Prozent und ein effektiver Jahreszins von 1,50 Prozent. Die Differenz ist klein, aber für den Vergleich zählt vor allem, dass Sollzins und effektiver Jahreszins nicht dasselbe Feld bezeichnen. Wer Angebote gegenüberstellt, sollte deshalb dieselbe Laufzeit, Anzahlung, Schlusszahlung und den ausgewiesenen Gesamtbetrag nebeneinanderlegen – und nicht nur die beworbene Monatsrate.
Das Angebot gilt laut Tesla für Finanzierungsanträge, die ab dem 12. November 2026 eingehen. Für die genannten Model-3-Varianten muss die Fahrzeugübergabe bis zum 31. Dezember 2026 erfolgen. Tesla weist außerdem auf begrenzte Verfügbarkeit hin und erklärt, dass die Sonderkondition nicht mit anderen Nachlässen oder Angeboten kombinierbar ist. Maßgeblich ist die individuelle Finanzierungszusage samt Vertragsunterlagen.
Die Gesamtrechnung mit Schlussrate
Die Monatsraten wirken zunächst überschaubar: Tesla nennt eine erste Rate von 259 Euro und danach 58 Monatsraten zu jeweils 299 Euro. Dazu kommt am Ende die im Beispiel ausgewiesene Restzahlung von 16.276 Euro. Genau diese letzte Zahlung kann in einem Monatsratenvergleich leicht aus dem Blick geraten.
| Posten im Tesla-Beispiel | Betrag |
|---|---|
| Kaufpreis Model 3 Hinterradantrieb | 37.970 € |
| Anzahlung | 5.900 € |
| Nettodarlehensbetrag | 32.070 € |
| Erste Monatsrate | 259 € |
| 58 weitere Raten à 299 € | 17.342 € |
| Schlusszahlung | 16.276 € |
| Gesamtbetrag des Darlehens laut Beispiel | 33.877 € |
| Gesamtzahlung einschließlich Anzahlung | 39.777 € |
| Abstand zum ausgewiesenen Kaufpreis | 1.807 € |
Die Rechnung ist nachprüfbar: 259 Euro plus 58 × 299 Euro ergeben 17.601 Euro an laufenden Raten. Zusammen mit 16.276 Euro Schlusszahlung sind das 33.877 Euro. Addiert man die Anzahlung von 5.900 Euro, ergibt sich eine Gesamtzahlung von 39.777 Euro. Gegenüber dem Kaufpreis von 37.970 Euro beträgt der rechnerische Aufschlag 1.807 Euro.
So entsteht der Vergleich
5.900 € Anzahlung + 259 € erste Rate + 58 × 299 € + 16.276 € Schlusszahlung = 39.777 €. Davon 37.970 € Kaufpreis abgezogen: 1.807 € Abstand. Zulassungskosten sind in diesem Vergleich nicht enthalten.
Der Abstand von 1.807 Euro ist kein zusätzlicher Listenpreis des Fahrzeugs. Er entsteht hier aus der Finanzierung gegenüber dem angegebenen Kaufpreis und den im Beispiel genannten Zahlungen. Die Rechnung berücksichtigt keine individuellen Gebühren, die im persönlichen Vertrag stehen könnten, und keine laufenden Autokosten wie Versicherung, Laden oder Wartung.
Finanzierung oder Barkauf?
Wer den Kaufpreis verfügbar hat, kann den Finanzierungsaufwand direkt gegen den Barpreis abwägen. Im Beispiel kostet die Finanzierung rechnerisch 1.807 Euro mehr als der genannte Kaufpreis; im Gegenzug muss der Käufer nicht den gesamten Preis auf einmal aufbringen, sondern zahlt 5.900 Euro zu Beginn und später die vereinbarten Raten sowie die Schlusszahlung. Ob die zusätzliche Liquidität diesen Aufpreis wert ist, hängt von der persönlichen Haushaltsrechnung ab.
Wer finanziert, sollte den Vertrag nicht auf die 299-Euro-Rate reduzieren. Eine nützliche Belastungsprobe ist, die Schlusszahlung von 16.276 Euro bereits vor Vertragsabschluss in die Planung einzubeziehen: Ist die Summe am Ende aus Ersparnissen oder einer anderen gesicherten Quelle verfügbar? Wenn nicht, sollte man vorab beim Darlehensgeber klären, welche Möglichkeiten der Vertrag für das Laufzeitende vorsieht. Eine Anschlussfinanzierung sollte nicht als automatisch gesichert angenommen werden.
Auch ein sehr niedriger effektiver Zins beantwortet nicht, ob das Fahrzeug zum eigenen Bedarf passt. Kaufpreis, Anzahlung, vertragliche Monatsraten, Schlussbetrag und die Frist der Übergabe sind getrennte Punkte. Wer ein anderes Modell oder eine andere Ausstattung konfiguriert, sollte außerdem prüfen, ob genau dieses Fahrzeug noch unter die Angebotsbedingungen fällt.
Zur eigenen Haushaltsplanung kann man die Schlusszahlung zusätzlich auf die Laufzeit verteilen: 16.276 Euro geteilt durch 60 Monate entsprechen rechnerisch rund 271,27 Euro pro Monat. Das ist keine weitere Kreditrate, sondern eine einfache Rücklage-Rechnung ohne angenommene Zinserträge. Sie macht sichtbar, dass die Monatsbelastung nicht bei der beworbenen Rate stehen bleibt, wenn die Schlusszahlung später aus Ersparnissen kommen soll.
Was vor der Unterschrift zu prüfen ist
- Gesamtbetrag: Stimmen Anzahlung, alle Monatsraten und Schlusszahlung mit dem ausgewiesenen Kreditgesamtbetrag überein?
- Schlussrate: Wie hoch ist die letzte Zahlung im konkreten Vertrag, wann wird sie fällig und welche Optionen sind tatsächlich schriftlich vereinbart?
- Endpreis: Welche Kosten für Zulassung, Versicherung, Ladeausstattung und laufenden Betrieb kommen außerhalb des Kaufpreises hinzu?
- Angebotsfrist: Ist die Übergabe bis 31. Dezember 2026 realistisch und ist der Zinssatz im persönlichen Angebot festgehalten?
- Kombinationen: Wird ein anderer Rabatt ausgeschlossen oder verändert er Kaufpreis und Finanzierung?
- Vergleich: Lassen sich Angebote anderer Banken oder Händler mit derselben Anzahlung, Laufzeit und Schlusszahlung gegenüberstellen?
- Gesamthaushalt: Passen zusätzlich Versicherung, Laden, Wartung und gegebenenfalls Winterräder in das Monatsbudget? Der Kreditvergleich allein beantwortet diese Frage nicht.
- Vorzeitiger Verkauf: Bitte den Darlehensgeber schriftlich um eine Erklärung, wie ein Verkauf oder eine vorzeitige Ablösung während der Laufzeit abgerechnet würde. Dafür sollte man keine Bedingungen aus einem allgemeinen Beispiel ableiten.
Teslas Website bezeichnet das Finanzierungsbeispiel als unverbindlich und führt Openbank Deutschland als Darlehensgeber auf. Die Beispielwerte ersetzen daher weder die persönliche Kreditprüfung noch den Vertrag. Vor einer Unterschrift sollte die vollständige Zahlungsfolge mit dem individuellen Angebot übereinstimmen.
Häufige Fragen
Was kostet die Tesla-Model-3-Finanzierung im Beispiel insgesamt?
Mit 5.900 Euro Anzahlung und 33.877 Euro Darlehensgesamtbetrag ergibt sich eine Gesamtzahlung von 39.777 Euro. Das sind rechnerisch 1.807 Euro mehr als der ausgewiesene Kaufpreis von 37.970 Euro, vor Zulassungskosten.
Wie hoch ist die Schlussrate?
Tesla nennt im Beispiel 16.276 Euro als Restzahlung am Laufzeitende. Sie kommt zusätzlich zu der ersten Rate von 259 Euro und 58 weiteren Raten von je 299 Euro.
Ist der effektive Jahreszins 1,49 Prozent?
Nein. Tesla weist 1,49 Prozent als festen Sollzinssatz und 1,50 Prozent als effektiven Jahreszins aus.
Bis wann gilt das Angebot?
Laut Tesla müssen Finanzierungsanträge ab dem 12. November 2026 gestellt werden; die Übergabe soll bis zum 31. Dezember 2026 erfolgen. Die Kondition ist begrenzt verfügbar und laut Anbieter nicht mit anderen Nachlässen kombinierbar.
Sind Zulassung und laufende Kosten eingerechnet?
Nein. Tesla nennt den Kaufpreis zuzüglich Zulassungskosten. Die hier berechnete Finanzierungssumme enthält außerdem keine individuellen laufenden Kosten für Versicherung, Laden oder Wartung.
Ihre Meinung ist gefragt: Wie viel wäre dir eine niedrigere Anfangsbelastung wert, wenn dafür am Ende eine Schlusszahlung von 16.276 Euro ansteht?
Schreib uns deine Einschätzung gerne in die Kommentare.
Quellen und Stand
- Tesla Deutschland: Model-3-Konfiguration und Finanzierungsbeispiel (abgerufen am 15. November 2026).
- Wikimedia Commons: „Wittenburg – Supercharger – 2021“, Avda, lizenziert unter Creative Commons Attribution-ShareAlike 3.0.
Recherche- und Rechenstand: 15. November 2026. Rechenwerte von NETZ-TRENDS auf Grundlage des Tesla-Beispiels.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen

Kommentieren Sag uns deine Meinung →