Laut Verband sind es bei Beihilfeberechtigten 11,4, bei allen übrigen 15,3 Prozent: Fristen und Rechte im Überblick
Das Wichtigste in Kürze
- Der PKV-Verband erwartet zum 1. Januar 2027 höhere Beiträge für rund 53 Prozent der Privatversicherten, im Durchschnitt etwa 13,4 Prozent.
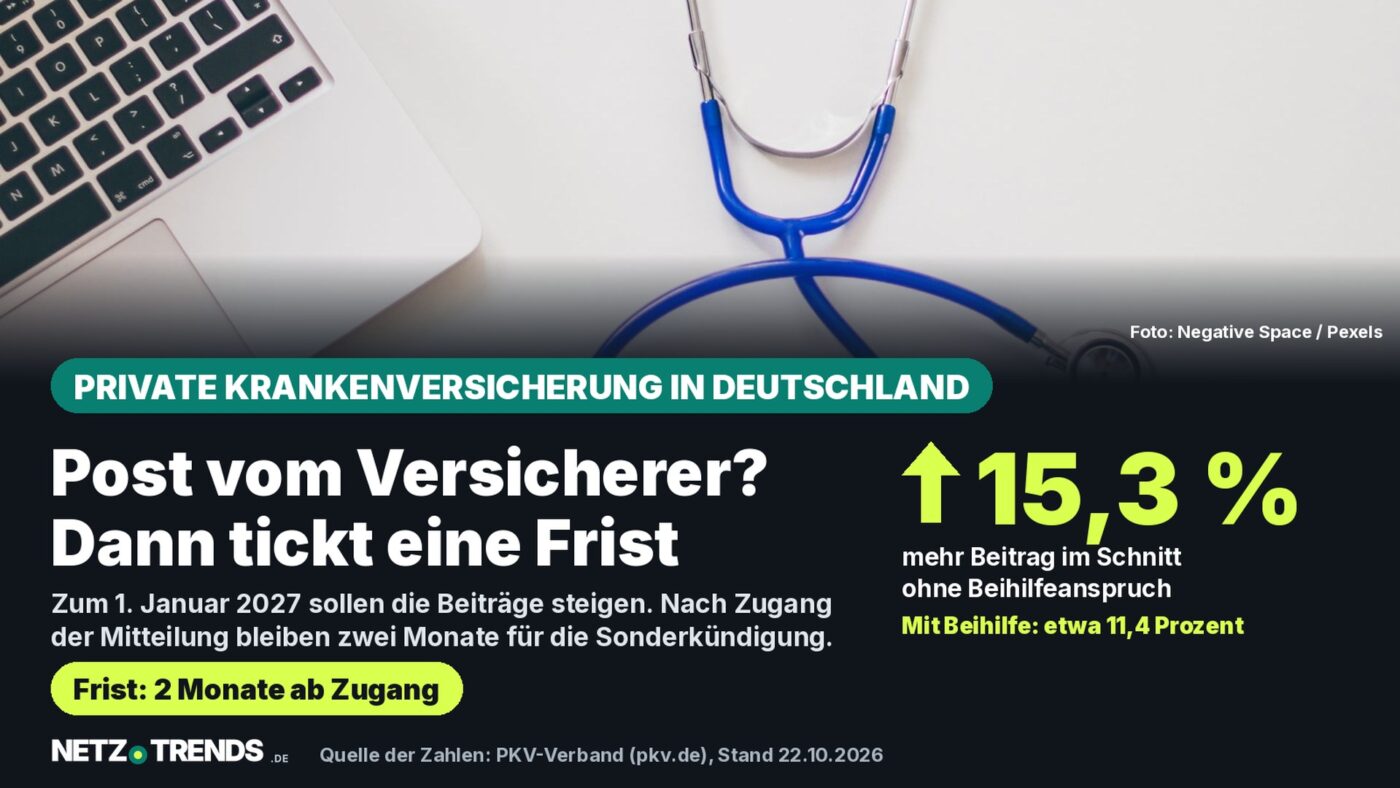
- Bei Beihilfeberechtigten sind es etwa 11,4 Prozent, bei allen übrigen Versicherten etwa 15,3 Prozent.
- Nach § 205 Abs. 4 VVG gilt für eine Kündigung eine Frist von zwei Monaten nach Zugang der Mitteilung; nach § 204 VVG ist ein Tarifwechsel beim eigenen Versicherer möglich.
- Die Werte sind Durchschnitte und erfassen nur Unternehmen, die zum Jahresbeginn anpassen.
Nach Angaben des PKV-Verbands steigen die Beiträge zum 1. Januar 2027 für rund 53 Prozent der Privatversicherten, im Schnitt um 13,4 Prozent. Wer den Brief erhält, hat zwei Monate für eine Sonderkündigung.
Der Verband nennt die Zahlen nach eigener Darstellung „nach aktuellem Wissensstand“ und als voraussichtliche Werte. Versicherte, deren Unternehmen die Beiträge erst später im Jahr anpasst, sind darin nicht enthalten (Quelle: PKV-Verband, pkv.de, abgerufen am 22. Oktober 2026).
Wie hoch die Erhöhung im eigenen Tarif ausfällt, steht allein in der Mitteilung des Versicherers. Der PKV-Verband ist die Interessenvertretung der Versicherer; seine Angaben sind Durchschnittswerte und keine Einzelzahlen für Tarife.
Die Zahlen des PKV-Verbands im Überblick
Rund 53 Prozent der Privatversicherten müssen nach Angaben des Verbands zum 1. Januar 2027 mit höheren Beiträgen rechnen. Für diese Gruppe nennt der Verband einen durchschnittlichen Aufschlag von etwa 13,4 Prozent. Bei Beihilfeberechtigten, vor allem im öffentlichen Dienst, liegt der erwartete Aufschlag nach Verbandsangaben im Schnitt niedriger als bei Versicherten ohne Beihilfeanspruch.
| Gruppe | Durchschnittliche Erhöhung zum 1. Januar 2027 |
|---|---|
| Alle betroffenen Versicherten | ca. 13,4 % |
| Beihilfeberechtigte | ca. 11,4 % |
| Alle übrigen Versicherten | ca. 15,3 % |
Wichtig für die Einordnung: Das sind Mittelwerte über viele Tarife und Unternehmen. Einzelne Tarife können darüber oder darunter liegen.
Warum die Beiträge steigen
Als Hauptgrund nennt der Verband dauerhaft steigende Leistungsausgaben im ambulanten, stationären und zahnärztlichen Bereich. Die Kosten für allgemeine Krankenhausleistungen lagen 2025 nach seinen Angaben fast 7,5 Prozent über dem Vorjahr, die Arzneimittelausgaben stiegen um etwa 8 Prozent.
Bei den Heilmitteln waren es über 6,6 Prozent, bei der ambulanten ärztlichen Behandlung 6 Prozent. Hinzu kommt der Zins: Die Niedrigzinsphase hat die Erträge der Alterungsrückstellungen gedrückt. Seit 2022 steigen die Zinsen wieder, die Kostensteigerungen wirken laut Verband derzeit aber stärker.
Eine Anpassung ist nur zulässig, wenn die Leistungsausgaben eines Tarifs deutlich über der Kalkulation liegen. Gesetzlich gilt dafür eine Abweichung von 10 Prozent, einzelne Tarife haben niedrigere Schwellen. Ein unabhängiger Treuhänder muss zustimmen (§ 203 Abs. 2 VVG). Das ist die Darstellung der Branche; ob eine Erhöhung in einem einzelnen Tarif angemessen ist, lässt sich aus Durchschnittswerten nicht ablesen.
Was 13,4 Prozent in Euro bedeuten
Prozentwerte wirken abstrakt, erst der Eurobetrag zeigt die Belastung. Die folgende Modellrechnung nutzt drei frei gewählte Monatsbeiträge und die Durchschnittswerte des Verbands.
Modellrechnung: Mehrkosten bei drei Beispielbeiträgen
- Mit Beihilfe, 300 Euro im Monat: +11,4 Prozent = 34,20 Euro mehr, neuer Beitrag 334,20 Euro, 410,40 Euro mehr im Jahr.
- Durchschnittswert, 500 Euro im Monat: +13,4 Prozent = 67,00 Euro mehr, neuer Beitrag 567,00 Euro, 804,00 Euro mehr im Jahr.
- Ohne Beihilfe, 600 Euro im Monat: +15,3 Prozent = 91,80 Euro mehr, neuer Beitrag 691,80 Euro, 1.101,60 Euro mehr im Jahr.
Rechenweg: aktueller Monatsbeitrag × Prozentsatz × 12 Monate. Die Beträge sind Beispiele der Redaktion, keine Angaben von Versicherern.
Der tatsächliche Aufschlag hängt vom eigenen Tarif ab. Maßgeblich ist der Betrag, den der Versicherer in seiner Mitteilung nennt.
Wann die neue Prämie gilt
Nach § 203 Abs. 5 VVG gilt die neue Prämie ab dem Beginn des zweiten Monats nach der Mitteilung an die versicherte Person. Die Mitteilung muss die Gründe für die Änderung enthalten.
Daraus ergibt sich rechnerisch: Soll die Erhöhung am 1. Januar greifen, muss die Mitteilung spätestens bis Ende November zugehen. Kommt sie erst im Dezember, verschiebt sich der Start auf Februar. Das ist eine Ableitung der Redaktion aus dem Gesetzestext; im Einzelfall entscheidet der Zugang der Mitteilung.
Sonderkündigung und Tarifwechsel
Erhöht der Versicherer die Prämie aufgrund einer Anpassungsklausel, kann der Vertrag nach § 205 Abs. 4 VVG gekündigt werden. Die Kündigung betrifft die jeweils betroffene versicherte Person, muss innerhalb von zwei Monaten nach Zugang der Mitteilung erfolgen und wird zu dem Zeitpunkt wirksam, zu dem die Erhöhung greifen soll.
In Deutschland besteht Krankenversicherungspflicht. Eine Kündigung ist deshalb nur sinnvoll, wenn der neue Versicherungsschutz vorher steht; die Folgen für aufgebaute Alterungsrückstellungen sollten Versicherte vor einem Wechsel klären.
Die Alternative ist ein Tarifwechsel beim eigenen Versicherer. Nach § 204 Abs. 1 VVG kann verlangt werden, dass Wechselanträge in andere Tarife mit gleichartigem Versicherungsschutz angenommen werden; erworbene Rechte und die Alterungsrückstellung werden dabei angerechnet. Bietet der neue Tarif mehr Leistungen, darf der Versicherer für diesen Teil einen Leistungsausschluss oder einen angemessenen Risikozuschlag sowie eine Wartezeit verlangen. Auf den Anspruch kann nicht verzichtet werden.
Checkliste für den Brief vom Versicherer
Das sollten Versicherte jetzt prüfen
- Zugangsdatum der Mitteilung notieren: Die Zwei-Monats-Frist für die Kündigung läuft ab Zugang.
- Prüfen, ob die Mitteilung die Gründe der Erhöhung nennt (§ 203 Abs. 5 VVG).
- Mehrbetrag je Monat und je Jahr nachrechnen, etwa nach dem Muster der Modellrechnung.
- Beim Versicherer nach Tarifen mit gleichartigem Schutz fragen und Angebote schriftlich anfordern (§ 204 VVG).
- Vor einer Kündigung den neuen Versicherungsschutz verbindlich klären.
- Bei Unsicherheit Verbraucherzentrale oder Fachanwalt fragen; dieser Text ersetzt keine Rechtsberatung.
Auch in anderen Sparten ändern sich Beiträge zum Jahreswechsel, etwa bei der Wohngebäudeversicherung. In der gesetzlichen Krankenversicherung geht es ab 2027 um höhere Zuzahlungen.
Häufige Fragen
Für wen steigen die PKV-Beiträge 2027?
Nach Angaben des PKV-Verbands für rund 53 Prozent der Privatversicherten zum 1. Januar 2027. Versicherte, deren Unternehmen später im Jahr anpasst, sind in dieser Zahl nicht enthalten.
Wie stark steigen die Beiträge?
Im Schnitt um etwa 13,4 Prozent: bei Beihilfeberechtigten um etwa 11,4 Prozent, bei allen übrigen Versicherten um etwa 15,3 Prozent. Der Wert im eigenen Tarif steht in der Mitteilung des Versicherers.
Kann ich nach der Erhöhung kündigen?
Ja, nach § 205 Abs. 4 VVG innerhalb von zwei Monaten nach Zugang der Mitteilung. Die Kündigung wird zum Zeitpunkt der Erhöhung wirksam. Ein neuer Versicherungsschutz sollte vorher feststehen.
Muss ich beim Versicherer bleiben, wenn ich nicht kündige?
Nein. Nach § 204 VVG kann ein Wechsel in einen anderen Tarif mit gleichartigem Schutz beim selben Versicherer verlangt werden; erworbene Rechte und Alterungsrückstellung werden angerechnet.
Haben Sie schon eine Mitteilung zur Beitragserhöhung 2027 erhalten, und wie hoch fällt sie in Ihrem Tarif aus? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- PKV-Verband: Warum die Beiträge steigen (Beitragsanpassung zum 1. Januar 2027), abgerufen am 22. Oktober 2026 (Angaben des Verbands der Versicherer)
- Gesetze im Internet: § 203 VVG, Prämien- und Bedingungsanpassung
- Gesetze im Internet: § 204 VVG, Tarifwechsel
- Gesetze im Internet: § 205 VVG, Kündigung des Versicherungsnehmers
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.