Dazu neue Regionalklassen für fast zehn Millionen: Was die Einstufungen bedeuten und was bis 30. November wichtig ist
Das Wichtigste in Kürze
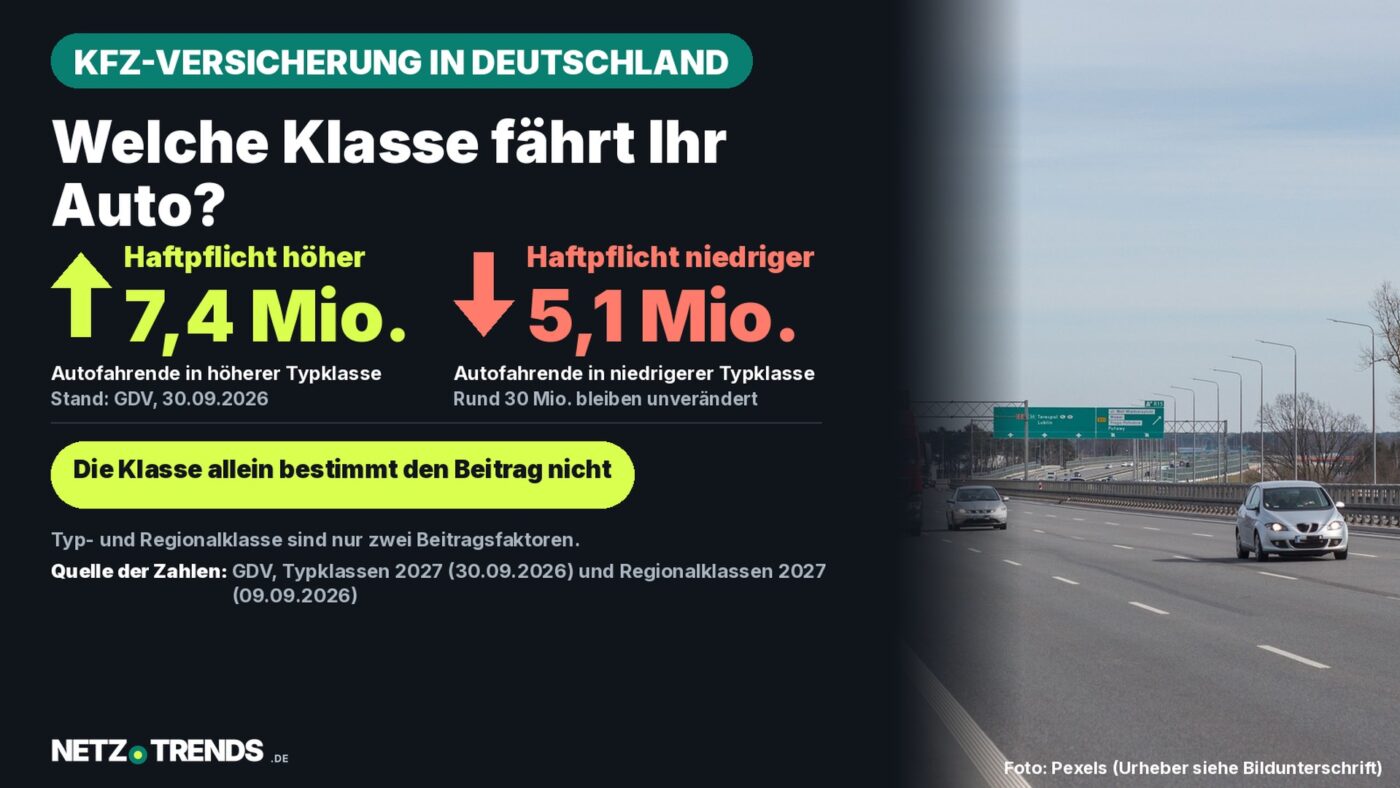
- Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) werden rund 7,4 Millionen Autofahrende in Deutschland in der Kfz-Haftpflicht in eine höhere Typklasse eingestuft, rund 5,1 Millionen in eine niedrigere.
- Bei den Regionalklassen 2027 ändert sich für fast zehn Millionen Autofahrende die Einstufung; für rund 33 Millionen bleibt die Kaskoklasse gleich.
- Die Statistiken sind für Versicherer unverbindlich. Ob und wie sich der Beitrag ändert, entscheidet der jeweilige Anbieter. Laut ADAC muss die Kündigung zum Jahreswechsel in der Regel bis zum 30. November eingegangen sein.
Wer sein Auto in Deutschland versichert, bekommt für 2027 neue Einstufungen. Der GDV hat seine Typklassen aktualisiert: Mehr als 12 Millionen Autofahrende sind nach seinen Angaben betroffen. Rund 7,4 Millionen werden in der Kfz-Haftpflicht in eine höhere Typklasse gestuft, rund 5,1 Millionen in eine niedrigere. Für knapp 30 Millionen, das sind 71 Prozent, bleibt die Typklasse unverändert. Hinzu kommen die Regionalklassen 2027, die der GDV am 9. September 2026 veröffentlicht hat. Dieser Beitrag ordnet beide Statistiken ein und zeigt, was sie für den Beitrag bedeuten – und was nicht.
Typklasse: Es kommt auf das Modell an
Die Typklasse beschreibt, wie schadenträchtig ein Fahrzeugmodell im Schnitt ist. Der GDV hat dafür nach eigenen Angaben rund 33.000 Modelle ausgewertet, mit Schadenbilanzen der Jahre 2023 bis 2025. Die Klassen unterscheiden sich je Sparte: Die Haftpflicht kennt 16 Klassen (10 bis 25), die Vollkasko 25 Klassen (10 bis 34) und die Teilkasko 24 Klassen (10 bis 33). Je höher die Klasse, desto schadenträchtiger gilt das Modell.
Große Sprünge sind laut GDV selten: Die meisten Modelle wandern nur um eine oder zwei Klassen. Als Beispiele nennt der Verband den VW T7 Multivan 2.0 TDI X, der in der Haftpflicht um zwei Klassen besser eingestuft wird, und den Mercedes GLC 200 4MATIC, der in der Vollkasko zwei Klassen besser einsortiert ist. Kleinwagen wie Fiat Panda, Renault Twingo und VW Polo haben demnach tendenziell niedrige Kaskoklassen, Modelle wie Porsche Panamera, Range Rover und Toyota Land Cruiser hohe. GDV-Hauptgeschäftsführer Jörg Asmussen sagte laut Medieninformation, als Faustregel gelte: Je teurer ein Auto und seine Ersatzteile, desto höher falle in der Regel die Kaskoklasse aus.
Bei Voll- und Teilkasko behalten 67 Prozent der Versicherten ihre bisherige Klasse. Die Einstufung des eigenen Modells lässt sich laut GDV kostenlos auf typklasse.de abfragen.
Regionalklasse: Es kommt auf den Zulassungsbezirk an
Die Regionalklasse hängt davon ab, in welchem der 413 Zulassungsbezirke das Auto zugelassen ist. Sie gilt für Haftpflicht, Vollkasko und Teilkasko, jeweils mit eigenem Klassensystem: 12 Klassen in der Haftpflicht (der Durchschnitt entspricht Klasse 6), 9 in der Vollkasko (Durchschnitt Klasse 4) und 16 in der Teilkasko (Durchschnitt Klasse 7). „Wo ein Auto zugelassen ist, macht für die Schadenbilanz einen erheblichen Unterschied“, sagte Asmussen laut GDV.
Nach GDV-Angaben verbessern sich für 2027 rund 5,2 Millionen Autofahrende in der Haftpflicht, rund 4,8 Millionen werden schlechter eingestuft; in 304 Bezirken mit mehr als 32 Millionen Autofahrenden bleibt die Haftpflichtklasse gleich. In der Kasko werden rund 2,4 Millionen höher und rund 2,4 Millionen niedriger eingestuft, rund 33 Millionen behalten ihre Klasse.
Wie groß die regionalen Unterschiede sind, zeigen die Extremwerte. Der Index gibt die Schadenbilanz im Verhältnis zum Bundesdurchschnitt an, der bei 100 liegt:
| Sparte | Günstigster Bezirk (Klasse 1) | Index | Teuerster Bezirk | Index |
|---|---|---|---|---|
| Haftpflicht | Elbe-Elster (Brandenburg) | 67,32 | Offenbach (Hessen), Klasse 12 | 139,44 |
| Vollkasko | Wesermarsch (Niedersachsen) | 79,87 | Garmisch-Partenkirchen (Bayern), Klasse 9 | 150,55 |
| Teilkasko | Bielefeld (Nordrhein-Westfalen) | 61,97 | Ostallgäu (Bayern), Klasse 16 | 228,35 |
Rechnerisch liegt der schlechteste Teilkasko-Index (Ostallgäu) beim 3,7-Fachen des besten (Bielefeld); in der Haftpflicht ist der Abstand zwischen Offenbach und Elbe-Elster etwas mehr als das Doppelte (eigene Berechnung aus den GDV-Werten).
Was Typ- und Regionalklasse nicht sagen
Beide Klassen sind eine Statistik, keine Preisliste. Nach Angaben des GDV ist sie für die Versicherer unverbindlich; sie kann sofort für Neuverträge genutzt werden und gilt für Bestandsverträge ab dem nächsten Versicherungsjahr. Der GDV betont zudem, dass die Klasse allein den Beitrag nicht festlegt: Weitere Faktoren sind unter anderem die jährliche Fahrleistung und die Entwicklung der Reparaturkosten. Der ADAC nennt außerdem Selbstbeteiligung, Garage, unfallfreie Jahre und das Alter der Fahrenden. Eine bessere Klasse bedeutet deshalb nicht automatisch einen niedrigeren Beitrag, und eine schlechtere nicht zwangsläufig einen höheren – wie ein Anbieter die Einstufung in seine Tarife übersetzt, legt er selbst fest.
Die Frist: bis 30. November
Wer prüfen will, ob ein anderer Tarif günstiger ist, sollte die Frist im Blick behalten. Der ADAC weist darauf hin, dass die Kündigung bei Verträgen, die ab dem 1. Januar gelten sollen, in der Regel bis zum 30. November bei der Versicherung eingegangen sein muss. Der 30. November 2026 ist ein Montag; Stand 14. Oktober 2026 sind es noch 47 Tage. Der genaue Termin hängt vom Ablauf des eigenen Vertrags ab und steht in den Vertragsunterlagen.
Drei Schritte vor dem Wechselstichtag
- Typklassen des eigenen Modells auf typklasse.de nachsehen und mit der letzten Beitragsrechnung vergleichen.
- Vertragsende und Kündigungsfrist in der Police prüfen.
- Angebote nur mit gleichem Leistungsumfang, gleicher Selbstbeteiligung und gleicher Fahrleistung vergleichen.
Einordnung
Die neuen Klassen zeigen vor allem, wie ungleich Schadenrisiken verteilt sind: nach Modell und nach Wohnort. Für Autofahrende heißt das nicht, dass sie wechseln müssen, aber der Zeitpunkt zwischen Veröffentlichung der Statistiken und Kündigungsfrist ist der übliche für einen Preisvergleich. Ob sich ein Wechsel lohnt, lässt sich nur mit den eigenen Vertragsdaten und konkreten Angeboten beantworten.
Wie gehen Sie mit dem Wechselstichtag um – vergleichen Sie jedes Jahr oder bleiben Sie bei Ihrem Anbieter? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- GDV: Neue Typklassen für über 12 Millionen Autofahrer, Medieninformation, zuletzt aktualisiert am 30. September 2026
- GDV: Deutschlandweit neue Regionalklassen für fast zehn Millionen Autofahrende, Medieninformation vom 9. September 2026
- ADAC: Neue Typklassen 2027, Ratgeber vom 30. September 2026
- GDV: typklasse.de, Online-Abfrage der Typklassen
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.