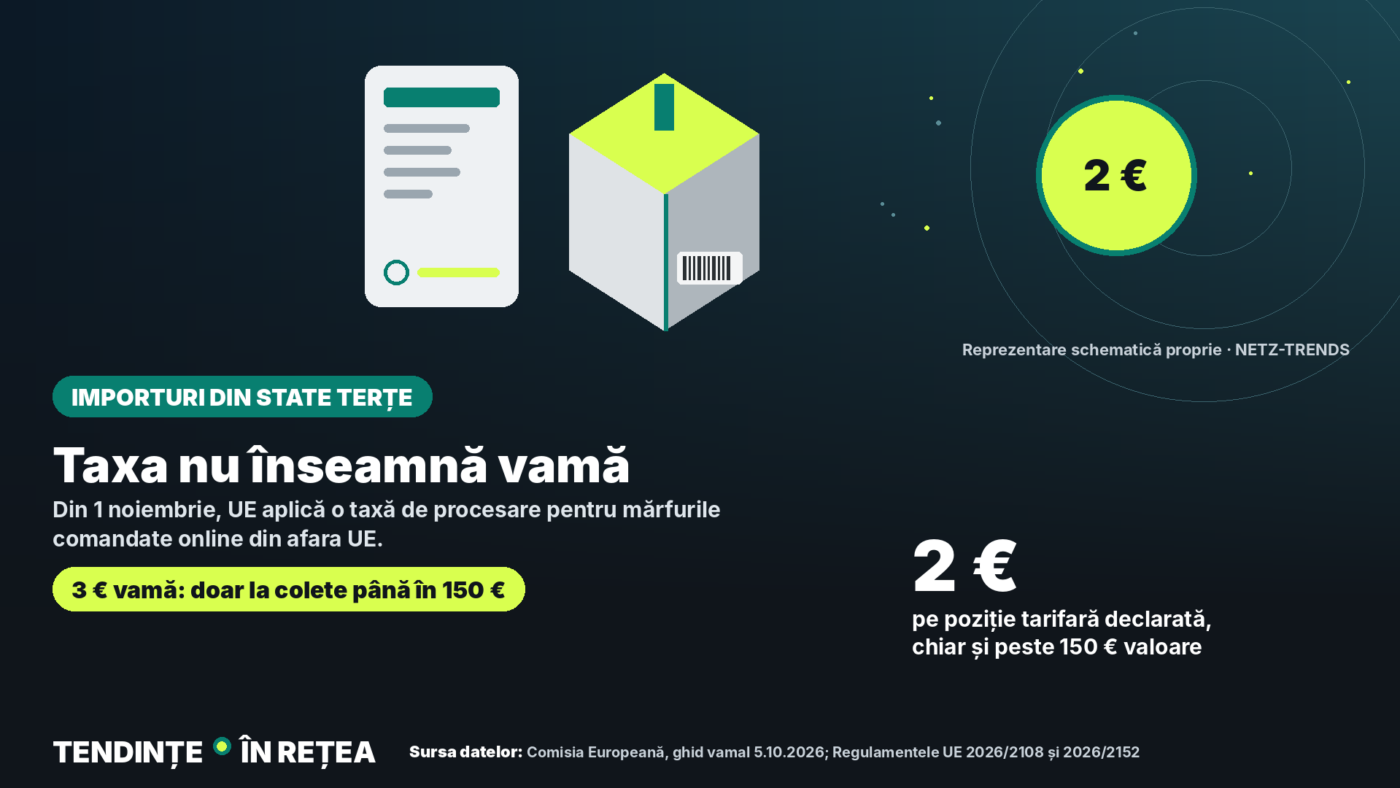
Din 1 noiembrie 2026, UE aplică o taxă de procesare pentru mărfurile importate prin vânzare la distanță. Cei 2 euro pe poziție din declarație trebuie deosebiți de taxa vamală temporară de 3 euro pentru anumite trimiteri de până la 150 de euro.
Pe scurt
- Noua taxă de procesare a UE este de 2 euro pe poziție din declarația vamală și se aplică importurilor online înregistrate, indiferent de valoarea mărfii.
- Separat rămâne taxa vamală temporară de 3 euro pe poziție, aplicabilă trimiterilor cu o valoare totală de până la 150 de euro; aceasta se aplică din 1 iulie 2026.
- Niciuna dintre cele două sume nu este o regulă fixă despre cât plătește fiecare cumpărător la livrare. Contează modul în care este declarat importul și prețul final afișat de comerciant.
De la începutul lunii noiembrie, pentru importurile online din afara UE există două taxe distincte: o nouă taxă de procesare de 2 euro și o taxă vamală temporară de 3 euro, introdusă deja în vară pentru trimiterile de valoare mică. Cine se uită doar la valoarea coletului sau la o singură „taxă vamală” riscă să le confunde.
Taxa de procesare se aplică din 1 noiembrie 2026. Cuantumul ei este stabilit de Regulamentul delegat (UE) 2026/2152 (text disponibil pe EUR-Lex, inclusiv în limba română). Regulamentul (UE) 2026/2108, care stă la baza acestuia, o descrie drept o taxă pentru procesarea declarației vamale la mărfurile vândute la distanță și introduse în UE. Comisia Europeană detaliază aplicarea în ghidul vamal din 5 octombrie 2026.
Suma este stabilită direct în euro, prin actul normativ al UE, nu într-o monedă națională — ea se aplică la fel, în euro, și cumpărătorilor din România, indiferent de cursul leu-euro. Nu este nevoie de o conversie în lei, pentru că taxa nu este exprimată în lei la nicio etapă: declarația vamală și calculul taxei rămân în euro.
Doi euro pe poziție din declarație
Taxa de procesare a UE este de 2 euro pentru fiecare poziție din declarația vamală aferentă unui import înregistrat. Nu este o taxă procentuală, calculată în funcție de valoare: regulamentul fixează o sumă fixă. Potrivit ghidului Comisiei, la aceste vânzări la distanță taxa se aplică indiferent dacă valoarea mărfii este sub sau peste 150 de euro.
„Poziție din declarație” înseamnă poziția înscrisă în declarația vamală, nu automat fiecare colet trimis ca atare. Dacă o trimitere conține mai multe poziții declarate, taxa se poate aplica de mai multe ori. Determinantă este declarația operațiunii de import; valoarea taxei nu poate fi dedusă doar din numărul de colete.
Taxa finanțează procesarea declarațiilor de import. Potrivit Comisiei, aceasta acoperă, printre altele, verificarea datelor, analiza de risc și controalele. În România, taxa este încasată de autoritatea vamală din subordinea Agenției Naționale de Administrare Fiscală (ANAF), în cadrul procedurii de vămuire. Așadar, actul normativ european stabilește o taxă în procesul de import, nu un preț de vânzare suplimentar, unic, pentru fiecare magazin online.
Taxa vamală separată de 3 euro
Taxa de procesare nu trebuie confundată cu taxa vamală temporară de 3 euro. Aceasta din urmă se aplică din 1 iulie 2026 pozițiilor din trimiteri a căror valoare totală nu depășește 150 de euro. Temeiul legal este Regulamentul (UE) 2026/382. Comisia Europeană o descrie ca pe o măsură tranzitorie, valabilă până la 1 iulie 2028; după acest termen urmează să se aplice taxele vamale obișnuite pentru mărfurile vizate.
Cele două sume diferă deci prin domeniul de aplicare: cei 2 euro taxă de procesare se leagă de o poziție înregistrată la vânzarea la distanță și, potrivit ghidului Comisiei, nu sunt limitați la mărfuri de până în 150 de euro. Taxa vamală de 3 euro vizează, în schimb, anumite poziții din trimiteri cu o valoare totală de până la acest prag și este limitată în timp.
| Taxă | Sumă și bază de calcul | Domeniu de aplicare |
|---|---|---|
| Taxa de procesare a UE | 2 euro pe poziție declarată | Vânzări la distanță înregistrate, indiferent de valoarea mărfii; din 1 noiembrie 2026 |
| Taxa vamală temporară | 3 euro pe poziție | Trimiteri cu o valoare totală de până la 150 de euro; din 1 iulie 2026, până la 1 iulie 2028 |
Ghidul detaliat al Comisiei Europene distinge clar cele două domenii de aplicare: pragul de 150 de euro limitează doar taxa vamală separată de 3 euro, în timp ce taxa de procesare pentru vânzările la distanță înregistrate se aplică indiferent de valoarea mărfii. Această distincție se bazează pe actele normative ale UE și pe ghidul Comisiei citate mai sus.
Ce înseamnă pentru cumpărători
Regulamentele UE nu impun un preț de vânzare unic pentru mărfurile din state terțe. Comercianții își calculează singuri prețurile de vânzare; costurile de import și de procesare se pot reflecta diferit în prețul afișat. O taxă nouă nu înseamnă automat că fiecare cumpărător plătește 2 euro în plus la livrare.
Înainte de a plasa o comandă, merită verificat de unde este importată efectiv marfa și dacă aceasta se află deja într-un depozit din UE. Verificați, de asemenea, dacă magazinul afișează la finalizarea comenzii prețul total, incluzând transportul, taxele și eventualele costuri de import. Un calcul simplist de „2 euro pe colet” nu reflectă fidel pozițiile din declarația vamală.
Întrebări frecvente
Se adaugă acum automat 2 euro la fiecare colet?
Nu. Regula UE stabilește 2 euro pe poziție declarată, la vânzările la distanță înregistrate. Ea nu impune un preț final unic pentru consumator și nici o sumă fixă pentru orice colet, indiferent de conținut. Modul în care costurile de import se reflectă în prețul din magazin depinde de comerciant.
Taxa de 2 euro se aplică doar mărfurilor de până în 150 de euro?
Nu. Potrivit ghidului Comisiei, taxa de procesare se aplică vânzărilor la distanță înregistrate, indiferent de valoarea mărfii. Pragul de 150 de euro privește taxa vamală temporară separată, de 3 euro.
De ce pot apărea, pe lângă cei 2 euro, și 3 euro taxă vamală?
Este vorba despre două taxe diferite, cu temeiuri legale diferite. Taxa de procesare finanțează vămuirea și se aplică din 1 noiembrie 2026. Taxa vamală temporară se aplică din 1 iulie 2026 pentru poziții din trimiteri cu o valoare totală de până la 150 de euro și este limitată până la 1 iulie 2028.
Surse și dată
Stadiul documentării: 9 noiembrie 2026. Au fost folosite actele normative UE în vigoare și instrucțiunile de aplicare ale Comisiei:
- Regulamentul delegat (UE) 2026/2152, articolele 1 și 2: 2 euro pe poziție din declarație; aplicabil de la 1 noiembrie 2026.
- Regulamentul (UE) 2026/2108, în special articolul 20 privind taxa de procesare a UE și persoana obligată la plată.
- Regulamentul (UE) 2026/382, articolul 2: taxa vamală temporară de 3 euro pentru poziții din trimiteri cu o valoare totală de până la 150 de euro.
- Comisia Europeană, ghid din 5 octombrie 2026, secțiunile 3.2, 7.2 și 7.6: domeniu de aplicare, declarație vamală, persoana obligată la plată și rambursarea taxei de procesare.
Nu am identificat, la data documentării, o pagină proprie a ANAF sau a Autorității Vamale Române dedicată acestei taxe de procesare a UE; informațiile de mai sus se bazează de aceea pe actele normative UE și pe ghidul Comisiei Europene.
Notă de transparență: la documentarea, structurarea și redactarea acestui articol au fost folosite instrumente asistate de IA. Sursele utilizate sunt indicate în articol. Publicarea are loc numai după aprobarea editorială manuală. Această pagină este o adaptare pentru România a articolului original în limba germană de pe Tendințe în Rețea.
Distribuie articolul