ASF a publicat în mai 2026 noile tarife de referință RCA: plus 12,3% pentru persoanele fizice. Clasa bonus-malus, nu o „Typklasse” germană, decide cât plătiți în România.
Pe scurt
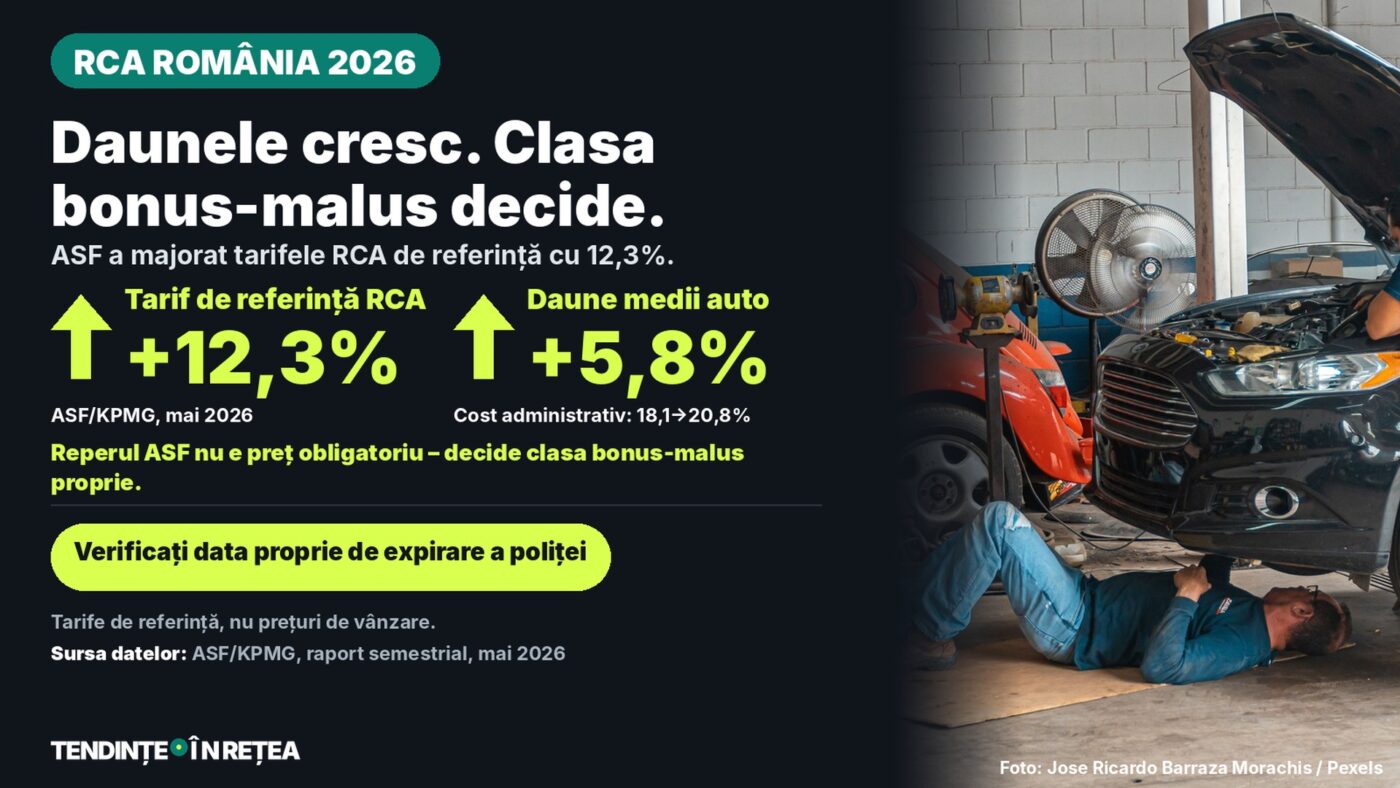
- Tarifele de referință RCA pentru persoane fizice au crescut cu 12,3% față de raportul anterior, potrivit Autorității de Supraveghere Financiară (ASF).
- Printre cauze: daunele medii la autoturisme au crescut cu 5,8%, frecvența accidentelor cu 1,9%, iar costurile administrative incluse în calcul au trecut de la 18,1% la 20,8% din tarif.
- Tarifele de referință ASF NU sunt prețuri obligatorii – sunt un reper statistic. Prețul real al poliței RCA depinde de asigurătorul ales și de clasa bonus-malus proprie.
- România nu are un termen național fix de reziliere ca Germania (30 noiembrie) – fiecare poliță RCA are propria dată de expirare, iar schimbarea asigurătorului trebuie pregătită înainte de acea dată.
Autoritatea de Supraveghere Financiară (ASF) a publicat în mai 2026 noile tarife de referință pentru asigurarea RCA, cu 12,3% mai mari decât cele din noiembrie 2025 pentru persoanele fizice. Calculul, realizat de KPMG pentru ASF, pune scumpirea pe seama daunelor mai mari și a costurilor administrative tot mai ridicate.
Vestea vine la câteva zile după ce în Germania Gesamtverband der Deutschen Versicherungswirtschaft (GDV) a anunțat o evoluție asemănătoare pentru piața germană. Sistemele celor două țări nu sunt identice: Germania lucrează cu „Typklassen” pe model de automobil, în timp ce România calculează RCA după clasa bonus-malus a șoferului, puterea motorului și regiunea de înmatriculare. Ce rămâne comun este presiunea costurilor de reparație asupra prețului final.
Tarifele de referință RCA cresc cu 12,3%
Potrivit raportului semestrial publicat de Autoritatea de Supraveghere Financiară (ASF) în mai 2026, tariful de referință mediu pentru RCA a crescut cu 12,3% pentru persoane fizice și cu 9,9% pentru persoane juridice, comparativ cu nivelurile publicate în noiembrie 2025. Pentru vehiculele de transport mărfuri, creșterea a fost de 11,7% la persoane fizice și 10% la persoane juridice. Raportul este realizat de compania de consultanță KPMG, pe baza datelor de daunalitate și poliță din ultimii cinci ani, și este făcut public de ASF de două ori pe an.
Important pentru cititorii din România: tarifele de referință ASF nu sunt prețuri de vânzare și nu sunt obligatorii pentru niciun asigurător. Ele sunt un reper statistic, destinat să arate cât ar trebui să coste statistic o poliță RCA pentru un profil de risc dat. Prețul polițelor vândute efectiv diferă de la un asigurător la altul și poate fi sub sau peste acest reper.
„Este drept ca oamenii să fie îngrijorați cu privire la creșterea tarifelor RCA.”
Daniel Apostol, purtător de cuvânt al Autorității de Supraveghere Financiară (ASF)
De ce se scumpește RCA: daune, reparații, costuri administrative
Conform ASF, daunele medii plătite pentru autoturisme au crescut cu 5,8% față de raportul precedent, iar frecvența accidentelor raportate de persoanele fizice a crescut cu 1,9%. În același timp, componenta de costuri administrative și de achiziție incluse în formula tarifului a crescut de la 18,1% la 20,8%. Această combinație – daune mai mari, mai multe accidente și costuri de administrare mai ridicate – este motivul oficial invocat pentru majorarea tarifelor de referință.
Nu toate categoriile de șoferi plătesc mai mult. Potrivit aceluiași raport, tarifele de referință pentru autoturisme foarte puternice (peste 300 kW) au scăzut: cu 5,4% pentru șoferii peste 60 de ani din București-Ilfov și cu 3,4% pentru șoferii sub 30 de ani, categorii pentru care statistica de daune din ultimii ani s-a îmbunătățit. Asemănarea cu piața germană este directă: și GDV a raportat pentru 2025 o creștere de 7,5% a tarifelor orare din service și de 5,6% a prețurilor pieselor de schimb, mult peste inflația generală.
Clasa bonus-malus: sistemul românesc de clasificare
România nu folosește „Typklassen” pe model de automobil ca în Germania. În schimb, prețul final al RCA se calculează pe baza clasei bonus-malus a șoferului asigurat – o clasificare individuală, reglementată prin Legea nr. 132/2017, care crește sau scade în funcție de istoricul de daune provocate: fără accidente provocate, clasa bonus crește an de an și reduce prima; cu daune provocate din vina șoferului, clasa malus crește și scumpește polița. La această clasă se adaugă puterea motorului (kW), regiunea de înmatriculare (tarifele pentru București-Ilfov sunt, conform rapoartelor ASF citate mai sus, mai mari decât în restul țării) și vârsta șoferului.
Clasa bonus-malus este proprie fiecărui șofer, nu fiecărui vehicul, și se transferă de la un asigurător la altul odată cu schimbarea poliței – spre diferență de Germania, unde Typklasse este legată de modelul de maşină, nu de persoană. Ce nu se poate verifica din sursele disponibile la acest moment este un calendar public și detaliat al tuturor claselor bonus-malus pentru 2027; cititorii pot verifica propria clasă în oferta de reînnoire trimisă de asigurător.
Calcul: de unde vine presiunea asupra tarifului RCA
- Element 1: Daune medii la autoturisme, evoluție față de raportul precedent, potrivit ASF/KPMG: +5,8%.
- Element 2: Costuri administrative și de achiziție incluse în formula tarifului: de la 18,1% la 20,8% din tarif.
Mod de calcul: o parte semnificativă din creșterea de 12,3% a tarifului de referință pentru persoane fizice vine din daune mai mari, iar o altă parte vine din costurile de administrare a polițelor, nu doar din accidente. Aceasta este o interpretare a cifrelor publicate de ASF, nu o prognoză pentru o poliță individuală: clasa bonus-malus proprie poate muta un șofer concret în sens opus tendinței generale.
Reînnoirea RCA: ce verificați înainte de expirarea poliței
România nu are un termen național unic de reziliere precum 30 noiembrie în Germania. RCA este o asigurare obligatorie continuă: fiecare poliță are propria dată de început și de expirare, stabilită la momentul încheierii sau reînnoirii. Pentru a schimba asigurătorul fără întrerupere de acoperire, șoferul trebuie să verifice din timp data proprie de expirare și termenul de preaviz indicat în contract, nu un calendar comun tuturor polițelor.
Potrivit Legii nr. 132/2017, asiguratul este obligat să notifice asigurătorul în cel mult 5 zile lucrătoare orice modificare a datelor înscrise în poliță, inclusiv schimbarea proprietarului vehiculului; nerespectarea acestui termen poate afecta clasa bonus-malus și dreptul la restituirea primei neconsumate. Ce nu rezultă clar din sursele disponibile acum este un termen minim unic de preaviz pentru simpla neprelungire a poliței la un alt asigurător – acesta diferă de la un contract la altul, iar șoferii trebuie să îl verifice direct în polița proprie sau la ASF.
Listă de verificare: RCA înainte de reînnoire
- Verificați data exactă de expirare a poliței RCA proprii – nu există un termen național unic ca în Germania.
- Cereți oferte de la mai mulți asigurători înainte de reînnoire, nu doar de la asigurătorul actual.
- Verificați propria clasă bonus-malus în oferta de reînnoire – ea influențează prețul mai mult decât modelul de maşină.
- La schimbarea proprietarului, notificați asigurătorul în maximum 5 zile lucrătoare, conform Legii nr. 132/2017.
- Nu confundați tarifele de referință ASF cu prețul de vânzare – comparați oferte reale, nu doar reperul statistic.
Părerea dumneavoastră
V-a crescut prima RCA pentru 2027, și veți schimba asigurătorul din această cauză? Scrieți-ne părerea în comentarii.
Întrebări frecvente
Cu cât au crescut tarifele de referință RCA în 2026?
Potrivit ASF, tarifele de referință pentru persoane fizice au crescut cu 12,3% în raportul din mai 2026 față de noiembrie 2025, iar pentru persoane juridice cu 9,9%. Tarifele de referință nu sunt prețuri obligatorii, ci un reper statistic.
Ce este clasa bonus-malus și cum influențează prețul RCA?
Este o clasificare individuală a șoferului, reglementată prin Legea nr. 132/2017, care crește (bonus) fără daune provocate și crește prima (malus) cu daune provocate din vina asiguratului. Se transferă de la un asigurător la altul odată cu poliția.
Există în România un termen fix de reziliere ca cel german de 30 noiembrie?
Nu. Fiecare poliță RCA din România are propria dată de expirare. Schimbarea asigurătorului trebuie pregătită înainte de acea dată individuală, conform termenului de preaviz din contractul propriu.
De ce se scumpește RCA în România, la fel ca în Germania?
ASF invocă daune medii mai mari (+5,8%), mai multe accidente raportate (+1,9%) și costuri administrative în creștere (de la 18,1% la 20,8% din tarif). În Germania, GDV invocă în principal creșterea costurilor de reparație din service.
Surse și dată
- Economedia: „ASF a publicat noile tarife de referință RCA din mai 2026”, 29 mai 2026, pe baza raportului ASF/KPMG
- Digi24: „Tarifele de referință RCA au crescut cu peste 12% în ultimele șase luni – ASF invocă majorarea costurilor cu daunele și reparațiile”
- Financial Intelligence: declarație Daniel Apostol, purtător de cuvânt ASF
- Legea nr. 132/2017 privind asigurarea obligatorie de răspundere civilă auto (RCA)
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV, Germania): comunicat privind costurile de reparație, 29 octombrie 2026 (în germană)
Stadiul cercetării și al datelor: 7 noiembrie 2026.
Notă de transparență: la documentarea, structurarea și redactarea acestui articol au fost folosite instrumente asistate de IA. Sursele utilizate sunt indicate în articol. Publicarea are loc numai după aprobarea editorială manuală. Länderfassung pe baza unui articol de pe Tendințe în Rețea, cercetat pentru România.
Distribuie articolul