Il TAEG medio del credito al consumo in Italia resta sopra il 10% da inizio 2026, oltre due punti in piu della media tedesca, secondo Banca d’Italia
In breve
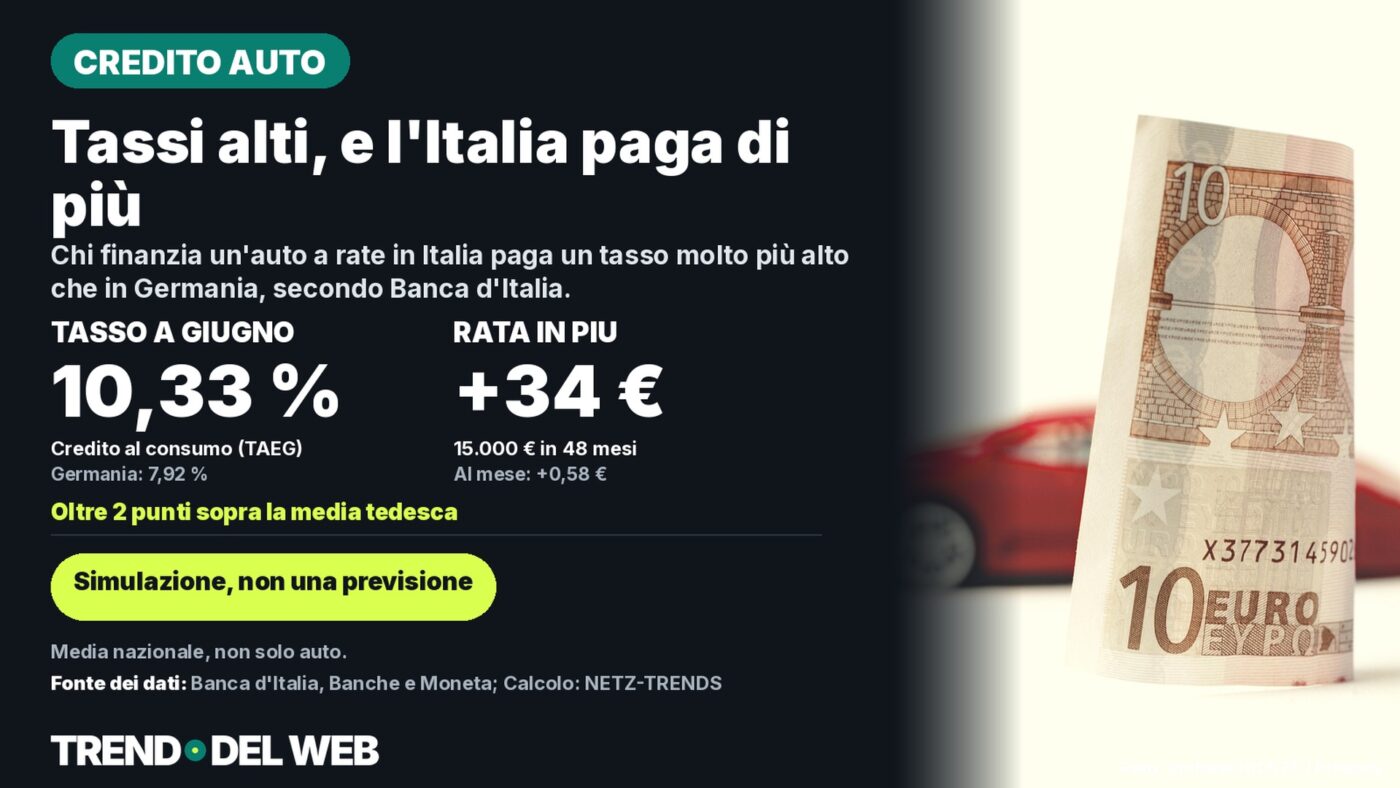
- Il TAEG medio del credito al consumo alle famiglie in Italia era al 10,33% a giugno 2026, secondo Banca d’Italia, dopo essere oscillato tra il 10,25% e il 10,41% nei mesi precedenti.
- In Germania, nello stesso periodo, il tasso equivalente sui prestiti al consumo era del 7,92% (agosto 2026) – oltre due punti percentuali in meno.
- Su un prestito tipo di 15.000 € in 48 mesi, un tasso del 10,33% invece che del 7,92% comporta circa 17 € in piu al mese e circa 825 € in piu di interessi sull’intera durata, rispetto all’ipotesi tedesca.
Chi finanzia un’auto a rate in Italia paga un tasso d’interesse strutturalmente piu alto che in Germania. Secondo Banca d’Italia, il TAEG medio del credito al consumo era al 10,33% a giugno 2026, contro il 7,92% registrato in Germania dalla Bundesbank ad agosto.
I dati provengono dalla rilevazione “Banche e Moneta” di Banca d’Italia, pubblicata l’11 agosto 2026, che riporta il TAEG medio sui nuovi prestiti al consumo alle famiglie: 10,34% a gennaio 2026, 10,25% a febbraio, 10,34% a marzo, 10,41% ad aprile, 10,37% a maggio e 10,33% a giugno 2026. Banca d’Italia non pubblica una voce specifica per il credito finalizzato all’acquisto dell’auto, che rientra nella categoria piu ampia del credito al consumo.
Il confronto con la Germania non e perfetto – le due statistiche nazionali non sono identiche nella composizione – ma il divario resta ampio e costante da mesi, non un episodio isolato.
Cosa mostrano i dati di Banca d’Italia
Banca d’Italia pubblica mensilmente la rilevazione statistica “Banche e Moneta”, che include il TAEG medio sui nuovi prestiti al consumo alle famiglie consumatrici. Nell’edizione dell’11 agosto 2026, il dato di riferimento per giugno 2026 e del 10,33%, sostanzialmente stabile rispetto ai mesi precedenti: 10,34% a gennaio, 10,25% a febbraio, 10,34% a marzo, 10,41% ad aprile e 10,37% a maggio.
Si tratta quindi di un livello alto ma stabile, non di un rialzo improvviso: il tasso italiano oscilla in una banda stretta, tra il 10,25% e il 10,41%, da inizio 2026.
In Germania, la Bundesbank ha rilevato per lo stesso tipo di credito (prestiti al consumo alle famiglie, nuove operazioni) un tasso del 7,92% ad agosto 2026, in aumento dal 7,50% di giugno. Il divario tra i due paesi resta quindi superiore ai due punti percentuali in ogni mese considerato.
Cosa significa per chi acquista un’auto
Il credito al consumo, insieme al leasing, e uno dei principali strumenti con cui le famiglie italiane finanziano l’acquisto di un’auto nuova o usata. Banca d’Italia non isola il dato per il solo credito finalizzato all’auto, ma la media generale resta un indicatore affidabile del costo del denaro per chi chiede un prestito personale in banca o tramite una finanziaria.
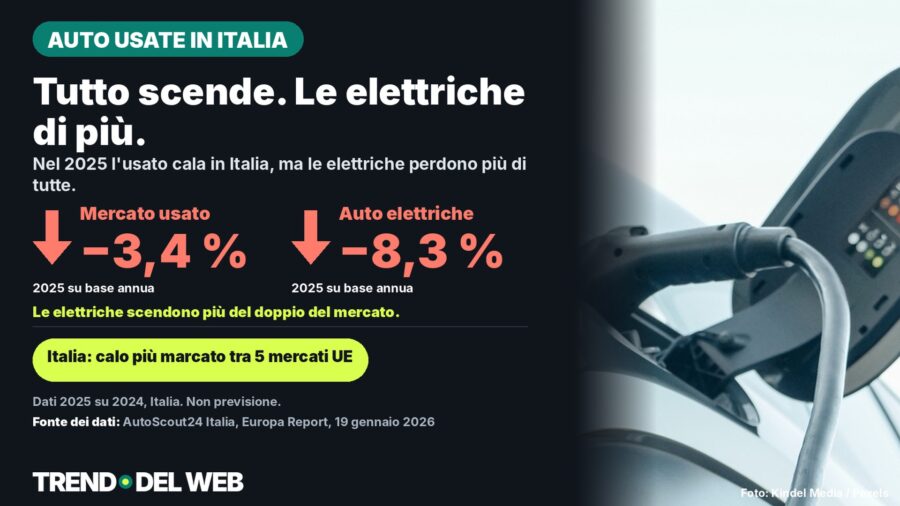
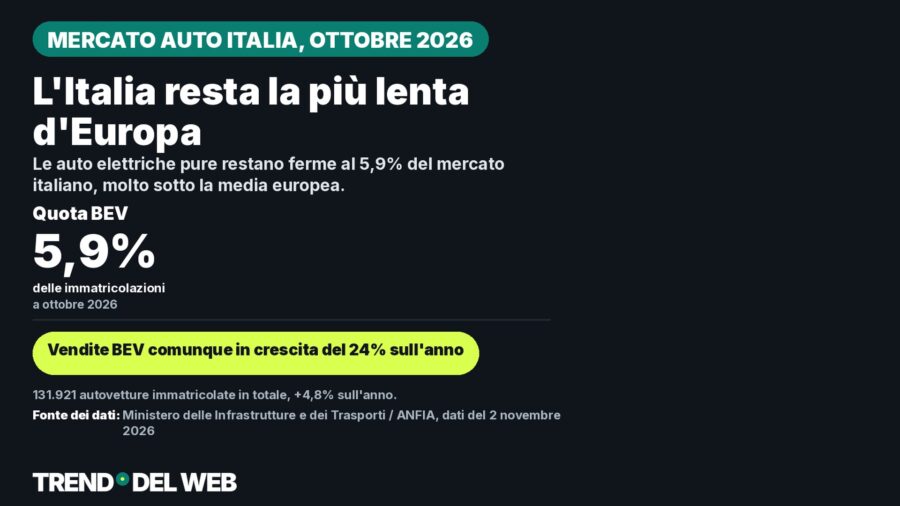
Il differenziale con la Germania si inserisce in un contesto in cui il mercato dell’auto elettrica in Italia resta indietro rispetto ad altri paesi europei: le auto elettriche si sono fermate al 5,9% del mercato italiano a ottobre 2026, ben lontano dalla Francia. Un costo del credito piu alto puo essere uno dei fattori che scoraggiano l’acquisto di veicoli piu costosi, elettrici compresi.
L’andamento del tasso, mese per mese
La tabella seguente riepiloga gli ultimi mesi disponibili nella rilevazione di Banca d’Italia, a confronto con il dato tedesco piu recente:
| Mese | TAEG Italia |
|---|---|
| Aprile 2026 | 10,41 % |
| Maggio 2026 | 10,37 % |
| Giugno 2026 | 10,33 % |
| Germania, agosto 2026 (Bundesbank, per confronto) | 7,92 % |
Fonte: Banca d’Italia, “Banche e Moneta”, pubblicazione dell’11 agosto 2026; Deutsche Bundesbank, MFI-Zinsstatistik, comunicato del 1° ottobre 2026, per il dato tedesco. Categorie statistiche non identiche; dati soggetti a revisione.
Il tasso italiano e rimasto sopra il 10% in ogni mese rilevato nel 2026, senza il calo che si osserva in altri paesi europei quando i tassi di riferimento della BCE si muovono.
Quanto costa in pratica il divario con la Germania
Per rendere concreto il confronto, la redazione ha simulato un prestito tipo di 15.000 € in 48 mesi, una volta al tasso italiano di giugno 2026 e una volta al tasso tedesco di agosto 2026.
Simulazione: prestito di 15.000 € in 48 mesi
- Al 7,92% (dato tedesco, agosto 2026): rata mensile di circa 365,63 €, costo totale di circa 17.550 €, di cui circa 2.550 € di interessi.
- Al 10,33% (dato italiano, giugno 2026): rata mensile di circa 382,82 €, costo totale di circa 18.375 €, di cui circa 3.375 € di interessi.
- Differenza dovuta al solo divario di tasso: circa 17 € in piu al mese, circa 825 € in piu di interessi sull’intera durata.
Calcolo Trend del Web sulla base dei tassi medi pubblicati da Banca d’Italia e Bundesbank, come piano di ammortamento standard. Simulazione, non una previsione: le offerte reali dipendono dal merito creditizio, dall’anticipo e dall’istituto, e possono variare.
Il confronto non significa che un prestito tedesco sia accessibile a un consumatore italiano: mostra solo quanto pesa, in proporzione, un mercato del credito strutturalmente piu caro.
Cosa verificare prima di finanziare un’auto
Il livello medio del mercato non si puo cambiare, ma il costo di un’offerta specifica si puo confrontare.
Checklist: confrontare un finanziamento auto
- Confrontare sempre il TAEG, non solo il TAN o la rata mensile pubblicizzata.
- Mettere a confronto credito finalizzato, prestito personale e leasing: valore residuo e chilometraggio cambiano il costo reale.
- Una durata piu lunga riduce la rata ma aumenta il totale degli interessi pagati.
- Verificare se l’estinzione anticipata e possibile e se comporta penali.
- Chiedere piu preventivi, anche alla propria banca, non solo al concessionario.
Nessuno di questi punti sostituisce la lettura delle condizioni specifiche di un’offerta: i dati di Banca d’Italia mostrano solo la media di mercato, non il tasso che una singola banca propone a un cliente specifico.
State valutando di finanziare un’auto nei prossimi mesi? Raccontateci la vostra esperienza nei commenti.
Domande frequenti
Banca d’Italia rileva un tasso specifico per il credito auto?
No. Il TAEG medio pubblicato da Banca d’Italia si riferisce al credito al consumo alle famiglie nel suo complesso, senza una voce separata per i prestiti finalizzati all’acquisto di un’auto.
Perche il tasso italiano e cosi piu alto di quello tedesco?
Le statistiche di Banca d’Italia e Bundesbank non sono costruite in modo identico, quindi il confronto va preso con cautela; resta pero il fatto che entrambe le fonti ufficiali mostrano, mese dopo mese, un divario superiore ai due punti percentuali tra i due mercati nel 2026.
Il tasso italiano e in aumento o stabile?
Stabile: tra gennaio e giugno 2026 il TAEG medio ha oscillato tra il 10,25% e il 10,41%, senza un trend chiaro in una direzione, secondo i dati pubblicati da Banca d’Italia l’11 agosto 2026.
Quando pubblica Banca d’Italia i prossimi dati?
La rilevazione “Banche e Moneta” esce mensilmente, con un ritardo di circa due mesi rispetto al periodo di riferimento. I dati successivi a giugno 2026 non erano ancora disponibili al momento della redazione di questo articolo.
Fonti e aggiornamento
- Banca d’Italia: “Banche e Moneta”, pubblicazione dell’11 agosto 2026 (periodo di riferimento: giugno 2026)
- Deutsche Bundesbank: MFI-Zinsstatistik, comunicato del 1° ottobre 2026 (in tedesco), per il dato di confronto tedesco
Ricerca e dati aggiornati al: 6 novembre 2026.
Nota di trasparenza: nella ricerca, nella strutturazione e nella stesura di questo articolo sono stati utilizzati strumenti basati sull’IA. Le fonti utilizzate sono indicate nell’articolo. La pubblicazione avviene solo dopo l’approvazione redazionale manuale. Versione per l’Italia, elaborata a partire da un articolo di Trend del Web.
Condividi l’articolo