Comparativa de brókeres en España: MyInvestor, Renta 4 y Trade Republic cobran precios muy distintos por la misma orden
Lo más importante
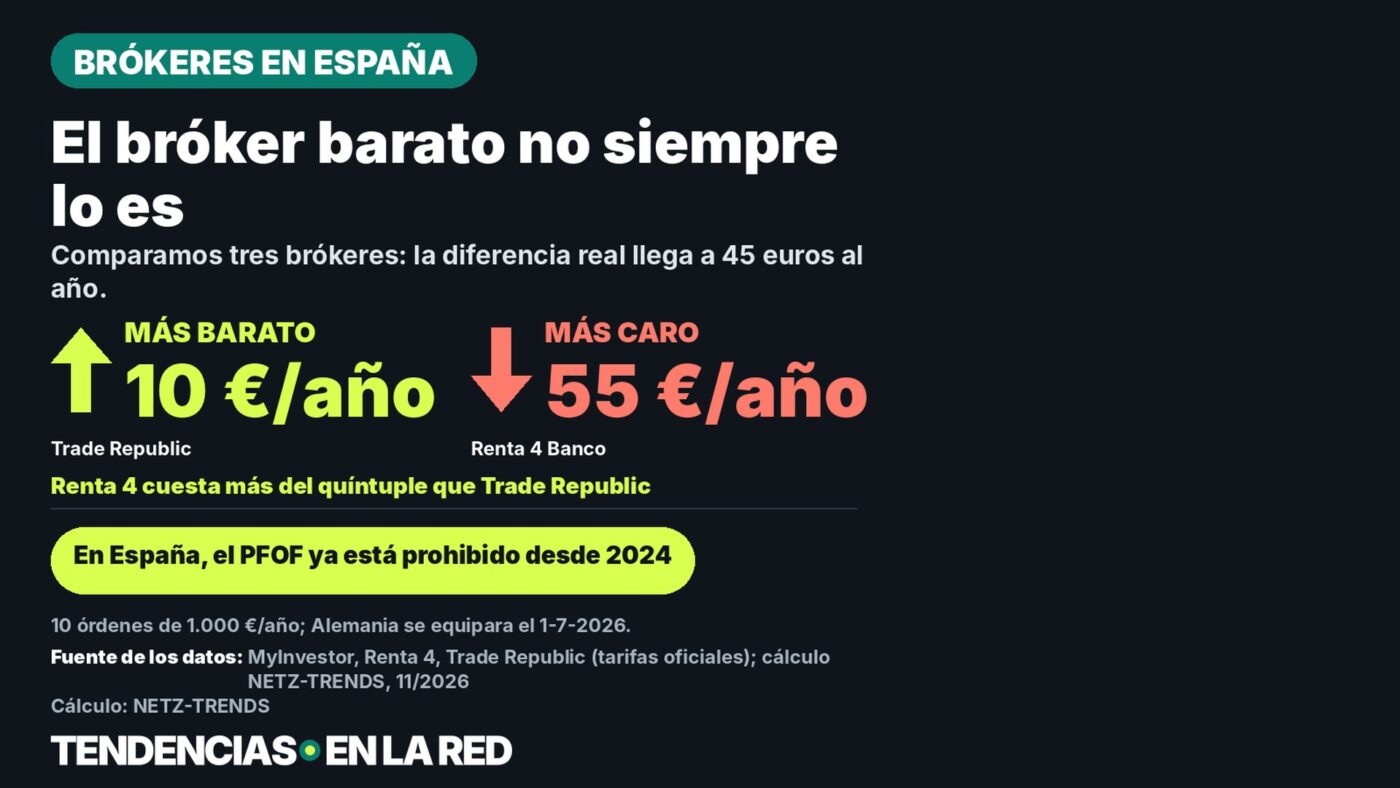
- Al comparar el coste real de diez órdenes de bolsa de 1.000 euros al año, Tendencias en la Red calcula unos 10 euros en Trade Republic, unos 30 euros en MyInvestor y unos 55 euros en Renta 4 Banco (incluida la custodia), según las tarifas publicadas por cada entidad.
- Desde el 28 de marzo de 2024 rige en toda la Unión Europea, de forma directa y sin necesidad de ley española, la prohibición del «pago por flujo de órdenes» (PFOF): los brókeres ya no pueden cobrar de un centro de negociación por dirigir allí las órdenes de sus clientes (Reglamento (UE) 2024/791, artículo 39 bis del MiFIR).
- Alemania fue, según varias firmas de abogados especializadas, el único Estado miembro que notificó a la ESMA el uso de la exención transitoria prevista en la norma; esa excepción alemana expiró el 1 de julio de 2026, fecha en la que varios neobrókeres alemanes tuvieron que adaptar sus modelos de bonificación.
- En España no se ha encontrado una exención equivalente: la prohibición del PFOF lleva aplicándose de forma directa desde 2024, por lo que el cambio del verano de 2026 afecta sobre todo al mercado alemán, no al español.
Entre los brókeres comparados por Tendencias en la Red hay más de 40 euros al año de diferencia para la misma inversión. La prohibición europea del PFOF ya rige en España desde 2024, aunque en Alemania solo ahora.
No existe en España un estudio comparativo de un organismo de consumidores equivalente al de la Stiftung Warentest alemana, con decenas de depósitos analizados y una cifra única de diferencia anual. La Organización de Consumidores y Usuarios (OCU) publica guías sobre cómo elegir bróker, pero Tendencias en la Red no ha localizado una comparativa reciente con metodología publicada y cifras verificables sobre el coste total de varios brókeres españoles; por eso, en este artículo se presenta una comparación propia, con las tarifas oficiales de tres entidades que operan en España.
El resultado, aun siendo una muestra pequeña, confirma la misma idea de fondo que el estudio alemán: el precio de un depósito depende mucho de cuántas órdenes se ejecuten al año y de si la entidad cobra o no custodia, más que de si el bróker se anuncia como «barato».
La comparativa entre brókeres
MyInvestor, el neobanco español participado por Andbank, El Corte Inglés Seguros y varios family offices, cobra por su bróker de acciones y ETF una comisión del 0,12 % sobre el efectivo, con un mínimo de 3 euros y un máximo de 25 euros por operación; no aplica comisión de mantenimiento, custodia, inactividad ni cobro de dividendos, según la página oficial de tarifas del bróker.
Renta 4 Banco, uno de los brókeres tradicionales con sede en España y supervisado por el Banco de España y la CNMV, aplica tarifas planas por tramos en su canal de internet: 4 euros por orden hasta 6.000 euros de efectivo, 9 euros entre 6.000 y 50.000 euros, y un 0,10 % a partir de ahí; además cobra una comisión de custodia y administración de valores nacionales del 0,0125 % mensual sobre el efectivo, con un mínimo de 1,25 euros al mes, según su hoja de tarifas vigente.
«El capital está en riesgo.»
Trade Republic Bank GmbH, aviso legal estándar en su comunicación comercial en España
Trade Republic, el neobróker alemán que en 2025 abrió sucursal en España y supera el millón de clientes españoles según su propia nota de prensa, no cobra comisión de custodia sobre acciones, ETF ni fondos de inversión, con una inversión mínima de 1 euro. Según varios comparadores financieros españoles, la orden estándar cuesta 1 euro cuando se ejecuta en el centro de negociación por defecto del bróker, y sube a 2 euros si el cliente elige expresamente otro mercado («Direct Price»); Tendencias en la Red no ha podido verificar estas dos cifras directamente en la página de precios oficial de la entidad, que requiere JavaScript para mostrarse, por lo que se citan como procedentes de fuentes especializadas, no de la propia empresa.
El PFOF y por qué España ya cumplía la norma
El «pago por flujo de órdenes» (PFOF, por sus siglas en inglés) es la práctica por la que un centro de negociación o un intermediario paga a un bróker para que le dirija las órdenes de sus clientes. Ese pago permitía a algunos neobrókeres ofrecer órdenes gratuitas o muy baratas, pero generaba un conflicto de interés: el bróker podía elegir el destino de la orden pensando en el pago que recibía, no en el mejor precio para el cliente.
La Unión Europea prohibió esta práctica mediante el Reglamento (UE) 2024/791, que modifica el Reglamento (UE) 600/2014 (MiFIR) y entró en vigor el 28 de marzo de 2024 en los 27 Estados miembros, sin que España necesitara aprobar una ley propia: al tratarse de un reglamento europeo, se aplica de forma directa. El nuevo artículo 39 bis del MiFIR prohíbe a las empresas de servicios de inversión recibir cualquier pago de terceros por ejecutar las órdenes de sus clientes en un centro de negociación concreto o por transmitirlas a un tercero para su ejecución allí.
La norma permitía una excepción transitoria: los Estados miembros donde la práctica ya existía antes del 28 de marzo de 2024 podían notificar a la ESMA (Autoridad Europea de Valores y Mercados) que mantendrían el PFOF para clientes residentes en su propio país hasta el 30 de junio de 2026. Según varias firmas de asesoría jurídica especializadas en regulación financiera, Alemania fue el único país que utilizó esa exención, y la Autoridad Federal de Supervisión Financiera alemana (BaFin) publicó el 22 de julio de 2026 una comunicación supervisora sobre qué modelos de bonificación de los neobrókeres considera aceptables tras el fin de la exención.
Para los inversores en España, esto tiene una consecuencia práctica poco intuitiva: la fecha «1 de julio de 2026» que marca un antes y un después en Alemania no cambia nada en España, porque aquí el PFOF ya estaba prohibido desde marzo de 2024. La Comisión Nacional del Mercado de Valores (CNMV) es la autoridad competente en España para supervisar que las empresas de servicios de inversión cumplan las normas de conducta del MiFID II y del MiFIR, incluida la gestión de órdenes de clientes; Tendencias en la Red no ha localizado una comunicación pública específica de la CNMV sobre el fin de la exención alemana del PFOF, por lo que ese punto se deja constancia como no verificado en lugar de darlo por hecho.
Cálculo de ejemplo: coste de diez órdenes al año
- Supuesto: diez órdenes de compra al año, cada una de 1.000 euros, en el mercado principal del bróker.
- Trade Republic: 10 × 1 € = 10 € al año (sin custodia), según fuentes especializadas, no verificado en la web oficial.
- MyInvestor: el 0,12 % de 1.000 € son 1,20 €, pero se aplica el mínimo de 3 € por operación: 10 × 3 € = 30 € al año (sin custodia).
- Renta 4 Banco: 10 × 4 € (tarifa plana hasta 6.000 €) = 40 € al año, más una custodia mínima de 1,25 € al mes (15 € al año) = 55 € al año.
Cálculo: Tendencias en la Red, con las tarifas oficiales publicadas por cada entidad en noviembre de 2026. La diferencia entre el bróker más barato y el más caro de esta muestra de tres entidades es de 45 euros al año; cuanto más efectivo se mueva por orden o más meses se mantenga la cuenta abierta, mayor será el peso de la custodia frente a la comisión por operación.
Lo que cobran los brókeres en España
La siguiente tabla resume las comisiones por operar y de custodia de los tres brókeres analizados para una orden de compra de acciones o ETF en el mercado principal, con datos recogidos en noviembre de 2026.
| Bróker | Orden de 1.000 € | Custodia / mantenimiento |
|---|---|---|
| Trade Republic | 1,00 €* | Sin comisión de custodia (confirmado en nota de prensa oficial) |
| MyInvestor | 3,00 € | 0 € (mantenimiento, custodia, inactividad y dividendos) |
| Renta 4 Banco | 4,00 € | 0,0125 % mensual, mínimo 1,25 €/mes |
| Coste anual estimado (10 órdenes/año) | 10 € – 55 € | según bróker, ver cálculo arriba |
* Cifra de Trade Republic procedente de comparadores financieros especializados (no verificada en la página oficial de precios). MyInvestor: 0,12 % con mínimo de 3 € y máximo de 25 € por operación; para una orden de 1.000 € se aplica el mínimo. Renta 4: tarifa plana de internet hasta 6.000 € de efectivo. Fuentes: myinvestor.es, r4.com, bankinggeek.com y nota de prensa de Trade Republic, noviembre de 2026.
Además de la comisión por operar, conviene revisar el canon que cobran las bolsas y el depositario central de valores (SCLV/Iberclear) por cada operación: es ajeno al bróker, se aplica por igual a cualquier intermediario y no está incluido en las cifras de la tabla.
Lista antes de elegir bróker
- Calcular el coste con el número real de órdenes al año, no solo con la comisión mínima publicitada.
- Comprobar si hay comisión de custodia o mantenimiento de valores, y si tiene un mínimo mensual como el de Renta 4.
- Revisar si el bróker aplica un recargo por elegir un mercado distinto al que usa por defecto (como el «Direct Price» de Trade Republic).
- Tener en cuenta el canon de la bolsa y de Iberclear, que se paga aparte de la comisión del bróker.
- Confirmar que el bróker figura en el registro de la CNMV o cuenta con pasaporte europeo para operar en España.
Para quien invierte sobre todo a través de planes de aportaciones periódicas en fondos o ETF, el peso de la comisión por orden suele ser menor que para quien compra y vende acciones varias veces al año; en ese segundo caso, la diferencia entre brókeres se nota mucho más en la comparación anual.
Preguntas frecuentes
¿Cuál es el bróker más barato entre los analizados?
En el cálculo de ejemplo de Tendencias en la Red (diez órdenes de 1.000 euros al año), Trade Republic resulta el más barato con unos 10 euros anuales, seguido de MyInvestor con unos 30 euros y Renta 4 Banco con unos 55 euros, principalmente por la comisión de custodia de este último.
¿Qué es el pago por flujo de órdenes (PFOF)?
Es el pago que un centro de negociación hace a un bróker para que le dirija las órdenes de sus clientes. Permitía ofrecer órdenes gratuitas o muy baratas, pero generaba un conflicto de interés sobre dónde se ejecuta realmente la orden del cliente.
¿Por qué la prohibición del PFOF no cambia nada en España en 2026?
Porque la prohibición, incluida en el Reglamento (UE) 2024/791 que modifica el MiFIR, se aplica de forma directa en España desde el 28 de marzo de 2024. Solo Alemania, según varias firmas jurídicas especializadas, utilizó la exención transitoria hasta el 30 de junio de 2026, por lo que el cambio de 2026 afecta sobre todo al mercado alemán.
¿Hay en España un estudio como el de la Stiftung Warentest alemana sobre depósitos de valores?
Tendencias en la Red no ha localizado una comparativa equivalente, con metodología publicada y cifras verificables, de un organismo de consumidores español. Por eso este artículo utiliza una comparación propia con tarifas oficiales de tres brókeres que operan en España.
¿Has comparado alguna vez el coste real de tu bróker, incluida la custodia, frente a lo que anuncia en su publicidad? Cuéntanoslo en los comentarios.
Fuentes y fecha
- MyInvestor: tarifas oficiales del bróker de acciones y ETF (myinvestor.es/inversion/broker).
- Renta 4 Banco: hoja de tarifas vigente, operativa de bolsa nacional y custodia (r4.com, hoja_tarifas.pdf).
- Trade Republic Bank GmbH: nota de prensa sobre la sucursal en España, más de un millón de clientes, sin comisión de custodia en fondos (traderepublic.com, nota de prensa, 5 de junio de 2025).
- BankingGeek: comparativa de comisiones de Trade Republic en España (cifra de 1 €/2 € por orden, no verificada en la web oficial) (bankinggeek.com).
- Reglamento (UE) 2024/791 del Parlamento Europeo y del Consejo, que modifica el Reglamento (UE) 600/2014 (MiFIR), artículo 39 bis sobre la prohibición del pago por flujo de órdenes (eur-lex.europa.eu).
- HLC Rechtsanwälte: resumen jurídico sobre la entrada en vigor de la prohibición del PFOF el 28 de marzo de 2024 y la exención transitoria alemana (en alemán) (hlc.com).
- PwC Legal: alerta sobre la plena entrada en vigor de la prohibición del PFOF en Alemania el 1 de julio de 2026 (en alemán) (legal.pwc.de).
- finantresnoticias.com: análisis sobre el impacto de la norma europea del PFOF a 30 de junio de 2026 para usuarios de brókeres en España (finantresnoticias.com).
- CNMV: funciones de supervisión sobre empresas de servicios de inversión en España (cnmv.es).
- Stiftung Warentest (en alemán): estudio original sobre 42 depósitos de valores en Alemania, referencia comparativa de este artículo (test.de).
Fecha de la investigación y de los datos: 3 de noviembre de 2026.
Nota de transparencia: en la investigación, la estructuración y la redacción de este artículo se emplearon herramientas asistidas por IA. Las fuentes utilizadas figuran en el artículo. La publicación se realiza solo tras la aprobación editorial manual. Versión para España basada en un artículo de Tendencias en la Red, investigada para España.
Compartir artículo