Il fornitore di sicurezza informatica ha incassato 670 milioni di dollari nel terzo trimestre. Gli abbonamenti di sicurezza ricorrenti sono cresciuti, ma il confronto sull’utile è falsato da un effetto fiscale una tantum registrato un anno fa.
In breve
- Check Point ha fatturato 670 milioni di dollari nel trimestre chiuso a fine settembre, l’1% in meno rispetto a un anno prima.
- I ricavi da abbonamenti di sicurezza sono saliti dell’11% a 339 milioni di dollari, mentre gli obblighi contrattuali non ancora fatturati (RPO) ammontano a 2,5 miliardi di dollari.
- L’utile per azione riportato è sceso in modo marcato, ma nel trimestre dell’anno precedente un beneficio fiscale una tantum di circa 1,47 dollari per azione aveva gonfiato il confronto.
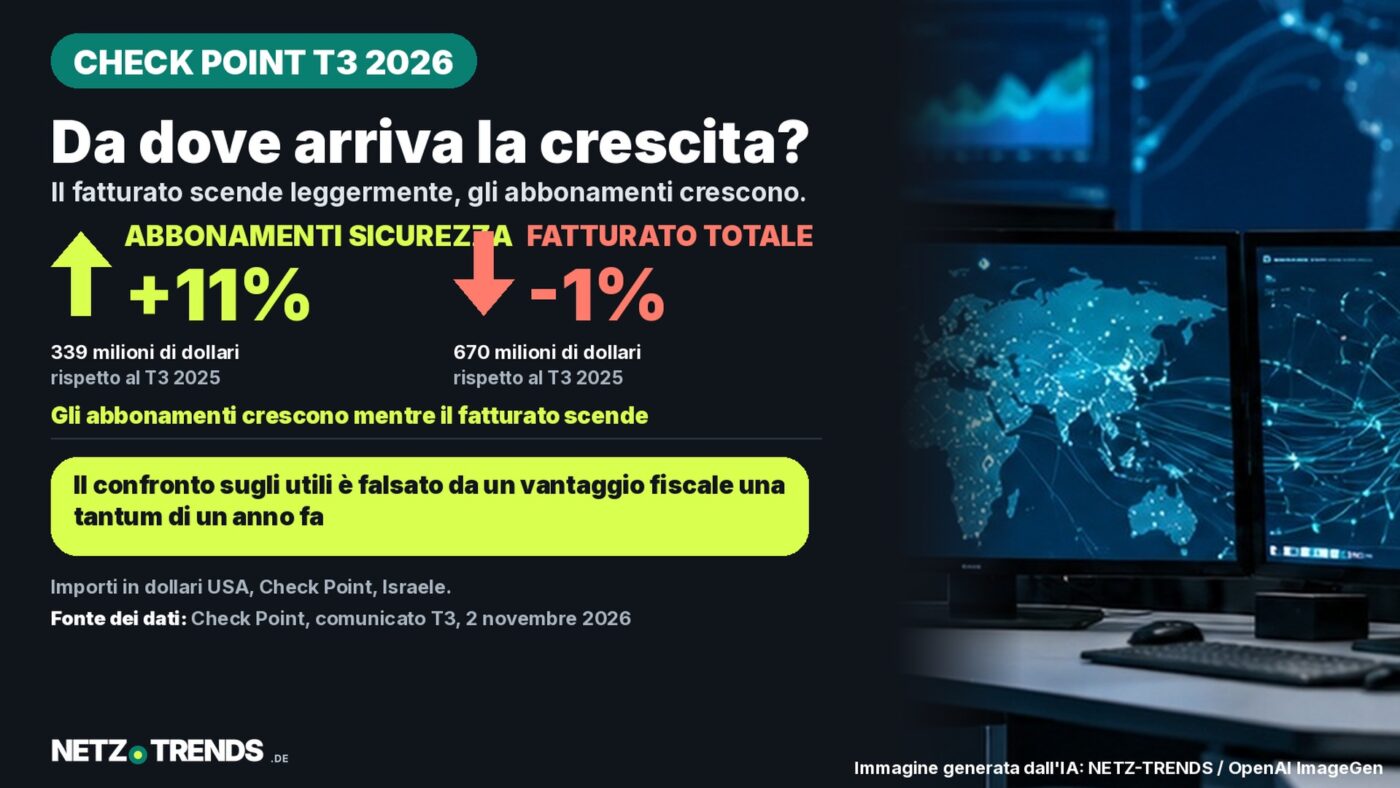
Check Point Software ha chiuso il terzo trimestre 2026 con un fatturato leggermente inferiore a quello di un anno prima, ma con un balzo a doppia cifra nei ricavi da abbonamenti di sicurezza. I dati diffusi oggi raccontano un trimestre a due velocità: il business degli abbonamenti accelera, mentre il fatturato complessivo arretra di poco e l’utile riportato scende per via di un confronto reso difficile da un effetto fiscale straordinario nel 2025.
Il fornitore israeliano di cybersicurezza riporta per i tre mesi terminati il 30 settembre un fatturato di 670 milioni di dollari, in calo dell’1% sul trimestre dell’anno precedente. I ricavi da abbonamenti di sicurezza sono invece saliti dell’11% a 339 milioni di dollari. Check Point ha pubblicato i risultati il 2 novembre 2026 in un comunicato con le relative tabelle finanziarie (comunicato ufficiale di Check Point).
Per le aziende e i responsabili IT italiani il dato più interessante è lo spostamento interno al modello di business: gli abbonamenti ricorrenti di sicurezza crescono più rapidamente dell’intero giro d’affari. Da qui, però, non si può dedurre nulla sull’efficacia reale dei prodotti né sull’andamento di prezzi o domanda sul mercato italiano in particolare.
Abbonamenti in crescita, fatturato in leggero calo
Gli abbonamenti di sicurezza hanno generato nel trimestre 338,6 milioni di dollari, arrotondati a 339 milioni nel comunicato. La loro quota sul fatturato totale si attesta così attorno al 50,6% (338,6 diviso 669,8 milioni, un’approssimazione calcolata sui valori pubblicati). La tabella finanziaria indica inoltre 105,5 milioni di dollari per prodotti e licenze e 225,7 milioni di dollari per aggiornamenti software, manutenzione e servizi.
Un secondo indicatore riguarda i ricavi contrattuali futuri: a fine trimestre Check Point registra una Remaining Performance Obligation (RPO) di 2,5 miliardi di dollari, il 5% in più rispetto all’anno precedente. L’azienda definisce l’RPO come il valore dei contratti non annullabili per prodotti e servizi non ancora contabilizzati come fatturato. Il dato, quindi, non è fatturato già incassato né una garanzia su quando e in che misura quei ricavi verranno effettivamente registrati.
L’utile operativo secondo i principi contabili statunitensi GAAP è stato di 177 milioni di dollari, mentre l’indicatore supplementare Non-GAAP, rettificato dall’azienda, si è fermato a 251 milioni di dollari. I due valori non sono intercambiabili e misurano cose diverse.
Perché il confronto sull’utile inganna
L’utile per azione (EPS) del terzo trimestre è stato di 1,82 dollari secondo i GAAP e di 2,49 dollari secondo i criteri Non-GAAP. Rispetto ai valori dell’anno precedente, pari rispettivamente a 3,28 e 3,94 dollari, si tratta di un calo del 45% e del 37%. Chi si ferma a queste percentuali, però, rischia di trascurare un elemento straordinario nel trimestre di confronto.
Secondo Check Point, il terzo trimestre 2025 includeva un beneficio fiscale una tantum di circa 1,47 dollari per azione. Depurando l’EPS da questo effetto, l’utile per azione sarebbe in realtà cresciuto di circa l’1% con entrambi i metodi di calcolo. Si tratta però di un confronto rettificato fornito dall’azienda, non di un dato GAAP ufficiale.
Check Point ha inoltre segnalato per il trimestre una riduzione di 25 milioni di dollari delle spese di ricerca e sviluppo, legata a un nuovo programma di incentivi israeliano.
Cosa non dicono i numeri trimestrali
I risultati non rivelano quanti clienti Check Point abbia acquisito o perso, quali attacchi informatici i suoi prodotti abbiano effettivamente bloccato, né come si muovano i prezzi sul mercato italiano. Un indicatore di abbonamenti in crescita è un segnale di business, non una prova indipendente della qualità dei prodotti o della loro reale efficacia protettiva.
Cosa possono dedurne le aziende italiane
Il bilancio suggerisce che i servizi di sicurezza ricorrenti di Check Point stanno crescendo più in fretta del fatturato complessivo del gruppo. Per i responsabili IT e gli uffici acquisti delle aziende italiane è un buon motivo per leggere con attenzione, in ogni offerta di questo tipo, la durata del contratto, le condizioni di rinnovo, i servizi effettivamente compresi e il costo totale di possesso nel tempo.
Anche le valutazioni sulla domanda arrivano direttamente dall’azienda. L’amministratore delegato Nadav Zafrir ha dichiarato che i ricavi da abbonamento sono stati sostenuti, tra l’altro, dalla domanda di sicurezza per la posta elettronica, di CTEM e di sicurezza per l’intelligenza artificiale; Check Point si attende inoltre un graduale miglioramento a partire dal quarto trimestre.
Il quadro operativo resta quindi misto: il segmento degli abbonamenti e il portafoglio ordini crescono, mentre il fatturato complessivo resta appena sotto il livello dell’anno precedente. Per chi in Italia valuta fornitori di cybersicurezza, questo tipo di segnale va sempre incrociato con benchmark indipendenti e con le condizioni contrattuali concrete proposte, non preso come indicatore unico di affidabilità.
Domande frequenti
Quanto ha fatturato Check Point nel terzo trimestre 2026?
670 milioni di dollari, l’1% in meno rispetto allo stesso trimestre dell’anno precedente, secondo il comunicato ufficiale del 2 novembre 2026.
Quanto sono cresciuti i ricavi da abbonamenti di sicurezza?
I ricavi da abbonamenti di sicurezza sono saliti dell’11% a 339 milioni di dollari (338,6 milioni nel dettaglio), pari a circa il 50,6% del fatturato totale del trimestre.
Perché l’utile per azione è calato così tanto rispetto all’anno scorso?
Perché nel terzo trimestre 2025 era presente un beneficio fiscale una tantum di circa 1,47 dollari per azione che aveva gonfiato quel confronto. Escludendo questo effetto, secondo Check Point l’EPS sarebbe in realtà cresciuto di circa l’1% sia su base GAAP che Non-GAAP.
Cosa significa la Remaining Performance Obligation (RPO) di 2,5 miliardi di dollari?
È il valore dei contratti non annullabili per prodotti e servizi che Check Point non ha ancora registrato come fatturato, in crescita del 5% sull’anno precedente. Non è un ricavo già incassato, ma un indicatore di ricavi contrattuali futuri.
Domanda ai lettori: la crescita degli abbonamenti ricorrenti vi convince più del fatturato trimestrale come indicatore della solidità di un fornitore di cybersicurezza?
Fonti e aggiornamento
- Check Point Software Technologies: Check Point Software Reports 2026 Third Quarter Financial Results, 2 novembre 2026.
- Check Point Software Technologies: Third Quarter 2026 Financial Results, 2 novembre 2026 (PDF).
Stato dei dati: 2 novembre 2026, data di pubblicazione del comunicato e delle tabelle finanziarie di Check Point relative al terzo trimestre 2026.
Nota di trasparenza: nella ricerca, nella strutturazione e nella stesura di questo articolo sono stati utilizzati strumenti basati sull’IA. Le fonti utilizzate sono indicate nell’articolo. La pubblicazione avviene solo dopo l’approvazione redazionale manuale. Versione italiana basata su un articolo di Trend del Web, adattata per il mercato italiano.
Condividi l’articolo