Im Bankenpanel erwarten 80 Prozent kurzfristig gleichbleibende Zinsen, niemand einen Anstieg – langfristig gehen die Meinungen auseinander
Das Wichtigste in Kürze
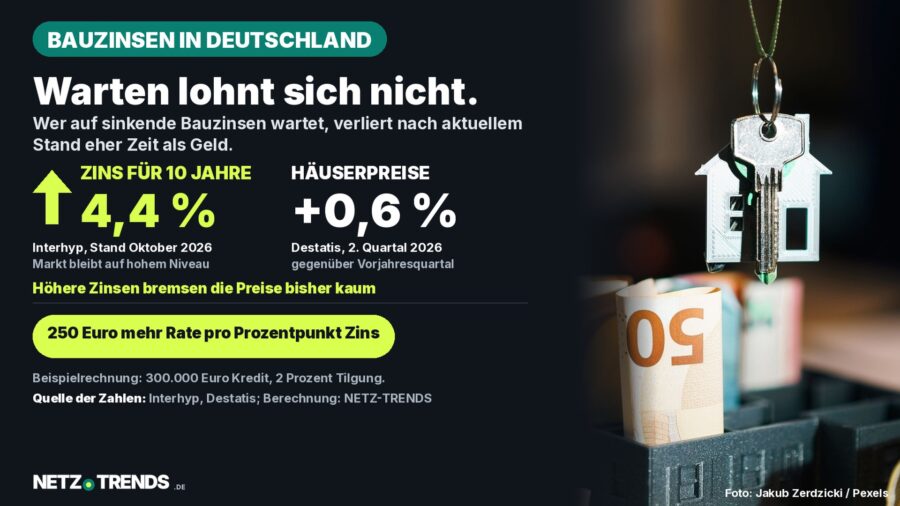
- Für zehn Jahre Zinsbindung nennt der Baufinanzierungsvermittler Interhyp in Deutschland im Schnitt rund 4,4 Prozent; seine Zinstabelle für den 5. bis 11. Oktober weist je nach Beleihungsauslauf effektive Jahreszinsen von 4,22 bis 4,62 Prozent aus.
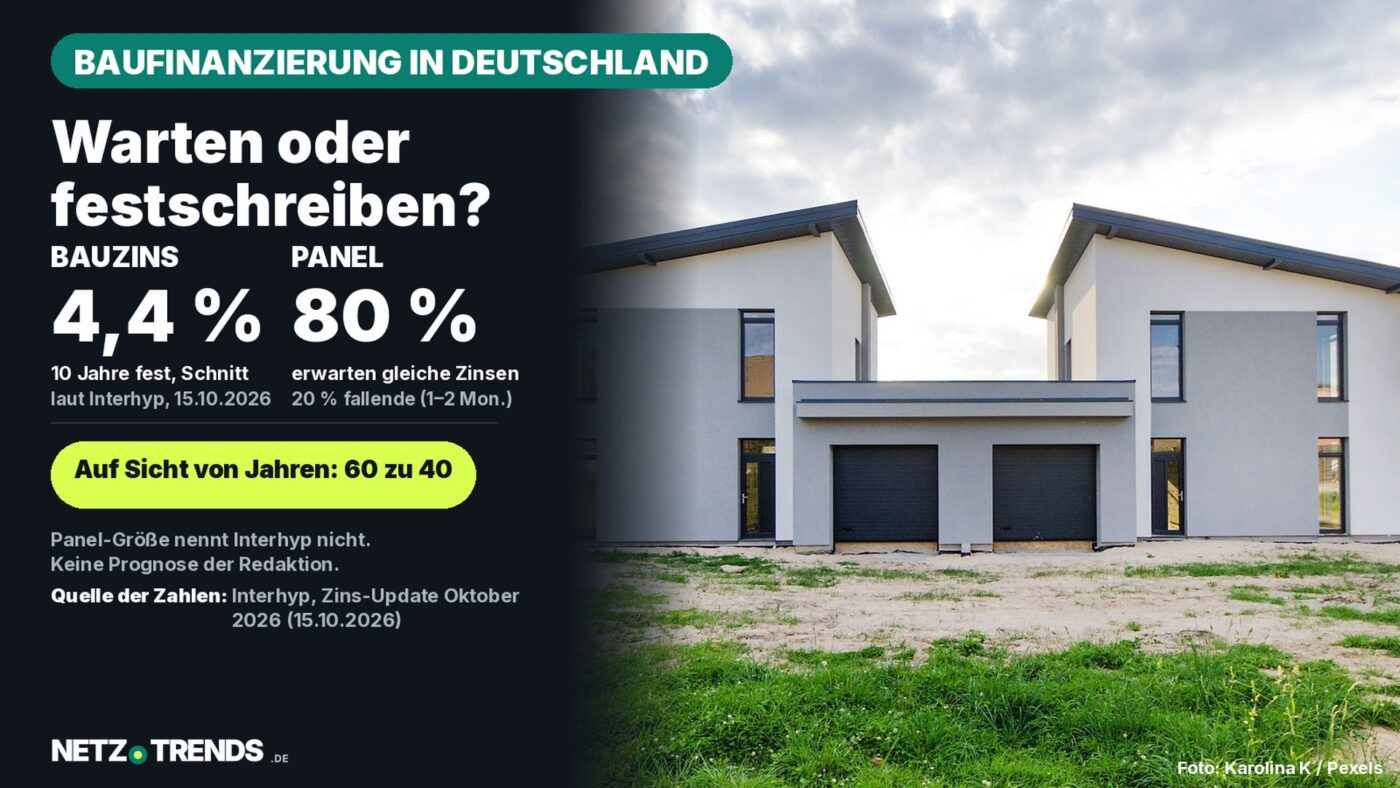
- Im Interhyp-Bankenpanel rechnen 80 Prozent für ein bis zwei Monate mit gleichbleibenden und 20 Prozent mit fallenden Zinsen; auf lange Sicht erwarten 60 Prozent fallende und 40 Prozent steigende Zinsen.
- Wie viele Befragte am Panel teilnehmen, nennt Interhyp nicht. Der nächste Zinsentscheid der Europäischen Zentralbank (EZB) fällt am 29. Oktober 2026.
Wer in Deutschland eine Immobilie finanziert und die Zinsen für zehn Jahre festschreibt, zahlt dafür derzeit nach Angaben des Baufinanzierungsvermittlers Interhyp im Schnitt rund 4,4 Prozent. Das geht aus dem monatlichen Zins-Update hervor, das Interhyp am Donnerstag, 15. Oktober 2026, um 7.39 Uhr als Pressemitteilung verbreitet hat. Die Überschrift der Mitteilung beginnt mit „Interhyp Zins-Update Oktober: Bauzinsen stabilisieren sich“. Dazu liefert das Unternehmen die Ergebnisse seines Bankenpanels, einer Befragung zur erwarteten Zinsentwicklung.
Rund 4,4 Prozent: Was Interhyp für zehn Jahre Zinsbindung nennt
In der Pressemitteilung beziffert Interhyp die durchschnittlichen Bauzinsen für zehn Jahre Zinsbindung auf rund 4,4 Prozent. Einen Vormonatswert nennt die Mitteilung nicht, ein Vergleich mit September ist auf dieser Grundlage deshalb nicht möglich. Genauer wird die Zinsseite von Interhyp (Stand 15. Oktober 2026): Die Zinstabelle weist dort für zehn Jahre Zinsbindung effektive Jahreszinsen von 4,22 Prozent (Beleihungsauslauf unter 70 Prozent), 4,34 Prozent (bei 80 Prozent) und 4,62 Prozent (über 90 Prozent) aus, gültig für den Zeitraum 5. bis 11. Oktober. Der Beleihungsauslauf gibt an, welchen Anteil des Immobilienwerts das Darlehen ausmacht. Interhyp nennt mehr Eigenkapital als Hebel für einen besseren Zinssatz.
Die Seite ist nicht ganz einheitlich: Im Fließtext steht für zehnjährige Darlehen ein Wert von 4,5 Prozent, an anderer Stelle 4,42 Prozent. Eine Erklärung für den Unterschied gibt die Seite nicht. Alle Zahlen stammen vom Anbieter selbst. Interhyp vermittelt Baufinanzierungen und berät dazu. Eine unabhängige Bestätigung der Werte liegt NETZ-TRENDS nicht vor, und ob ein konkretes Darlehen zu einem dieser Zinssätze zustande kommt, entscheidet sich erst im individuellen Angebot.
Einordnung: Was die Prozentwerte des Panels nicht sagen
Interhyp nennt die Prozentwerte, aber nicht, wie viele Befragte teilnehmen. Bei einer kleinen Gruppe verschiebt eine einzelne Antwort das Ergebnis um mehrere Prozentpunkte. Sie lassen sich daher als Stimmungsbild lesen, nicht als belastbare Prognose.
Kurzfristig überwiegend gleichbleibend, langfristig geteilt
Für die kommenden ein bis zwei Monate erwarten nach Angaben von Interhyp 80 Prozent der Befragten gleichbleibende Zinsen und 20 Prozent fallende. Niemand rechne mit einem kurzfristigen Anstieg. Bei der langfristigen Entwicklung sind die Antworten gespalten: 60 Prozent erwarten fallende, 40 Prozent weiter steigende Bauzinsen.
Auf der Zinsseite führt Interhyp einzelne Panelmitglieder auf. Alle vier dort genannten, die Sparkasse Hannover, die Allianz, die Commerzbank und die Deutsche Bank, erwarten kurzfristig gleichbleibende Zinsen. Langfristig gehen die Sparkasse Hannover und die Allianz von fallenden Zinsen aus, die Commerzbank und die Deutsche Bank von steigenden.
Ingo Foitzik, Vertriebsvorstand von Interhyp, sagte laut Pressemitteilung, solange der Iran-Konflikt nicht abflaue, sei mit keinem deutlichen Zinsrückgang zu rechnen. Kaufinteressierte sollten daher mit dem aktuellen Niveau kalkulieren, riet er. Eine Stimme aus dem Panel merkte zu den EZB-Erwartungen an, die Märkte hätten mehrere Zinserhöhungen eingepreist, bis zu vier. Es sei nicht davon auszugehen, dass die EZB so viele Schritte umsetze. Eine weitere Stimme sieht bei den Anleiherenditen überwiegend Aufwärtsrisiken, weil in vielen Staaten die Haushaltsdefizite zu hoch seien.
Was die Spanne bei der Monatsrate ausmacht
Wie viel die Spannbreite der Zinssätze im Alltag bedeutet, zeigt eine einfache Modellrechnung für ein Darlehen von 300.000 Euro mit 2 Prozent Anfangstilgung. Die effektiven Jahreszinsen von Interhyp sind darin vereinfacht wie ein Sollzins angesetzt. Ein reales Angebot weicht davon ab.
| Beleihungsauslauf | Effektivzins, 10 Jahre | Monatsrate | Mehr als bei unter 70 % |
|---|---|---|---|
| unter 70 % | 4,22 % | 1.555 € | – |
| bei 80 % | 4,34 % | 1.585 € | +30 € |
| über 90 % | 4,62 % | 1.655 € | +100 € |
Zwischen dem günstigsten und dem teuersten Fall der Tabelle liegen in diesem Beispiel 100 Euro im Monat. Über die zehn Jahre der Zinsbindung summiert sich das auf 12.000 Euro an Raten. Wie hoch die Belastung in einem konkreten Fall ausfällt, hängt außerdem von Tilgung, Laufzeit, Eigenkapital und möglichen Fördermitteln ab. Das nennt auch Interhyp als Einflussgrößen.
Warum der Leitzins nur mittelbar wirkt
Die Bauzinsen folgen laut Interhyp vor allem den Renditen zehnjähriger Bundesanleihen und Pfandbriefe, nicht direkt dem Leitzins der EZB. Der Leitzins spielt trotzdem eine Rolle für die Erwartungen: Der EZB-Rat in Frankfurt am Main hat die Zinsen im September um 0,25 Prozentpunkte angehoben. Die Zinsseite der EZB weist seit dem 16. September 2026 für die Einlagefazilität 2,50 Prozent und für den Hauptrefinanzierungssatz 2,65 Prozent aus. Schon zum 17. Juni 2026 war eine Erhöhung um 0,25 Punkte in Kraft getreten.
Der nächste geldpolitische Termin steht fest: Laut Sitzungskalender der EZB tagt der Rat am 28. und 29. Oktober 2026, die Pressekonferenz folgt am 29. Oktober. Der Interhyp-Zinsseite zufolge spielen für die Erwartungen außerdem die Unsicherheit durch den Iran-Konflikt, die Haushaltsdefizite im Euroraum und energiepreisbedingte Inflationserwartungen eine Rolle.
Praxishinweis: Was Interhyp zur Senkung der Finanzierungskosten nennt
- den Kaufpreis verhandeln, vor allem bei Bestandsimmobilien
- möglichst viel Eigenkapital einbringen
- mehrere Angebote vergleichen
- sich früh um die Anschlussfinanzierung kümmern
Das sind allgemeine Hinweise des Anbieters, keine persönliche Empfehlung. Wie sich eine Zinsbindung von fünf, zehn oder fünfzehn Jahren rechnet, hängt vom Einzelfall ab.
Was ein Darlehen von 350.000 Euro bei Zinssätzen über 4 Prozent im Monat kostet, rechnet der Beitrag Bauzinsen über 4 Prozent: Was 350.000 Euro Kredit jetzt im Monat kosten vor. Die Gegenseite, also was Tagesgeld nach Verivox-Daten abwirft, zeigt der Beitrag Tagesgeld laut Verivox.
Welche Rolle spielt die Zinserwartung bei Ihrer Entscheidung für oder gegen eine Zinsbindung? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Interhyp AG: Pressemitteilung „Interhyp Zins-Update Oktober“, 15. Oktober 2026, 7.39 Uhr (verbreitet über OTS)
- Interhyp: Zinsseite „Bauzinsen aktuell“, Stand 15. Oktober 2026 (Herausgeberdarstellung)
- Europäische Zentralbank: Leitzinsen, abgerufen am 15. Oktober 2026
- Europäische Zentralbank: Sitzungskalender des EZB-Rats, abgerufen am 15. Oktober 2026
- Eigene Berechnung: NETZ-TRENDS, Modellrechnung auf Basis der Interhyp-Zinsspanne
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.