Der Finanzstabilitätsbericht 2026 zeigt hohe Fremdkapitalanteile im Neugeschäft – die Kennzahl ist aber keine Prognose für einzelne Käufer.
Das Wichtigste in Kürze
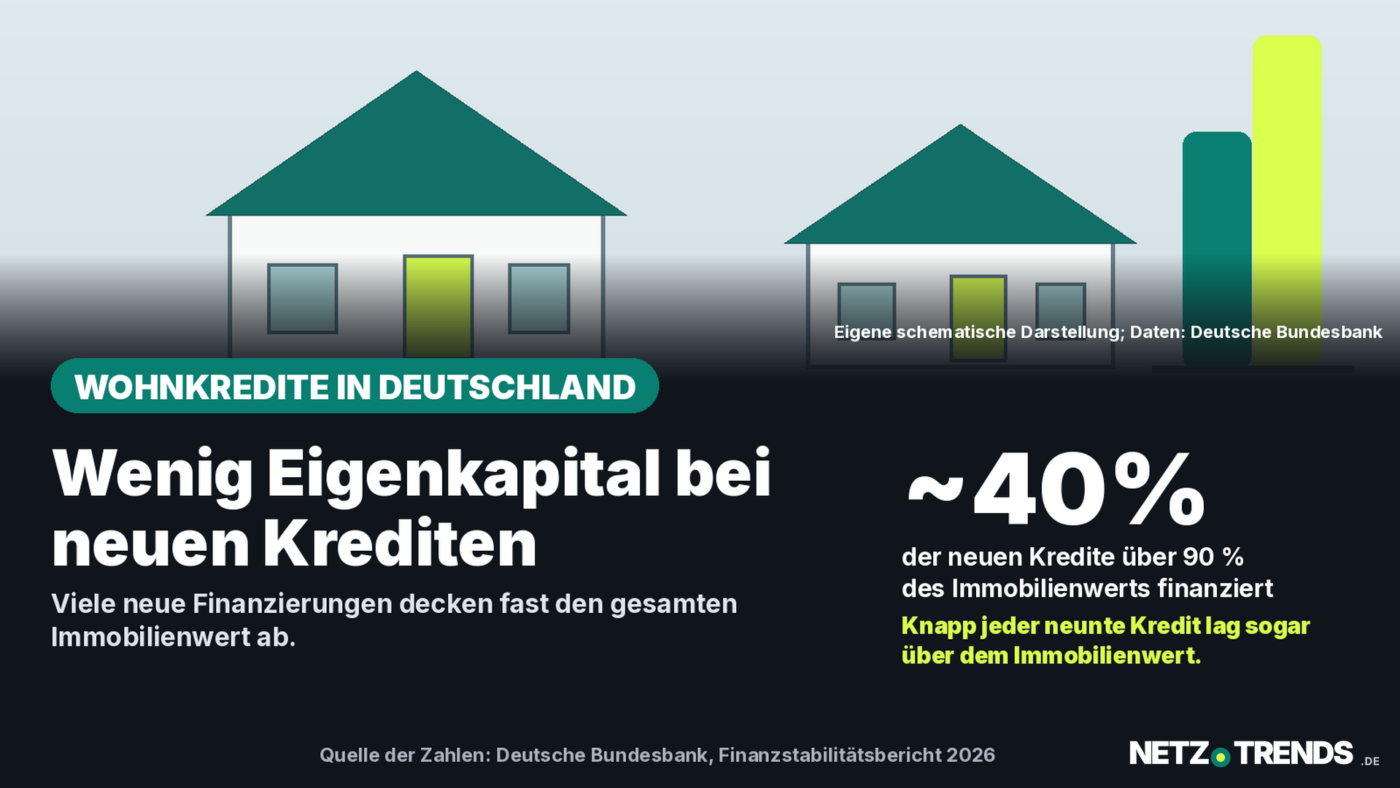
- Im zweiten Quartal 2026 hatten fast 40 Prozent des neu vergebenen Darlehensvolumens einen Fremdkapitalanteil von mehr als 90 Prozent des Immobilienwerts.
- Bei knapp 11 Prozent lag das Darlehen sogar über dem Wert der finanzierten Immobilie.
- Die Bundesbank sieht darin eine Verwundbarkeit des Marktes, hält private Haushalte insgesamt aber weiterhin für robust.
Fast vier von zehn Euro, die Banken im zweiten Quartal 2026 neu für Wohnimmobilien verliehen, entfielen auf Finanzierungen mit mehr als 90 Prozent Fremdkapital gemessen am Immobilienwert. Das geht aus dem am 12. November veröffentlichten Finanzstabilitätsbericht der Deutschen Bundesbank hervor. Für Käufer ist das ein Hinweis auf knappe Eigenkapitalpuffer im Markt – aber kein Urteil über die Sicherheit eines einzelnen Kredits.
Die Bundesbank bezieht sich auf das Neugeschäft mit Wohnimmobilienfinanzierungen. Die Quote beschreibt den Anteil am neu vergebenen Darlehensvolumen, nicht den Anteil aller Käufer oder aller laufenden Kredite. Bei knapp 11 Prozent des Neugeschäftsvolumens lag die Darlehenssumme sogar oberhalb des Werts der finanzierten Immobilie.
Was die Zahlen der Bundesbank aussagen
Die Bundesbank berichtet von fortbestehenden Verwundbarkeiten am Wohnimmobilienmarkt. Risiken, die während der Niedrigzinsphase entstanden sind, seien zwar zurückgegangen, aber noch relevant. Das aktuelle Neugeschäft deute ebenfalls auf hohe Fremdkapitalanteile hin: Fast 40 Prozent des Volumens überschritten die Schwelle von 90 Prozent des Immobilienwerts; bei knapp 11 Prozent überstieg das Darlehen den Immobilienwert selbst. Die Bezugsgröße ist also der Wert der Immobilie und die Statistik gewichtet nach Kreditvolumen.
Die Veröffentlichung nennt außerdem einen hohen Anteil des Einkommens, den Kreditnehmer bei vielen neuen Darlehen für den laufenden Schuldendienst aufwenden. Eine konkrete Quote für diese Belastung enthält die hier verlinkte Zusammenfassung nicht. Die Bundesbank betont zugleich, dass private Haushalte insgesamt weiterhin robust seien. Ihre Warnung richtet sich auf mögliche Verluste bei Kreditausfällen: Je höher die Fremdfinanzierung, desto geringer kann der Puffer sein, wenn ein Objekt verkauft werden muss und der Erlös nicht zur Rückzahlung reicht.
Warum der Fremdkapitalanteil relevant ist
Ein Fremdkapitalanteil von mehr als 90 Prozent bedeutet, dass das Darlehen mehr als 90 Prozent des angesetzten Immobilienwerts abdeckt. Das ist nicht automatisch gleichbedeutend mit einer Finanzierung von mehr als 90 Prozent sämtlicher Kaufkosten: Kaufnebenkosten wie Grunderwerbsteuer, Notar- und Grundbuchkosten oder eine mögliche Maklerprovision sind in dieser einfachen Gegenüberstellung nicht enthalten. Ebenso können Bankbewertung und Kaufpreis voneinander abweichen.
Für Banken kann ein kleinerer Eigenkapitalpuffer die Folgen eines Zahlungsausfalls verschärfen. Sinkt der erzielbare Verkaufspreis, deckt der Erlös bei hoch beliehenen Objekten möglicherweise einen geringeren Teil der offenen Forderung. Das ist ein Risikozusammenhang, keine Aussage, dass solche Kredite zwangsläufig ausfallen. Die Bundesbank schreibt, das Bankensystem sei insgesamt solide mit Kapital und Liquidität ausgestattet; Kapitalpuffer und sektorale Systemrisikopuffer stärkten seine Fähigkeit, Verluste aufzufangen.
Was die Statistik für Kaufinteressierte bedeutet
Die Zahl ist kein persönlicher Kreditvergleich und kein Beleg dafür, dass Banken generell eine bestimmte Eigenkapitalquote verlangen. Konditionen hängen vom Einzelfall ab, unter anderem von Einkommen, Laufzeit, Zinsbindung, Objektbewertung, Tilgung und vorhandenen Rücklagen. Die Bundesbank-Veröffentlichung macht auch keine Aussage darüber, welche Finanzierung für einzelne Haushalte tragbar ist.
Wer einen Immobilienkauf kalkuliert, sollte deshalb nicht nur Darlehensrate und Kaufpreis betrachten. Entscheidend ist, ob nach Nebenkosten und laufenden Ausgaben ausreichend Rücklagen bleiben und ob die Finanzierung auch bei veränderten Zinsen oder Einkommen tragbar wäre. Diese allgemeine Rechenhilfe ersetzt keine individuelle Beratung. Der Bericht liefert vor allem einen Blick auf die Verteilung des Neugeschäfts und die möglichen Folgen hoher Beleihungen für die Finanzstabilität.
Häufige Fragen
Was bedeutet ein Fremdkapitalanteil von mehr als 90 Prozent?
Das Darlehen deckt mehr als 90 Prozent des angesetzten Immobilienwerts ab. Die Kennzahl sagt nicht automatisch aus, welcher Anteil aller Kaufkosten finanziert ist, weil Nebenkosten und Bewertungsunterschiede gesondert zu betrachten sind.
Beziehen sich die fast 40 Prozent auf Käufer oder Kreditsumme?
Auf das neu vergebene Darlehensvolumen im zweiten Quartal 2026. Es ist nicht der Anteil aller Käufer und auch nicht der Anteil des gesamten Kreditbestands.
Warnt die Bundesbank vor einem unmittelbar bevorstehenden Einbruch?
Nein. Der Bericht benennt Verwundbarkeiten und mögliche Verlustrisiken, beschreibt private Haushalte insgesamt aber als robust und das Bankensystem als solide ausgestattet. Eine Prognose eines unmittelbar bevorstehenden Einbruchs enthält die Veröffentlichung nicht.
Quellen und Stand
Recherche- und Datenstand: 12. November 2026. Die dargestellten Kennzahlen beziehen sich auf das Neugeschäft im zweiten Quartal 2026.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.
Wie viel Eigenkapital halten Sie beim Immobilienkauf für einen realistischen Puffer? Schreiben Sie uns Ihre Einschätzung in die Kommentare.
Artikel teilen