Für Beschäftigte mit Schulden zählt vor der November-Abrechnung, ob beim Arbeitgeber oder auf dem Bankkonto gepfändet wird.
Das Wichtigste in Kürze
- Echte Weihnachtsvergütungen sind bei gewöhnlicher Lohnpfändung bis zu 795 Euro brutto geschützt.
- Eine Sonderzahlung im November ist nicht automatisch eine geschützte Weihnachtsvergütung.
- Auf einem gepfändeten Konto kann eine zusätzliche Freigabe erforderlich sein.
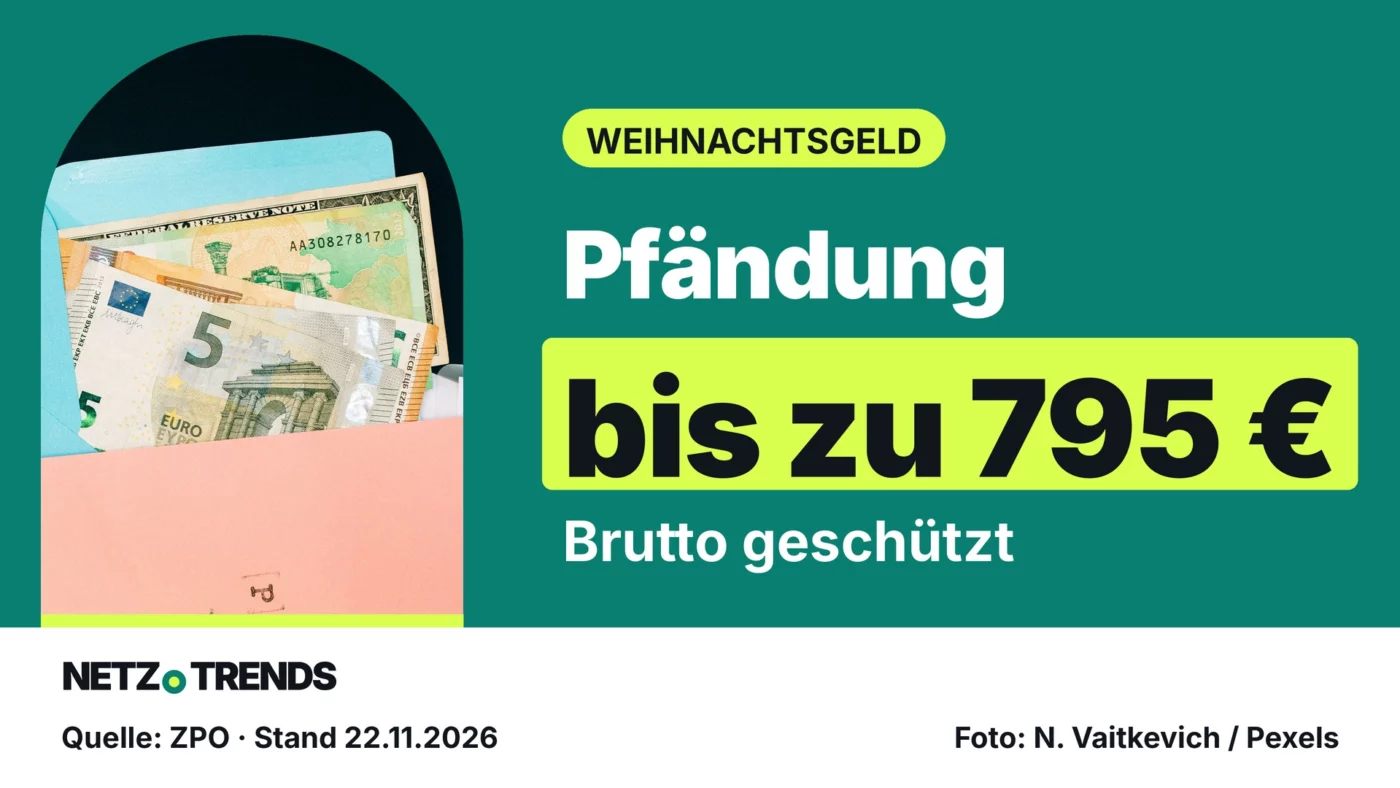
Weihnachtsgeld bleibt 2026 bei gewöhnlicher Lohnpfändung bis zu 795 Euro brutto geschützt. Wer auch eine Kontopfändung hat, sollte vor der Auszahlung den zusätzlichen Schutz klären.
Die Grenze folgt aus § 850a Nummer 4 der deutschen Zivilprozessordnung und dem seit Juli geltenden Freibetrag. Der Anlass ist die anstehende November-Abrechnung: Die IG Metall weist in ihrer Information vom 16. November 2026 auf die Weihnachtsgeldzahlung mit dem Novemberentgelt hin. Der konkrete Auszahlungstag hängt vom Arbeitsverhältnis ab.
Der praktische Nutzen liegt in der Unterscheidung zweier Prüfungen: Was die Lohnabrechnung freilässt, ist auf einem gepfändeten Bankkonto nicht allein deshalb zusätzlich verfügbar. Wer nur den überwiesenen Betrag kontrolliert, kann den nötigen Antrag übersehen.
Weihnachtsgeld: So entstehen die 795 Euro
Der geschützte Höchstbetrag steht nicht als feste Zahl im Gesetz. Er ist an den monatlichen Grundbetrag für Arbeitseinkommen gekoppelt. Dieser beträgt seit 1. Juli 2026 nach der Pfändungsfreigrenzenbekanntmachung 1.587,40 Euro.
Für die Weihnachtsvergütung wird dieser Ausgangsbetrag zunächst auf den nächsten vollen Zehn-Euro-Betrag aufgerundet. Erst danach wird er halbiert. Wer mit einer älteren Jahresgrenze rechnet, kann deshalb einen zu niedrigen Schutzbetrag ansetzen.
So entsteht die aktuelle Grenze
- Monatlicher Ausgangsbetrag: 1.587,40 Euro.
- Aufgerundet: 1.590 Euro.
- Hälfte: 795 Euro.
Die gesetzliche Rundung erfolgt vor der Halbierung: 1.590 Euro geteilt durch zwei ergibt 795 Euro.
Das ist eine Obergrenze für den besonderen Schutz der Weihnachtsvergütung. Sie bedeutet weder, dass jeder Arbeitnehmer diesen Betrag ausgezahlt bekommt, noch dass jeder Haushalt einen zusätzlichen monatlichen Freibetrag in dieser Höhe erhält. Ein Anspruch auf Weihnachtsgeld muss zunächst bestehen.
Der Zweck der Sonderzahlung entscheidet
Ob der Arbeitgeber Weihnachtsgeld schuldet, ergibt sich etwa aus einem Tarifvertrag, einer Betriebsvereinbarung oder dem Arbeitsvertrag. Ein allgemeiner gesetzlicher Zahlungsanspruch besteht nach der aktuellen Übersicht des Deutschen Gewerkschaftsbunds nicht. Für die Prüfung sollten Beschäftigte daher die Regelung zur Sonderzahlung heranziehen und nicht nur die letzte Abrechnung.
Der Anspruch auf die Zahlung und ihr Pfändungsschutz sind verschiedene Fragen. Auch eine verbindlich geschuldete Jahressonderzahlung kann dem besonderen Schutz für Weihnachtsvergütungen nicht unterfallen. Der Auszahlungstermin im November oder Dezember beantwortet die zweite Frage noch nicht.
Das Bundesarbeitsgericht entschied am 18. Mai 2016 im Verfahren 10 AZR 233/15, dass die damals geprüfte Jahressonderzahlung nach § 20 TVöD/VKA keine Weihnachtsvergütung im Sinne dieser Schutzregel war. Maßgeblich war ihr Vergütungscharakter. Aus dem Urteil folgt keine pauschale Entscheidung über jede heutige Tarifregelung; entscheidend bleiben deren konkrete Voraussetzungen und Zweck.
| Zahlung | Was zu unterscheiden ist |
|---|---|
| Weihnachtsvergütung | Besonderer Schutz nach § 850a Nummer 4; der Weihnachtsbezug muss gegeben sein. |
| Jahressonderzahlung | Name und Auszahlung zum Jahresende reichen für die Einordnung allein nicht aus. |
| Laufender Monatslohn | Der allgemeine Schutz für Arbeitseinkommen ist von der Weihnachtsregel zu trennen. |
Bei einer unklaren Abrechnungsposition hilft deshalb eine gezielte Rückfrage: Auf welcher Vertrags- oder Tarifregelung beruht die Zahlung, und welchen Zweck hat sie? Die bloße Umbenennung einer Vergütung in „Weihnachtsgeld“ ersetzt diese Prüfung nicht.
Der Rest wird nicht pauschal eingezogen
Bei einer gewöhnlichen Lohnpfändung muss der Arbeitgeber die geschützten Bezüge bei der Berechnung berücksichtigen. § 850e der Zivilprozessordnung regelt, welche Beträge für das pfändbare Arbeitseinkommen nicht mitzurechnen sind. Dazu gehören die nach § 850a geschützten Bezüge sowie die gesetzlich abzuführenden Steuern und Sozialabgaben.
Eine höhere Weihnachtszahlung bedeutet daher nicht, dass alles oberhalb der besonderen Grenze unmittelbar an einen Gläubiger geht. Für das übrige Einkommen gilt die weitere Pfändungsberechnung. Eine einfache Subtraktion vom Brutto-Weihnachtsgeld liefert noch keinen verlässlichen Netto-Auszahlungsbetrag.
Ebenso wenig sind „brutto geschützt“ und „steuerfrei“ gleichbedeutend. Die Pfändungsvorschrift entscheidet über den Zugriff der Gläubiger; sie schafft keine eigenständige Steuerbefreiung. Wer eine Abrechnung prüfen lässt, sollte deshalb Sonderzahlung, gesetzliche Abzüge, Pfändungsabzug und Überweisung getrennt vorlegen.
Auf dem P-Konto zählt ein eigener Schutz
Ein Pfändungsschutzkonto, kurz P-Konto, schützt Kontoguthaben nach eigenen Regeln. § 899 der Zivilprozessordnung knüpft den Grundschutz ebenfalls an den aufgerundeten monatlichen Freibetrag. Aktuell sind das 1.590 Euro. Hinzukommen können individuell anwendbare Erhöhungen.
Die Bank setzt damit nicht einfach die Lohnabrechnung fort. Wenn der Kontoschutz durch andere Eingänge bereits ausgeschöpft ist, schafft die Bezeichnung „Weihnachtsgeld“ im Verwendungszweck allein keinen zusätzlichen verfügbaren Betrag. Zugleich bedeutet eine Kontopfändung nicht zwangsläufig, dass die gesamte Sonderzahlung blockiert wird: Entscheidend ist der tatsächlich vorhandene Schutz.
Die Verbraucherzentrale Hamburg rät Betroffenen, die zusätzliche Freigabe rechtzeitig zu beantragen. Bei einer gerichtlichen Kontopfändung sieht § 906 Absatz 2 der Zivilprozessordnung die Festsetzung eines abweichenden pfändungsfreien Betrags auf Antrag vor. Bei einer behördlichen Pfändung ist die zuständige Vollstreckungsstelle anzusprechen.
Ein weiterer Punkt betrifft vorhandene Bescheinigungen: § 903 der Zivilprozessordnung regelt die Nachweise über bestimmte Erhöhungsbeträge. Eine solche Bescheinigung und der Antrag auf einen abweichenden Betrag sind unterschiedliche Wege. Lassen Sie daher konkret prüfen, welche Ergänzung für Ihre Weihnachtszahlung erforderlich ist, statt dieselbe Unterlage ungeprüft erneut einzureichen.
Bei Unterhalt gelten engere Grenzen
Die besondere Grenze für die gewöhnliche Lohnpfändung lässt sich nicht unverändert auf jede Vollstreckung übertragen. Für gesetzliche Unterhaltsansprüche enthält § 850d der Zivilprozessordnung eine Sonderregelung. Sie ermöglicht einen weitergehenden Zugriff auch auf bestimmte sonst geschützte Bezüge.
Vom nach § 850a geschützten Weihnachtsbetrag muss in dieser Konstellation mindestens die Hälfte verbleiben. Bei ausgeschöpfter regulärer Grenze sind das rechnerisch 397,50 Euro. Daraus folgt aber keine allgemeine Zusage, dass bei jeder Unterhaltspfändung genau dieser Betrag ausgezahlt wird: Der Beschluss und der notwendige Unterhalt sind ebenfalls zu beachten.
Wer eine Pfändung wegen Unterhalt hat, sollte daher ausdrücklich auf diesen Umstand hinweisen. Eine Beratung anhand eines gewöhnlichen Kredit- oder Rechnungsgläubigers kann sonst von der falschen Ausgangslage ausgehen.
Vor der Auszahlung Unterlagen zusammenstellen
Prüfen Sie jetzt zuerst, ob eine Pfändung beim Arbeitgeber, bei der Bank oder an beiden Stellen vorliegt. Notieren Sie dann den erwarteten Auszahlungstag und bitten Sie bei Bedarf um eine Abrechnung oder Zahlungsbestätigung. So lässt sich die nötige Prüfung vor dem Geldeingang vorbereiten.
Für die Vorbereitung eignet sich folgende Unterlagenliste. Sie ordnet die Nachweise; über die Freigabe entscheidet sie nicht.
Diese Unterlagen helfen bei der Freigabe
- Regelung zur Sonderzahlung bereitlegen
Arbeitsvertrag, Tarifregelung oder Betriebsvereinbarung zeigen Anspruch und Zweck der Zahlung.
- Abrechnung und Auszahlungstermin sichern
Die Sonderzahlung sollte mit Betrag und Zahlungszeitpunkt erkennbar sein.
- Pfändungsunterlagen und Kontoauszüge zusammenstellen
Aktenzeichen, Gläubiger und vorhandener Kontoschutz müssen der zuständigen Stelle zugeordnet werden können.
- Zuständige Stelle und Antrag klären
Mit Vollstreckungsgericht, behördlicher Vollstreckungsstelle oder einer Schuldnerberatung die zusätzlich nötige Freigabe besprechen.
Die Verbraucherzentrale Hamburg stellt einen Musterantrag bereit und weist darauf hin, bei mehreren Kontopfändungen jede einzeln zu berücksichtigen. Warten Sie nicht allein auf eine automatische Anpassung durch die Bank. Welche Beträge tatsächlich freigegeben werden können, muss sich aus Ihren Unterlagen ergeben.
Wenn zusätzlich andere Zahlungsverpflichtungen nicht mehr bedient werden können, ist die Prüfung des Weihnachtsgelds nur ein Teil der Lösung. Unser Beitrag zum angekündigten Angebot BrokeFree und zu bereits vorhandenen Beratungsstellen ordnet weitere Hilfe ein.
Häufige Fragen
Wie viel Weihnachtsgeld ist 2026 pfändungsfrei?
Bei gewöhnlicher Lohnpfändung sind bis zu 795 Euro brutto einer echten Weihnachtsvergütung besonders geschützt. Bei gesetzlichen Unterhaltsansprüchen gelten abweichende Regeln.
Ist jede Jahressonderzahlung Weihnachtsgeld?
Nein. Zweck und Anspruchsvoraussetzungen entscheiden. Eine Auszahlung im November allein reicht nicht.
Erhöht die Bank den P-Konto-Schutz automatisch?
Die Weihnachtsregel wird nicht allein durch die Überweisung automatisch zu einem zusätzlichen Kontofreibetrag. Reicht der bestehende Schutz nicht aus, ist die zusätzliche Freigabe zu klären.
Sind die 795 Euro eine steuerfreie Auszahlung?
Nein. Der besondere Pfändungsschutz ist von Steuern, Sozialabgaben und der tatsächlichen Netto-Auszahlung zu unterscheiden.
Deine Meinung ist gefragt: Welche Unterlagen wurden von Ihnen bei der Freigabe einer Sonderzahlung auf dem P-Konto verlangt? Schreib uns von Deiner Erfahrung in die Kommentare.
Quellen und Stand
- Bundesministerium der Justiz und für Verbraucherschutz/Bundesamt für Justiz: Zivilprozessordnung, § 850a, § 850e, § 850d, § 899, § 903 und § 906 (Gesetzestexte, abgerufen 22.11.2026).
- Bundesministerium der Justiz und für Verbraucherschutz: Pfändungsfreigrenzenbekanntmachung 2026 (Bekanntmachung vom 26.03.2026, geltend ab 01.07.2026).
- Bundesarbeitsgericht: 10 AZR 233/15 – Jahressonderzahlung und Pfändbarkeit (Urteil, 18.05.2016).
- Verbraucherzentrale Hamburg: Pfändung: Wie vom Weihnachtsgeld was übrig bleibt (Verbraucherinformation, 14.10.2026).
- Deutscher Gewerkschaftsbund: Weihnachtsgeld 2026 (Information, 16.11.2026).
- IG Metall: Mit Tarif fällt die Bescherung üppiger aus (Information, 16.11.2026).
Stand: 22.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen