De la 1 noiembrie, UE introduce o taxă de procesare de 2 euro pe articol din afara UE; România renunță în aceeași zi la propria taxă de 25 de lei, pentru a evita dubla taxare.
Înainte de a comanda în România
Verificați țara de expediere și costul final înainte de plată. Păstrați factura și cereți curierului explicația oricărei sume facturate separat.
Pe scurt
- Din 1 noiembrie 2026, UE percepe o taxă de procesare de 2 euro pe articol la cumpărăturile online importate din afara UE, indiferent de valoare.
- Se adaugă taxei vamale tranzitorii de 3 euro pentru fiecare categorie tarifară de produse, aplicată din 1 iulie 2026 doar coletelor sub 150 de euro: pentru un colet eligibil cu un singur articol, suma celor două taxe este de 5 euro.
- România a eliminat, tot de la 1 noiembrie, propria taxă națională de 25 de lei pe colete sub 150 de euro, introdusă prin Legea nr. 239/2025.
- Sumele de 25 de lei încasate pentru colete livrate după 1 noiembrie trebuie restituite cumpărătorilor în 30 de zile.
Cine comandă online dintr-o țară din afara Uniunii Europene vede, de la 1 noiembrie, o taxă UE de 2 euro pe articol, nouă în toate statele membre, inclusiv România. În același timp, România a renunțat la taxa proprie de 25 de lei, introdusă cu doar zece luni mai devreme, ca să nu dubleze impunerea aceleiași mărfi.
Pentru cumpărătorii din România care comandă de pe platforme precum Temu, Shein sau AliExpress, schimbarea de la 1 noiembrie este dublă: dispare taxa românească de 25 de lei, dar rămân sau se adaugă taxele stabilite direct de Uniunea Europeană. Cele două categorii de taxe au baze legale diferite, iar Ministerul Finanțelor a explicat public de ce un stat membru nu poate menține o taxă proprie similară celei a UE.
Taxa UE de 2 euro: pentru ce colete se aplică
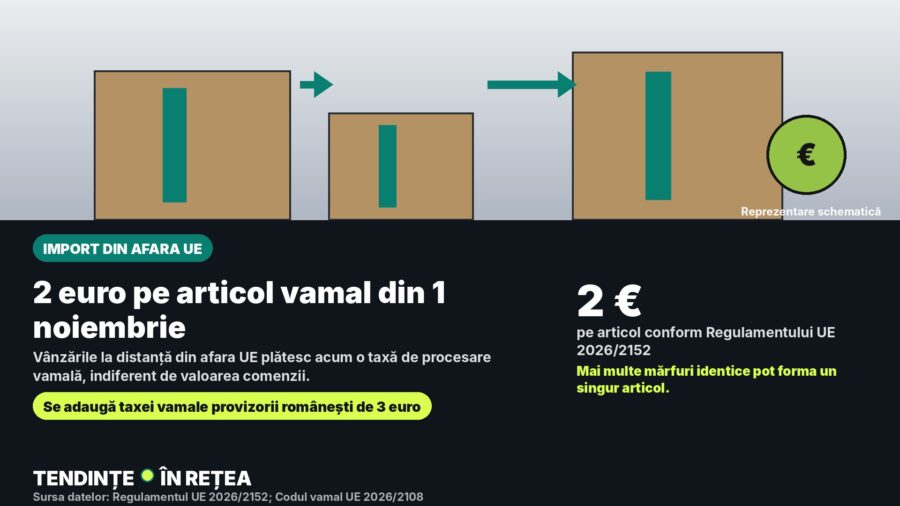
Comisia Europeană a stabilit 1 noiembrie 2026 ca dată de aplicare. Cuantumul este fixat în Regulamentul delegat (UE) 2026/2152: articolul 1 stabilește taxa la 2 euro pe articol, iar articolul 2 prevede aplicarea de la această dată. Regula se leagă de mărfurile introduse în UE printr-o vânzare la distanță, adică prin cumpărături online de la un vânzător din afara Uniunii.
Spre deosebire de taxa vamală tranzitorie de 3 euro (vezi mai jos), taxa de 2 euro nu este limitată la coletele sub 150 de euro. Comisia o descrie, în explicațiile privind tratamentul de TVA, ca taxă aplicabilă vânzărilor la distanță de bunuri importate, inclusiv la livrări peste 150 de euro. Ceea ce contează legal este dacă marfa a ajuns în UE printr-o vânzare la distanță cu origine extracomunitară, nu doar prețul ei.
Temeiul taxei se regăsește la articolul 20 din Regulamentul (UE) 2026/2108, noul Cod vamal al Uniunii: acesta prevede o sumă fixă pe articol pentru prelucrarea cererii de punere în liberă circulație vamală. Regulamentul prevede o sumă redusă dacă marfa provine dintr-un antrepozit vamal pentru vânzări la distanță, fără ca acest caz particular să fie descris aici în detaliu.
Taxa vamală tranzitorie de 3 euro, din iulie
Din 1 iulie 2026 se aplică, separat, o taxă vamală tranzitorie de 3 euro pentru fiecare categorie tarifară de produse pentru coletele din afara UE cu o valoare de până la 150 de euro, stabilită prin Regulamentul (UE) 2026/382. Comisia tratează această regulă distinct de taxa de procesare de 2 euro: cea de 3 euro este o taxă vamală propriu-zisă, menită să elimine scutirea de taxe vamale de care beneficiau până atunci coletele mici; cea de 2 euro acoperă costurile de procesare și control ale autorităților vamale.
Pentru un articol dintr-un colet sub 150 de euro, cele două taxe se pot aplica simultan. Taxa de 2 euro se calculează pe articol, iar taxa vamală de 3 euro pe categorie tarifară din colet. Peste 150 de euro nu se aplică taxa forfetară de 3 euro; pot fi datorate taxele vamale obișnuite. Comisia descrie taxa de 3 euro ca regulă tranzitorie, valabilă până la 30 iunie 2028.
Cele două sume nu trebuie confundate: un cumpărător care vede o singură linie de cost la finalizarea comenzii nu poate deduce din ea dacă i s-a aplicat una, cealaltă sau amândouă, fără detalii suplimentare de la vânzător sau curier.
De ce România renunță la taxa proprie de 25 de lei
România a aplicat, între 1 ianuarie și 31 octombrie 2026, o taxă națională de 25 de lei pe fiecare colet din afara UE cu valoare comercială sub 150 de euro, introdusă prin articolul XXII din Legea nr. 239/2025. Taxa se plătea, după caz, de furnizorul mărfii, expeditor, platforma digitală care facilita vânzarea la distanță sau intermediarul logistic; firmele de curierat și poșta o colectau, o declarau lunar la ANAF (Agenția Națională de Administrare Fiscală) și o virau la bugetul de stat.
Ministerul Finanțelor a explicat, la introducerea taxei, că aceasta nu este o taxă vamală, ci o obligație fiscală internă: regulile UE privind piața unică și politica comercială comună interzic unui stat membru să impună singur o taxă vamală proprie, dar permit o obligație fiscală internă aplicată pe teritoriul național.
Guvernul a aprobat la 30 octombrie 2026 o ordonanță de urgență care abrogă articolul XXII din Legea nr. 239/2025, eliminând taxa de 25 de lei de la 1 noiembrie 2026. Motivul invocat oficial, susținut și de ministrul de finanțe Alexandru Nazare, este evitarea dublei taxări a acelorași fluxuri de mărfuri, de vreme ce din aceeași dată se aplică direct taxa UE de 2 euro, alături de taxa vamală de 3 euro aplicată deja din iulie. Sumele de 25 de lei încasate pentru colete predate destinatarilor după 1 noiembrie trebuie restituite în termen de 30 de zile de la predarea coletului.
Ce plătești acum, în practică
Pentru un cumpărător din România care comandă, după 1 noiembrie 2026, un singur articol dintr-un colet cu valoare sub 150 de euro de pe o platformă din afara UE, se pot aplica atât taxa vamală de 3 euro, cât și taxa de procesare de 2 euro – în acest exemplu, 5 euro în total. Pentru mai multe articole din aceeași categorie tarifară, taxa vamală forfetară de 3 euro se aplică o singură dată acelei categorii, iar taxa de procesare se aplică fiecărui articol.
La fel ca în cazul taxei românești eliminate, legea pune obligația de plată și declarare în sarcina furnizorului, vânzătorului, platformei sau operatorului care gestionează importul – nu neapărat direct a cumpărătorului. În practică, însă, costul poate ajunge oricum la cumpărător, prin prețuri mai mari afișate la finalizarea comenzii sau prin taxe suplimentare percepute de curier la livrare, în funcție de modul în care fiecare platformă alege să își organizeze importurile.
Un sfat practic: verifică prețul total afișat înainte de a plăti, nu doar prețul produsului, și păstrează confirmarea comenzii. Dacă un curier solicită o plată suplimentară neașteptată la livrare, verifică suma și motivul direct pe site-ul sau aplicația oficială a curierului, nu prin linkuri primite în mesaje nesolicitate.
Întrebări frecvente
Mai plătesc românii taxa de 25 de lei pe colete din afara UE?
Nu, din 1 noiembrie 2026. Guvernul a eliminat taxa prin ordonanță de urgență, aprobată la 30 octombrie 2026, care abrogă articolul XXII din Legea nr. 239/2025. Sumele deja încasate pentru colete livrate după 1 noiembrie trebuie restituite în 30 de zile.
Ce taxe rămân, dacă taxa românească de 25 de lei a dispărut?
Rămân două taxe stabilite direct de UE: taxa vamală tranzitorie de 3 euro pentru fiecare categorie tarifară de produse, pentru colete sub 150 de euro, aplicată din 1 iulie 2026, și taxa de procesare de 2 euro pe articol, aplicată din 1 noiembrie 2026, fără limită de valoare.
De ce a renunțat România la propria taxă, dacă aducea bani la buget?
Ministerul Finanțelor și Guvernul au motivat eliminarea prin riscul de dublă taxare a acelorași colete, de vreme ce taxa UE de 2 euro se aplică de la aceeași dată. Ministerul a precizat anterior și că taxa românească era o obligație fiscală internă, nu o taxă vamală, pentru că regulile UE nu permit taxe vamale naționale separate.
Plătesc eu, ca cumpărător, direct cele 2 euro sau 3 euro la livrare?
Legal, obligația revine furnizorului, vânzătorului sau platformei care gestionează importul, nu neapărat cumpărătorului direct. În practică, însă, costul poate fi inclus în prețul afișat sau perceput suplimentar de curier, în funcție de modul în care fiecare platformă își organizează importurile.
Ai observat deja o schimbare la prețul afișat pentru comenzile tale din afara UE? Spune-ne în comentarii cum arată taxele pe bonul sau pe confirmarea ta de comandă de după 1 noiembrie.
Surse și dată
- Consiliul UE: calculul taxei vamale și al taxei de procesare.
- Regulamentul delegat (UE) 2026/2152, în special articolele 1 și 2 (cuantumul taxei de procesare și data aplicării).
- Regulamentul (UE) 2026/2108, în special articolul 20 (temeiul taxei de procesare a Uniunii).
- Regulamentul (UE) 2026/382 (taxa vamală tranzitorie de 3 euro, aplicabilă din 1 iulie 2026).
- Legea nr. 239/2025 (temei al fostei taxe naționale de 25 de lei, articolul XXII, aplicată 1 ianuarie – 31 octombrie 2026).
- Digi24: Ministerul Finanțelor explică taxa de 25 de lei pentru coletele din afara UE – nu e taxă vamală, ci o obligație fiscală internă.
- Alba24: De ce elimină Guvernul „taxa Temu” de 25 de lei, de la 1 noiembrie 2026 (ordonanța de urgență din 30 octombrie 2026, motivarea dublei taxări).
- Euronews România: Cât vor costa coletele de pe Temu și Shein după 1 noiembrie; România renunță la taxa de 25 de lei (restituirea sumelor încasate).
- Economedia.ro: Companiile de curierat trebuie să declare și să livreze taxa pe colete la ANAF până pe 25 februarie (mecanismul de declarare la ANAF, sancțiuni).
Stadiul cercetării și al datelor: 8 noiembrie 2026.
Notă de transparență: la documentarea, structurarea și redactarea acestui articol au fost folosite instrumente asistate de inteligența artificială. Sursele utilizate sunt indicate în articol. Publicarea are loc doar după aprobarea editorială manuală.
Distribuie articolul
Comentează Spune-ne părerea ta →