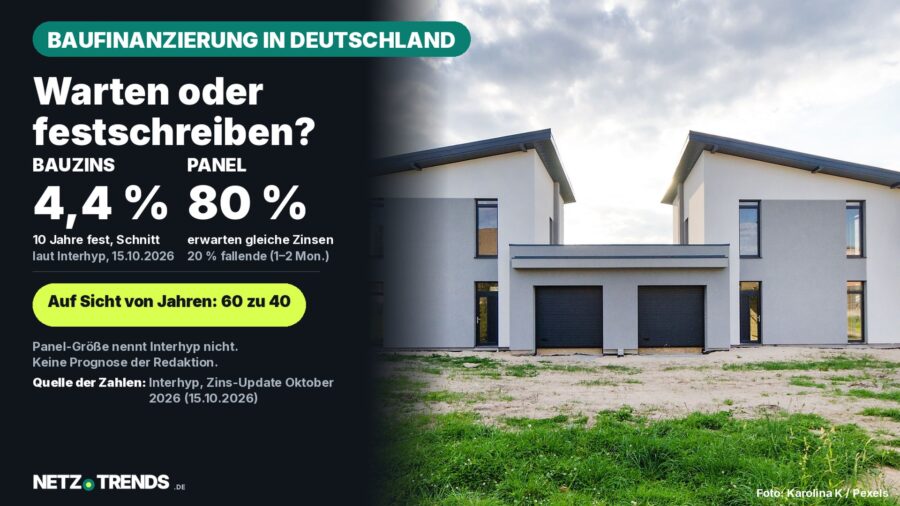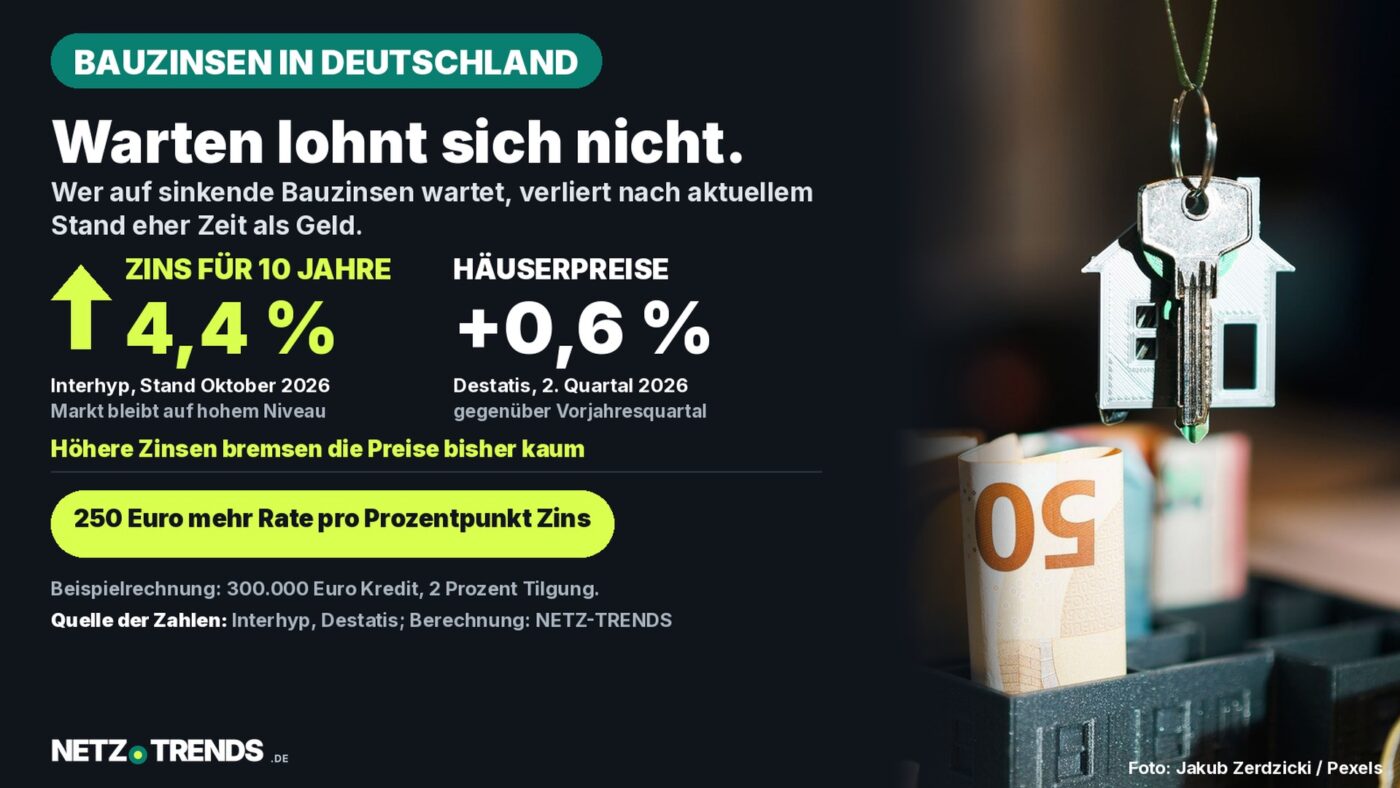
Capitalo nennt für Österreich rund 3,2 Prozent bei zehn Jahren Fixzins, Statistik Austria meldet für das zweite Quartal 2026 um 5,1 Prozent höhere Preise für Wohnimmobilien. In Deutschland sind es 4,4 Prozent Zins und 0,6 Prozent Preisplus.
Das Wichtigste in Kürze
- Der Baufinanzierer Interhyp meldete am 15. Oktober 2026 für Deutschland rund 4,4 Prozent für Baukredite mit zehn Jahren Zinsbindung. Für Österreich nennt das Vergleichsportal Capitalo (Stand 8. Oktober 2026) rund 3,2 Prozent für zehn Jahre Fixzins.
- Statistik Austria registrierte für Wohnimmobilien im zweiten Quartal 2026 ein vorläufiges Preisplus von 5,1 Prozent gegenüber dem Vorjahresquartal – in Deutschland meldete das Statistische Bundesamt 0,6 Prozent.
- Bei einem Beispielkredit über 300.000 Euro mit 2 Prozent Tilgung verändert ein Prozentpunkt Zinsunterschied die Monatsrate laut einer Modellrechnung von NETZ-TRENDS um rund 250 Euro.
Bauzinsen liegen in Österreich unter dem deutschen Niveau, die Preise steigen schneller: Capitalo nennt für zehn Jahre Fixzins rund 3,2 Prozent, Interhyp für Deutschland rund 4,4 Prozent. Statistik Austria meldet für das zweite Quartal 2026 ein Plus von 5,1 Prozent bei Wohnimmobilien.
Wer in Österreich eine Immobilie kauft oder eine Anschlussfinanzierung braucht, kalkuliert mit höheren Monatsraten als noch vor wenigen Jahren, aber mit tieferen Zinsen als in Deutschland. Gleichzeitig zeigen die amtlichen Zahlen: Die Preise für Häuser und Wohnungen in Österreich sind nicht gefallen, sondern vorläufig um gut fünf Prozent gestiegen. Die deutschen Werte dienen hier als Vergleich.
Österreichische Zinsen im Vergleich zu den deutschen 4,4 Prozent
Für Deutschland teilte die Interhyp AG in ihrem „Zins-Update Oktober“ am 15. Oktober 2026 mit, dass sich die Bauzinsen „auf erhöhtem Niveau stabilisieren“; für zehn Jahre Zinsbindung nennt das Unternehmen im Schnitt rund 4,4 Prozent. Diese Zahl gilt für Deutschland, nicht für Österreich.
Für Österreich nennt das Vergleichsportal Capitalo mit Stand 8. Oktober 2026 für zehn Jahre Fixzins rund 3,19 Prozent und eine Marktbandbreite von etwa 3,19 bis 3,70 Prozent. Die Seite enthält allerdings uneinheitliche Stände (an anderer Stelle „ab 3,40 Prozent“, Stand Mai 2026, und „Marktbandbreiten Stand August 2026“); die Werte sind deshalb eine Orientierung und kein amtlicher Durchschnitt. Einen offiziellen Zinsdurchschnitt für Oktober 2026 haben wir nicht gefunden. Welchen Zins eine Bank im Einzelfall anbietet, hängt von Eigenkapital, Belehnung und Bonität ab.
Ein Prozentpunkt Zins kostet 250 Euro im Monat
Was der Zins für die eigene Monatsrate bedeutet, lässt sich an einem Beispiel zeigen. Die Rechnung ist eine Modellrechnung von NETZ-TRENDS, keine Prognose und kein Angebot eines Anbieters. Sie legt gerundet 3,2 Prozent zugrunde, angelehnt an die Capitalo-Angabe.
Modellrechnung: Kredit über 300.000 Euro, 2 Prozent Tilgung
- Bei 3,2 Prozent Zins (gerundet, angelehnt an Capitalo): 5,2 Prozent Zins und Tilgung zusammen, das sind 15.600 Euro pro Jahr beziehungsweise 1.300 Euro Monatsrate.
- Bei 2,2 Prozent Zins (ein Prozentpunkt weniger): 4,2 Prozent zusammen, 12.600 Euro pro Jahr beziehungsweise 1.050 Euro Monatsrate.
- Bei 4,2 Prozent Zins (ein Prozentpunkt mehr): 6,2 Prozent zusammen, 18.600 Euro pro Jahr beziehungsweise 1.550 Euro Monatsrate.
Rechenweg und Einschränkung: Zins- und Tilgungssatz addiert, mal Kreditsumme, geteilt durch zwölf Monate. Ohne Nebenkosten, Sondertilgungen oder Zinsänderung während der Laufzeit. Reale Angebote unterscheiden sich je Anbieter, Eigenkapitalquote und Bonität – die Modellrechnung zeigt nur die Größenordnung eines einzelnen Prozentpunkts.
Wer vor einigen Jahren zu deutlich niedrigeren Zinsen gebaut oder gekauft hat, bekommt diesen Unterschied bei der Anschlussfinanzierung zu spüren, sobald die ursprüngliche Zinsbindung endet. Ein Wechsel des Anbieters ist grundsätzlich möglich; Kündigungsfristen und allfällige Gebühren stehen im Kreditvertrag und sollten vorab geprüft werden.
Warum die Immobilienpreise in Österreich steigen
Laut dem Häuserpreisindex von Statistik Austria lag der Index für Wohnimmobilien im zweiten Quartal 2026 (vorläufig, Basisjahr 2025) bei 105,00 und damit um 5,1 Prozent über dem Vorjahresquartal. Bestehender Wohnraum verteuerte sich um 5,1 Prozent, neuer Wohnraum um 4,9 Prozent.
| Segment (Österreich) | Index (Basisjahr 2025) | Veränderung ggü. Vorjahr |
|---|---|---|
| Wohnimmobilien insgesamt | 105,00 | +5,1 % |
| Bestehender Wohnraum | 105,27 | +5,1 % |
| Neuer Wohnraum | 104,13 | +4,9 % |
Quelle: Statistik Austria, Häuserpreisindex, 2. Quartal 2026, vorläufige Werte.
Zum Vergleich: In Deutschland meldete das Statistische Bundesamt (Destatis) für dasselbe Quartal ein Plus von 0,6 Prozent gegenüber dem Vorjahresquartal, in den sieben größten Metropolen sanken die Preise für Eigentumswohnungen leicht. Eine amtliche Erklärung für den Anstieg in Österreich haben wir in den ausgewerteten Daten nicht gefunden. Werte für Wien und die übrigen Bundesländer weist Statistik Austria in Detailtabellen aus; wir haben sie für diesen Beitrag nicht ausgewertet.
Was vor dem Abschluss zu prüfen ist
Praktische Checkliste vor der Finanzierung
- Angebote mehrerer Anbieter einholen und vergleichen, nicht nur bei der eigenen Hausbank – die genannten Zinssätze schwanken je Institut und Bonität.
- Länge der Zinsbindung (Fixzins) an die eigene Planungssicherheit anpassen – eine längere Bindung schützt vor künftigen Zinsanstiegen, kostet aber meist einen Aufschlag.
- Höhe der Tilgungsrate bewusst wählen und Sondertilgungsrechte samt Bedingungen im Vertrag genau prüfen, bevor unterschrieben wird.
- Bei Anschlussfinanzierungen frühzeitig vergleichen: Ein Wechsel des Anbieters ist grundsätzlich möglich, Kündigungsfristen und Gebühren stehen im Vertrag.
- Die Rate auch bei höheren Zinsen durchrechnen, etwa mit der Modellrechnung oben.
Eine pauschale Empfehlung für oder gegen den Kauf lässt sich daraus nicht ableiten – wie viel Finanzierung sich lohnt, hängt von Einkommen, Eigenkapital und der persönlichen Lebensplanung ab.
Häufige Fragen
Wie hoch sind die Bauzinsen derzeit in Österreich?
Das Vergleichsportal Capitalo nennt mit Stand 8. Oktober 2026 für zehn Jahre Fixzins rund 3,19 Prozent (Bandbreite etwa 3,19 bis 3,70 Prozent). Die Seite enthält uneinheitliche Stände; einen amtlichen Durchschnitt für Oktober 2026 haben wir nicht gefunden.
Steigen die Immobilienpreise in Österreich?
Laut Statistik Austria stiegen die Preise für Wohnimmobilien im zweiten Quartal 2026 vorläufig um 5,1 Prozent gegenüber dem Vorjahresquartal. In Deutschland meldete Destatis im selben Zeitraum 0,6 Prozent.
Was bedeutet ein Prozentpunkt Zinsunterschied in der Praxis?
Bei einem Beispielkredit über 300.000 Euro mit 2 Prozent Tilgung macht ein Prozentpunkt Zins laut der Modellrechnung in diesem Artikel rund 250 Euro Unterschied in der Monatsrate.
Muss ich eine Anschlussfinanzierung bei meiner bisherigen Bank abschließen?
Nein. Ein Wechsel des Anbieters ist grundsätzlich möglich. Kündigungsfristen und Gebühren stehen im Kreditvertrag; ein Vergleich mehrerer Angebote kann sich gerade bei gestiegenen Zinsen lohnen.
Wie gehen Sie mit den gestiegenen Bauzinsen um: Warten Sie auf sinkende Zinsen, oder planen Sie trotzdem jetzt? Schreiben Sie uns Ihre Erfahrungen gerne in die Kommentare.
Quellen und Stand
- Statistik Austria: Häuserpreisindex, 2. Quartal 2026 (vorläufig)
- Capitalo: Bauzinsen Österreich, Stand 8. Oktober 2026 (Vergleichsportal, kein amtlicher Wert)
- Zum Vergleich Deutschland – Interhyp AG: Pressemitteilung „Zins-Update Oktober – Bauzinsen stabilisieren sich auf erhöhtem Niveau“, verbreitet über dpa-AFX/OTS, 15.10.2026
- Zum Vergleich Deutschland – Statistisches Bundesamt (Destatis): Preise für Wohnimmobilien im 2. Quartal 2026: +0,6 % zum Vorjahresquartal, Pressemitteilung Nr. 336 vom 24.09.2026
Recherche- und Datenstand: 2. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.