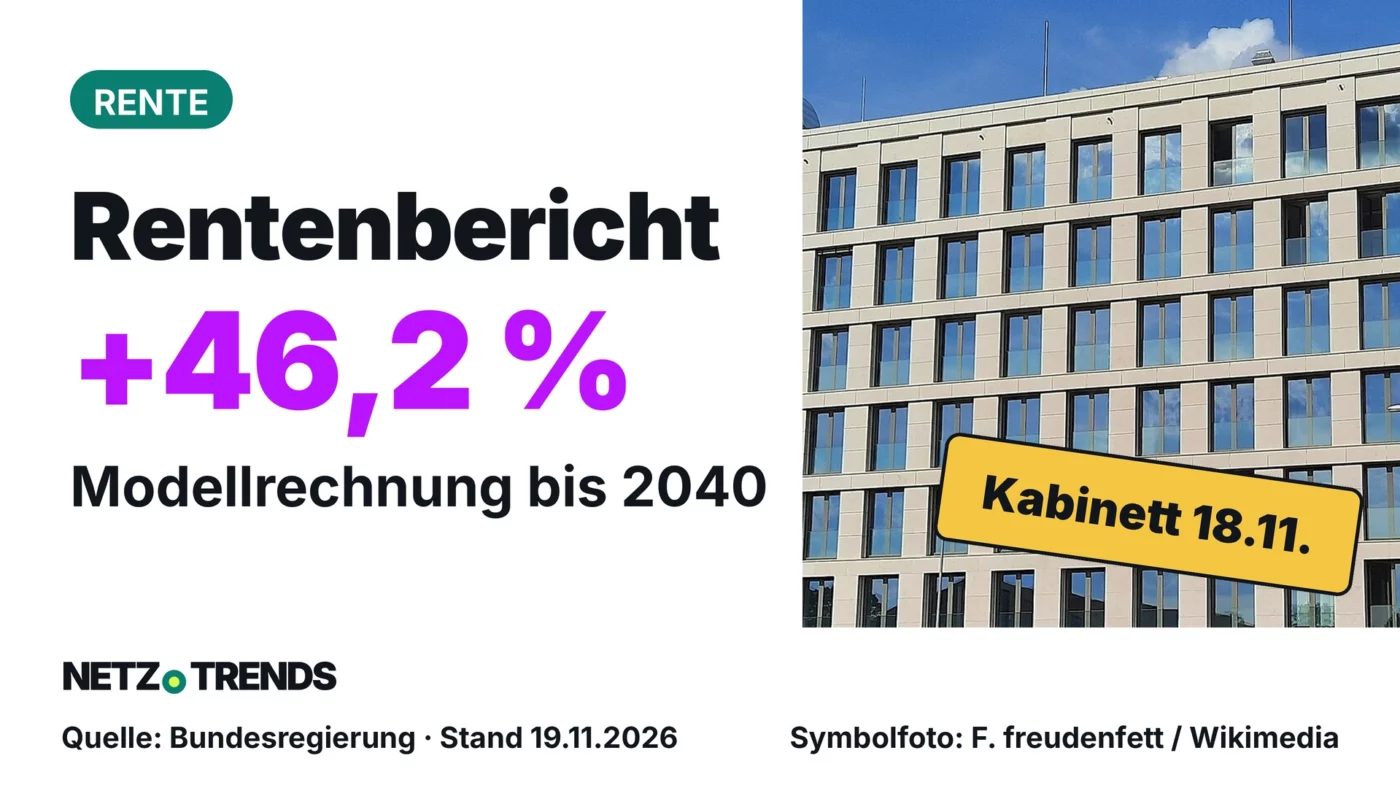
Das Kabinett legt Modellrechnungen bis 2040 vor: Beitrag 2027 stabil, Rentenniveau ab 2031 niedriger, Rücklage knapp.
Das Wichtigste in Kürze
- Nach der Modellrechnung der Bundesregierung steigen die Renten bis 2040 um rund 46,2 Prozent, im Schnitt rund 2,8 Prozent im Jahr.
- Der Beitragssatz bleibt 2027 bei 18,6 Prozent; Werte für spätere Jahre nennt die Bundesregierung in ihrer Mitteilung nicht.
- Das Rentenniveau liegt bis 2031 bei 48 Prozent und sinkt danach bis 2040 auf 46,4 Prozent.
- Die Nachhaltigkeitsrücklage beträgt Ende 2026 rund 31 Milliarden Euro, knapp eine Monatsausgabe.
Das Kabinett hat am 18. November 2026 den Rentenversicherungsbericht beschlossen. Danach steigen die Renten bis 2040 rechnerisch um rund 46,2 Prozent, der Beitragssatz bleibt 2027 bei 18,6 Prozent.
Der Bericht betrifft rund 21 Millionen Rentner/-innen in Deutschland, denn so viele erhielten laut Deutscher Rentenversicherung zuletzt die Rentenanpassung. Er betrifft ebenso alle Beschäftigten, die in die gesetzliche Rentenversicherung einzahlen. Denn er zeigt, ob der Beitrag stabil bleibt und was am Ende des Arbeitslebens herauskommt.
Die Bundesregierung legt den Bericht jedes Jahr im November vor. Seine Zahlen sind keine Vorhersage, sondern ein Rechenmodell. Was darin steht und was fehlt, ordnet dieser Beitrag Schritt für Schritt ein.
Modellrechnung, keine Prognose
Die Bundesregierung stellt selbst klar, wie die Zahlen zu lesen sind. Die Ergebnisse beruhen auf Modellrechnungen, die das geltende Recht und bereits vom Kabinett beschlossene Gesetzentwürfe berücksichtigen. Sie hängen von Annahmen ab und sind wegen der konjunkturellen Entwicklung unsicher. Wörtlich heißt es dort, sie stellten keine Prognosen dar.
Ein Beispiel zeigt, wie weit Rechnung und Wirklichkeit auseinanderliegen können. Für die Rentenanpassung 2026 war im Dezember davor noch mit 3,73 Prozent gerechnet worden. Beschlossen wurden schließlich 4,24 Prozent, wie die Deutsche Rentenversicherung mitteilt. Die Schätzung lag also um mehr als einen halben Prozentpunkt daneben.
Dazu kommt ein zweiter Vorbehalt. Die Vorschläge der Alterssicherungskommission sind in den Bericht noch nicht eingerechnet. Sollte die Politik sie umsetzen, würden sich die Zahlen verändern. Dazu mehr im Abschnitt zur Kommission.
46,2 Prozent mehr: Was das für 1.000 Euro heißt
Die Bundesregierung nennt für den Zeitraum bis 2040 einen Anstieg der Renten um rund 46,2 Prozent. Das entspricht durchschnittlich rund 2,8 Prozent pro Jahr. Eine Rente von 1.000 Euro würde bei diesem Verlauf rechnerisch auf rund 1.462 Euro wachsen.
Diese Rechnung ist ein Zahlenbeispiel der Redaktion, keine Angabe der Bundesregierung. Sie zeigt nur den nominalen Betrag, also ohne Abzug der Preissteigerung. Wie viel davon an Kaufkraft bleibt, hängt von der Inflation der kommenden 14 Jahre ab, und die kennt niemand. Auch den Startpunkt der Rechnung nennt die Mitteilung nicht ausdrücklich.
Der Durchschnitt verdeckt außerdem Unterschiede zwischen den Jahren. Die Bundesregierung nennt in ihrer Mitteilung keine Jahreswerte, auch nicht für die Anpassung zum 1. Juli 2027. Wer für das kommende Jahr eine konkrete Prozentzahl sucht, findet sie dort nicht. Diese Zahl hängt unter anderem vom Lohnfaktor ab. Für 2026 stand sie am 5. März 2026 fest.
Zum Vergleich: Die Rente stieg zum 1. Juli 2026 um 4,24 Prozent. Der aktuelle Rentenwert wuchs von 40,79 auf 42,52 Euro, und eine Rente von 1.000 Euro stieg auf 1.042,40 Euro. Das liegt deutlich über dem Durchschnitt von 2,8 Prozent, den der neue Bericht für die Jahre bis 2040 ansetzt.
Rentenniveau: 48 Prozent bis 2031, dann 46,4
Das Rentenniveau, genauer das Sicherungsniveau vor Steuern, beschreibt grob das Verhältnis einer Standardrente zum durchschnittlichen Arbeitseinkommen. Der Bericht rechnet damit, dass es bis 2031 bei 48 Prozent bleibt. Danach sinkt es bis 2040 auf 46,4 Prozent. Die Bundesregierung begründet den Halt bis 2031 mit der Haltelinie aus dem Rentenpaket 2025.
Der Gesetzgeber hat diesen Rentenpaket-Teil Ende 2025 verabschiedet. Der Bundestag stimmte am 5. Dezember 2025 zu, der Bundesrat am 19. Dezember 2025, am 1. Januar 2026 trat das Paket in Kraft. Die Bundesregierung soll 2029 einen Bericht vorlegen, wie das Vertrauen in die Rentenversicherung nach 2031 gestärkt werden kann. Das ist der Punkt, an dem die Haltelinie ausläuft.
Was die Haltelinie in Euro bedeutet, zeigt die Rentenanpassung 2026. Ohne sie hätte der Nachhaltigkeitsfaktor die Erhöhung um 0,19 Prozentpunkte gedämpft, auf 4,05 Prozent. Der Rentenwert hätte dann 42,44 statt 42,52 Euro betragen, so die Deutsche Rentenversicherung.
Bei einer Rente von 1.000 Euro macht das 1,90 Euro im Monat aus: 1.042,40 Euro mit Haltelinie, 1.040,50 Euro ohne. Das ist die eigene Rechnung der Redaktion auf Basis der DRV-Prozentwerte. Für einzelne Rentner/-innen ist der Effekt also klein. Er wirkt aber in jedem Jahr, und er addiert sich über die Zeit.
Nach 2031 soll laut Bundesregierung der Nachhaltigkeitsfaktor wieder greifen. Die Renten steigen dann weiterhin, aber langsamer als die Löhne. Das passt zum Rückgang von 48 auf 46,4 Prozent. Er klingt klein, ist aber ein Rückgang des Anteils um rund 1,6 Prozentpunkte.
Die Rücklage sinkt auf 31 Milliarden Euro
Die Nachhaltigkeitsrücklage ist das Polster der Rentenversicherung. Sie fängt Schwankungen bei Einnahmen und Ausgaben ab. Nach dem Bericht liegt sie Ende 2026 bei rund 31 Milliarden Euro, das ist knapp eine Monatsausgabe.
Wie schnell das Polster schrumpft, zeigen Zahlen der Rentenversicherung selbst. Ende 2025 lagen noch 41,3 Milliarden Euro in der Rücklage, das waren 1,38 Monatsausgaben. Das teilte der Vorsitzende des Bundesvorstands, Alexander Gunkel, im Juni auf der Bundesvertreterversammlung mit. Binnen eines Jahres sinkt die Rücklage danach um rund 10 Milliarden Euro; diese Differenz hat die Redaktion aus beiden Angaben errechnet.
Für 2027 erwartet die Rentenversicherung noch weniger. Die Rücklage soll nach Gunkels Angaben bis Ende 2026 auf etwa eine Monatsausgabe fallen und 2027 weitgehend aufgebraucht sein. Die Mindesthöhe liegt bei 0,3 Monatsausgaben. Fällt die Rücklage 2028 ohne Beitragserhöhung darunter, muss der Satz steigen.
Gunkel kritisierte außerdem die geplante Kürzung der Bundeszuschüsse um 4 Milliarden Euro im Jahr 2027. Sie würde den Beitragssatz nach seinen Angaben um 0,2 Punkte erhöhen und widerspreche den Beschlüssen zum Rentenpaket 2025. Die Lücke zwischen den nicht beitragsgedeckten Leistungen und den Bundeszuschüssen beziffert er auf rund 40 Milliarden Euro pro Jahr.
Hier lohnt ein kritischer Blick. Die Bundesregierung nennt für 2027 einen stabilen Satz von 18,6 Prozent. Die Rentenversicherung warnte im Juni, die Kürzung würde den Satz 2027 um 0,2 Punkte erhöhen. Wie beides zusammenpasst, geht aus der Mitteilung der Bundesregierung nicht hervor. Die Differenz ist eine offene Frage, die die Bundesregierung beantworten müsste.
Beitragssatz: 2027 stabil, danach offen
Der Beitragssatz zur gesetzlichen Rentenversicherung liegt bei 18,6 Prozent und bleibt laut Bericht auch 2027 dort. Für die Jahre danach nennt die Bundesregierung in ihrer Mitteilung keine Werte. Die Rentenversicherung hat aber eine Größenordnung genannt. Fällt die Rücklage 2028 unter die Mindesthöhe, wäre nach Gunkels Rechnung ein Satz von 19,9 Prozent nötig.
Ein Vorjahresbericht ordnet das ein. Der Bericht von 2025 sah für 2028 einen Satz von 19,8 Prozent vor, für 2029 20 Prozent und bis 2039 etwa 21,2 Prozent. In der Mitteilung zum neuen Bericht fehlen solche Jahreswerte. Ob sie im vollständigen Bericht stehen, ließ sich anhand der Mitteilung nicht klären.
Für Beschäftigte zählt vor allem, was ein höherer Satz im Alltag kostet. Der Beitrag wird in der gesetzlichen Rentenversicherung je zur Hälfte von Beschäftigten und Arbeitgebern getragen. Bei 3.500 Euro brutto im Monat und einem Satz von 19,9 statt 18,6 Prozent sind das für Beschäftigte rechnerisch 22,75 Euro im Monat mehr, also 273 Euro im Jahr. Mit dem Rechner prüfen Sie Ihren eigenen Wert.
Was kostet Sie ein höherer Rentenbeitrag?
Beispielrechnung mit den Standardwerten
- Ihr Mehrbeitrag je Monat
- 22,75 EUR
- Ihr Mehrbeitrag je Jahr
- 273,00 EUR
Vereinfachte Beispielrechnung auf Basis der genannten Quelle. Keine Steuer-, Rechts- oder Finanzberatung. Ihr tatsächlicher Betrag kann abweichen.
Der Rechner geht davon aus, dass Sie die Hälfte des Mehrbeitrags tragen. Die Arbeitgeberhälfte kommt hinzu. Für sehr hohe Einkommen gilt eine Beitragsbemessungsgrenze, der Rechner endet deshalb bei 8.000 Euro. Der Wert 19,9 Prozent ist ein Szenario der Rentenversicherung, kein beschlossener Satz.
Der Vergleich mit dem Bericht von 2025
Ein Jahr zuvor hat das Kabinett am 19. November 2025 den damaligen Rentenversicherungsbericht beschlossen. Die beiden Berichte lassen sich nur eingeschränkt vergleichen, denn der Zeitraum endet 2039 statt 2040. Die Tabelle stellt die Zahlen trotzdem nebeneinander, mit dem jeweiligen Endjahr.
| Kennzahl | Bericht 2025 | Bericht 2026 |
|---|---|---|
| Beitragssatz 2027 | 18,6 % | 18,6 % |
| Beitragssatz 2028 | 19,8 % | in der Mitteilung nicht genannt |
| Rentenniveau bis 2031 | 48 % | 48 % |
| Rentenniveau am Ende 2039 bzw. 2040 |
rund 46,3 % | 46,4 % |
| Anstieg der Renten insgesamt bis 2039 bzw. 2040 |
etwa 47 % | rund 46,2 % |
| Durchschnitt je Jahr | etwa 2,8 % | rund 2,8 % |
Die Zahlen haben sich kaum verändert. Das Rentenniveau, der Gesamtanstieg und der Jahresdurchschnitt liegen praktisch auf dem Vorjahresniveau. Auch am Beitragssatz 2027 ändert sich nichts. Neu gegenüber dem Vorjahr ist vor allem, dass die Mitteilung die Beitragssätze danach nicht mehr nennt.
Das heißt nicht, dass es keine Erhöhung gibt. Es heißt nur, dass die Mitteilung die Antwort schuldig bleibt. Der vollständige Bericht und die Tabellen im Open-Data-Portal des Bundesarbeitsministeriums sollten Klarheit schaffen. Beim Abruf am 19.11.2026 trug der Link zu den Tabellen noch die Beschriftung „Tabellen zum Rentenbericht 2025“.
Was die Reformkommission vorschlägt
Die Alterssicherungskommission hat der Politik am 23. Juni 2026 ihren Bericht übergeben. Die Bundesregierung hatte sie im Januar 2026 eingesetzt. Ihr gehören acht Wissenschaftler/-innen und drei Parlamentarier/-innen an, den Vorsitz führen Frank-Jürgen Weise und Constanze Janda. Der Bericht ging an Bundeskanzler Merz und Bundessozialministerin Bas, wie die Bundesregierung im FAQ zur Rentenreform schreibt.
Die Kommission legte 33 Empfehlungen als Gesamtpaket vor. Als Zielgröße nennt sie eine Nettoersatzquote von mindestens 70 Prozent für Durchschnittsverdienende, die perspektivisch erreicht werden soll. Bei Geringverdienenden soll die Quote höher liegen. Sie empfiehlt zudem einen Beitragssatz von 2 Prozent für eine verpflichtende gesetzliche Kapitalrente, den Beschäftigte und Arbeitgeber je zur Hälfte zahlen.
Die Deutsche Rentenversicherung hat die Vorschläge in ihrer Stellungnahme eingeordnet. Danach sieht die Kommission ein kapitalgedecktes Element nach schwedischem Vorbild vor, das für alle in der gesetzlichen Rentenversicherung gelten soll. Die Regelaltersgrenze soll an die Lebenserwartung gekoppelt werden und zwischen 2031 und 2041 von 67 auf 67,5 Jahre steigen. Selbstständige, die nicht anderweitig abgesichert sind, sollen rentenversicherungspflichtig werden.
Der Koalitionsausschuss hat am 2. Juli 2026 erklärt, er wolle die Empfehlungen zügig umsetzen. Welche davon Gesetz werden, ist offen. Der Rentenversicherungsbericht 2026 rechnet sie ausdrücklich nicht ein. Wer aus ihm schließt, die Beitragssätze oder das Rentenniveau würden genau so kommen, liegt damit womöglich falsch.
Wen es wie trifft
Die Wirkung hängt stark davon ab, wer man ist. Heutige Rentner/-innen spüren vor allem die jährliche Anpassung und die Haltelinie. Solange das Rentenniveau bei 48 Prozent gehalten wird, fallen ihre Erhöhungen höher aus als ohne diese Regel. Die DRV beziffert den Effekt für 2026 auf 0,19 Prozentpunkte.
Beschäftigte tragen den Beitrag mit. Bleibt der Satz 2027 bei 18,6 Prozent, ändert sich für sie zunächst nichts. Ab 2028 hängt viel davon ab, wie sich Rücklage und Bundeszuschuss entwickeln. Jeder Zehntelpunkt Beitragssatz kostet bei 3.500 Euro brutto rechnerisch 1,75 Euro im Monat, wenn man nur die Beschäftigtenhälfte betrachtet.
Für Jüngere sind die Reformvorschläge besonders wichtig. Der schwedische Baustein soll laut Rentenversicherung mehr Rente für Jahrgänge bringen, die nach 2040 in Rente gehen. Die Regelaltersgrenze soll erst ab 2031 allmählich steigen.
Selbstständige könnten durch die empfohlene Versicherungspflicht neue Beiträge zahlen müssen. Noch ist die Empfehlung ein Vorschlag. Die Politik muss sie erst beschließen.
Weitere Bausteine laufen daneben. Das Kabinett hat im Dezember 2025 Eckpunkte für eine Frühstart-Rente beschlossen. Aktuelle Details dazu lesen Sie in unserem Beitrag zur Frühstartrente. Zur privaten Vorsorge lesen Sie unseren Überblick zum Altersvorsorgedepot.
Was Sie jetzt tun können
Der Bericht verlangt von Ihnen nichts. Er zeigt aber, worauf Sie achten sollten. Planen Sie die gesetzliche Rente als einen Teil Ihrer Absicherung, nicht als das Ganze. Das entspricht dem Ziel der Kommission für die Gesamtversorgung.
Drei Schritte für Ihre eigene Rechnung
- Rufen Sie Ihre Renteninformation oder Ihr Versicherungskonto bei der Deutschen Rentenversicherung auf und prüfen Sie Ihre bisherigen Zeiten.
- Rechnen Sie mit mehreren Szenarien, nicht nur mit der Modellrechnung: eine niedrigere Anpassung, einen höheren Beitrag, ein späteres Rentenalter.
- Prüfen Sie, ob Sie zusätzlich betrieblich oder privat vorsorgen. Die Kommission nennt 70 Prozent netto über alle drei Säulen als Ziel.
Rentner/-innen können abwarten: Den Wert für 2027 nennt die Bundesregierung in ihrer Mitteilung noch nicht. Beschäftigte sollten beobachten, ob die Rücklage sinkt und welche Beitragssätze das Kabinett ab 2028 festlegt. Und alle sollten die Reformdebatte verfolgen. Sie entscheidet, welche Vorschläge der Kommission Gesetz werden.
Häufige Fragen
Um wie viel steigen die Renten 2027?
Das nennt die Mitteilung der Bundesregierung nicht. Sie nennt nur den Durchschnitt bis 2040: rund 2,8 Prozent pro Jahr. Er hängt unter anderem von der Lohnentwicklung ab.
Bleibt der Rentenbeitrag 2027 stabil?
Ja, nach dem Bericht bleibt der Beitragssatz 2027 bei 18,6 Prozent. Für spätere Jahre nennt die Mitteilung keine Werte. Die Deutsche Rentenversicherung hat im Juni erklärt, dass 2028 ein Satz von 19,9 Prozent nötig wäre, wenn die Rücklage dann unter die Mindesthöhe fällt.
Was ist die Haltelinie?
Die Haltelinie hält das Rentenniveau bis 2031 bei 48 Prozent. Sie stammt aus dem Rentenpaket 2025, das am 1. Januar 2026 in Kraft trat.
Ist der Rentenversicherungsbericht eine Prognose?
Nein. Die Bundesregierung schreibt selbst, die Ergebnisse seien Modellrechnungen und keine Prognosen. Sie beruhen auf dem geltenden Recht und bereits beschlossenen Kabinettsentwürfen.
Sind die Reformvorschläge schon eingerechnet?
Nein. Die Empfehlungen der Alterssicherungskommission sind noch nicht berücksichtigt. Der Koalitionsausschuss will sie zügig umsetzen.
Ihre Meinung ist gefragt: Würden Sie für eine stabile Rente einen höheren Beitrag oder ein späteres Rentenalter in Kauf nehmen? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Bundesregierung: Kabinett beschließt Rentenversicherungsbericht 2026 (Mitteilung, 18.11.2026)
- Bundesregierung: Ausblick auf die Entwicklung der Renten (Mitteilung zum Bericht 2025, 19.11.2025)
- Bundesregierung: Rentenpaket 2025 (Mitteilung)
- Bundesregierung: Fragen und Antworten zur Rentenreform (Seite, Stand 02.07.2026)
- Deutsche Rentenversicherung Bund: Rentenanpassung 2026 (Pressemeldung, 05.03.2026)
- Deutsche Rentenversicherung Bund: Rentenanpassung 2026 (Fragen und Antworten)
- Deutsche Rentenversicherung: Finanzentwicklung der Rentenversicherung (Pressemitteilung, 11.06.2026)
- Deutsche Rentenversicherung Bund: Stellungnahme zum Abschlussbericht der Alterssicherungskommission (Pressemeldung, 23.06.2026)
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →