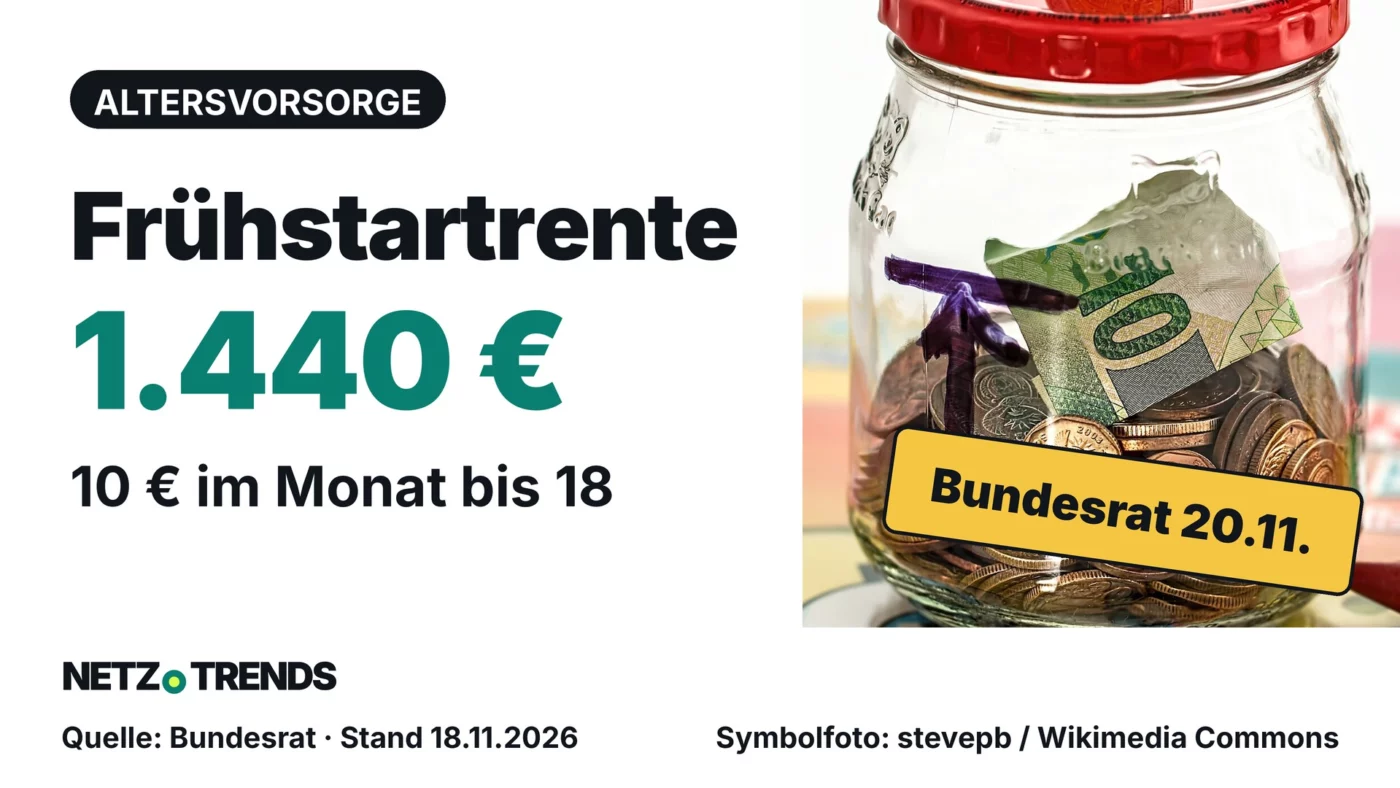
Der Bund zahlt 10 Euro monatlich bis zum 18. Geburtstag, Verbraucherzentralen sehen für Eltern keinen Handlungsdruck.
Das Wichtigste in Kürze
- Der Bundesrat entscheidet am 20. November, ob er der Frühstartrente zustimmt.
- Der Staat zahlt Kindern vom 6. bis zum 18. Geburtstag 10 Euro im Monat, zusammen 1.440 Euro. Zum Start sind die Jahrgänge 2020 und 2021 dabei.
- Das Geld ist für das Alter gedacht: Ausgezahlt wird grundsätzlich nicht vor dem 65. Geburtstag.
- Kosten wirken über Jahrzehnte: Im Beispiel der Verbraucherzentralen macht der Unterschied zwischen 0,2 und 1 Prozent Kosten im Jahr bis zum Alter von 68 rund 27.800 Euro aus.
Der Bundesrat entscheidet am Freitag, 20. November, über die Frühstartrente: 10 Euro im Monat vom Staat für jedes Kind zwischen 6 und 18 Jahren. Zum Start sollen die Jahrgänge 2020 und 2021 gefördert werden.
Zusammen sind das 1.440 Euro je Kind. Der Bundestag hat das Gesetz laut Bundesregierung am 16. Oktober beschlossen, die Länderkammer muss noch zustimmen. Die wichtigsten Eckdaten des Bundestagsbeschlusses hatten wir bereits zusammengefasst.
Für Eltern zählen zwei Fragen: Was ist die Förderung am Ende wert, und wann kommt das Kind an das Geld? Die zweite Frage ist schnell beantwortet. Nach der Beschlussempfehlung des Bundestags-Finanzausschusses darf das geförderte Kapital grundsätzlich nicht vor dem 65. Geburtstag ausgezahlt werden.
Frühstartrente: Wer die 10 Euro bekommt
Anspruch haben Kinder mit erstem Wohnsitz in Deutschland und steuerlicher Identifikationsnummer, vom sechsten bis zum 18. Geburtstag. Das erklärt die Verbraucherzentrale Niedersachsen. Die Zentrale Zulagenstelle für Altersvermögen (ZfA) zahlt den Betrag aus. Einen gesonderten Antrag brauchen Eltern laut Bundesrat nicht.
Zum Start sind die Jahrgänge 2020 und 2021 dabei, danach jeweils die Kinder, die sechs Jahre alt werden. Der Jahrgang 2020 soll die Förderung für 2026 rückwirkend erhalten, so der Verbraucherzentrale Bundesverband (vzbv). Früher geborene Kinder erhalten dagegen keine Förderung, teilt die Deutsche Rentenversicherung mit. Wer ein älteres Geschwisterkind hat, geht also leer aus.
Das Gesetz soll nach der Bundestagsdrucksache 21/8606 am 1. Januar 2027 in Kraft treten. Der Weg dorthin im Überblick:
Frühstartrente: Der Weg zum Start
Kabinett beschließt Gesetzentwurf
Die Bundesregierung bringt die Frühstartrente auf den Weg.
Bundestag stimmt zu
Der Bundestag beschließt das Gesetz.
Bundesrat entscheidet
Die Länderkammer stimmt über die Zustimmung ab.
Geplanter Start
Das Gesetz soll in Kraft treten, der Jahrgang 2020 soll die Förderung für 2026 rückwirkend erhalten.
Sondervermögen
Das Sondervermögen Frühstartrente für die Sammelanlage soll errichtet werden.
Der Finanzausschuss des Bundesrats empfiehlt die Zustimmung. Ob die Länder ihm folgen, zeigt sich erst am Freitag.
Was 1.440 Euro am Ende wert sein können
Die Rechnung ist einfach: 10 Euro mal 12 Monate mal 12 Jahre ergeben 1.440 Euro. Was daraus wird, hängt von der Wertentwicklung ab. Die Bundesregierung rechnet in einem Beispiel mit einer nominalen Wertsteigerung von 7 Prozent pro Jahr. Das Depot wäre dann bei Volljährigkeit rund 2.200 Euro wert und bis zum Renteneintritt rund 53.000 Euro, wenn nichts weiter eingezahlt wird. Kommen 50 Euro im Monat dazu, wären es über 300.000 Euro.
Die Regierungsseite nennt für das Beispiel weder das Renteneintrittsalter noch die Berechnungsgrundlage im Detail. Wir haben nachgerechnet, wie die Zahlen zusammenpassen:
So rechnet die Redaktion nach
- Eingezahlt vom Staat: 10 Euro × 12 Monate × 12 Jahre = 1.440 Euro
- Wert mit 65: 2.200 Euro × 1,07 hoch 47 = rund 53.000 Euro
- Kaufkraft heute: 53.000 Euro geteilt durch 1,02 hoch 47 = rund 21.000 Euro
47 Jahre liegen zwischen dem 18. und dem 65. Geburtstag, dem frühesten Auszahlungszeitpunkt. Die 7 Prozent stammen aus dem Beispiel der Regierung, die 2 Prozent Inflation sind eine Annahme der Redaktion und keine Prognose.
Die Beispielzahlen lassen sich also nachvollziehen, sie sind aber nominal: Sie nennen Euro-Beträge ohne Abzug der Preissteigerung. Bei 2 Prozent Inflation im Jahr hätten 53.000 Euro in 47 Jahren eine Kaufkraft von rund 21.000 Euro heute. Garantiert ist keine dieser Zahlen, sie hängen allein an der angenommenen Wertentwicklung.
Warum ein Prozent Kosten viel Geld ausmacht
Für das Frühstartrenten-Vermögen dürfen bis zum Beginn der Auszahlungsphase keine Abschluss- und Vertriebskosten erhoben werden. Das steht in § 3 der Ausschussfassung. Laufende Kosten bleiben möglich. Nach Angaben der Verbraucherzentrale NRW dürfen die Effektivkosten beim zertifizierten Standarddepot höchstens ein Prozent pro Jahr betragen.
Das klingt wenig, summiert sich aber. Die Verbraucherzentralen rechnen mit 7,5 Prozent Wertsteigerung vor Kosten, nominal und vor Steuern. Mit 0,2 Prozent Kosten im Jahr kommen bis zum 18. Geburtstag 2.268,40 Euro zusammen, bei einem Prozent sind es 2.148,43 Euro, also 119,97 Euro weniger. Bis zum Alter von 68 Jahren wachsen die Beträge auf 76.378,44 Euro und 48.597,34 Euro, der Unterschied beträgt dann 27.781,10 Euro.
Zwei Einschränkungen: Die Texte der Verbraucherzentralen haben den Stand 10. September 2026, also vor dem Bundestagsbeschluss. Und ihr Beispiel arbeitet mit 7,5 statt 7 Prozent, die Zahlen sind daher nicht mit dem Regierungsbeispiel vergleichbar. Die Richtung aber ist eindeutig: Je länger das Geld angelegt bleibt, desto stärker wirken sich höhere Kosten aus.
Ohne Depot legt die Bundesbank das Geld an
Wer keinen Vertrag abschließt, verliert die Förderung nicht. Der Bund legt die Mittel dann gesammelt an, die Deutsche Bundesbank verwaltet sie, so der Bundesrat. Nach dem Gesetzestext sind sie ausschließlich in breit gestreute globale Aktien oder Aktienfonds anzulegen (§ 24 Abs. 3, Drucksache 21/8606). Die Sammelanlage startet laut Verbraucherzentrale Niedersachsen etwa ein Jahr nach dem sechsten Geburtstag.
Bis zum 35. Geburtstag kann das Kapital in einen eigenen Altersvorsorgevertrag übertragen werden, so die Bundesregierung. Der vzbv kritisiert, dass Kinder in der Sammelanlage ihr Guthaben nicht einsehen und deshalb wenig über Geldanlage lernen. Zudem überlasse das Gesetz den Übergang in private Produkte dem Markt und dem Vertrieb. Der Verband fordert eine Strategie für unabhängige Finanzbildung. Das ist die Bewertung eines Verbraucherverbands, keine festgestellte Rechtsverletzung.
Offen ist laut Verbraucherzentralen auch, wie junge Erwachsene rechtzeitig erfahren, dass sie ihr Guthaben übertragen können. Das hatten sie zum Regierungsentwurf angemerkt.
Was der Bund dafür ausgibt
Die Zuführungen für die Sammelanlage erfolgen aus dem Bundeshaushalt. Für die Auszahlung der Frühstartrente sind 2027 laut Drucksache 21/8606 198 Millionen Euro vorgesehen. Bis 2030 steigen die Ausgaben auf 411 Millionen Euro, auch weil neue Jahrgänge hinzukommen.
Was Eltern jetzt tun können
Die Verbraucherzentralen sehen für Eltern keinen Handlungsdruck. Zuerst muss das Gesetz beschlossen und verkündet werden. Wer trotzdem vorbereitet sein will, kann sich an diesen Punkten orientieren:
Vor einem Depot für das Kind prüfen
- Kosten vergleichen: Schon kleine Unterschiede bei den laufenden Kosten wirken über Jahrzehnte stark.
- Zuzahlungen sind bis 6.840 Euro im Jahr möglich, werden aber nicht gefördert. Ein einfaches Kinderdepot ist ein sinnvoller Vergleich.
- Steuerargumente von Anbietern hinterfragen: Kinder haben eigene Freibeträge, bei Aktienfonds gilt eine Teilfreistellung von 30 Prozent. Die Verbraucherzentralen sehen darin oft Verkaufsinteressen.
- Bindung beachten: Das Kapital wird grundsätzlich nicht vor dem 65. Geburtstag ausgezahlt, bei der späteren Rente fällt voll die persönliche Einkommensteuer an.
Die Angaben zu Zuzahlungen, Steuern und Kosten stammen aus den Hinweisen der Verbraucherzentrale Niedersachsen, die zum Gesetzentwurf vom September erstellt wurden. Konkrete Produkte gibt es noch nicht, ein Vergleich von Angeboten ist deshalb erst nach dem Start möglich.
Häufige Fragen
Wie viel Geld bekommt mein Kind von der Frühstartrente?
Der Staat zahlt 10 Euro im Monat vom sechsten bis zum 18. Geburtstag, zusammen 1.440 Euro. Ob das Geld mehr wird, hängt von der Wertentwicklung und den Kosten ab.
Muss ich einen Antrag stellen?
Nein. Die Zentrale Zulagenstelle für Altersvermögen zahlt den Betrag ohne gesonderten Antrag aus.
Ab wann kommt mein Kind an das Geld?
Grundsätzlich nicht vor dem 65. Geburtstag. Bis zum 35. Geburtstag kann das Kapital in einen anderen Altersvorsorgevertrag übertragen werden.
Bekommt ein 2019 geborenes Kind die Förderung?
Nein. Zum Start sind die Jahrgänge 2020 und 2021 vorgesehen, früher geborene Kinder erhalten nach Angaben der Deutschen Rentenversicherung keine Förderung.
Ihre Meinung ist gefragt: Würden Sie zusätzlich zu den 10 Euro vom Staat selbst für Ihr Kind einzahlen, und welche Bedingung müsste ein Depot dafür erfüllen? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Bundesrat: Ausblick auf die Plenarsitzung am 20. November 2026 (Vorschau, Stand 10.11.2026)
- Deutscher Bundestag: Beschlussempfehlung und Bericht, Drucksache 21/8606 (Drucksache, Oktober 2026)
- Bundesregierung: Frühstartrente: Startkapital für private Altersvorsorge (Regierungsinformation, 16.11.2026)
- Verbraucherzentrale Bundesverband: Frühstartrente: Stellungnahme zum Bundestagsbeschluss (Pressemitteilung, 16.10.2026)
- Verbraucherzentrale NRW: Frühstartrente: Was müssen Eltern jetzt wissen? (Ratgeber, Stand 10.09.2026)
- Verbraucherzentrale Niedersachsen: Frühstartrente einfach erklärt (Ratgeber, Stand 10.09.2026)
- Deutsche Rentenversicherung: Frühstart-Rente: Fragen und Antworten (Stand 19.10.2026)
Stand: 18.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →