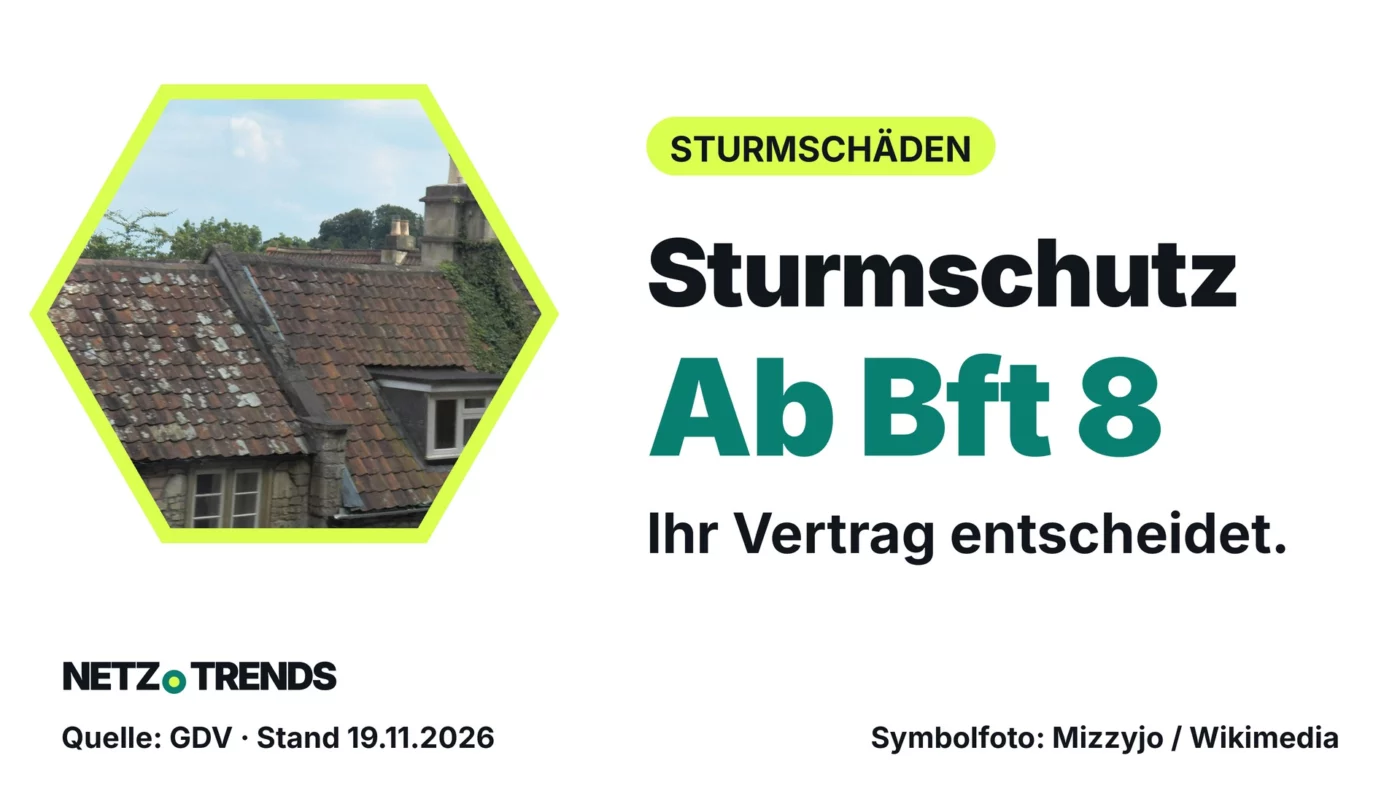
Dach, Auto oder nasser Keller: Für Eigentümer und Mieter entscheidet der Schadenhergang, welche Police hilft.
Das Wichtigste in Kürze
- Die übliche Sturmdeckung setzt mindestens Windstärke 8 voraus; maßgeblich bleiben die Vertragsbedingungen.
- Sturmschäden an Gebäuden und Schäden durch Überschwemmung sind unterschiedliche versicherte Gefahren.
- Betroffene sollten Schäden umgehend melden, belegen und weitere Schäden nach Möglichkeit begrenzen.
Bei Sturmschäden greift der Versicherungsschutz meist erst ab Windstärke 8. Der DWD warnt vor kräftigen Böen und Dauerregen in Teilen Deutschlands.
Die Schwelle entspricht mindestens 62 Kilometern pro Stunde. Sie steht in den Musterbedingungen des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV); auch die Verbraucherzentralen nennen sie als übliche Grenze. Eine pauschale Zusage für jeden Vertrag ist das nicht.
Wer Haus, Einrichtung oder Auto betroffen sieht, sollte deshalb zuerst die Ursache festhalten. Ein vom Wind abgedecktes Dach und ein durch Oberflächenwasser überfluteter Keller können während desselben Unwetters entstehen. Für die Versicherung sind es verschiedene Fälle.
DWD warnt vor Böen und ergiebigem Regen
Der Warnlagebericht des Deutschen Wetterdienstes vom 19. November 2026, 7:01 Uhr erwartet im Süden und in der Mitte verbreitet Böen bis 60 Kilometer pro Stunde. In freien Lagen, bei Schauern und im Alpenvorland sind bis 70 Kilometer pro Stunde möglich. Auf den Bergen der Südhälfte nennt der DWD 80 bis 100 Kilometer pro Stunde, auf einzelnen Gipfeln mehr.
Hinzu kommt Dauerregen: Für Staulagen westlicher, zentraler und südlicher Mittelgebirge nennt der Bericht 50 bis 80 Liter je Quadratmeter in 48 bis 72 Stunden, im Schwarzwald 90 bis 140 Liter. Das sind regionale Prognosen. Sie beweisen weder die Windgeschwindigkeit am einzelnen Grundstück noch die Ursache eines konkreten Schadens.
Sturmschäden: Die Police muss zum Objekt passen
Die Verbraucherzentralen unterscheiden zwischen Gebäuden, beweglicher Einrichtung und Fahrzeugen. Für Hausbesitzer ist die Gebäudeversicherung der erste Prüfpunkt, für beschädigte Möbel die Hausratversicherung. Eine bestehende Police allein sagt noch nicht, ob die betroffene Gefahr und Sache eingeschlossen sind.
| Schadenfall | Typischer Prüfpunkt |
|---|---|
| Sturm beschädigt das Dach | Wohngebäudeversicherung mit Sturmdeckung |
| Versicherter Sturm beschädigt Einrichtung | Hausratversicherung und konkrete Bedingungen |
| Überschwemmung beschädigt Keller und Inventar | Zusätzlicher Elementarschutz für Gebäude beziehungsweise Hausrat |
| Sturm schleudert Ziegel auf das Auto | Teilkasko, abzüglich vereinbarter Selbstbeteiligung |
Für Mieter bedeutet diese Trennung: Der Schaden an der Bausubstanz gehört zur anderen Vertragsseite als die beschädigte eigene Einrichtung. Bei einem nassen Keller lohnt deshalb der getrennte Blick auf Gebäude und gelagerte Gegenstände. Dass der Sturm versichert ist, ersetzt keinen vereinbarten Überschwemmungsschutz.
Windstärke lässt sich auch indirekt belegen
Fehlt eine Messung unmittelbar am Haus, ist der Nachweis nicht automatisch gescheitert. Die GDV-Musterbedingungen sehen Indizien vor: etwa Schäden an einwandfreien Gebäuden oder ähnlich widerstandsfähigen Gegenständen in der Umgebung. Auch der vorherige einwandfreie Zustand des betroffenen Gebäudes kann eine Rolle spielen.
Diese Muster sind keine gesetzliche Leistungsgarantie. Lesen Sie die entsprechenden Klauseln Ihrer Police und halten Sie den örtlichen Zusammenhang fest. Eine Warnkarte für eine größere Region ersetzt nicht sämtliche Nachweise zum einzelnen Schaden.
Beim Auto zählt die unmittelbare Einwirkung
Nach der Einordnung der ADAC-Juristen zu Unwetterschäden kann die Teilkasko greifen, wenn der Sturm Äste oder Ziegel auf das Fahrzeug schleudert. Anders liegt der Fall häufig, wenn ein gut erkennbarer Baum bereits auf der Straße liegt und das Auto dagegen fährt. Dann kommt die Vollkasko als Ansprechpartner in Betracht.
Ein Baum vom Nachbargrundstück führt ebenfalls nicht automatisch zu einem Anspruch gegen den Nachbarn. Entscheidend ist unter anderem, ob eine zumutbare Sicherungsmaßnahme unterlassen wurde. Dokumentieren Sie deshalb den Hergang und sichtbare Umstände, ohne selbst eine Pflichtverletzung zu behaupten. Die Prüfung des eigenen Kfz-Tarifs bleibt davon getrennt.
Jetzt melden und die Schadenakte sichern
Die Verbraucherzentralen raten zur umgehenden, wahrheitsgetreuen Schadenmeldung. Zugleich verlangt § 82 des deutschen Versicherungsvertragsgesetzes, weitere Schäden nach Möglichkeit abzuwenden oder zu mindern. Zumutbare Weisungen des Versicherers sind zu beachten; wenn die Umstände es erlauben, sollen Betroffene sie einholen.
Abwarten bis zur abschließenden Deckungsentscheidung ist deshalb nicht immer richtig. Ebenso wenig sollten Beweismittel vorschnell verschwinden. Stimmen Sie notwendige Sicherungen und Reparaturen mit dem Versicherer ab, soweit die Situation das zulässt.
Diese Angaben gehören in Ihre Schadenakte
- Ort und Zeitpunkt notieren
Halten Sie fest, wann Sie den Schaden bemerkt haben und was über den Ablauf bekannt ist.
- Übersicht und Details fotografieren
Sichern Sie Bilder der betroffenen Sachen und der Umgebung, soweit dies gefahrlos möglich ist.
- Vertrag und Meldung zusammen ablegen
Notieren Sie Policennummer, Schadenmeldung und die erhaltenen Anweisungen.
- Maßnahmen und Kosten dokumentieren
Bewahren Sie Belege für vereinbarte Sicherungsmaßnahmen und Reparaturen auf.
Die Liste dient als praktische Ordnungshilfe. Sie ersetzt die Schadenanzeige des jeweiligen Versicherers nicht. Für weitere Wassergefahren erklärt unser Beitrag zum Elementarschutz für Wohnhäuser den gesonderten Versicherungsschutz.
Häufige Fragen
Gilt Windstärke 8 bei jeder Versicherung?
Das ist die übliche Schwelle in der Sturmdeckung. Entscheidend sind Ihre vereinbarten Versicherungsbedingungen.
Reicht die Sturmversicherung für einen überfluteten Keller?
Bei Überschwemmung ist zusätzlicher Elementarschutz für Gebäude und gegebenenfalls Hausrat zu prüfen.
Muss ich eine Messstation am Haus haben?
Nein. Je nach Bedingungen können auch nachgewiesene Schäden in der Umgebung als Indiz dienen.
Ihre Meinung ist gefragt: Welche Unterlagen hat Ihr Versicherer nach einem Unwetterschaden verlangt? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Deutscher Wetterdienst: Warnlagebericht für Deutschland (Warnlagebericht, 19.11.2026, 7:01 Uhr).
- Verbraucherzentrale: Regen, Hagel, Sturm und Gewitter: Wofür haftet welche Versicherung? (Verbraucherinformation, 12.08.2026).
- GDV: Allgemeine Bedingungen für die Sturmversicherung AStB 2010 (unverbindliche Musterbedingungen, Version 01.04.2014).
- ADAC: Wer zahlt bei Autoschäden wegen Sturm, Hagel oder Hochwasser? (Rechtsinformation, abgerufen 19.11.2026).
- Gesetze im Internet: § 82 Versicherungsvertragsgesetz (Gesetzestext, abgerufen 19.11.2026).
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →