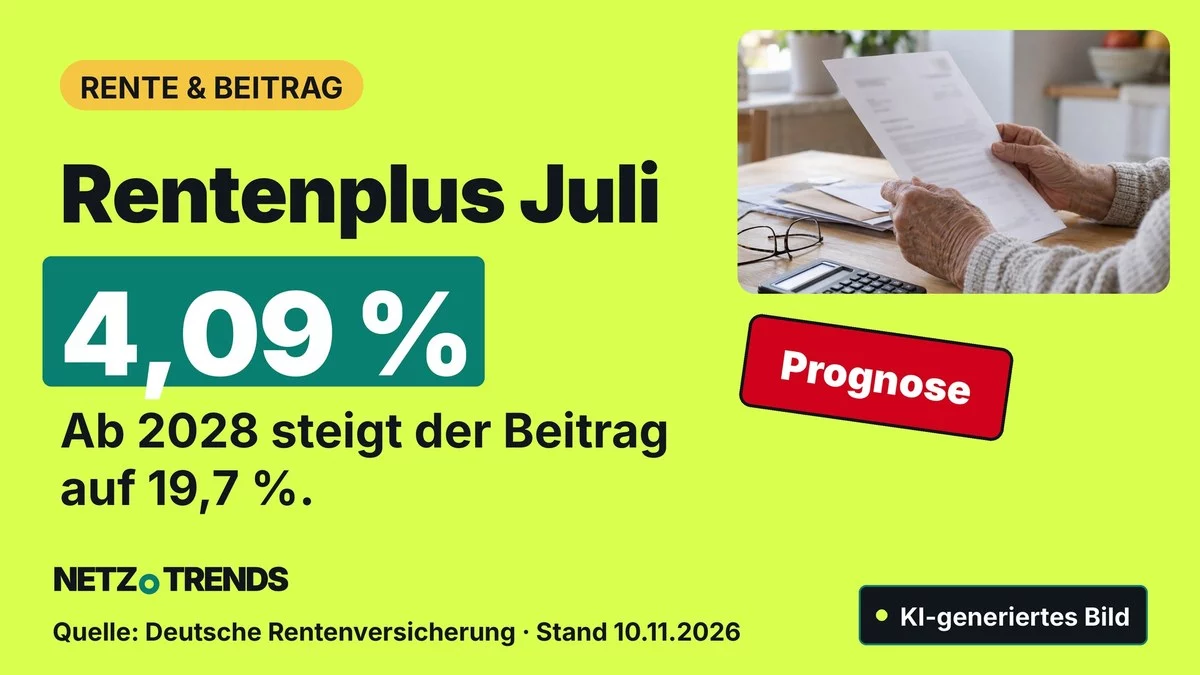
Mütterrente III gilt ab Januar, fließt aber erst 2028 – und die Rentenkasse rutscht Ende 2027 fast auf ihre Mindestreserve.
Das Wichtigste in Kürze
- Die Deutsche Rentenversicherung rechnet zum 1. Juli 2027 mit einer Rentenanpassung von 4,09 Prozent; festgelegt wird sie erst im Frühjahr 2027.
- Die Mütterrente III gilt ab 1. Januar 2027, ausgezahlt wird sie aber erst ab 2028 – mit Nachzahlung für die Monate davor.
- 2028 soll der Beitragssatz von 18,6 auf 19,7 Prozent steigen. Bei 3.500 Euro brutto sind das 19,25 Euro weniger netto im Monat.
- Die Rücklage der Rentenkasse schrumpft Ende 2027 fast auf das gesetzliche Minimum, zugleich kürzt der Bund seine Zuschüsse.
Wer in Deutschland 1.500 Euro Rente bekommt, könnte ab Juli 2027 rund 61 Euro mehr im Monat erhalten. Für Beschäftigte und Arbeitgeber wird die gesetzliche Rente dagegen ab 2028 erstmals seit mehr als zwei Jahrzehnten teurer.
Die Zahlen stammen von der Deutschen Rentenversicherung Bund. Sie hat auf ihrem Presseseminar am 10. und 11. November 2026 in Würzburg ihre Herbstschätzung vorgelegt: Rechnungsergebnis 2025, Prognose für 2026, ein erster Trend für die Rentenanpassung 2027 und eine Projektion von Beitragssatz und Rentenniveau bis 2040. Parallel wird in Berlin über eine große Rentenreform gestritten, über Kürzungen beim Bundeszuschuss und über die Frage, ob die Mütterrente III überhaupt kommen soll.
Dieser Bericht ordnet ein, was davon für Rentner/-innen, für Eltern von vor 1992 geborenen Kindern und für Beschäftigte konkret in Euro folgt – und welche Zahlen noch unsicher sind.
Rentenplus 2027: 4,09 Prozent nach erstem Trend
Die Rentenanpassung wird in Deutschland nicht ausgehandelt, sie folgt einer gesetzlichen Formel. Im Kern folgen die Renten den Löhnen des Vorjahres. Für Juli 2027 sind also die Löhne des Jahres 2026 entscheidend. Die Deutsche Rentenversicherung Bund weist in ihren Folien zur Finanzentwicklung als „ersten Trend zur Rentenanpassung 2027“ ein Plus von 4,09 Prozent aus und versieht die Zahl ausdrücklich mit dem Zusatz „noch unsicher“.
Die Rechnung dahinter: Für 2026 erwartet die Herbstprojektion der Bundesregierung eine Lohnsteigerung von 4,0 Prozent. Hinzu kommen 0,09 Prozentpunkte, weil die beitragspflichtigen Löhne 2025 um rund 0,09 Prozent stärker gestiegen sind als die Löhne aus der volkswirtschaftlichen Gesamtrechnung. Dieser Ausgleich wird mit der Anpassung 2027 nachgeholt. Deshalb kann das Rentenplus etwas höher ausfallen als die allgemeine Lohnentwicklung.
Endgültig wird die Anpassung erst im Frühjahr 2027 festgelegt, wenn die Lohndaten für 2026 vorliegen. Danach müssen Bundeskabinett und Bundesrat zustimmen. Zum Vergleich: Zum 1. Juli 2026 stiegen die Renten um 4,24 Prozent, der aktuelle Rentenwert – also der Monatsbetrag für einen Rentenpunkt – kletterte laut Deutscher Rentenversicherung von 40,79 auf 42,52 Euro.
Träfe der Trend von 4,09 Prozent ein, stiege der Rentenwert rechnerisch auf rund 44,26 Euro. Das ist eine Modellrechnung der Redaktion auf Basis der DRV-Prognose, kein amtlicher Wert.
„Die Rentenanpassung wird nicht ausgehandelt, sie folgt einer Formel.“
Anja Piel, Vorsitzende des Bundesvorstandes der Deutschen Rentenversicherung Bund (DRV Bund)
Wichtig für die Einordnung: Ein Rentenplus über der Inflationsrate erhöht die Kaufkraft, ein Teil davon geht aber an Kranken- und Pflegeversicherung und, je nach Einkommen, an das Finanzamt. Wie sich die Beiträge zur Krankenversicherung 2027 entwickeln, hat NETZ-TRENDS zum durchschnittlichen Zusatzbeitrag 2027 zusammengefasst; aktuelle Daten zur Teuerung stehen im Beitrag zur Inflation im Oktober.
So viel mehr Rente bringt das in Euro
Wie viel 4,09 Prozent ausmachen, hängt von der Höhe der Rente ab. Die Tabelle nutzt Beispielbeträge und die durchschnittlichen Bruttorenten der neuen Altersrenten des Jahres 2025, die die DRV Bund in ihrer Präsentation zum Rentenzugang veröffentlicht hat.
| Rente brutto heute | Ab Juli 2027 (Prognose) |
|---|---|
| Beispielbeträge | |
| 1.000 Euro Beispielrente |
+40,90 Euro neu: 1.040,90 Euro |
| 1.500 Euro Beispielrente |
+61,35 Euro neu: 1.561,35 Euro |
| Durchschnitt der neuen Altersrenten 2025 nach Rentenart | |
| 936 Euro Regelaltersrente · DRV Bund, Rentenzugang 2025 |
+38,28 Euro neu: 974,28 Euro |
| 1.473 Euro Rente für langjährig Versicherte (mit Abschlägen möglich) · DRV Bund |
+60,25 Euro neu: 1.533,25 Euro |
| 1.598 Euro Rente für schwerbehinderte Menschen · DRV Bund |
+65,36 Euro neu: 1.663,36 Euro |
| 1.929 Euro Rente für besonders langjährig Versicherte („Rente mit 63“) · DRV Bund |
+78,90 Euro neu: 2.007,90 Euro |
| Faustregel: Je 100 Euro Bruttorente rund 4,09 Euro mehr – sofern die Prognose eintrifft. | |
So rechnet die Redaktion um
- Rentenplus: Bruttorente × 0,0409, kaufmännisch auf den Cent gerundet.
- Rentenwert: 42,52 Euro × 1,0409 = 44,26 Euro (gerundet).
- Nicht enthalten: Beiträge zur Kranken- und Pflegeversicherung und Einkommensteuer, weil sie vom Einzelfall abhängen.
Rechenweg: 1.500 Euro × 4,09 Prozent = 61,35 Euro brutto mehr im Monat.
Die Durchschnittswerte zeigen nebenbei, warum die Rente für besonders langjährig Versicherte politisch so umkämpft ist: Sie ist im Zugang 2025 die höchste durchschnittliche Altersrente. Das liegt nach Angaben der DRV Bund an langen Versicherungszeiten und daran, dass diese Gruppe im Schnitt die meisten Entgeltpunkte je Beitragsjahr erreicht. Die niedrige Regelaltersrente erklärt die DRV unter anderem damit, dass darin viele Menschen mit kurzen Versicherungszeiten stecken, etwa Menschen, die nach kurzer Zeit in andere Versorgungssysteme gewechselt sind.
Mütterrente III: halber Rentenpunkt pro Kind
Für die rund 10 Millionen Rentner/-innen, die laut Deutscher Rentenversicherung von der Mütterrente III profitieren könnten, ist der 1. Januar 2027 der Stichtag. Ab dann werden für jedes vor 1992 geborene Kind bis zu 36 statt bisher 30 Monate Kindererziehungszeit angerechnet. Damit sind Eltern älterer Kinder denen jüngerer Kinder gleichgestellt, so die Fragen und Antworten der DRV zur Mütterrente III.
Ein halbes Jahr Erziehungszeit entspricht einem halben Rentenpunkt. Beim aktuellen Rentenwert von 42,52 Euro sind das 21,26 Euro brutto im Monat pro Kind. Steigen die Renten im Juli 2027 wie prognostiziert, wären es rechnerisch rund 22,13 Euro. Bei zwei Kindern verdoppelt sich der Betrag.
Der Haken: Das Geld fließt nicht sofort. Wegen des „sehr hohen technischen Umsetzungsaufwands“ beginnt die Auszahlung laut DRV erst 2028. Wer schon vor Januar 2028 Rente bezieht, bekommt die Monate ab Januar 2027 nachgezahlt. Wer ab Januar 2028 erstmals Rente erhält, bekommt die Mütterrente III gleich mit der ersten Zahlung.
Modellrechnung: Nachzahlung für ein Kind, Rente seit vor 2027
- Januar bis Juni 2027: 6 × 21,26 Euro = 127,56 Euro
- Juli bis Dezember 2027: 6 × 22,13 Euro = 132,78 Euro (bei 4,09 Prozent Anpassung)
- Summe für 2027: rund 260 Euro brutto
Rechenweg: halber Rentenpunkt × Rentenwert × Monate. Davon gehen noch Beiträge zur Kranken- und Pflegeversicherung ab, gegebenenfalls auch Steuer.
Einen Antrag braucht es in den meisten Fällen nicht. Wer vor dem 1. Januar 2028 Rente bezieht, bekommt die Mütterrente III laut DRV „weitestgehend automatisch“. Wer noch keine Rente bezieht, aber die Kindererziehungszeiten bereits hat anerkennen lassen, muss ebenfalls nichts tun. Bei allen anderen prüft die Rentenversicherung die Erziehungszeiten spätestens beim Rentenantrag.
Zwei Punkte gehen in der Debatte oft unter. Erstens kann die Mütterrente III als Teil der Rente auf Grundsicherung, Wohngeld oder eine Witwen- und Witwerrente angerechnet werden – das Plus kommt dann nicht vollständig an. Zweitens soll der Bund die Kosten aus Steuermitteln erstatten. Für die Mütterrente I und II erhält die Rentenversicherung nach eigener Darstellung dagegen keine gesonderte Erstattung.
Politisch ist die Leistung umstritten. Der Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung empfiehlt in seinem Jahresgutachten 2026/27 vom 11. November 2026, die Mütterrente III zurückzunehmen. Sie belaste den Bundeshaushalt mit rund 5 Milliarden Euro jährlich; 2028 fielen wegen der Nachzahlung einmalig rund 10 Milliarden Euro an. Um das Sparpotenzial voll zu heben, müsste die Rücknahme laut Gutachten vor Inkrafttreten, spätestens aber vor Festsetzung der individuellen Ansprüche erfolgen. Der Rat berät die Bundesregierung, seine Empfehlungen sind nicht bindend. Nach geltendem Recht tritt die Mütterrente III am 1. Januar 2027 in Kraft.
Rücklage schrumpft auf das Minimum
Hinter der guten Nachricht für Rentner/-innen steht eine Kasse, die inzwischen mehr ausgibt, als sie einnimmt. 2025 nahm die allgemeine Rentenversicherung laut Rechnungsergebnis der DRV Bund 417,4 Milliarden Euro ein und gab 421,3 Milliarden Euro aus. Das Minus von 3,9 Milliarden Euro wurde aus der Nachhaltigkeitsrücklage bezahlt, die Ende 2025 noch 41,4 Milliarden Euro oder 1,38 Monatsausgaben betrug.
Für 2026 erwartet die Rentenversicherung 432,4 Milliarden Euro Einnahmen und 443,2 Milliarden Euro Ausgaben, also ein Defizit von 10,8 Milliarden Euro. Die Rücklage sinkt damit auf etwa 31,2 Milliarden Euro, knapp eine Monatsausgabe. Ende 2027 soll sie nach der Herbstschätzung nur noch knapp über der gesetzlichen Untergrenze liegen.
Das ist politisch so gewollt: Die Rücklage muss abgeschmolzen werden, bevor der Beitragssatz steigen darf. Die DRV Bund betont, die Rentenversicherung stehe „solide da“ und die Renten kämen pünktlich. Die Kehrseite: Ab 2028 gibt es kein Polster mehr, das steigende Ausgaben abfedert. Jede zusätzliche Belastung schlägt dann direkt auf den Beitragssatz durch.
Woher das Geld kommt, ist ebenfalls aufschlussreich. 2025 stammten 321,0 Milliarden Euro oder 76,9 Prozent der Einnahmen aus Beiträgen, 93,2 Milliarden Euro oder 22,3 Prozent aus Bundeszuschüssen. Die Rente hängt also zu gut drei Vierteln an Löhnen und Beschäftigung – und genau dort sieht die DRV das Problem: Die Löhne steigen kräftig, die Zahl der Beschäftigten aber nicht mehr.
Beitrag 2028: was Beschäftigte mehr zahlen
Der Beitragssatz zur gesetzlichen Rentenversicherung liegt seit Jahren bei 18,6 Prozent des Bruttolohns und bleibt nach der DRV-Schätzung auch 2027 stabil. Für 2028 erwartet die Rentenversicherung einen Sprung auf 19,7 Prozent – „die erste Anhebung seit mehr als zwei Jahrzehnten“, wie Anja Piel in ihrer Rede in Würzburg sagte. Danach geht es nach heutigem Recht in kleinen Schritten weiter nach oben, bis auf 21,0 Prozent Ende der 2030er-Jahre.
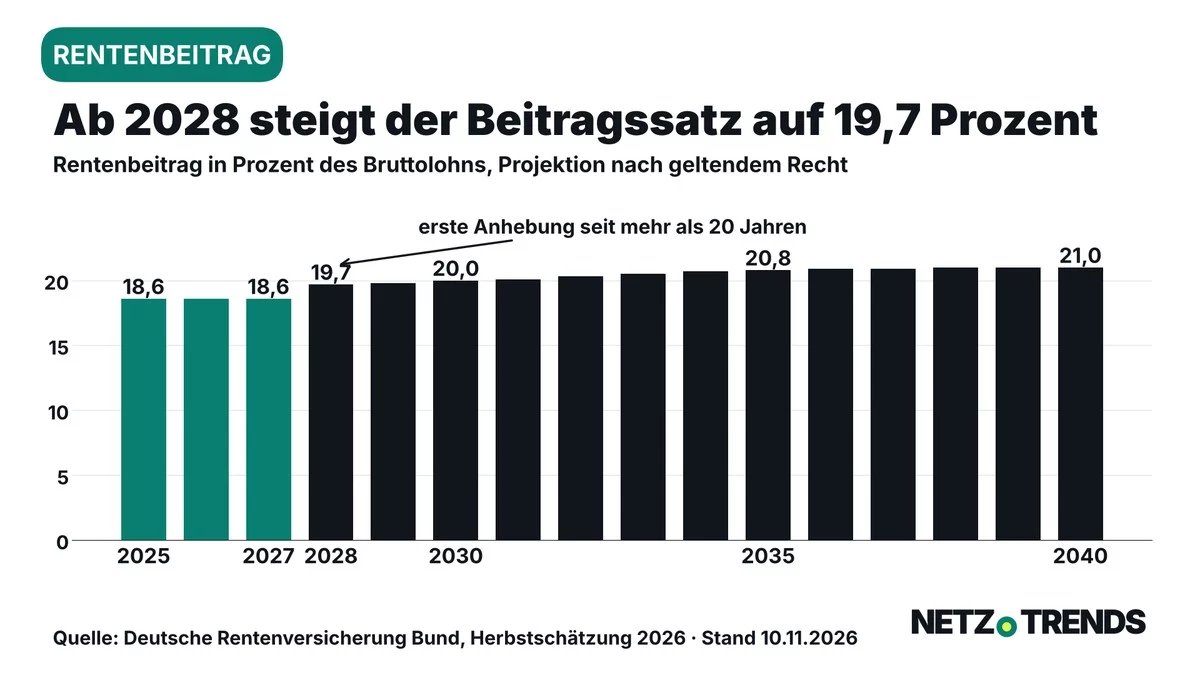
Den Beitrag tragen Beschäftigte und Arbeitgeber je zur Hälfte. Für Beschäftigte steigt der eigene Anteil 2028 damit von 9,3 auf 9,85 Prozent des Bruttolohns, ein Plus von 0,55 Prozentpunkten. Bei einem Satz von 21,0 Prozent wären es 10,5 Prozent.
Modellrechnung: Arbeitnehmeranteil zur Rentenversicherung pro Monat
- 2.500 Euro brutto: 232,50 Euro heute, 246,25 Euro bei 19,7 Prozent (+13,75 Euro), 262,50 Euro bei 21,0 Prozent (+30,00 Euro)
- 3.500 Euro brutto: 325,50 Euro heute, 344,75 Euro bei 19,7 Prozent (+19,25 Euro), 367,50 Euro bei 21,0 Prozent (+42,00 Euro)
- 4.500 Euro brutto: 418,50 Euro heute, 443,25 Euro bei 19,7 Prozent (+24,75 Euro), 472,50 Euro bei 21,0 Prozent (+54,00 Euro)
Rechenweg: Bruttolohn × halber Beitragssatz. Gilt bis zur Beitragsbemessungsgrenze; Arbeitgeber zahlen denselben Betrag zusätzlich. Wirkung auf Lohnsteuer und andere Sozialabgaben ist nicht berücksichtigt.
Für Arbeitgeber steigen die Lohnnebenkosten in gleicher Höhe. Ein Unternehmen mit 50 Beschäftigten zu je 3.500 Euro brutto zahlt bei 19,7 Prozent rechnerisch 962,50 Euro mehr im Monat. Zusammen mit den Beiträgen zu Kranken- und Pflegeversicherung, die ebenfalls steigen, wächst damit der Abstand zwischen Brutto und Netto weiter. Zur Pflege hat NETZ-TRENDS die geplanten Änderungen beim Kinderlosenzuschlag aufgeschlüsselt.
Auf der anderen Seite der Wippe steht das Rentenniveau, also das Verhältnis einer Standardrente nach 45 Beitragsjahren zum Durchschnittslohn. Es bleibt durch die gesetzliche Haltelinie bis 2031 bei 48 Prozent. Danach sinkt es nach der DRV-Projektion schrittweise, auf 46,5 Prozent am Ende des Projektionszeitraums. Piel formulierte es so: Wer das Rentenniveau festhält, ohne Leistungen einzuschränken oder neue Beitragszahler zu gewinnen, müsse akzeptieren, dass der Beitragssatz steigt – oder zusätzliches Steuergeld fließt.
Bund kürzt, Beitragszahler springen ein
Eine Stellschraube, die selten im Detail erklärt wird, ist der Bundeszuschuss. Er gleicht nach Darstellung der Rentenversicherung Leistungen aus, für die nie Beiträge geflossen sind – etwa Ausbildungszeiten, die Mütterrente oder Leistungen im Zusammenhang mit der Deutschen Einheit. Die DRV beziffert die Lücke zwischen solchen „nicht beitragsgedeckten Leistungen“ und den Bundesmitteln für 2023 je nach Abgrenzung auf bis zu 40 Milliarden Euro.
Laut Piel sahen die Eckwerte des Bundeshaushalts im Frühjahr 2026 für 2027 eine Kürzung der Bundeszuschüsse um vier Milliarden Euro vor. Im Juli beschloss das Bundeskabinett dann eine Kürzung um eine Milliarde Euro. Zusammen mit früheren Kürzungen summieren sich die beschlossenen und geplanten Einschnitte seit 2022 nach einer Übersicht der DRV Bund bis 2027 auf 8,6 Milliarden Euro.
„Was der Staat bestellt, sollte er auch bezahlen.“
Anja Piel, Vorsitzende des Bundesvorstandes der Deutschen Rentenversicherung Bund (DRV Bund)
Hintergrund der Kritik: Mit dem Rentenpaket 2025 hat sich der Gesetzgeber verpflichtet, die verlängerte Haltelinie und die Mütterrente III aus Steuermitteln zu finanzieren. Wenn der Bund an anderer Stelle Zuschüsse kürzt, zahlen am Ende Beschäftigte und Arbeitgeber über höhere Beiträge mit. Piel warnte, jede zusätzliche Kürzung in den laufenden Haushaltsberatungen könne den Beitragsanstieg vorziehen oder vergrößern. Die Rentenversicherung verweist zugleich darauf, dass der Anteil der Bundesmittel an der Wirtschaftsleistung heute niedriger liegt als vor gut zwanzig Jahren – von einer „Kostenexplosion“ könne keine Rede sein.
Für Haushalte heißt das: Ob ein Rentenplus „vom Staat“ finanziert wird oder von den Beitragszahlenden, entscheidet sich nicht in der Rentenformel, sondern im Bundeshaushalt. Wer Entlastungen oder neue Leistungen ankündigt, beantwortet diese Frage selten gleich mit.
Rente mit 63 vor dem Aus?
Noch größer als die Zahlen für 2027 ist die geplante Reform. Die Alterssicherungskommission der Bundesregierung hat am 23. Juni 2026 einen Bericht mit 33 Empfehlungen vorgelegt. Der Koalitionsausschuss hatte vor der Sommerpause beschlossen, das Paket in Gänze umsetzen zu wollen, berichtete Alexander Gunkel, alternierender Vorsitzender des Bundesvorstandes der DRV Bund, in seiner Rede in Würzburg. Nicht zu allen Punkten gebe es in der Koalition Konsens.
Die wichtigsten Vorschläge für den Rentenübergang sind:
- Abschaffung der abschlagsfreien Rente für besonders langjährig Versicherte nach 45 Jahren, umgangssprachlich „Rente mit 63“, mit einer Härtefallregelung für gesundheitlich Betroffene.
- Anhebung der Altersgrenze für langjährig Versicherte, also den frühesten Rentenbeginn mit Abschlägen, von 63 auf 64 Jahre.
- Kopplung der Regelaltersgrenze an die Lebenserwartung. Nach den mittleren Annahmen des Statistischen Bundesamts müsste sie laut DRV etwa alle zehn Jahre um rund sechs Monate steigen.
Zum Vergleich der heutige Stand: Die Regelaltersgrenze liegt laut Gunkel aktuell bei 66 Jahren und vier Monaten und steigt jedes Jahr um zwei Monate. Ab dem Geburtsjahrgang 1964 und damit ab 2031 gilt die Rente mit 67.
Wie viele Menschen eine Abschaffung der Rente nach 45 Jahren träfe, zeigen die DRV-Daten zum Rentenzugang 2025: Von 925.865 neuen Altersrenten entfiel nicht einmal 40 Prozent auf die Regelaltersrente. Ein Drittel der Männer und ein Viertel der Frauen ging mit der Rente für besonders langjährig Versicherte abschlagsfrei vorzeitig in Rente.
„Und ja, abschlagsfrei vorzeitig in Rente gehen zu können, ist ein Privileg“
Alexander Gunkel, alternierender Vorsitzender des Bundesvorstandes der Deutschen Rentenversicherung Bund (DRV Bund)
Gunkel begründete das damit, dass Versicherte mit langen Zeiten bei gleicher Beitragszahlung wegen der längeren Bezugsdauer mehr Leistung erhielten. Zugleich nannte er Daten, die gegen eine pauschale Lesart sprechen: Bei 76 Prozent der Männer reichte allein die Beschäftigung, um auf 45 Jahre zu kommen, bei Frauen nur bei 27 Prozent. Bei ihnen waren vor allem angerechnete Erziehungs- und Pflegezeiten entscheidend. In über einem Drittel der Fälle gaben Kindererziehung oder Zeiten der Arbeitslosigkeit den Ausschlag.
Und was spart die Abschaffung? Die DRV hat für die Kommission zwei Szenarien gerechnet, beide auf Basis des Rentenzugangs 2025. Würden die Betroffenen stattdessen ab demselben Zeitpunkt die Rente mit Abschlägen nehmen, sparte die Rentenkasse im ersten Jahr rund 430 Millionen Euro. Würden alle ein Jahr später in Rente gehen, wären es rund 6,5 Milliarden Euro. Gunkel betonte, keines der beiden Szenarien sei realistisch; eine verlässliche Zahl könne die DRV nicht nennen.
Zum Zeitplan sagte Gunkel, Bundeskanzler Friedrich Merz (CDU) habe erklärt, der Gesetzentwurf solle noch in diesem Jahr im Kabinett beschlossen und im ersten Quartal 2027 vom Bundestag verabschiedet werden. Wie ein Übergang aussieht, ist offen. Gunkel hält eine gleitende Einführung nach Geburtsjahrgängen für wahrscheinlicher als einen harten Stichtag; das sei aber Spekulation. Der Sachverständigenrat fordert die Abschaffung ausdrücklich „unter Wahrung des verfassungsrechtlich gebotenen Vertrauensschutzes“.
Kapitalrente: bis zu 41 Milliarden im Jahr
Kern der Kommissionsempfehlungen ist eine verpflichtende Kapitalrente innerhalb der gesetzlichen Rentenversicherung nach schwedischem Vorbild. „Idealerweise“ ab 2028 sollen dafür zusätzlich 0,5 Beitragssatzpunkte erhoben werden, schrittweise steigend auf 2 Punkte, je zur Hälfte von Beschäftigten und Arbeitgebern. DRV-Präsidentin Gundula Roßbach rechnete in ihrer Rede in Würzburg vor, dass so 2028 bis zu 10 Milliarden Euro und 2031 bis zu 41 Milliarden Euro pro Jahr zusammenkämen.
Das Geld soll auf individuellen Konten landen und in einem staatlichen Standardfonds oder in zertifizierten privaten Fonds angelegt werden. Der schwedische Standardfonds AP7 Såfa erzielte laut Roßbach von 2000 bis 2025 im Schnitt rund 11 Prozent Rendite im Jahr. Sie fügte allerdings hinzu, dass dahinter auch eine insgesamt sehr gute Entwicklung der Aktienmärkte steht – eine Garantie für Deutschland ist das nicht.
Für die Rechnung der Haushalte ist entscheidend: Die Kapitalrente kostet zuerst und bringt erst Jahrzehnte später etwas. Wer heute kurz vor der Rente steht, profitiert laut Roßbach nur gering. Die Kommission schlägt deshalb einen steuerfinanzierten Übergangsfaktor vor, der für die ersten betroffenen Jahrgänge ein Zugangsrentenniveau von 48 Prozent sichern soll. Kämen 0,5 Punkte Kapitalrente zu den 19,7 Prozent hinzu, läge die Gesamtbelastung 2028 bei 20,2 Prozent – für Beschäftigte mit 3.500 Euro brutto wären das weitere 8,75 Euro im Monat. Beschlossen ist davon nichts.
Parallel ändert sich die geförderte private Vorsorge: Ab 2027 kommt nach der beschlossenen Reform ein Altersvorsorgedepot mit neuen Fördermechanismen, ein Standardprodukt mit Kostendeckel und ohne Garantiepflicht. Für Kinder gibt es die vom Bundestag verabschiedete Frühstartrente, laut DRV-Übersicht rückwirkend ab 2026.
Was Versicherte jetzt tun können
Vieles hängt an Entscheidungen, die in Berlin noch nicht gefallen sind. Einige Schritte lohnen sich trotzdem schon jetzt:
Checkliste Rente 2027
- Kindererziehungszeiten prüfen: Wer noch keine Rente bezieht, kann über eine Kontenklärung bei der Rentenversicherung sicherstellen, dass Erziehungszeiten erfasst sind. Dann wird die Mütterrente III 2028 automatisch nachgetragen.
- Zuordnung bei Vätern klären: Die Rentenversicherung ordnet Erziehungszeiten zunächst der Mutter zu. Per gemeinsamer Erklärung lassen sie sich nur bis zu zwei Monate rückwirkend auf den Vater übertragen; für ältere Zeiten muss er nachweisen, dass er überwiegend erzogen hat.
- Grundsicherung und Wohngeld beachten: Die Mütterrente III kann angerechnet werden. Wer solche Leistungen bezieht, sollte Änderungen melden.
- Rentenbeginn nicht überstürzen: Die Reform ist nicht vom Bundestag beschlossen, Übergangsregeln sind offen. Wer einen frühen Rentenstart plant, sollte sich bei der Rentenversicherung beraten lassen, statt auf Gerüchte zu reagieren.
- Netto 2028 einplanen: Beschäftigte sollten für 2028 rund 0,55 Prozent ihres Bruttolohns weniger netto einkalkulieren, wenn die Prognose eintrifft.
Die Beratung der Deutschen Rentenversicherung ist kostenlos. Für einfache Fragen bietet die DRV seit September zudem einen KI-gestützten Rentenchat an, der nach Angaben von Direktor Matthias Flügge ausschließlich auf die eigenen Informationsbroschüren zugreift; verbindliche Auskünfte zum eigenen Konto ersetzt er nicht.
Was die Zahlen nicht sagen
Drei Einschränkungen gehören zu jeder Rentenprognose. Erstens ist die 4,09 Prozent ein Trend auf Basis der Herbstprojektion der Bundesregierung; fällt die Lohnentwicklung 2026 schwächer aus, sinkt auch die Anpassung. Zweitens enthalten die DRV-Projektionen für Beitragssatz und Rentenniveau ausdrücklich keine Reformvorschläge der Kommission, weil dazu noch keine Beschlüsse vorliegen. Drittens ist offen, wer die Kürzungen beim Bundeszuschuss, einen Übergangsfaktor und die Kapitalrente am Ende bezahlt – Steuerzahler, Beitragszahler oder beide.
Fest steht nach heutigem Stand nur: Rentner/-innen können für Juli 2027 mit einem kräftigen Plus rechnen, Eltern älterer Kinder mit einer Nachzahlung 2028 – und Beschäftigte mit höheren Abzügen ab 2028.
Häufige Fragen
Wie stark steigt die Rente im Juli 2027?
Die Deutsche Rentenversicherung Bund nennt als ersten Trend 4,09 Prozent. Die Zahl ist noch unsicher und wird im Frühjahr 2027 festgelegt, wenn die Lohndaten für 2026 vorliegen.
Wann wird die Mütterrente III ausgezahlt?
Sie gilt ab 1. Januar 2027, die Auszahlung beginnt laut DRV aber erst 2028. Wer vorher schon Rente bezieht, erhält eine Nachzahlung ab Januar 2027.
Muss ich die Mütterrente III beantragen?
In der Regel nicht. Rentner/-innen und Versicherte mit bereits anerkannten Erziehungszeiten erhalten sie automatisch. Bei allen anderen wird sie spätestens beim Rentenantrag geprüft.
Wie viel mehr zahlen Beschäftigte ab 2028?
Steigt der Beitragssatz wie prognostiziert von 18,6 auf 19,7 Prozent, zahlen Beschäftigte 0,55 Prozent ihres Bruttolohns mehr, bei 3.500 Euro brutto also 19,25 Euro im Monat.
Wird die Rente mit 63 abgeschafft?
Die Alterssicherungskommission empfiehlt es, beschlossen ist es nicht. Nach Angaben der DRV hat Bundeskanzler Friedrich Merz (CDU) angekündigt, den Gesetzentwurf noch 2026 im Kabinett und im ersten Quartal 2027 im Bundestag zu beschließen.
Ihre Meinung ist gefragt: Würden Sie Ihren Rentenbeginn vorziehen, wenn die abschlagsfreie Rente nach 45 Jahren wegfallen sollte – oder hat die Reform auf Ihre Planung keinen Einfluss? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Deutsche Rentenversicherung Bund: Zwischen Demografie, Arbeitsmarkt und Löhnen: Die Finanzentwicklung in der Rentenversicherung, Rede Anja Piel (Rede, 10.11.2026)
- Deutsche Rentenversicherung Bund: Präsentation zur Finanzentwicklung, Herbstschätzung 2026 (Präsentation, 10.11.2026)
- Deutsche Rentenversicherung Bund: Aktuelle Reformvorhaben: Wie geht es weiter mit der Rente? Rede Alexander Gunkel (Rede, 10.11.2026)
- Deutsche Rentenversicherung Bund: Präsentation zu Reformvorhaben und Rentenzugang 2025 (Präsentation, 10.11.2026)
- Deutsche Rentenversicherung Bund: Kapitalrente und Umlageverfahren: Mehr Geld im Alter? Rede Gundula Roßbach (Rede, 11.11.2026)
- Deutsche Rentenversicherung Bund: Die Deutsche Rentenversicherung im Wandel, Rede Matthias Flügge (Rede, 11.11.2026)
- Deutsche Rentenversicherung: Fragen und Antworten zur Mütterrente III (Informationsseite, Stand 16.01.2026)
- Deutsche Rentenversicherung: Rentenanpassung 2026: Renten steigen im Juli um 4,24 Prozent (Pressemitteilung, 05.03.2026)
- Deutsche Rentenversicherung: Kindererziehung: Ihr Plus für die Rente (Informationsseite, abgerufen 17.11.2026)
- Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung: Jahresgutachten 2026/27 (Gutachten, 11.11.2026)
Stand: 17.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →