Wer 2027 neu in die private Krankenversicherung wechseln will, braucht mehr Gehalt – der Bundesrat stimmt am 20. November final ab.
Das Wichtigste in Kürze
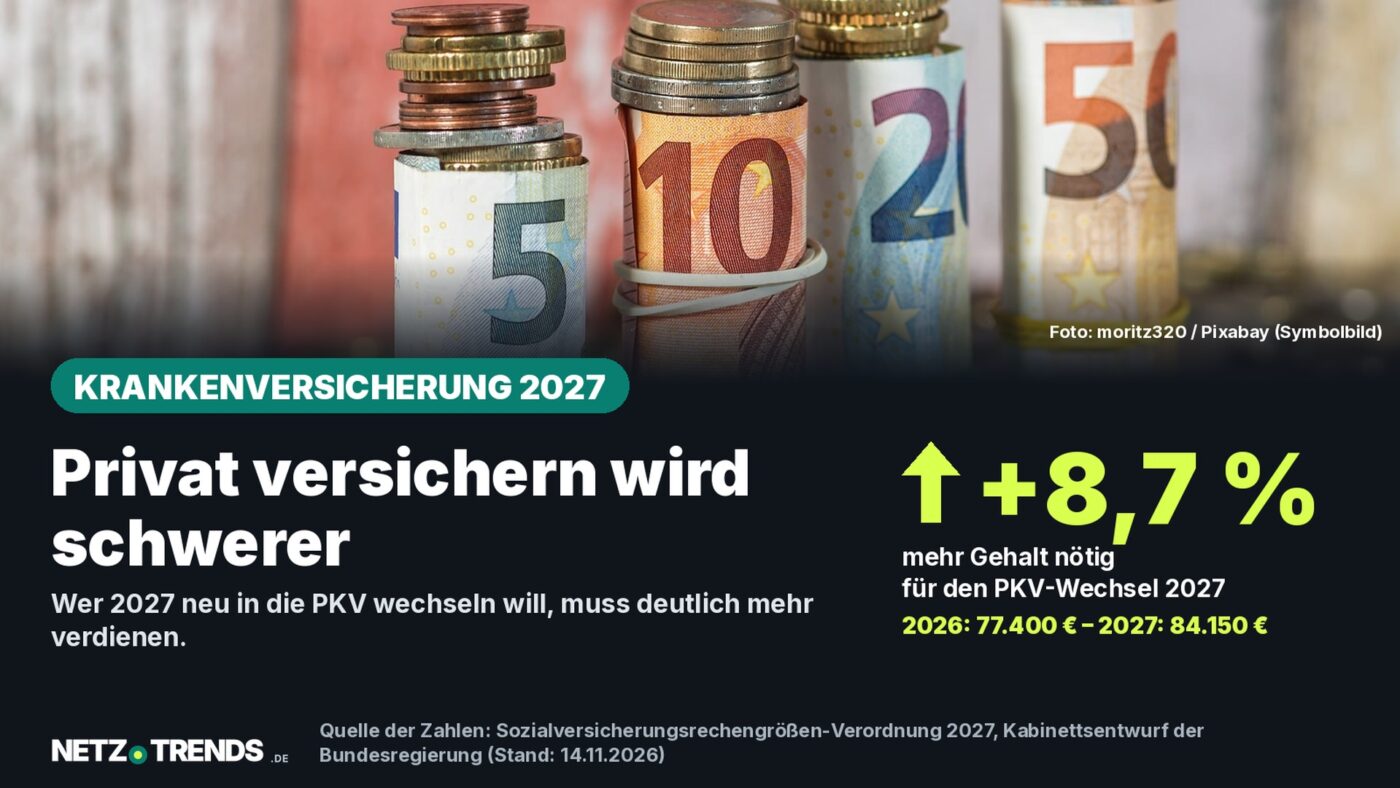
- Die Versicherungspflichtgrenze für den Wechsel in die private Krankenversicherung soll 2027 von 77.400 auf 84.150 Euro Jahresgehalt steigen.
- Auch die Beitragsbemessungsgrenzen für Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung sollen kräftig zulegen, am stärksten in der Krankenversicherung.
- Grundlage ist ein Kabinettsentwurf der Bundesregierung; endgültig entscheidet der Bundesrat am 20. November 2026.
- Wer am 31. Dezember 2026 bereits privat versichert ist, soll eine niedrigere Bestandsschutzgrenze von 80.550 Euro behalten.
Gut verdienende Beschäftigte müssen sich 2027 auf höhere Sozialabgaben einstellen. Die Bundesregierung hat die neuen Rechengrößen festgelegt, über die der Bundesrat am 20. November entscheidet.
Grundlage der Erhöhung ist die Lohnentwicklung des Jahres 2025, die laut Deutscher Rentenversicherung Bund 4,38 Prozent betrug. In der gesetzlichen Krankenversicherung kommt zusätzlich eine Sonderanhebung um 300 Euro monatlich hinzu, die auf das GKV-Beitragssatzstabilisierungsgesetz zurückgeht. Deshalb steigen die Werte dort deutlich stärker als in der Rentenversicherung.
Für die meisten Beschäftigten mit Gehältern unterhalb der bisherigen Grenzen ändert sich nach Angaben der Bundesregierung nichts. Betroffen sind vor allem Besserverdienende, deren Einkommen oberhalb der bisherigen Beitragsbemessungsgrenzen liegt – und alle, die 2027 neu in die private Krankenversicherung wechseln möchten.
Warum die Grenzen 2027 kräftig steigen
Die Beitragsbemessungsgrenzen und die Versicherungspflichtgrenze werden jedes Jahr an die allgemeine Lohnentwicklung angepasst. Für 2027 legt der Entwurf der Sozialversicherungsrechengrößen-Verordnung eine Steigerung von 4,38 Prozent zugrunde, abgeleitet aus der bundesweiten Lohnentwicklung 2025. Das durchschnittliche Jahresentgelt in der Rentenversicherung, das für die Berechnung von Rentenpunkten wichtig ist, soll von 51.944 auf 53.452 Euro steigen.
In der gesetzlichen Krankenversicherung kommt eine zusätzliche Komponente hinzu: Nach dem GKV-Beitragssatzstabilisierungsgesetz sollen die Beitragsbemessungsgrenze und die Versicherungspflichtgrenze dort über die normale Lohnanpassung hinaus um 300 Euro im Monat angehoben werden. Das erklärt, warum die Werte in der Krankenversicherung prozentual stärker steigen als die Renten-Grenzen.
Rente und Arbeitslosenversicherung: 106.200 Euro
Die allgemeine Beitragsbemessungsgrenze für die gesetzliche Rentenversicherung und die Arbeitslosenversicherung soll bundeseinheitlich von 101.400 auf 106.200 Euro im Jahr steigen, monatlich von 8.450 auf 8.850 Euro. Oberhalb dieser Grenze fallen keine Pflichtbeiträge mehr an – wer mehr verdient, erwirbt auf den übersteigenden Teil auch keine zusätzlichen Rentenansprüche.
In der knappschaftlichen Rentenversicherung, die für den Bergbau gilt, soll die Grenze von 124.800 auf 130.800 Euro im Jahr steigen, monatlich von 10.400 auf 10.900 Euro.
„Aufgrund der guten Lohnentwicklung im Jahr 2025 steigen alle Rechengrößen.“
Deutsche Rentenversicherung Bund, Pressemitteilung vom 24. September 2026
Kranken- und Pflegeversicherung: 76.500 Euro
Die Beitragsbemessungsgrenze in der gesetzlichen Kranken- und der Pflegeversicherung soll von 69.750 auf 76.500 Euro im Jahr steigen, monatlich von 5.812,50 auf 6.375 Euro. Das ist ein Plus von rund 9,7 Prozent und damit deutlich mehr als der reine Lohnanstieg von 4,38 Prozent – wegen der zusätzlichen 300-Euro-Anhebung aus dem GKV-Beitragssatzstabilisierungsgesetz.
Wer mit seinem Gehalt über der neuen Grenze liegt, zahlt 2027 auf einen größeren Teil seines Einkommens Kranken- und Pflegeversicherungsbeiträge als bisher.
Die Versicherungspflichtgrenze: 84.150 Euro
Von der Beitragsbemessungsgrenze zu unterscheiden ist die Versicherungspflichtgrenze, zugleich Jahresarbeitsentgeltgrenze genannt. Sie entscheidet darüber, wer sich als Angestellter von der gesetzlichen Krankenversicherung befreien und privat versichern kann. Diese Grenze soll 2027 von 77.400 auf 84.150 Euro im Jahr steigen, monatlich von 6.450 auf 7.012,50 Euro – ebenfalls angehoben um die zusätzlichen 300 Euro monatlich aus dem GKV-Beitragssatzstabilisierungsgesetz.
Was das für einen Wechsel in die PKV bedeutet
Wer 2026 brutto 80.000 Euro im Jahr verdient, liegt über der bisherigen Versicherungspflichtgrenze von 77.400 Euro und kann sich privat krankenversichern. 2027 reicht dasselbe Gehalt dafür nicht mehr: Für einen Neuwechsel soll die Grenze auf 84.150 Euro steigen. Wer schon privat versichert ist, ist von dieser Anhebung nicht betroffen (siehe nächster Abschnitt).
Wichtig: Beide Werte sind reine Einkommensgrenzen. Ob ein Wechsel in die private Krankenversicherung sinnvoll ist, hängt zusätzlich von Alter, Gesundheitszustand, Familienstand und den individuellen Tarifen ab – das kann diese Rechengrößen-Verordnung nicht ersetzen.
Ausnahme für bereits privat Versicherte
Für einen Teil der Versicherten soll eine niedrigere Grenze gelten: Wer am 31. Dezember 2026 wegen Überschreitens der bisherigen Grenze bereits versicherungsfrei und privat krankenversichert ist, soll nach den vorliegenden Eckwerten 2027 nur bis zu einer Bestandsschutzgrenze von 80.550 Euro im Jahr (6.712,50 Euro im Monat) eingeordnet werden – das ist die alte Grenze zuzüglich der normalen Lohnsteigerung, aber ohne die zusätzliche 300-Euro-Komponente.
Wer zum Stichtag freiwillig gesetzlich versichert war statt privat, fällt nach den bisher bekannten Eckwerten nicht unter diesen Bestandsschutz und muss sich an der regulären Grenze von 84.150 Euro orientieren.
Checkliste: Was Betroffene jetzt prüfen können
- Eigenes Bruttojahresgehalt mit den Werten für 2026 und 2027 vergleichen.
- Bei einem geplanten Wechsel in die private Krankenversicherung klären, ob das Gehalt die neue Grenze von 84.150 Euro erreicht.
- Bereits privat Versicherte sollten prüfen, ob für sie die niedrigere Bestandsschutzgrenze gilt.
- Arbeitgeber und Lohnbuchhaltungen sollten die neuen Beitragsbemessungsgrenzen für die Abrechnung ab Januar 2027 vormerken.
- Die endgültige Entscheidung des Bundesrats am 20. November 2026 abwarten, bevor Verträge gekündigt oder abgeschlossen werden.
Wann der Bundesrat entscheidet
Die Werte stammen aus dem Entwurf der Sozialversicherungsrechengrößen-Verordnung 2027, den die Bundesregierung im Oktober 2026 im Kabinett gebilligt hat. Rechtlich verbindlich werden sie erst mit der Zustimmung des Bundesrats, die für den 20. November 2026 angesetzt ist. Bis dahin gelten die Zahlen als geplant, nicht als endgültig beschlossen.
Für bestehende Arbeitsverhältnisse gelten die neuen Werte ab dem 1. Januar 2027. Für Neuverträge in der privaten Krankenversicherung kann die neue Versicherungspflichtgrenze nach Veröffentlichung der Verordnung bereits vorher relevant werden.
| Rechengröße | 2026 (Jahr) | 2027 geplant (Jahr) |
|---|---|---|
| BBG allgemeine Renten-/Arbeitslosenversicherung | 101.400 € | 106.200 € |
| BBG knappschaftliche Rentenversicherung | 124.800 € | 130.800 € |
| BBG Kranken- und Pflegeversicherung | 69.750 € | 76.500 € |
| Versicherungspflichtgrenze (Neuwechsel PKV) | 77.400 € | 84.150 € |
| Versicherungspflichtgrenze (Bestandsschutz PKV) | – | 80.550 € |
Quelle: Bundesregierung (Kabinettsentwurf Sozialversicherungsrechengrößen-Verordnung 2027); Deutsche Rentenversicherung Bund. Werte vorbehaltlich der Zustimmung des Bundesrats am 20. November 2026.
Häufige Fragen
Was ist die Versicherungspflichtgrenze?
Sie legt fest, ab welchem Jahresgehalt sich Angestellte in Deutschland von der gesetzlichen Krankenversicherung befreien und stattdessen privat krankenversichern können. Sie soll 2027 für Neuwechsler auf 84.150 Euro im Jahr steigen.
Ändert sich für mich etwas, wenn ich unter den bisherigen Grenzen verdiene?
Nach Angaben der Bundesregierung ändert sich für die Mehrheit der Beschäftigten und deren Arbeitgeber nichts, solange das Gehalt unterhalb der jeweiligen Beitragsbemessungsgrenzen bleibt.
Sind die neuen Werte schon endgültig?
Nein. Es handelt sich um einen Kabinettsentwurf der Bundesregierung. Verbindlich werden die Werte erst mit der Zustimmung des Bundesrats, die für den 20. November 2026 vorgesehen ist.
Was bedeutet die höhere Beitragsbemessungsgrenze für die Rente?
Wer oberhalb der alten, aber unterhalb der neuen Grenze verdient, zahlt auf einen größeren Teil seines Einkommens Rentenbeiträge – erwirbt dadurch aber auch zusätzliche Rentenansprüche. Oberhalb der jeweils gültigen Grenze bleiben Einkommen weiterhin beitrags- und rentenrechtlich unberücksichtigt.
Ihre Meinung ist gefragt: Würden die höheren Grenzen Sie dazu bringen, einen Wechsel in die private Krankenversicherung noch 2026 zu planen – oder eher davon abzusehen? Schreiben Sie uns Ihre Einschätzung gerne in die Kommentare.
Quellen und Stand
- Bundesregierung: Beitragsbemessungsgrenzen 2027 sollen steigen (Kabinettsentwurf)
- Deutsche Rentenversicherung Bund: Rechengrößen der Sozialversicherung 2027
- lohn-info.de: Geplante Beitragsbemessungsgrenzen 2027
- krankenkassen.de: Rechengrößen und Versicherungspflichtgrenze 2027
Recherche- und Datenstand: 14. November 2026. Die genannten Werte für 2027 sind ein Kabinettsentwurf und stehen unter dem Vorbehalt der Zustimmung des Bundesrats am 20. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen