Seit 1. November 2026 gilt eine EU-Bearbeitungsgebühr für Waren, die im Fernabsatz in die EU eingeführt werden. Die zwei Euro pro Warenposition sind vom befristeten Drei-Euro-Zoll für bestimmte Sendungen bis 150 Euro zu unterscheiden.
Das Wichtigste in Kürze
- Die neue EU-Bearbeitungsgebühr beträgt zwei Euro pro Warenposition in der Zollanmeldung und gilt für erfasste Online-Importe unabhängig vom Warenwert.
- Davon getrennt bleibt der befristete Drei-Euro-Zoll pro Warenposition in Sendungen, deren Gesamtwert 150 Euro nicht übersteigt; er gilt seit 1. Juli 2026.
- Beide Beträge sind keine pauschale Aussage darüber, was ein einzelner Käufer an der Haustür zahlen muss. Maßgeblich sind Importvorgang, Händlerangaben und der im Shop ausgewiesene Endpreis.
Seit Anfang November stehen bei Online-Importen aus Drittstaaten zwei unterschiedliche EU-Abgaben im Raum: eine neue Bearbeitungsgebühr von zwei Euro und ein bereits im Sommer eingeführter, befristeter Zoll von drei Euro für bestimmte geringwertige Sendungen. Wer nur auf den Paketwert oder eine einzelne „Zollgebühr“ schaut, kann die Regeln leicht vermischen.
Die Bearbeitungsgebühr ist seit dem 1. November 2026 anzuwenden. Ihre Höhe legt die Delegierte Verordnung (EU) 2026/2152 fest. Die zugrunde liegende EU-Verordnung 2026/2108 beschreibt sie als Gebühr für die Bearbeitung der Zollanmeldung bei Waren, die im Fernabsatz verkauft und in die EU eingeführt werden. Die Kommission erläutert die Anwendung in ihrem Zollleitfaden vom 5. Oktober 2026.
Zwei Euro pro Warenposition
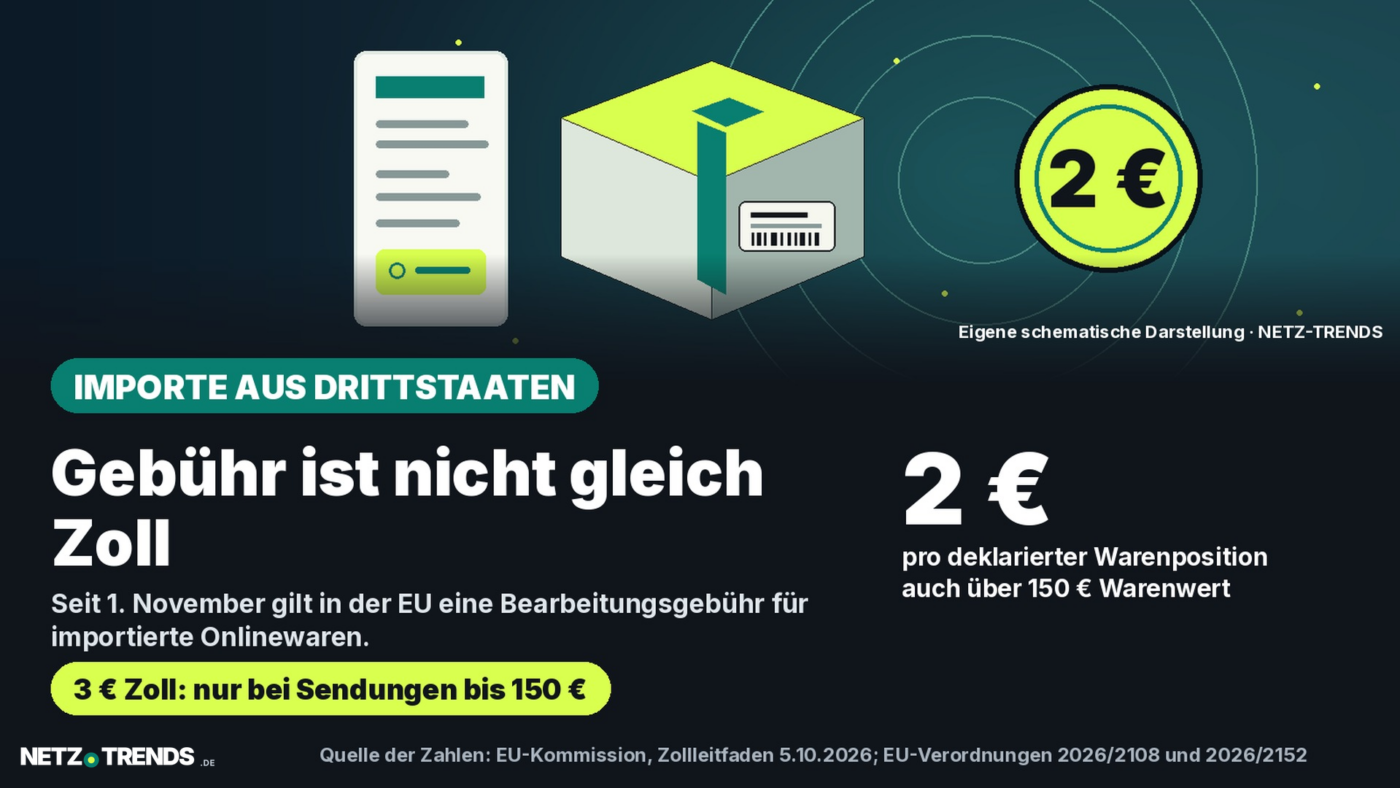
Die EU-Bearbeitungsgebühr beträgt zwei Euro pro Warenposition, die für eine erfasste Einfuhr in der Zollanmeldung geführt wird. Sie ist keine wertabhängige Prozentabgabe: Die Verordnung setzt einen festen Betrag fest. Nach dem Kommissionsleitfaden fällt die Gebühr bei solchen Fernverkäufen unabhängig davon an, ob der Warenwert unter oder über 150 Euro liegt.
„Warenposition“ meint dabei die Position in der Zollanmeldung, nicht automatisch jedes einzelne Versandpäckchen als Ganzes. Enthält eine Sendung mehrere deklarierte Positionen, kann die Gebühr entsprechend mehrfach anfallen. Entscheidend ist die Anmeldung des Importvorgangs; die Höhe lässt sich daher nicht allein aus der Zahl der Pakete ableiten.
Die Gebühr dient der Bearbeitung von Einfuhranmeldungen. Laut Kommission zählen dazu unter anderem das Prüfen von Daten, Risikoanalysen und Kontrollen. Die Zollbehörde erhebt den Betrag im Rahmen der Abfertigung. Das EU-Recht bestimmt damit eine Abgabe im Importvorgang, aber keinen einheitlichen zusätzlichen Verkaufspreis für jeden Online-Shop.
Der getrennte Drei-Euro-Zoll
Die Bearbeitungsgebühr ist nicht mit dem temporären Drei-Euro-Zoll gleichzusetzen. Dieser gilt seit dem 1. Juli 2026 für Warenpositionen in Sendungen, deren Gesamtwert 150 Euro nicht übersteigt. Rechtsgrundlage ist die Verordnung (EU) 2026/382. Die EU-Kommission beschreibt ihn als Übergangsregelung bis zum 1. Juli 2028; danach sollen für betroffene Waren die regulären Zollsätze maßgeblich sein.
Damit unterscheiden sich die beiden Beträge in ihrem Anwendungsbereich: Die zwei Euro Bearbeitungsgebühr knüpfen an eine erfasste Fernverkaufsposition an und sind laut Kommissionsleitfaden nicht auf Warenwerte bis 150 Euro begrenzt. Der Drei-Euro-Zoll betrifft dagegen bestimmte Warenpositionen in Sendungen bis zu diesem Gesamtwert und ist zeitlich befristet.
| Abgabe | Betrag und Maßstab | Geltungsbereich |
|---|---|---|
| EU-Bearbeitungsgebühr | 2 Euro je deklarierter Warenposition | Erfasste Fernverkäufe, unabhängig vom Warenwert; seit 1. November 2026 |
| Temporärer Zoll | 3 Euro je Warenposition | Sendungen bis insgesamt 150 Euro; seit 1. Juli 2026, befristet bis 1. Juli 2028 |
Eine kurze Übersicht der Bundesregierung zu den November-Neuregelungen ordnet die Zwei-Euro-Gebühr im Absatz über Sendungen bis 150 Euro ein. Der detaillierte Zollleitfaden der EU-Kommission unterscheidet die Geltungsbereiche: Die Wertgrenze beschränkt den separaten Drei-Euro-Zoll, die Bearbeitungsgebühr für erfasste Fernverkäufe gilt unabhängig vom Warenwert. Die folgende Einordnung stützt sich für diese Abgrenzung auf die EU-Rechtsakte und den Kommissionsleitfaden.
Was das für Käufer bedeutet
Die Verordnungen geben keinen einheitlichen Ladenpreis für Waren aus Drittstaaten vor. Händler kalkulieren Verkaufspreise selbst; Import- und Abwicklungskosten können sich deshalb unterschiedlich auf den angezeigten Preis auswirken. Eine neue Abgabe bedeutet nicht automatisch, dass jeder Käufer am Zustelltag zwei Euro zusätzlich zahlen muss.
Vor der Bestellung lohnt sich ein Blick darauf, woher die Ware tatsächlich eingeführt wird und ob sie bereits in einem EU-Lager liegt. Prüfen Sie außerdem, ob der Shop im Bezahlvorgang den Gesamtpreis einschließlich Versand, Steuern und etwaiger Importkosten ausweist. Eine pauschale Rechnung „zwei Euro pro Paket“ bildet die Warenpositionen in der Zollanmeldung nicht zuverlässig ab.
Häufige Fragen
Werden jetzt pauschal zwei Euro auf jedes Paket aufgeschlagen?
Nein. Die EU-Regel setzt zwei Euro pro deklarierter Warenposition im erfassten Fernverkauf fest. Sie schreibt keinen einheitlichen zusätzlichen Endkundenpreis und keinen pauschalen Betrag pro beliebigem Paket vor. Wie sich Importkosten im Shoppreis niederschlagen, hängt vom Händler ab.
Gilt die Zwei-Euro-Gebühr nur für Waren bis 150 Euro?
Nein. Nach dem Kommissionsleitfaden gilt die Bearbeitungsgebühr für erfasste Fernverkäufe unabhängig vom Warenwert. Die 150-Euro-Grenze betrifft den getrennten temporären Drei-Euro-Zoll.
Warum kann es neben zwei Euro noch drei Euro Zoll geben?
Es handelt sich um unterschiedliche Abgaben mit verschiedenen Rechtsgrundlagen. Die Bearbeitungsgebühr finanziert die Abfertigung und gilt seit 1. November 2026. Der temporäre Zoll gilt seit 1. Juli 2026 für Warenpositionen in Sendungen bis zu einem Gesamtwert von 150 Euro und ist bis 1. Juli 2028 befristet.
Ihre Meinung ist gefragt: Werden die neuen Importkosten bei Ihren Online-Bestellungen im Checkout klar ausgewiesen?
Teilen Sie Ihre Erfahrungen und Fragen gern in den Kommentaren.
Quellen und Stand
Stand der Recherche: 9. November 2026. Verwendet wurden die geltenden EU-Rechtsakte und die Anwendungshinweise der Kommission:
- Delegierte Verordnung (EU) 2026/2152, Artikel 1 und 2: zwei Euro je Warenposition; Anwendung ab 1. November 2026.
- Verordnung (EU) 2026/2108, insbesondere Artikel 20 zur EU-Bearbeitungsgebühr und zum Schuldner der Abgabe.
- Verordnung (EU) 2026/382, Artikel 2: temporärer Drei-Euro-Zoll für Warenpositionen in Sendungen mit einem Gesamtwert bis 150 Euro.
- Europäische Kommission, Leitfaden vom 5. Oktober 2026, Abschnitte 3.2, 7.2 und 7.6: Anwendungsbereich, Zollanmeldung, Schuldner und Erstattung der Bearbeitungsgebühr.
- Bundesregierung: „Was ist neu im November 2026?“, 29. Oktober 2026; Überblick, dessen Kurzfassung die Bearbeitungsgebühr im Absatz zu Sendungen bis 150 Euro nennt.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.
Artikel teilen