Betroffen sind laut PKV-Verband vor allem Versicherte ohne Beihilfe: ihre Beiträge steigen im Schnitt um 15,3 Prozent.
Das Wichtigste in Kürze
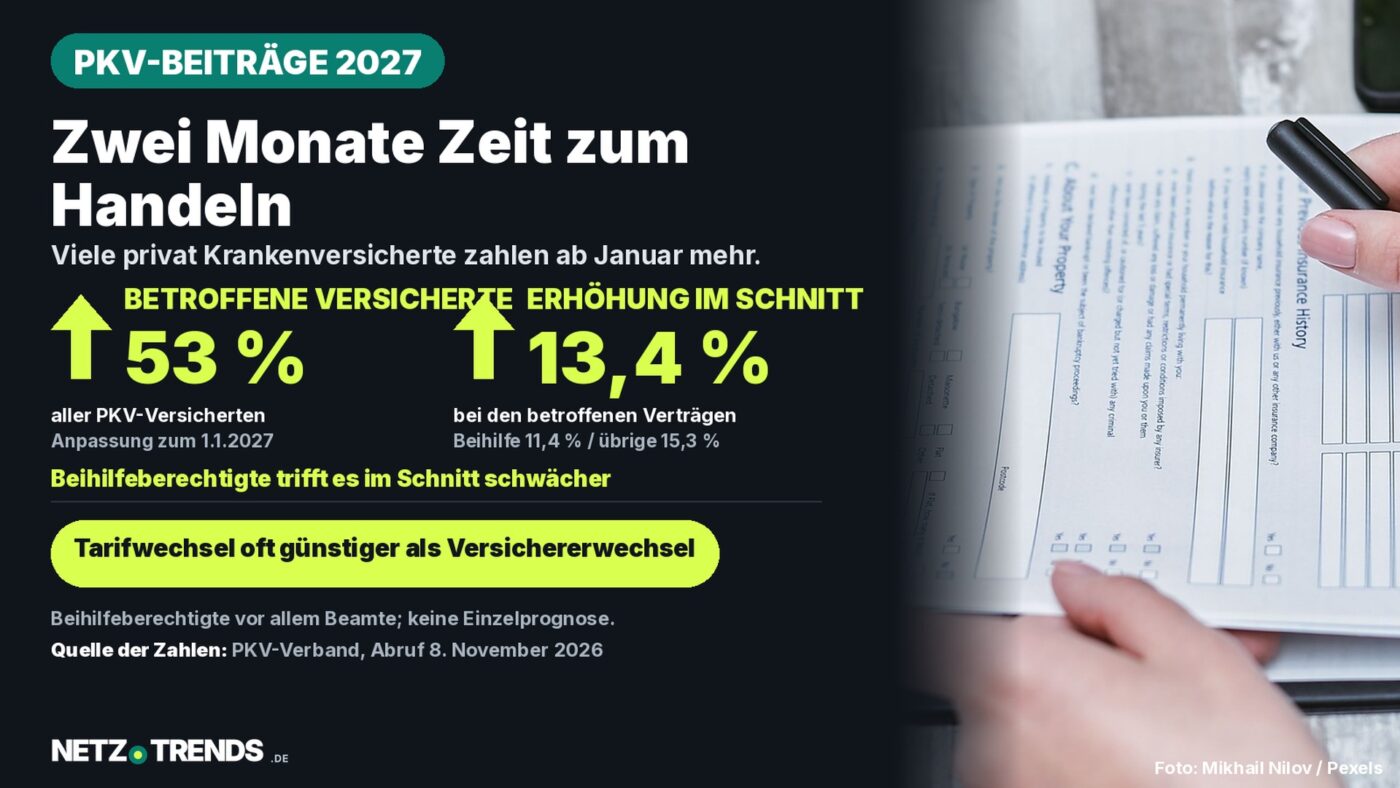
- Nach Angaben des PKV-Verbands steigen die Beiträge für rund 53 Prozent der privat Krankenversicherten zum 1. Januar 2027, im Schnitt um 13,4 Prozent.
- Beihilfeberechtigte trifft es mit durchschnittlich 11,4 Prozent schwächer als alle übrigen Versicherten mit 15,3 Prozent.
- Als Grund nennt der Verband vor allem höhere Ausgaben für Krankenhausleistungen, Arzneimittel und ambulante Behandlungen im Jahr 2025.
- Ein Versichererwechsel ist nur zwei Monate nach Zugang des Erhöhungsschreibens möglich; ein Tarifwechsel beim bestehenden Versicherer unterliegt keiner Frist.
Rund 53 Prozent der privat Krankenversicherten zahlen ab 1. Januar 2027 mehr – im Schnitt 13,4 Prozent, meldet der PKV-Verband. Oft lohnt sich ein Tarifwechsel beim eigenen Versicherer mehr als ein Anbieterwechsel.
Wer betroffen ist, bekommt in diesen Wochen Post vom eigenen Versicherer – mit neuem Beitrag und einem Hinweis auf das Sonderkündigungsrecht.
Die Höhe der Erhöhung hängt vom Status der oder des Versicherten ab: Bei Beihilfeberechtigten, vor allem Beamtinnen und Beamten, liegt sie im Schnitt niedriger als bei allen übrigen Versicherten ohne Beihilfeanspruch.
Warum die Beiträge 2027 steigen
Nach Angaben des PKV-Verbands sind die Leistungsausgaben der privaten Krankenversicherer 2025 in mehreren Bereichen deutlich gestiegen: allgemeine Krankenhausleistungen um rund 7,5 Prozent, Arzneimittel um rund 8 Prozent, Heilmittel wie Physio- oder Ergotherapie um mehr als 6,6 Prozent und ambulante Arztbehandlungen um 6 Prozent.
Ein Tarif wird laut Verband neu kalkuliert, wenn die tatsächlichen Leistungsausgaben die ursprüngliche Kalkulation um mindestens zehn Prozent übersteigen; vertraglich kann die Schwelle auch niedriger liegen. Einer Erhöhung muss zudem ein unabhängiger Treuhänder zustimmen.
Wer betroffen ist – und wer nicht
Von den gut 53 Prozent betroffenen Verträgen trifft es Beihilfeberechtigte – überwiegend Beamtinnen und Beamte – mit einer durchschnittlichen Erhöhung von 11,4 Prozent. Alle übrigen Versicherten, etwa Selbstständige, Angestellte ohne Beihilfeanspruch und Rentnerinnen und Rentner, zahlen laut PKV-Verband im Schnitt 15,3 Prozent mehr.
Nicht erfasst sind laut Verband Versicherte, bei denen der Arbeitgeber die Beiträge im Lauf des Jahres zu einem späteren Zeitpunkt anpasst. Wer keine Post erhält, ist damit nicht automatisch von jeder Erhöhung befreit – nur eben nicht zum 1. Januar betroffen.
Modellrechnung: Was die Prozentsätze in Euro bedeuten können
- Angenommener Monatsbeitrag: 600 Euro – ein Beispielwert, keine Angabe zu einem echten Vertrag.
- Bei 15,3 Prozent (Versicherte ohne Beihilfeanspruch): rund 91,80 Euro mehr im Monat, neuer Beitrag etwa 691,80 Euro.
- Bei 11,4 Prozent (Beihilfeberechtigte): rund 68,40 Euro mehr im Monat, neuer Beitrag etwa 668,40 Euro.
Rechenweg: angenommener Monatsbeitrag multipliziert mit dem Erhöhungssatz laut PKV-Verband. Die tatsächliche Veränderung hängt vom individuellen Tarif und Versicherer ab und kann höher oder niedriger liegen.
Was sich parallel in der GKV ändert
Unabhängig von der PKV-Erhöhung hat das Bundeskabinett am 7. Oktober 2026 die Sozialversicherungsrechengrößen-Verordnung 2027 beschlossen. Sie muss noch vom Bundesrat gebilligt werden, soll aber zum 1. Januar 2027 in Kraft treten.
Die Beitragsbemessungsgrenze der gesetzlichen Kranken- und Pflegeversicherung steigt danach von 5.812,50 Euro auf 6.375 Euro im Monat, die Versicherungspflichtgrenze von 77.400 Euro auf 84.150 Euro im Jahr. Die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung steigt von 8.450 Euro auf 8.850 Euro im Monat.
Diese Werte bestimmen, bis zu welchem Einkommen Beiträge zur gesetzlichen Versicherung berechnet werden und ab welchem Einkommen Angestellte sich privat versichern können. Mit der PKV-Beitragserhöhung selbst haben sie nichts zu tun, betreffen aber dieselbe Jahreswende und denselben Personenkreis.
Sonderkündigung oder Tarifwechsel?
Laut Verbraucherzentrale Hamburg gilt das im Erhöhungsschreiben genannte Sonderkündigungsrecht ausschließlich für die Kündigung des gesamten Vertrags und den Wechsel zu einem anderen Versicherer – es muss innerhalb von zwei Monaten nach Zugang des Schreibens ausgeübt werden.
Ein Tarifwechsel beim selben Versicherer ist dagegen jederzeit möglich und an keine Frist gebunden. Dabei bleiben die angesparten Altersrückstellungen erhalten, was ihn laut Verbraucherzentrale in den meisten Fällen zur günstigeren Option macht. Versicherer müssen auf Anfrage einen Überblick über alle für die Kundin oder den Kunden verfügbaren Tarife geben.
„Viele glauben, sie müssten innerhalb der genannten Frist reagieren und kurzfristig handeln, um hohe Beiträge zu vermeiden.“
Dr. Jochen Sunken, Verbraucherzentrale Hamburg
Laut Verbraucherzentrale Hamburg kann ein Wechsel zu einem anderen Versicherer dagegen an Vorerkrankungen scheitern oder durch Risikozuschläge teurer ausfallen, da neue Kundinnen und Kunden erneut eine Gesundheitsprüfung durchlaufen. Zudem gehen bei einem Versichererwechsel Teile der angesparten Altersrückstellungen verloren.
Checkliste für PKV-Versicherte
- Erhöhungsschreiben genau lesen: neuer Beitrag, Datum des Inkrafttretens, betroffener Tarif.
- Zugangsdatum notieren – damit beginnt die zweimonatige Frist für das Sonderkündigungsrecht.
- Tarifwechsel beim bestehenden Versicherer prüfen: keine Frist, Altersrückstellungen bleiben erhalten.
- Bei Vorerkrankungen: Ein Wechsel zu einem anderen Versicherer kann an Risikozuschlägen oder Ablehnung scheitern.
- Vor einer Kündigung unabhängige Beratung einholen, etwa bei einer Verbraucherzentrale.
Wer sich unsicher ist, ob ein Tarifwechsel oder ein Versichererwechsel die bessere Option ist, sollte die Entscheidung nicht allein anhand der Zweimonatsfrist treffen – sie betrifft nur den Wechsel des Anbieters, nicht den Wechsel innerhalb des eigenen Vertrags.
Häufige Fragen
Wie viele PKV-Versicherte sind 2027 von der Erhöhung betroffen?
Nach Angaben des PKV-Verbands müssen rund 53 Prozent der privat Krankenversicherten zum 1. Januar 2027 mit einem höheren Beitrag rechnen. Nicht erfasst sind Versicherte, bei denen der Arbeitgeber die Anpassung erst später im Jahr vornimmt.
Warum steigen die Beiträge gerade jetzt so deutlich?
Der PKV-Verband nennt gestiegene Leistungsausgaben 2025 als Hauptgrund: Krankenhausleistungen rund 7,5 Prozent mehr, Arzneimittel rund 8 Prozent, Heilmittel über 6,6 Prozent und ambulante Behandlungen 6 Prozent. Ein Tarif wird neu kalkuliert, wenn die Ausgaben die Kalkulation um mindestens zehn Prozent übersteigen.
Was ist der Unterschied zwischen Sonderkündigung und Tarifwechsel?
Die Sonderkündigung betrifft den Wechsel zu einem anderen Versicherer und muss innerhalb von zwei Monaten nach Zugang des Erhöhungsschreibens erfolgen. Ein Tarifwechsel beim bestehenden Versicherer ist dagegen jederzeit möglich, unterliegt keiner Frist und erhält die Altersrückstellungen.
Ändert sich 2027 auch etwas bei der gesetzlichen Krankenversicherung?
Ja, aber unabhängig von der PKV-Erhöhung: Laut Bundeskabinettsbeschluss vom 7. Oktober 2026 steigt die Beitragsbemessungsgrenze der GKV zum 1. Januar 2027 auf 6.375 Euro im Monat, die Versicherungspflichtgrenze auf 84.150 Euro im Jahr. Der Bundesrat muss der Verordnung noch zustimmen.
Quellen und Stand
- PKV-Verband: „Warum 2027 die Beiträge zur Privaten Krankenversicherung steigen“, abgerufen am 8. November 2026.
- Deutsche Rentenversicherung: „Beitragsbemessungsgrenzen 2027 sollen steigen“, 8. Oktober 2026.
- Bundesregierung: Sozialversicherungsrechengrößen-Verordnung 2027, abgerufen am 8. November 2026.
- Verbraucherzentrale Hamburg: Sonderkündigungsrecht und Tarifwechsel bei PKV-Beitragserhöhungen, abgerufen am 8. November 2026.
Recherche- und Datenstand: 8. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen