La prima media del seguro de coche bate su récord histórico en España en 2026, mientras el gasto en transporte también sube según el INE
Lo más importante
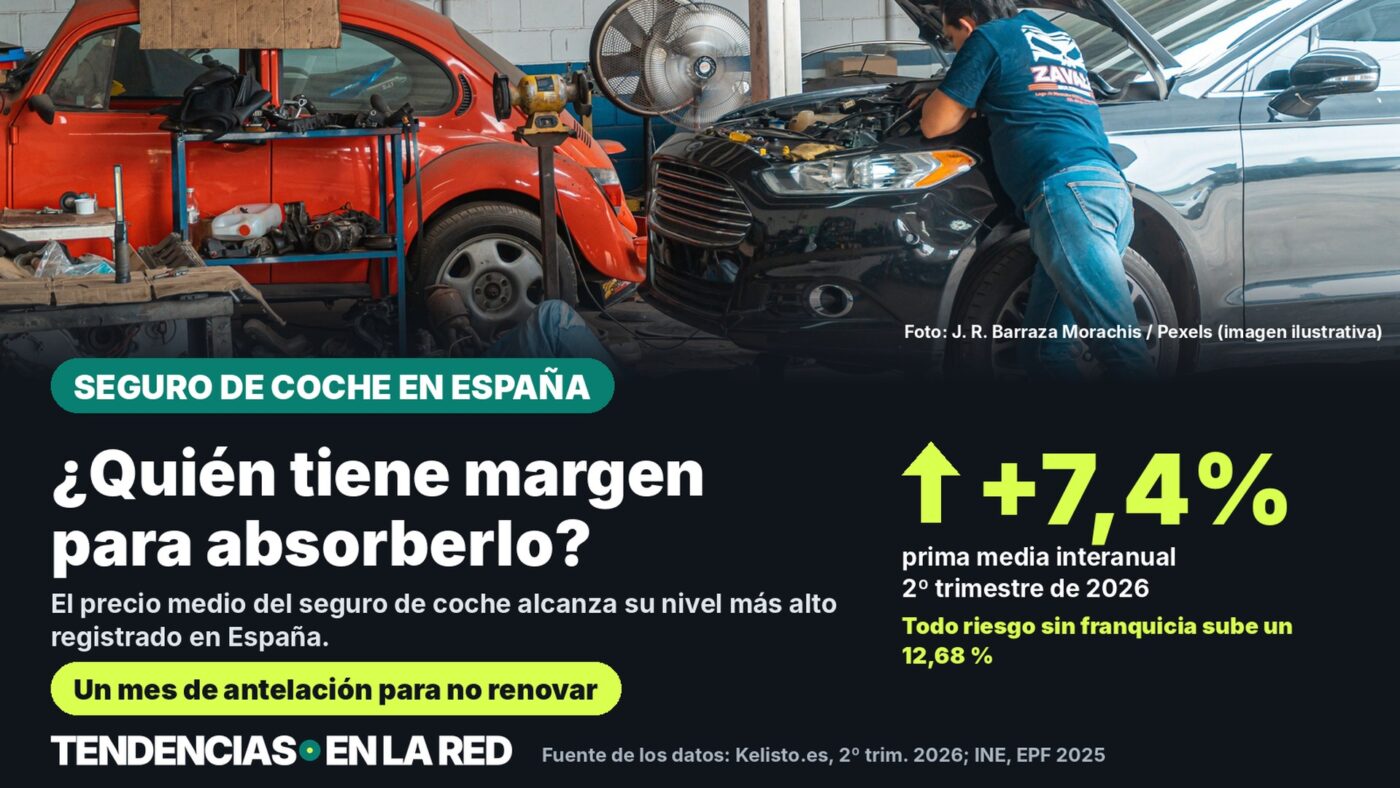
- La prima media del seguro de coche en España alcanzó 1.411,94 euros en el segundo trimestre de 2026, un 7,45 % más que un año antes, según el índice de precios del comparador Kelisto.
- El seguro a todo riesgo sin franquicia sube un 12,68 % interanual, hasta 3.165,91 euros, mientras el seguro a terceros baja un 6,51 %, hasta 503,01 euros.
- El Instituto Nacional de Estadística (INE) sitúa el gasto medio por hogar en transporte en 4.020 euros en 2025, un 3,7 % más que en 2024.
- Para no renovar automáticamente la póliza, la Ley de Contrato de Seguro exige avisar a la aseguradora al menos un mes antes de la fecha de vencimiento anual.
El seguro de coche se ha encarecido en España hasta su nivel más alto registrado, impulsado sobre todo por las modalidades a todo riesgo. La patronal del sector reconoce que apenas queda margen para absorber el coste de los siniestros sin subir precios, mientras el gasto general en transporte de los hogares también crece, según el INE.
Quien quiera evitar una renovación automática con un precio más alto debe fijarse en el calendario: la ley española obliga a avisar con un mes de antelación, no a final de año como en otros países. Quien no actúe a tiempo sigue atado a su aseguradora durante otro ejercicio completo.
Precios del seguro: récord en el segundo trimestre de 2026
Según el índice de precios del seguro de coche de Kelisto.es, basado en unas 23.000 tarificaciones mensuales de su comparador, la prima media alcanzó 1.411,94 euros en el segundo trimestre de 2026: un 7,45 % más que en el mismo trimestre de 2025 y un 12,73 % más que en el primer trimestre de este mismo año. Es el precio más alto registrado por este índice desde que existe.
El alza no es uniforme entre modalidades. El seguro a todo riesgo sin franquicia sube un 12,68 % interanual, hasta 3.165,91 euros, mientras los seguros a terceros (503,01 euros) y a terceros ampliado (566,89 euros) bajan un 6,51 % y un 4,62 % respectivamente. El comunicado de Kelisto atribuye parte de la presión al encarecimiento de la mano de obra y las piezas de recambio, aunque sin cifra propia para España; cita como referencia internacional un coste medio de reparación de 764 euros según un estudio alemán de CarGarantie para el GDV, la patronal aseguradora alemana.
«No tenemos margen», dice la consejera delegada de AXA España
Durante la jornada Perspectivas del Seguro y la Economía para 2026, organizada por ICEA (la asociación de estudios del sector asegurador español), Olga Sánchez, consejera delegada de AXA España, explicó que el ramo de autos lleva varios ejercicios con un ratio combinado superior al 100 por cien, es decir, pagando en siniestros y gastos más de lo que ingresa en primas.
„Mantener la disciplina técnica pasa por subir los precios, porque no tenemos margen.“
Olga Sánchez, consejera delegada de AXA España
Sánchez añadió que el número de accidentes y de robos ha bajado en los últimos años, pero que el coste medio de cada siniestro ha seguido subiendo, y que el sector ha acostumbrado a sus clientes a decidir casi únicamente por precio. Esta cifra sobre el ratio combinado es la lectura que hace el propio sector de su negocio, no una medición independiente: para una persona asegurada no significa automáticamente que su póliza individual vaya a subir, ya que el precio final depende de factores propios del contrato.
Sin tabla pública de clases de modelo como en Alemania
A diferencia de Alemania, donde el GDV publica cada año una estadística de «Typklassen» (clases de tipo) con una cifra concreta por cada uno de unos 33.000 modelos de coche, en España no existe una tabla pública equivalente elaborada por UNESPA o ICEA. Cada aseguradora calcula la prima de forma individual combinando el modelo y la potencia del vehículo con el sistema de bonus-malus, la edad y la antigüedad del carné de quien conduce, la zona de circulación, el uso declarado y el historial de siniestros. Quien quiera comparar el efecto real de su modelo de coche en el precio debe pedir presupuesto a varias aseguradoras, ya que no hay una cifra oficial de referencia por modelo que se pueda consultar de antemano.
Cálculo: el seguro sube más rápido que el resto del gasto en transporte
- Dato 1: Prima media del seguro de coche, segundo trimestre de 2026 frente al mismo trimestre de 2025, según Kelisto: +7,45 %.
- Dato 2: Gasto medio por hogar en transporte en España en 2025 frente a 2024, según el INE: +3,7 %, hasta 4.020 euros.
Comparación: el precio del seguro de coche crece a un ritmo que dobla el del gasto medio en transporte de los hogares españoles. Esto es una comparación de dos indicadores distintos —un índice de un comparador privado frente a una media de gasto de los hogares del INE—, no una proyección para la factura de un conductor concreto.
Un mes de antelación: el plazo para cambiar de aseguradora
El seguro de coche en España se renueva automáticamente cada año salvo que alguna de las partes se oponga. Según el artículo 22 de la Ley 50/1980, de Contrato de Seguro, quien tiene la póliza debe comunicar su decisión de no renovarla con al menos un mes de antelación a la fecha de vencimiento anual; la aseguradora, por su parte, dispone de dos meses antes de esa fecha para avisar si se opone a la renovación o si cambia las condiciones, como el precio o las coberturas.
Comprobación antes de la renovación
- Revisar la fecha exacta de vencimiento de la póliza, no la fecha de la última factura.
- Enviar la carta de no renovación con al menos un mes de margen, por un medio que deje constancia de la fecha de recepción.
- Pedir presupuesto a varias aseguradoras antes de decidir, ya que no existe una tabla pública que diga cuánto sube o baja cada modelo.
- Comprobar si la aseguradora ha comunicado cambios de precio o coberturas en los dos meses previos al vencimiento.
- Guardar el historial de bonificaciones (bonus) para aportarlo a la nueva aseguradora si se cambia de compañía.
Quien deje pasar el plazo de un mes queda vinculado a su aseguradora actual durante otro año completo, aunque el precio haya subido. Dentro de la misma póliza suele ser posible, eso sí, ajustar la franquicia o revisar coberturas adicionales con la aseguradora actual sin esperar a la siguiente renovación.
Su opinión
¿Le ha subido el seguro de su coche este año? ¿Va a cambiar de aseguradora antes de la próxima renovación? Cuéntenoslo en los comentarios.
Preguntas frecuentes
¿Con cuánto tiempo de antelación debo avisar si no quiero renovar mi seguro de coche?
Según el artículo 22 de la Ley de Contrato de Seguro, debe comunicarlo al menos un mes antes de la fecha de vencimiento anual de la póliza. La aseguradora, a su vez, tiene dos meses antes de esa fecha para avisar de cambios o de que no renovará el contrato.
¿Existe en España una tabla de clases por modelo de coche como la alemana?
No. UNESPA e ICEA no publican una estadística pública por modelo. Cada aseguradora calcula el precio de forma individual combinando el vehículo con el bonus-malus, la zona, el uso y el perfil de quien conduce.
¿Cuánto ha subido de media el seguro de coche en 2026?
Según el índice de Kelisto.es, la prima media alcanzó 1.411,94 euros en el segundo trimestre de 2026, un 7,45 % más que un año antes. El seguro a todo riesgo sin franquicia sube un 12,68 %, mientras el seguro a terceros baja un 6,51 %.
¿Por qué dice el sector que no tiene margen para no subir los precios?
Según explicó la consejera delegada de AXA España en una jornada organizada por ICEA, el ramo de autos encadena varios ejercicios con un ratio combinado superior al 100 %, es decir, pagando más en siniestros y gastos de lo que ingresa en primas, aunque el número de accidentes y robos haya bajado.
Fuentes y fecha
- Kelisto.es: índice de precios del seguro de coche, segundo trimestre de 2026
- Instituto Nacional de Estadística (INE): Encuesta de Presupuestos Familiares 2025, nota de prensa del 25 de junio de 2026
- Boletín Oficial del Estado: Ley 50/1980, de 8 de octubre, de Contrato de Seguro, artículo 22
- Declaraciones de Olga Sánchez (AXA España) en la jornada de ICEA «Perspectivas del Seguro y la Economía para 2026»
Fecha de la investigación y los datos: 7 de noviembre de 2026.
Nota de transparencia: en la investigación, la estructuración y la redacción de este artículo se emplearon herramientas asistidas por IA. Las fuentes utilizadas figuran en el artículo. La publicación se realiza solo tras la aprobación editorial manual. Länderfassung auf Basis eines Artikels von Tendencias en la Red, für Spanien recherchiert.
Compartir artículo