Das Kölner Analysehaus DFSI testet jährlich 35 deutsche Lebensversicherer – 2026/2027 liegt WWK vorn, Allianz auf Platz elf.
Das Wichtigste in Kürze
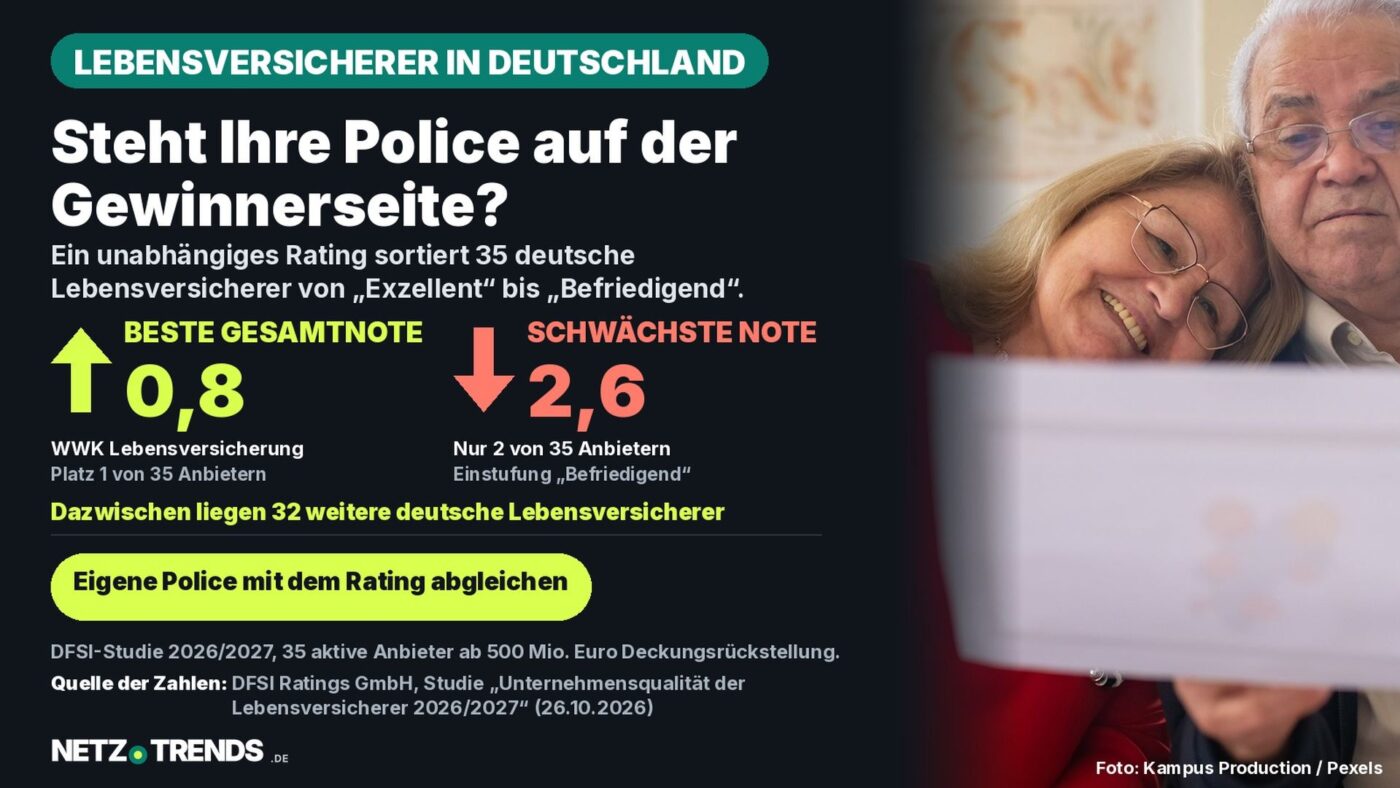
- Die WWK Lebensversicherung führt das DFSI-Rating „Unternehmensqualität der Lebensversicherer 2026/2027″ mit der Note 0,8 an, knapp vor der Ergo Vorsorge (0,9) und LV 1871 / Europa Lebensversicherung (je 1,0).
- Von 35 bewerteten Anbietern erreichen sieben die Note „Sehr gut“, 22 die Note „Gut“ und zwei nur „Befriedigend“; die Allianz Lebensversicherung liegt mit 1,5 auf Platz elf.
- Bei einer separaten Auswertung der 30 größten Lebensversicherer haben nur drei einen positiven Saldo aus stillen Reserven und stillen Lasten – Studienleiter Sebastian Ewy nennt „stille Lasten“ weiterhin einen „wichtigen Belastungsfaktor“.
Die WWK Lebensversicherung führt mit Note 0,8 das DFSI-Rating der 35 größten deutschen Lebensversicherer an. Grundlage: die Studie „Unternehmensqualität 2026/2027″ des Kölner Analysehauses DFSI vom 26. Oktober.
Die DFSI Ratings GmbH mit Sitz in Köln veröffentlicht die Studie jährlich und bewertet dabei ausschließlich aktive Lebensversicherer mit einer Deckungsrückstellung von mehr als 500 Millionen Euro; Gesellschaften im Run-off, die keine neuen Verträge mehr abschließen, bleiben außen vor. Die Gesamtnote setzt sich aus drei Teilbereichen zusammen: Substanzkraft und Produktqualität fließen mit je 40 Prozent ein, Service mit 20 Prozent.
Für Versicherte lohnt der Blick in die Rangliste vor allem dann, wenn ein neuer Vertrag ansteht oder die eigene bestehende Police zur Diskussion steht – etwa bei der Frage, ob eine klassische Lebens- oder Rentenversicherung weitergeführt werden soll.
Wie das Rating zustande kommt
Die Studie „Unternehmensqualität der Lebensversicherer 2026/2027″ ist kein amtliches Testverfahren, sondern das Produkt eines privaten Analysehauses, das sich auf Versicherungsratings spezialisiert hat. Bewertet werden nur aktive Anbieter ab 500 Millionen Euro Deckungsrückstellung – kleinere Nischenversicherer und Gesellschaften, die ihr Neugeschäft bereits eingestellt haben, fehlen deshalb in der Liste.
Die Gesamtnote setzt sich zusammen aus Substanzkraft (40 Prozent), Produktqualität (40 Prozent) und Service (20 Prozent). Bei der Notenskala gilt, wie bei deutschen Schulnoten üblich: Je niedriger die Zahl, desto besser das Ergebnis. Eine 0,8 ist damit ein besseres Resultat als eine 1,5, und beide gelten noch als „Exzellent“ beziehungsweise „Sehr gut“.
Die Rangliste 2026/2027
An der Spitze liegt die WWK Lebensversicherung mit der Gesamtnote 0,8 vor der Ergo Vorsorge mit 0,9. Auf dem dritten Platz teilen sich die LV 1871 und die Europa Lebensversicherung jeweils die Note 1,0. Die Allianz Lebensversicherung kommt mit 1,5 auf Rang elf und gilt damit noch als „Sehr gut“.
| Rang | Lebensversicherer | Gesamtnote | Einstufung |
|---|---|---|---|
| 1 | WWK Lebensversicherung | 0,8 | Exzellent |
| 2 | Ergo Vorsorge | 0,9 | Exzellent |
| 3 | LV 1871 | 1,0 | Exzellent |
| 3 | Europa Lebensversicherung | 1,0 | Exzellent |
| 11 | Allianz Lebensversicherung | 1,5 | Sehr gut |
Quelle: DFSI Ratings GmbH, Studie „Unternehmensqualität der Lebensversicherer 2026/2027″, veröffentlicht am 26. Oktober 2026; Angaben nach Bericht von Cash.Online. Eine vollständige Liste aller 35 bewerteten Anbieter veröffentlicht DFSI nicht öffentlich.
Von den übrigen 30 bewerteten Lebensversicherern erreichen sieben weitere die Einstufung „Sehr gut“, 22 landen bei „Gut“ (Notenbereich 1,6 bis 2,5), und zwei Anbieter kommen nur auf „Befriedigend“ (2,6). In den Teilbereichen liegt bei der Substanzkraft die WWK Lebensversicherung mit 0,8 vorn vor Ergo Vorsorge und LV 1871 (je 0,9); bei der Produktqualität führt die Allianz mit 0,8 vor Ergo Vorsorge, Continentale, WWK und Stuttgarter (je 0,9). Beim Service erreichen zehn der 35 Anbieter die Bestnote 0,5.
Stille Lasten als Risikofaktor
Neben der Gesamtwertung veröffentlicht DFSI eine zweite, separate Auswertung: den Saldo aus stillen Reserven und stillen Lasten bei den 30 größten aktiven Lebensversicherern nach Kapitalanlagevolumen. Stille Lasten entstehen, wenn der Marktwert älterer, niedriger verzinster Anleihen im Depot eines Versicherers unter ihren Buchwert fällt – ein Effekt des gestiegenen Zinsniveaus der vergangenen Jahre. Nur drei der 30 größten Anbieter kommen laut der Auswertung auf einen positiven Saldo:
| Rang | Lebensversicherer | Saldo |
|---|---|---|
| 1 | LV 1871 | +4,68 % |
| 2 | WWK Lebensversicherung | +3,72 % |
| 3 | Hannoversche | +2,28 % |
Quelle: DFSI Ratings GmbH, Auswertung der 30 größten aktiven Lebensversicherer nach Kapitalanlagevolumen, Stand 26. Oktober 2026; Angaben nach Bericht von Cash.Online.
„Die stillen Lasten bleiben für viele Anbieter ein wichtiger Belastungsfaktor.“
Sebastian Ewy, Studienleiter bei der DFSI Ratings GmbH
Für die übrigen 27 der 30 größten Anbieter überwiegen demnach die stillen Lasten die stillen Reserven. Das bedeutet nicht automatisch eine akute Gefährdung der Verträge, zeigt laut DFSI aber, wie stark das gestiegene Zinsniveau die Bilanzen vieler Lebensversicherer noch immer belastet.
Was das für Versicherte bedeutet
Das DFSI-Rating richtet sich nach eigenen Angaben in erster Linie an die Versicherungsvermittlung sowie an Menschen, die einen neuen Vertrag abschließen wollen. Wer bereits eine klassische Lebens- oder Rentenversicherung besitzt, kann die Note des eigenen Anbieters trotzdem als einen von mehreren Anhaltspunkten nutzen, um dessen wirtschaftliche Stabilität einzuordnen – ohne daraus allein eine Kündigung abzuleiten. Rückkaufswerte liegen bei vorzeitiger Kündigung häufig unter der Summe der eingezahlten Beiträge, weshalb ein Wechsel gut abgewogen sein sollte.
Bei neuen kapitalbildenden Verträgen empfiehlt Studienleiter Ewy laut Cash.Online, gezielt auf wirtschaftlich starke Anbieter mit einem zukunftssicheren Geschäftsmodell zu achten – also auf eine Kombination aus hoher Substanzkraft und solider Produktqualität, wie sie das Rating getrennt ausweist.
Checkliste: eigene Lebensversicherung einordnen
- Namen des eigenen Versicherers mit der DFSI-Rangliste beziehungsweise anderen unabhängigen Ratings abgleichen, falls er dort nicht genannt wird.
- Bestehende klassische Policen nicht allein wegen einer mittleren Note vorschnell kündigen – Rückkaufswerte prüfen und gegebenenfalls beitragsfrei stellen statt kündigen.
- Bei neuen kapitalbildenden Verträgen gezielt nach Substanzkraft, Produktqualität und dem Saldo aus stillen Reserven und stillen Lasten des Anbieters fragen.
- Offene Fragen zur eigenen Police direkt beim Versicherer oder bei einer unabhängigen Versicherungsberatung klären, nicht nur beim vermittelnden Vertrieb.
Wer unsicher ist, wie die eigene Police im Vergleich dasteht, findet weitere unabhängige Einordnungen auch bei anderen Ratingagenturen und bei der Finanzaufsicht, die regelmäßig Solvenzquoten einzelner Versicherer veröffentlicht.
Häufige Fragen
Was ist das DFSI-Rating?
Es ist die jährliche Studie „Unternehmensqualität der Lebensversicherer“ der Kölner DFSI Ratings GmbH, die Substanzkraft, Produktqualität und Service von aktiven deutschen Lebensversicherern mit mehr als 500 Millionen Euro Deckungsrückstellung bewertet.
Bedeutet eine niedrigere Note ein besseres Ergebnis?
Ja. Wie bei Schulnoten in Deutschland gilt: Eine niedrigere Zahl steht für ein besseres Ergebnis. Die WWK Lebensversicherung erreicht mit 0,8 die beste Gesamtnote 2026/2027, zwei Anbieter liegen mit 2,6 am Ende der Skala.
Was sind stille Lasten bei einer Lebensversicherung?
Stille Lasten entstehen, wenn der aktuelle Marktwert von Kapitalanlagen – etwa älteren, niedrig verzinsten Anleihen – unter ihrem Buchwert liegt. Laut DFSI haben nur drei der 30 größten deutschen Lebensversicherer per 26. Oktober 2026 einen positiven Saldo aus stillen Reserven und stillen Lasten.
Sollte ich meine Lebensversicherung wegen einer schlechteren Note kündigen?
Das Rating allein ist dafür keine ausreichende Grundlage. Eine vorzeitige Kündigung bedeutet bei vielen klassischen Policen finanzielle Nachteile durch niedrige Rückkaufswerte. Sinnvoller ist es in der Regel, offene Fragen direkt mit dem Versicherer oder einer unabhängigen Versicherungsberatung zu klären.
Wie schätzen Sie die wirtschaftliche Stabilität Ihres eigenen Lebensversicherers ein? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen und Stand
- DFSI Ratings GmbH, Köln: Studie „Unternehmensqualität der Lebensversicherer 2026/2027″, veröffentlicht am 26. Oktober 2026; Angaben nach Bericht von Cash.Online, „WWK Lebensversicherung erneut Spitzenreiter im DFSI-Qualitätsrating“, 26. Oktober 2026.
Recherche- und Datenstand: 6. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen