Die deutsche Reform zu Grundfreibetrag und Handwerkerbonus ist Bundesrecht für Deutschland – wer in der Schweiz steuerpflichtig ist, rechnet nach einem anderen System mit Bundessteuer, kantonalen Tarifen und dem Pauschalabzug für Liegenschaftsunterhalt.
Das Wichtigste in Kürze
- Die deutsche Einkommensteuerreform 2027 (Grundfreibetrag, Kinderfreibetrag, Handwerkerbonus) ist deutsches Bundesrecht und gilt nicht für die Schweiz.
- Bei der direkten Bundessteuer bleiben 2026 Einkommen bis 15’200 Franken (Alleinstehende) bzw. 29’700 Franken (Verheiratete und Einelternfamilien) steuerfrei.
- Die Kantone erheben eine eigene Einkommenssteuer mit eigenem Tarif und eigenen Abzügen – ein einheitlicher «Grundfreibetrag» wie in Deutschland existiert gesamtschweizerisch nicht.
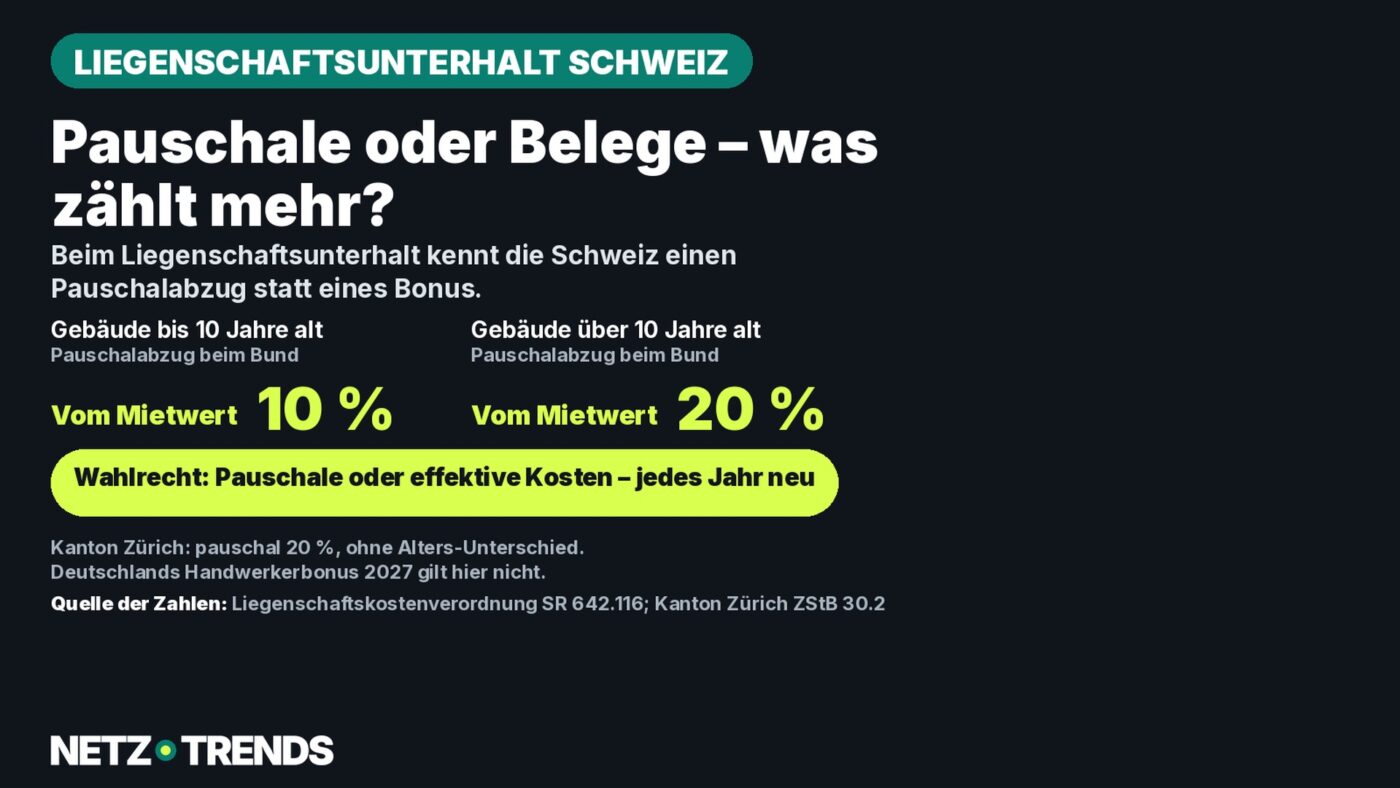
- Einen Handwerkerbonus wie in Deutschland kennt die Schweiz nicht. Eigentümerinnen und Eigentümer können Unterhaltskosten für ihre Liegenschaft pauschal (10 bzw. 20 Prozent des Mietwerts, je nach Gebäudealter) oder effektiv von der Steuer abziehen.
Die deutsche Reform zu Grundfreibetrag und Handwerkerbonus gilt nur in Deutschland. Die Schweiz kennt eigene Freigrenzen bei Bund und Kantonen – und statt eines Bonus einen Pauschalabzug für Liegenschaftsunterhalt.
Die deutsche Bundesregierung will ab 2027 den Grundfreibetrag und das Kindergeld erhöhen, zugleich aber den Steuerbonus für Handwerkerrechnungen kürzen. Das Gesetz durchläuft derzeit das Berliner Parlamentsverfahren und bindet ausschliesslich Personen, die in Deutschland steuerpflichtig sind.
Für Steuerpflichtige in der Schweiz ändert sich dadurch nichts: Hier gelten das Bundesgesetz über die direkte Bundessteuer (DBG) und 26 kantonale Steuergesetze, die unabhängig von Berlin festlegen, ab welchem Einkommen Steuern anfallen und was sich bei der eigenen Liegenschaft abziehen lässt.
Die deutsche Reform 2027: kurz erklärt
Das deutsche Kabinett hat am 2. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Der Grundfreibetrag soll von 12’348 auf 12’564 Euro (2027) und 12’900 Euro (2028) steigen, Kinderfreibetrag und Kindergeld ebenfalls. Gegenfinanziert wird das unter anderem über eine früher greifende Reichensteuer ab 250’000 Euro zu versteuerndem Einkommen.
Wer in Deutschland Handwerker beauftragt, verliert dagegen einen Steuervorteil: Die Steuerermässigung auf Arbeitskosten soll ab 2027 von 20 auf 15 Prozent sinken, der Höchstbetrag von 1’200 auf 900 Euro. Das alles ist deutsches Recht nach dem deutschen Einkommensteuergesetz (EStG) und betrifft Personen mit Steuerpflicht in Deutschland. Für die Steuererklärung einer in der Schweiz wohnhaften und hier steuerpflichtigen Person ändert die Reform nichts – massgebend bleiben das DBG des Bundes und das Steuergesetz des Wohnkantons.
Steuerfreies Einkommen beim Bund 2026
Die Schweiz kennt keinen einzelnen «Grundfreibetrag» wie Deutschland. Die Tarifstruktur der direkten Bundessteuer wirkt aber ähnlich: Die unterste Tarifstufe ist mit einem Steuersatz von null Franken hinterlegt. 2026 bleiben laut den von der Eidgenössischen Steuerverwaltung (ESTV) veröffentlichten Tarifen Einkommen bis 15’200 Franken für Alleinstehende und bis 29’700 Franken für Verheiratete sowie Einelternfamilien von der direkten Bundessteuer befreit.
Der Teuerungsausgleich für 2026 fiel gering aus: Das Eidgenössische Finanzdepartement (EFD) passte die Tarifstufen nur leicht an, weil die Teuerung 2025 lediglich 0,1 Prozent betrug. Deutlicher stieg dagegen der Pauschalabzug für Fahrkosten mit dem privaten Auto zum Arbeitsweg: Er liegt bei der direkten Bundessteuer neu bei 75 statt 70 Rappen pro Kilometer und richtet sich künftig nach dem jährlichen TCS-Kilometerpreis.
Kantone: eigene Tarife, eigene Pauschalen
Für die direkte Bundessteuer gilt in der ganzen Schweiz derselbe Tarif. Die kantonale und kommunale Einkommenssteuer rechnet jeder der 26 Kantone jedoch nach eigenem Steuergesetz, eigenem Tarif und eigenen Sozialabzügen – ein gesamtschweizerisch einheitlicher «Freibetrag» wie der deutsche Grundfreibetrag existiert auf dieser Ebene nicht.
Im Kanton Zürich etwa beträgt der Staatssteuerfuss 99 Prozent der einfachen Staatssteuer; die Gemeinden erheben zusätzlich einen eigenen Steuerfuss, der laut der kantonalen Steuerübersicht zwischen rund 72 und 130 Prozent liegt. Ein Ehepaar mit steuerbarem Einkommen von 300’000 Franken zahlte in der Gemeinde Zumikon laut diesem Beispiel der Steuerverwaltung insgesamt 44’809 Franken Staats- und Gemeindesteuern. Wie hoch der konkrete steuerfreie Betrag für niedrige Einkommen im Kanton Zürich bzw. im Kanton Bern genau ausfällt, liess sich in der verfügbaren Zeit nicht abschliessend aus einer Primärquelle mit Frankenbetrag belegen; massgebend sind die Sozialabzüge und der Eingangstarif im jeweiligen kantonalen Steuergesetz, die Steuerpflichtige über das Steueramt des Wohnkantons abfragen können.
Liegenschaftsunterhalt statt Handwerkerbonus
Eine direkte Entsprechung zum deutschen Handwerkerbonus gibt es in der Schweiz nicht: Der deutsche Bonus zieht einen Teil der Handwerker-Arbeitskosten direkt von der Steuerschuld ab, unabhängig davon, ob die eigene Immobilie überhaupt Unterhalt braucht. Die Schweiz kennt stattdessen den Abzug der Unterhaltskosten einer Liegenschaft des Privatvermögens als Gewinnungskostenabzug vom steuerbaren Einkommen – mit freier Wahl zwischen den tatsächlichen Kosten und einer Pauschale.
Bei der direkten Bundessteuer regelt das die Liegenschaftskostenverordnung des Bundesrats: Wer die Pauschale wählt, darf bei Gebäuden, die zu Beginn der Steuerperiode höchstens zehn Jahre alt sind, 10 Prozent des Brutto-Mietertrags beziehungsweise des Eigenmietwerts abziehen, bei älteren Gebäuden 20 Prozent. Die Wahl zwischen Pauschale und effektiven Kosten kann jede Steuerperiode und für jede Liegenschaft neu getroffen werden; bei überwiegend geschäftlich genutzten Liegenschaften entfällt die Pauschale.
Die Kantone übernehmen diese Logik unterschiedlich. Der Kanton Aargau wendet laut seiner Wegleitung zur Steuererklärung dieselbe Altersgrenze an wie der Bund: 10 Prozent bei Gebäuden bis und mit 10 Jahre alt, 20 Prozent bei älteren Gebäuden, gemessen am Stichtag 1. Januar des jeweiligen Steuerjahres. Der Kanton Zürich dagegen kennt laut seinem Steuerbuch keine Alters-Unterscheidung: Dort beträgt der Pauschalabzug einheitlich 20 Prozent des Brutto-Mietertrags beziehungsweise -Mietwerts, unabhängig vom Baujahr der Liegenschaft.
Modellrechnung: Pauschale oder effektive Kosten
- Annahme: Brutto-Mietertrag bzw. Eigenmietwert von 24’000 Franken im Jahr, Gebäude über 10 Jahre alt (Pauschalsatz beim Bund: 20 Prozent).
- Pauschalabzug: 20 Prozent von 24’000 Franken = 4’800 Franken Abzug, ganz ohne Belege.
- Effektive Kosten von 3’000 Franken (z. B. kleinere Reparaturen): Die Pauschale lohnt sich mehr – Differenz 1’800 Franken.
- Effektive Kosten von 8’000 Franken (z. B. eine neue Heizung): Die effektiven Kosten lohnen sich mehr – Differenz 3’200 Franken.
Eigene Modellrechnung von NETZ-TRENDS auf Basis des Pauschalsatzes der Liegenschaftskostenverordnung des Bundes für Gebäude über 10 Jahre; kantonale Sätze können abweichen, keine Steuerberatung im Einzelfall.
Weil die Wahl Jahr für Jahr neu möglich ist, lohnt sich ein kurzer Vergleich jeweils vor dem Ausfüllen der Steuererklärung: In einem Jahr mit grösseren Reparaturen oder einer neuen Heizung übersteigen die effektiven Kosten die Pauschale oft deutlich, in ruhigen Jahren ist die Pauschale meist günstiger.
Checkliste: Pauschale oder effektive Kosten wählen
- Das Wahlrecht gilt pro Steuerperiode und pro Liegenschaft neu – Belege trotzdem aufbewahren, auch bei gewählter Pauschale.
- Werterhaltende Unterhaltskosten sind abziehbar, wertvermehrende Investitionen in der Regel nicht – Ausnahme: Energiespar- und Umweltschutzmassnahmen gelten als Unterhaltskosten.
- Bei überwiegend geschäftlicher Nutzung der Liegenschaft entfällt die Pauschale, es zählen nur effektive Kosten.
- Der kantonale Pauschalsatz kann vom Bund abweichen (Beispiel Zürich: einheitlich 20 Prozent) – die eigene Veranlagung bzw. das Steuerbuch des Wohnkantons prüfen.
| Kennzahl | Ebene | Wert 2026 |
|---|---|---|
| Steuerfreies Einkommen, Alleinstehende | Bund (direkte Bundessteuer) | bis 15’200 Franken |
| Steuerfreies Einkommen, Verheiratete/Einelternfamilien | Bund (direkte Bundessteuer) | bis 29’700 Franken |
| Pauschalabzug Liegenschaftsunterhalt, Gebäude bis 10 Jahre | Bund | 10 % vom Mietertrag/-wert |
| Pauschalabzug Liegenschaftsunterhalt, Gebäude über 10 Jahre | Bund | 20 % vom Mietertrag/-wert |
| Pauschalabzug Liegenschaftsunterhalt (alle Gebäude) | Kanton Zürich | 20 % vom Mietertrag/-wert |
| Pauschalabzug Liegenschaftsunterhalt, Gebäude bis 10 Jahre | Kanton Aargau | 10 % vom Mietertrag/-wert |
| Pauschalabzug Liegenschaftsunterhalt, Gebäude über 10 Jahre | Kanton Aargau | 20 % vom Mietertrag/-wert |
| Fahrkostenabzug Privatauto zum Arbeitsweg | Bund | 75 Rp./km (statt 70 Rp.) |
Häufige Fragen
Gilt die deutsche Einkommensteuerreform 2027 auch in der Schweiz?
Nein. Die Reform ändert das deutsche Einkommensteuergesetz und bindet ausschliesslich Personen mit Steuerpflicht in Deutschland. Für Steuerpflichtige in der Schweiz gelten unverändert das Bundesgesetz über die direkte Bundessteuer (DBG) und das Steuergesetz des Wohnkantons.
Gibt es in der Schweiz einen Handwerkerbonus wie in Deutschland?
Nein, einen direkten Abzug von der Steuerschuld für Handwerkerrechnungen kennt die Schweiz nicht. Eigentümerinnen und Eigentümer einer Liegenschaft können aber die Unterhaltskosten vom steuerbaren Einkommen abziehen – entweder effektiv oder über eine Pauschale von 10 bzw. 20 Prozent des Mietertrags beziehungsweise Eigenmietwerts (Bund), je nach Gebäudealter.
Ab welchem Einkommen zahlt man in der Schweiz direkte Bundessteuer?
2026 bleiben Einkommen bis 15’200 Franken bei Alleinstehenden und bis 29’700 Franken bei Verheirateten sowie Einelternfamilien von der direkten Bundessteuer befreit. Die kantonale und kommunale Steuer kommt mit eigenem Tarif und eigenen Sozialabzügen hinzu und fällt je nach Kanton und Gemeinde unterschiedlich aus.
Pauschale oder effektive Kosten – was lohnt sich mehr?
Das hängt vom tatsächlichen Unterhaltsaufwand im jeweiligen Jahr ab. Bei kleineren, günstigen Arbeiten liegt die Pauschale meist höher als die echten Kosten; bei grösseren Sanierungen wie einer neuen Heizung übersteigen die effektiven Kosten die Pauschale oft deutlich. Das Wahlrecht gilt pro Steuerperiode und pro Liegenschaft neu.
Quellen und Stand
- Eidgenössische Steuerverwaltung (ESTV): „Steuertarife zur direkten Bundessteuer».
- Eidgenössisches Finanzdepartement (EFD): „EFD passt Steuertarife an Teuerung an», Medienmitteilung zum Teuerungsausgleich 2026.
- Kantonales Steueramt Solothurn: Steuertarife 2026, amtliche Wiedergabe der Tarifstufen der direkten Bundessteuer für natürliche Personen.
- Schweizerischer Bundesrat: Verordnung über den Abzug der Kosten von Liegenschaften des Privatvermögens bei der direkten Bundessteuer (Liegenschaftskostenverordnung, SR 642.116), Stand 1. Januar 2020.
- Kanton Zürich, Steuerverwaltung: Zürcher Steuerbuch, ZStB 30.2 – Liegenschaftsunterhalt.
- Kanton Zürich, Steuerverwaltung: „Steuern im Kanton Zürich – kurz erklärt», Steuerperiode 2023.
- Kanton Aargau, Steuerverwaltung: Wegleitung zur Steuererklärung, Abschnitt Unterhaltskosten.
- Bundesregierung (in German): „Einkommensteuerreform 2027″, Meldung zum Kabinettsbeschluss vom 2. September 2026.
- Bundesrat (in German): Beratungsvorgang Drucksache 507/26, Stellungnahme vom 16. Oktober 2026.
Recherche- und Datenstand: 5. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe. Länderfassung auf Basis eines Artikels von NETZ-TRENDS.de, für die Schweiz recherchiert.
Artikel teilen