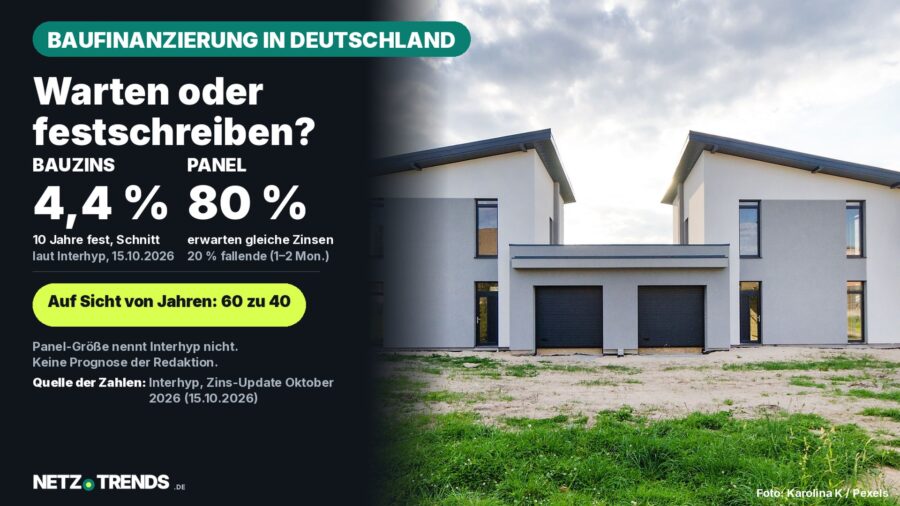
Die Nationalbank belässt den Leitzins bei 0 Prozent, Comparis nennt Festhypotheken ab 1,47 Prozent, und Raiffeisen misst im dritten Quartal 2026 um 5,9 Prozent teurere Eigentumswohnungen. In Deutschland meldet Interhyp dagegen rund 4,4 Prozent.
Das Wichtigste in Kürze
- In Deutschland meldete der Baufinanzierer Interhyp am 15. Oktober 2026 rund 4,4 Prozent für Baukredite mit zehn Jahren Zinsbindung. In der Schweiz belässt die Schweizerische Nationalbank (SNB) den Leitzins seit ihrer Lagebeurteilung vom 24. September 2026 bei 0 Prozent.
- Der Vergleichsdienst Comparis nennt für zehnjährige Festhypotheken Angebote ab 1,47 Prozent. Die Raiffeisen-Gruppe misst für das dritte Quartal 2026 ein Plus von 5,9 Prozent bei Eigentumswohnungen und 3,6 Prozent bei Einfamilienhäusern gegenüber dem Vorjahr.
- Bei einer Beispielhypothek über 500’000 Franken verändert ein Prozentpunkt Zinsunterschied die monatliche Zinsbelastung laut einer Modellrechnung von NETZ-TRENDS um rund 417 Franken.
Hypothekarzinsen liegen in der Schweiz weit unter dem deutschen Niveau: Während Interhyp für Deutschland rund 4,4 Prozent bei zehn Jahren Zinsbindung meldet, nennt Comparis für die Schweiz Festhypotheken ab 1,47 Prozent. Die Preise für Wohneigentum steigen trotzdem weiter.
Wer in der Schweiz eine Liegenschaft kauft oder eine Hypothek erneuert, rechnet also mit deutlich tieferen Zinsen als in Deutschland – kauft aber in einem Markt, in dem Eigentumswohnungen und Einfamilienhäuser laut Raiffeisen innert Jahresfrist spürbar teurer geworden sind. Der deutsche Zinswert ist hier ein Vergleichsmassstab, kein Schweizer Angebot.
Schweizer Zinsen im Vergleich zu den deutschen 4,4 Prozent
Für Deutschland teilte die Interhyp AG in ihrem „Zins-Update Oktober“ am 15. Oktober 2026 mit, dass sich die Bauzinsen „auf erhöhtem Niveau stabilisieren“; für zehn Jahre Zinsbindung nennt das Unternehmen im Schnitt rund 4,4 Prozent. Diese Zahl gilt für Deutschland und lässt sich nicht auf die Schweiz übertragen.
In der Schweiz legt die SNB den Leitzins fest. Sie hat ihn laut Medienmitteilung zur geldpolitischen Lagebeurteilung vom 24. September 2026 unverändert bei 0 Prozent belassen. Die Teuerung stieg demnach von 0,6 Prozent im Mai auf 0,8 Prozent im August, vor allem wegen höherer Energiepreise; die SNB-Prognose für 2026 liegt bei durchschnittlich 0,7 Prozent und setzt einen Leitzins von 0 Prozent voraus.
Auf dem Hypothekenmarkt zeigt sich das in tiefen Angebotszinsen: Der Vergleichsdienst Comparis nennt für seinen Hypothekenservice zehnjährige Festhypotheken ab 1,47 Prozent, fünfjährige ab 1,33 Prozent und zweijährige ab 1,15 Prozent. Die Seite gibt für diese Angebotszinsen kein Datum an. Als Richtzins (Mittelwert) für zehnjährige Festhypotheken nennt Comparis für Anfang bis Mitte 2026 eine Spanne von 1,95 bis 1,76 Prozent. Beide Angaben sind nicht direkt mit dem Interhyp-Durchschnitt vergleichbar; der Abstand von rund drei Prozentpunkten zeigt aber, wie unterschiedlich das Zinsumfeld in beiden Ländern ist. Welchen Zins eine Bank im Einzelfall anbietet, hängt von Belehnung, Einkommen und Bonität ab.
Ein Prozentpunkt Zins kostet 417 Franken im Monat
Was ein Zinsunterschied für die eigene Belastung bedeutet, lässt sich an einem Beispiel zeigen. Die Rechnung ist eine Modellrechnung von NETZ-TRENDS, keine Prognose und kein Angebot einer Bank. Sie legt gerundet 1,5 Prozent zugrunde, angelehnt an den Comparis-Angebotszins von 1,47 Prozent.
Modellrechnung: Hypothek über 500’000 Franken, nur Zinskosten
- Bei 1,5 Prozent Zins (gerundet, angelehnt an Comparis): 7’500 Franken pro Jahr beziehungsweise 625 Franken pro Monat.
- Bei 0,5 Prozent Zins (ein Prozentpunkt weniger): 2’500 Franken pro Jahr beziehungsweise rund 208 Franken pro Monat.
- Bei 2,5 Prozent Zins (ein Prozentpunkt mehr): 12’500 Franken pro Jahr beziehungsweise rund 1’042 Franken pro Monat.
Rechenweg und Einschränkung: Hypothekarsumme mal Zinssatz, geteilt durch zwölf Monate. Ohne Amortisation (Rückzahlung der Schuld), Nebenkosten und Unterhalt, ohne Zinsänderung während der Laufzeit. Reale Angebote unterscheiden sich je Bank, Belehnung und Bonität – die Modellrechnung zeigt nur die Grössenordnung eines einzelnen Prozentpunkts: 5’000 Franken im Jahr, rund 417 Franken im Monat.
Wer vor einigen Jahren zu anderen Zinsen abgeschlossen hat, spürt Änderungen, sobald die Laufzeit der Festhypothek endet und die Hypothek erneuert werden muss. Ein Wechsel zu einer anderen Bank ist grundsätzlich möglich; Kündigungsfristen und allfällige Gebühren stehen im Hypothekarvertrag und sollten frühzeitig geprüft werden.
Warum Wohneigentum in der Schweiz weiter teurer wird
Tiefe Zinsen machen Kredite günstig, und die Preise für Wohneigentum folgen nach oben: Laut dem Raiffeisen Transaktionspreisindex für das dritte Quartal 2026, veröffentlicht am 12. Oktober 2026, stiegen die Preise für Einfamilienhäuser gegenüber dem zweiten Quartal um 2,0 Prozent und gegenüber dem dritten Quartal 2025 um 3,6 Prozent. Eigentumswohnungen verteuerten sich um 1,7 Prozent zum Vorquartal und um 5,9 Prozent zum Vorjahr.
| Wohneigentum (Schweiz) | Veränderung ggü. Vorquartal | Veränderung ggü. Vorjahr |
|---|---|---|
| Einfamilienhäuser | +2,0 % | +3,6 % |
| Eigentumswohnungen | +1,7 % | +5,9 % |
Quelle: Raiffeisen Schweiz, Transaktionspreisindex Q3 2026, veröffentlicht am 12. Oktober 2026. Der Index stammt von einer Bank und ist kein amtlicher Wert.
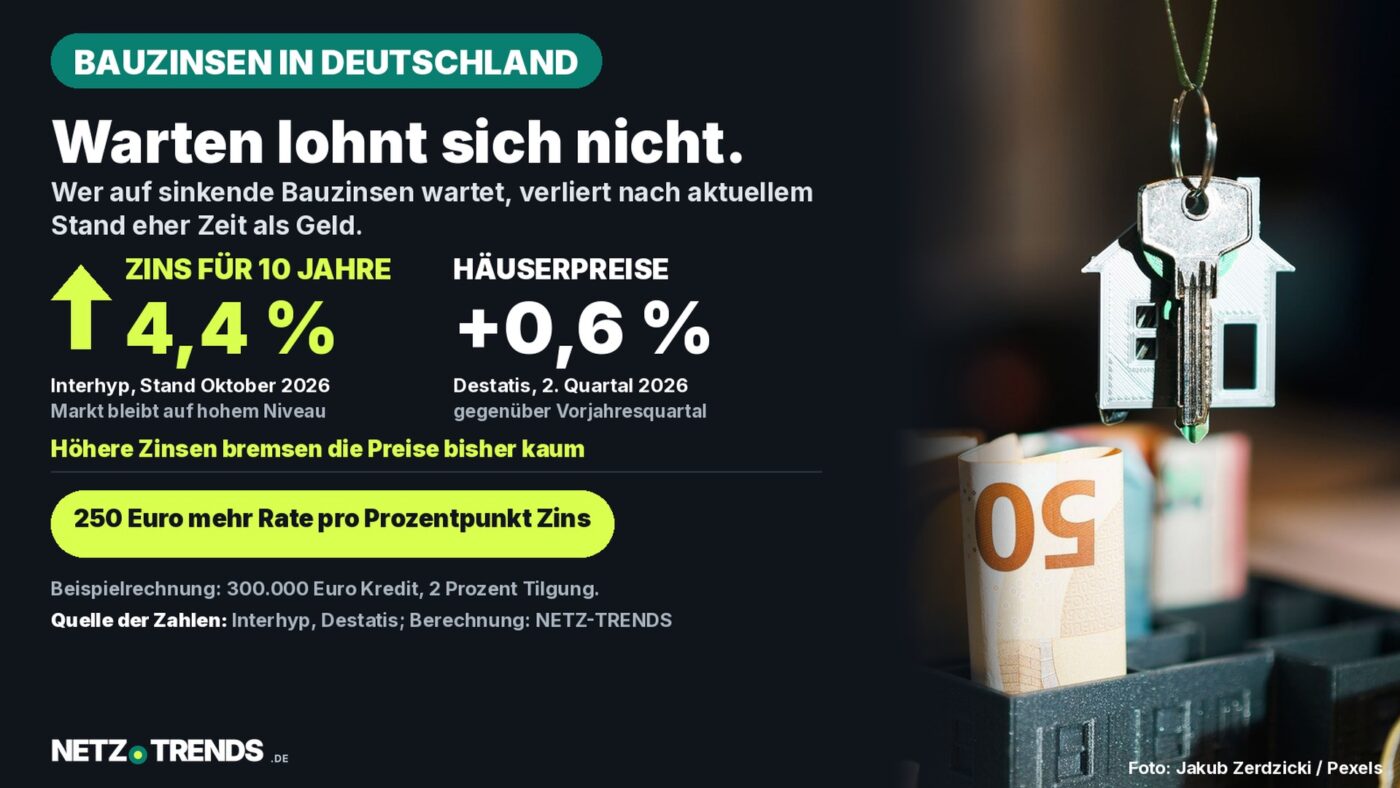
Zum Vergleich: In Deutschland meldete das Statistische Bundesamt (Destatis) für das zweite Quartal 2026 ein Plus von 0,6 Prozent gegenüber dem Vorjahresquartal. Die Werte sind nicht direkt vergleichbar, weil Quartal, Erhebung und Herausgeber verschieden sind. Eine Ursache für den Preisanstieg nennt die von uns ausgewertete Raiffeisen-Meldung nicht; dass tiefe Zinsen die Nachfrage stützen, ist plausibel, aber hier nicht belegt. Regionale Werte nach Kantonen haben wir nicht ausgewertet.
Was vor dem Abschluss zu prüfen ist
Praktische Checkliste vor der Finanzierung
- Offerten mehrerer Banken und Vermittler einholen und vergleichen, nicht nur bei der eigenen Hausbank – die genannten „ab“-Zinsen gelten nicht für jeden Haushalt.
- Laufzeit bewusst wählen: Eine längere Festhypothek schützt vor künftigen Zinsanstiegen, kann aber teurer sein als eine kürzere Laufzeit.
- Die Amortisation (Rückzahlung der Schuld) und ihre Bedingungen im Vertrag genau prüfen, bevor unterschrieben wird.
- Bei Ablauf der Festhypothek frühzeitig vergleichen: Ein Wechsel der Bank ist grundsätzlich möglich, Kündigungsfristen und Gebühren stehen im Vertrag.
- Die Belastung auch bei höheren Zinsen durchrechnen, etwa mit der Modellrechnung oben.
Eine pauschale Empfehlung für oder gegen den Kauf lässt sich daraus nicht ableiten – wie viel Finanzierung sich lohnt, hängt von Einkommen, Eigenkapital und der persönlichen Lebensplanung ab.
Häufige Fragen
Wie hoch ist der Leitzins der Schweizerischen Nationalbank?
Die SNB hat den Leitzins am 24. September 2026 unverändert bei 0 Prozent belassen. Ihre Prognose für die Teuerung liegt für 2026 bei durchschnittlich 0,7 Prozent.
Wie viel kostet eine Festhypothek derzeit in der Schweiz?
Comparis nennt für seinen Hypothekenservice zehnjährige Festhypotheken ab 1,47 Prozent. Es handelt sich um „ab“-Angebote ohne Datumsangabe; der tatsächliche Zins hängt von der Bank und der persönlichen Situation ab.
Was bedeutet ein Prozentpunkt Zinsunterschied in der Praxis?
Bei einer Beispielhypothek über 500’000 Franken macht ein Prozentpunkt Zins laut der Modellrechnung in diesem Artikel 5’000 Franken pro Jahr aus, rund 417 Franken im Monat (nur Zinskosten).
Steigen die Preise für Wohneigentum in der Schweiz?
Laut Raiffeisen stiegen die Preise im dritten Quartal 2026 gegenüber dem Vorjahr bei Eigentumswohnungen um 5,9 Prozent und bei Einfamilienhäusern um 3,6 Prozent. Der Index stammt von einer Bank, nicht von einer Behörde.
Muss ich meine Hypothek bei der bisherigen Bank erneuern?
Nein. Ein Wechsel der Bank ist grundsätzlich möglich. Kündigungsfristen und Gebühren stehen im Hypothekarvertrag und sollten frühzeitig geprüft werden.
Wie gehen Sie mit den Hypothekarzinsen um: Fixieren Sie lange, oder setzen Sie auf kürzere Laufzeiten? Schreiben Sie uns Ihre Erfahrungen gerne in die Kommentare.
Quellen und Stand
- Schweizerische Nationalbank (SNB): Medienmitteilung zur geldpolitischen Lagebeurteilung vom 24. September 2026
- Comparis: Hypothekarzinsen und Zinsentwicklung (Angebotszinsen ohne Datumsangabe)
- Raiffeisen Schweiz: Transaktionspreisindex Q3 2026, 12.10.2026
- Zum Vergleich Deutschland – Interhyp AG: Pressemitteilung „Zins-Update Oktober – Bauzinsen stabilisieren sich auf erhöhtem Niveau“, verbreitet über dpa-AFX/OTS, 15.10.2026
- Zum Vergleich Deutschland – Statistisches Bundesamt (Destatis): Preise für Wohnimmobilien im 2. Quartal 2026: +0,6 % zum Vorjahresquartal, Pressemitteilung Nr. 336 vom 24.09.2026
Recherche- und Datenstand: 2. November 2026.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.