Ab 20. November 2026 verlangt das neue Verbraucherkreditrecht erstmals auch bei kleinen, zinsfreien Zahlungsaufschüben eine Bonitätsprüfung – PayPal, Klarna und Ratepay sind betroffen.
Das Wichtigste in Kürze
- Ab dem 20. November 2026 gilt in Deutschland das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (EU) 2023/2225 – es ändert die §§ 491 bis 512 des Bürgerlichen Gesetzbuchs.
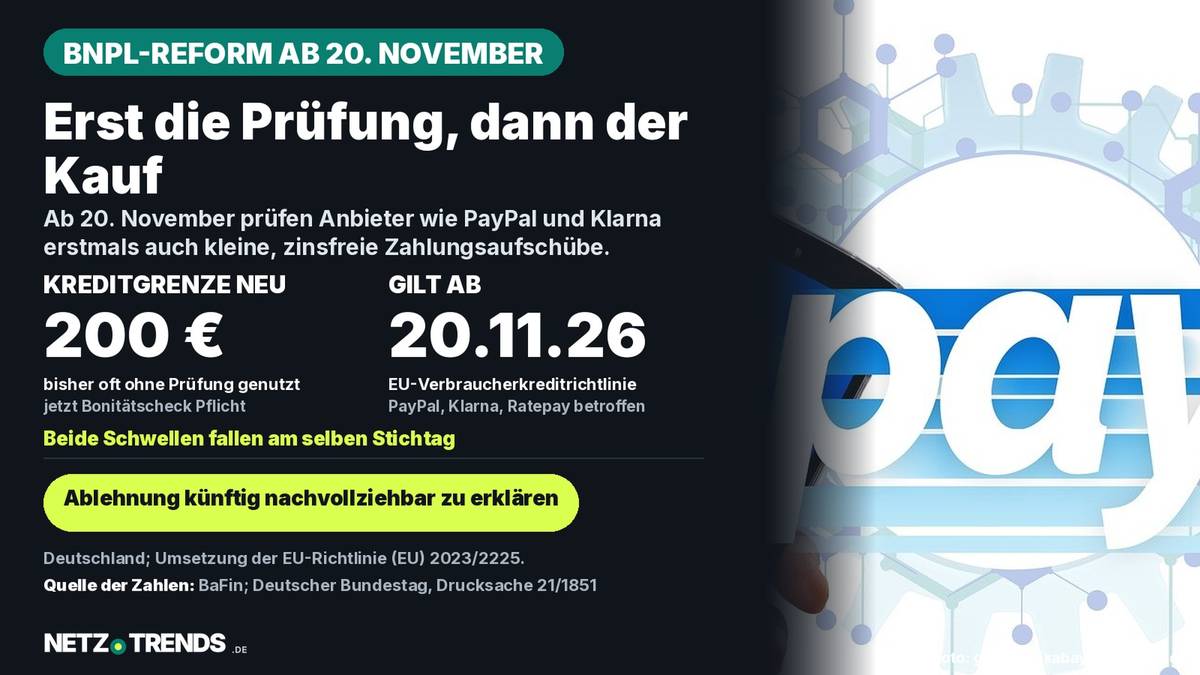
- Darlehen unter 200 Euro sowie kurzfristige, zinsfreie Zahlungsaufschübe verlieren ihre bisherige Ausnahme von der Kreditwürdigkeitsprüfung.
- Betroffen sind Later-Pay- und Rechnungskauf-Funktionen etwa von PayPal, Klarna und Ratepay; eine Ablehnung müssen Anbieter künftig nachvollziehbar begründen.
Ab dem 20. November 2026 reicht ein Klick auf „Später bezahlen“ nicht mehr automatisch. Deutschland setzt die EU-Verbraucherkreditrichtlinie um; Anbieter prüfen künftig auch Kleinstbeträge auf Bonität.
Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, verkündet als Bundesgesetzblatt I Nr. 139 vom 12. Mai 2026. Es setzt die EU-Richtlinie (EU) 2023/2225 vom 18. Oktober 2023 in deutsches Recht um und ändert die Verbraucherdarlehensvorschriften der §§ 491 bis 512 des Bürgerlichen Gesetzbuchs.
Der Gesetzentwurf der Bundesregierung ging bereits am 29. September 2025 als Bundestags-Drucksache 21/1851 in die parlamentarische Beratung. An der Kernregel hat sich seither nichts geändert: Ab dem Stichtag gilt die Kreditwürdigkeitsprüfung unabhängig von der Darlehenshöhe.
Neue Bonitätsprüfung ab 20. November
Bislang galt für viele kurzfristige, zinsfreie Finanzierungen eine Ausnahme vom allgemeinen Verbraucherkreditrecht. Das betraf vor allem Darlehen unter 200 Euro sowie Zahlungsaufschübe, die innerhalb von höchstens drei Monaten vollständig zurückzuzahlen sind. Für solche Finanzierungen entfiel bislang die sonst obligatorische Kreditwürdigkeitsprüfung, wie die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) auf ihrer Verbraucherseite erläutert.
Ab dem 20. November 2026 fällt diese Ausnahme weg. Anbieter müssen vor Vertragsschluss prüfen, ob Kundinnen und Kunden die Finanzierung voraussichtlich zurückzahlen können – unabhängig von der Höhe des Betrags. Die BaFin nennt Buy-now-pay-later-Finanzierungen ausdrücklich als neu erfassten Fall.
Diese Zahlungsarten sind betroffen
Zu den bekanntesten Later-Pay- und Rechnungskauf-Funktionen auf dem deutschen Markt zählen „Später bezahlen“ und Ratenzahlungen von PayPal, der Rechnungs- und Ratenkauf von Klarna sowie Zahlungsabwicklungen über Ratepay, die viele Online-Shops im Hintergrund einbinden. Betroffen ist nach der Gesetzesänderung jede Finanzierung, die unter die neu gefassten §§ 491 ff. BGB fällt – unabhängig davon, ob der Vertragspartner formal ein Kreditinstitut ist.
Für Verbraucherinnen und Verbraucher bedeutet das: Ein Zahlungsaufschub, der bisher ohne weitere Prüfung sofort bestätigt wurde, kann ab dem Stichtag häufiger abgelehnt oder verzögert werden, wenn die Bonitätsprüfung Zweifel an der Rückzahlungsfähigkeit ergibt.
Anspruch auf nachvollziehbare Begründung
Die neuen Vorschriften verlangen von Anbietern außerdem klare Informationen zu Kosten und Risiken, bevor ein Vertrag zustande kommt. Wird ein Antrag abgelehnt, muss der Anbieter dies nach Angaben der Stiftung Warentest nachvollziehbar erklären können – auch dann, wenn ein Algorithmus die Entscheidung getroffen hat.
Die zugrunde liegenden Daten müssen dokumentiert werden, und Betroffene können laut test.de zusätzlich eine Überprüfung durch einen Menschen verlangen. Das soll verhindern, dass automatisierte Ablehnungen folgenlos bleiben.
Vor dem nächsten Later-Pay-Kauf
- Offene Zahlungsaufschübe bei PayPal, Klarna oder anderen Anbietern im Blick behalten – mehrere laufende Finanzierungen können die Bonitätsprüfung ab dem 20. November eher negativ ausfallen lassen.
- Bei einer Ablehnung nach der Begründung fragen: Anbieter müssen sie dokumentieren und auf Wunsch erklären.
- Käufe, die vor dem 20. November abgeschlossen werden, bleiben nach der Übergangsregel unter dem bisherigen Recht.
- Vor größeren Anschaffungen prüfen, ob eine zinsfreie Ratenzahlung wirklich nötig ist – die Bonitätsprüfung kann je nach Anbieter Spuren bei Auskunfteien hinterlassen.
Wer diese Punkte vorher klärt, vermeidet die unangenehmste Überraschung der Reform: eine Ablehnung an der Kasse, obwohl der Einkauf längst im Warenkorb liegt.
Was unverändert bleibt
Zahlungsaufschübe, die aus einem Vertrag vor dem 20. November 2026 stammen, bleiben nach der im Gesetz vorgesehenen Übergangsregelung unter dem bisherigen Recht, wie der juristische Fachdienst buzer.de anhand des Gesetzestexts dokumentiert. Einzelne Änderungen an den §§ 358 und 500 BGB griffen bereits früher, zum 19. Mai 2026.
Am grundsätzlichen Zugang zu Later-Pay-Diensten ändert die Reform nichts: Wer die Bonitätsprüfung besteht, kann weiterhin zinsfrei später zahlen. Die neuen Pflichten betreffen vor allem die Prüfung davor und die Nachvollziehbarkeit danach.
Häufige Fragen
Gilt die neue Bonitätsprüfung auch für sehr kleine Beträge?
Ja. Nach Angaben der BaFin verlieren gerade Darlehen unter 200 Euro und kurzfristige, zinsfreie Finanzierungen ab dem 20. November 2026 ihre bisherige Ausnahme von der Kreditwürdigkeitsprüfung.
Betrifft die Änderung bereits laufende Zahlungsaufschübe?
Nein. Verträge, die vor dem 20. November 2026 geschlossen wurden, bleiben laut der im Gesetz vorgesehenen Übergangsregelung unter dem bisherigen Recht.
Was passiert, wenn „Später bezahlen“ abgelehnt wird?
Anbieter müssen eine Ablehnung nachvollziehbar begründen können, auch wenn ein Algorithmus entschieden hat. Nach Angaben von test.de können Kundinnen und Kunden zusätzlich eine Überprüfung durch einen Menschen verlangen.
Welches Gesetz steckt dahinter?
Das deutsche Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge (BGBl. 2026 I Nr. 139), das die EU-Verbraucherkreditrichtlinie vom 18. Oktober 2023 in die §§ 491 bis 512 BGB überführt.
Wie gehen Sie mit „Später bezahlen“ und Ratenkäufen beim Online-Shopping um? Schreiben Sie Ihre Erfahrung in die Kommentare.
Quellen und Stand
- BaFin: Verbraucherinformation Buy-now-pay-later
- EUR-Lex: Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge
- Deutscher Bundestag: Drucksache 21/1851, Gesetzentwurf der Bundesregierung vom 29. September 2025
- buzer.de: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, BGBl. 2026 I Nr. 139
- Stiftung Warentest: Verbraucherkreditrichtlinie
Recherche- und Datenstand: 31. Oktober 2026.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen.