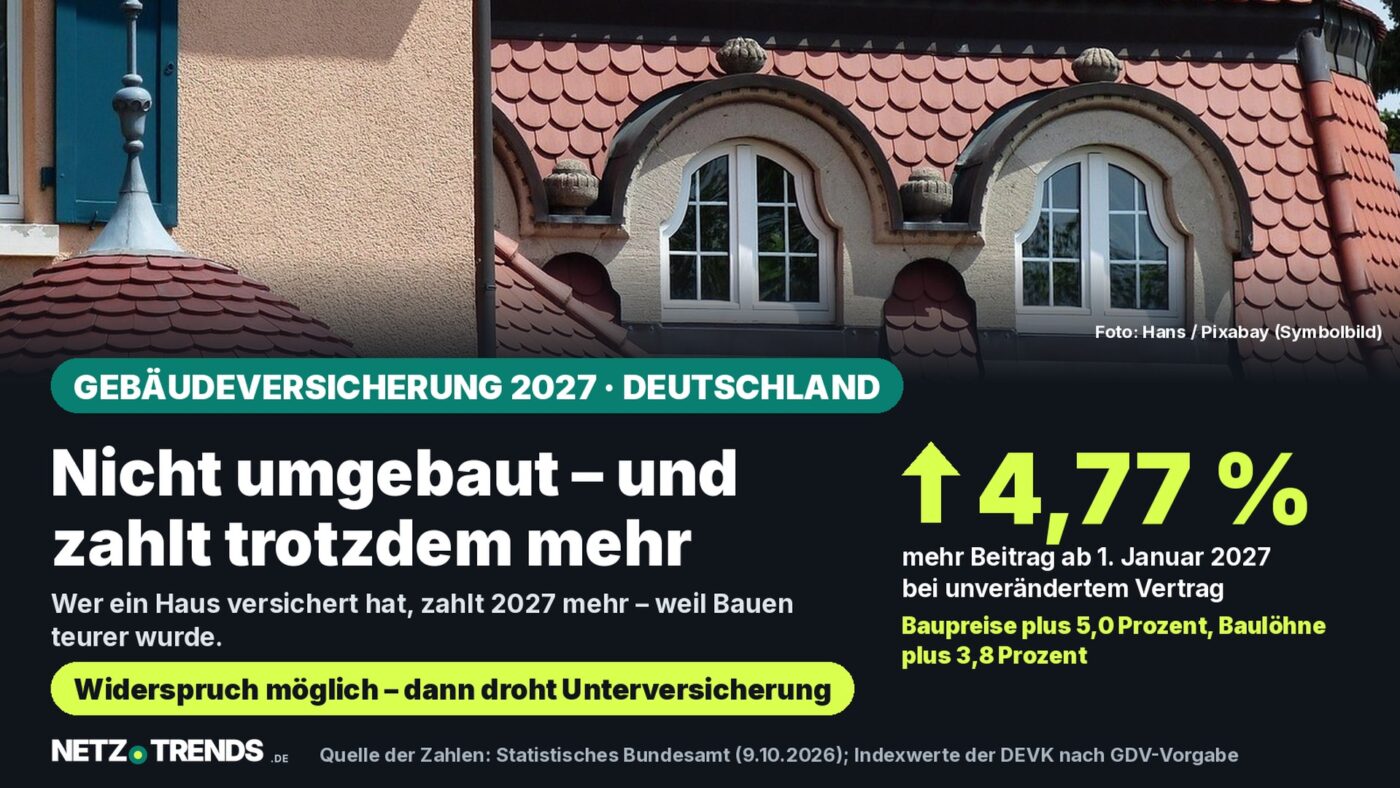
Bei unverändertem Vertrag steigt der Beitrag im selben Verhältnis – die Versicherungssumme wächst mit.
Das Wichtigste in Kürze
- Der Anpassungsfaktor steigt nach Angaben der DEVK von 27,63 auf 28,95, der gleitende Neuwertfaktor von 27,8 auf 29,1.
- Dahinter stehen der deutsche Baupreisindex für Wohngebäude (Mai 2026: plus 5,0 Prozent) und der Tariflohnindex im Baugewerbe (plus 3,8 Prozent), gewichtet im Verhältnis 80 zu 20.
- Mit dem Beitrag steigt auch die Versicherungssumme. Der GDV und die Versicherungskammer Bayern sehen deshalb kein außerordentliches Kündigungsrecht.
- Wer der Anpassung widerspricht, ist nicht mehr zum gleitenden Neuwert versichert und riskiert eine Kürzung im Schadenfall.
Wer in Deutschland ein Haus versichert hat, zahlt zum 1. Januar 2027 in der Regel 4,77 Prozent mehr Beitrag. Grund ist die jährliche Indexanpassung der gleitenden Neuwertversicherung.
Die Beitragsrechnungen für das kommende Jahr tragen einen neuen Anpassungsfaktor. Er ist kein Tarifaufschlag des einzelnen Unternehmens, sondern eine vertraglich vereinbarte Rechengröße, die sich jedes Jahr aus zwei amtlichen Indizes ergibt. Steigen die Baupreise, steigt der Faktor – und mit ihm der Beitrag.
Betroffen sind Verträge mit gleitendem Neuwert, also der Normalfall in der deutschen Wohngebäudeversicherung. Sie kennen keine feste Versicherungssumme in Euro, sondern rechnen über den historischen „Wert 1914“ und den Anpassungsfaktor auf heutige Preise hoch. Das soll verhindern, dass ein Haus nach Jahren der Baukostensteigerung unterversichert ist.
Was sich zum 1. Januar 2027 ändert
Die DEVK nennt in ihrer Kundeninformation für 2027 einen Anpassungsfaktor von 28,95 nach 27,63 im laufenden Jahr. Für ältere Verträge nach den Bedingungen VGB 88 steigt der gleitende Neuwertfaktor von 27,8 auf 29,1.
Beide Werte beruhen auf derselben Indexerhöhung von 4,77 Prozent. Ermittelt werden sie nicht vom einzelnen Unternehmen, sondern vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Die Unternehmen übernehmen die Werte für ihre Bestände.
Welcher Faktor im eigenen Vertrag gilt, hängt von der Bedingungsgeneration ab und steht auf der Beitragsrechnung. Der Zahlenwert allein sagt nichts über die Höhe des Beitrags aus – er wird mit der individuellen Versicherungssumme und dem Beitragssatz multipliziert.
Wie der Faktor berechnet wird
Die Rechenregel steht in den Musterbedingungen des GDV. Nach Abschnitt A 16.2 der Allgemeinen Wohngebäude-Versicherungsbedingungen VGB 2022 ändert sich der Anpassungsfaktor jeweils zum 1. Januar.
Maßgeblich sind zwei Zahlen des Statistischen Bundesamts: der Baupreisindex für Wohngebäude aus dem Monat Mai des Vorjahres und der Tariflohnindex für das Baugewerbe aus dem zweiten Quartal des Vorjahres. Der Baupreisindex zählt zu 80 Prozent, der Tariflohnindex zu 20 Prozent.
Für 2027 sind das die Werte vom Mai 2026 und aus dem zweiten Quartal 2026. Die Baupreise für den Neubau von Wohngebäuden lagen im Mai 2026 nach der Pressemitteilung Nr. 241 des Statistischen Bundesamts vom 10. Juli 2026 um 5,0 Prozent über dem Vorjahresmonat.
Dass die Lohnkomponente mitgewichtet wird, hat einen Grund: Im Schadenfall fallen meist Reparaturarbeiten an, bei denen der Lohnanteil höher ist als der Materialanteil. Darauf verweist die Versicherungskammer Bayern in ihrer Erläuterung zur Indexanpassung.
Die Werte hinter der Anpassung
| Größe | Vorjahr | Neuer Wert | Veränderung |
|---|---|---|---|
| Baupreisindex Wohngebäude, Berichtsmonat Mai (2021 = 100) | 133,6 | 140,3 | +5,0 % |
| Tariflohnindex Baugewerbe, 2. Quartal | 118,4 | 122,9 | +3,8 % |
| Anpassungsfaktor (Bedingungen VGB 2000 bis 2018) | 27,63 | 28,95 | +4,77 %* |
| Gleitender Neuwertfaktor (Bedingungen VGB 88) | 27,8 | 29,1 | +4,77 %* |
Die Entwicklung hat sich seither nicht gedreht. Nach der Pressemitteilung Nr. 360 vom 9. Oktober 2026 lagen die Baupreise für Wohngebäude im August 2026 um 5,5 Prozent über dem Vorjahresmonat, die Instandhaltung ohne Schönheitsreparaturen um 6,0 Prozent.
Besonders deutlich stiegen Gewerke, die bei Sturm- und Wasserschäden gebraucht werden: Dachdeckungsarbeiten verteuerten sich um 7,6 Prozent, Elektro-, Sicherheits- und informationstechnische Anlagen um 7,2 Prozent. Diese Werte gehen erst in den Faktor für 2028 ein.
Was das für den Beitrag bedeutet
Nach Abschnitt A 15 der VGB 2022 ergibt sich der Jahresbeitrag aus der Versicherungssumme „Wert 1914“, dem Beitragssatz und dem Anpassungsfaktor. Ändert sich nur der Faktor, ändert sich der Beitrag im selben Verhältnis.
Modellrechnung: 480 Euro Jahresbeitrag
- Beitrag 2026: 480,00 Euro im Jahr
- Indexerhöhung: 4,77 Prozent
- Beitrag 2027: 502,90 Euro im Jahr
- Mehrkosten: 22,90 Euro im Jahr, rund 1,91 Euro im Monat
Rechenweg: 480 Euro × 1,0477 = 502,90 Euro. Modellrechnung der Redaktion, keine Prognose für einen konkreten Vertrag.
Die Rechnung gilt nur, wenn das Unternehmen am Vertrag sonst nichts ändert. Kommen eine Tarifanpassung, ein neuer Elementarschutz oder eine geänderte Selbstbeteiligung hinzu, kann der Betrag auf der Rechnung deutlich stärker abweichen. Die Indexanpassung ist also die Untergrenze, nicht die Obergrenze der Veränderung.
Kündigen geht nicht, widersprechen schon
Eine Beitragserhöhung eröffnet nicht automatisch ein Sonderkündigungsrecht. Nach § 40 des Versicherungsvertragsgesetzes kann binnen eines Monats gekündigt werden, wenn der Versicherer die Prämie aufgrund einer Anpassungsklausel erhöht, ohne dass sich der Versicherungsschutz entsprechend ändert.
Genau das ist bei der Indexanpassung nicht der Fall: Mit dem Beitrag steigt die Versicherungssumme. Der GDV und die Versicherungskammer Bayern leiten daraus übereinstimmend ab, dass die Anpassung kein außerordentliches Kündigungsrecht auslöst.
„Wir übernehmen die Vorschläge des GDV für die Indexanpassungen.“
Versicherungskammer Bayern, Kundeninformation zur Indexanpassung (abgerufen am 21. Oktober 2026)
Offen bleibt der Weg über die ordentliche Kündigung. Verträge auf unbestimmte Zeit lassen sich nach § 11 des Versicherungsvertragsgesetzes zum Ende der laufenden Versicherungsperiode kündigen; die Frist beträgt mindestens einen Monat und höchstens drei Monate.
Möglich ist auch, der Anpassung zu widersprechen. Das senkt den Beitrag, hat aber eine Folge, die erst im Schadenfall sichtbar wird: Das Gebäude ist dann nicht mehr zum gleitenden Neuwert versichert. Darauf weist die Versicherungskammer Bayern ausdrücklich hin.
Wie teuer das werden kann, zeigt Abschnitt A 17.8 der VGB 2022. Danach wird die Entschädigung im Verhältnis von Versicherungssumme zu Versicherungswert gekürzt. Wer zehn Prozent zu niedrig versichert ist, bekommt im Grundsatz auch zehn Prozent weniger ersetzt – bei einem Großschaden sind das schnell fünfstellige Beträge.
Was Versicherte jetzt prüfen sollten
Checkliste zur Beitragsrechnung 2027
- Steht auf der Rechnung nur ein neuer Anpassungsfaktor – oder zusätzlich ein geänderter Beitragssatz?
- Entspricht die Steigerung rund 4,77 Prozent? Größere Sprünge haben eine andere Ursache und sollten erfragt werden.
- Ist der Unterversicherungsverzicht im Vertrag noch vermerkt?
- Wurden Anbau, Wintergarten oder Dachausbau gemeldet? Nach Abschnitt A 14.2.2 der VGB 2022 kann ein Abzug drohen, wenn wertsteigernde Maßnahmen nicht unverzüglich angezeigt wurden.
- Ist Elementarschadenschutz eingeschlossen – und passt die Selbstbeteiligung noch?
Ein Vergleich lohnt vor allem dann, wenn der Vertrag viele Jahre unverändert läuft und der Leistungsumfang hinter heutigen Bedingungen zurückbleibt. Wer wechselt, sollte den „Wert 1914“ aus dem alten Vertrag übernehmen lassen und auf den Unterversicherungsverzicht achten. Ähnlich genau hinsehen sollten Haushalte bei der Heizkostenabrechnung, bei der ebenfalls Fristen laufen.
Häufige Fragen
Gilt die Erhöhung für jeden Vertrag?
Nein. Betroffen sind Verträge mit gleitendem Neuwert. Welcher Faktor gilt, hängt von der Bedingungsgeneration ab: Nach den Bedingungen VGB 2000 bis 2018 ist es der Anpassungsfaktor, nach VGB 88 der gleitende Neuwertfaktor.
Woher kommen die 4,77 Prozent?
Aus zwei Indizes des Statistischen Bundesamts: dem Baupreisindex für Wohngebäude vom Mai 2026 (plus 5,0 Prozent) mit einem Gewicht von 80 Prozent und dem Tariflohnindex für das Baugewerbe aus dem zweiten Quartal 2026 (plus 3,8 Prozent) mit einem Gewicht von 20 Prozent.
Kann ich wegen der Erhöhung sofort kündigen?
Nach Darstellung des GDV und der Versicherungskammer Bayern nicht: Weil mit dem Beitrag auch die Versicherungssumme steigt, greift das Sonderkündigungsrecht aus § 40 des Versicherungsvertragsgesetzes nicht. Die ordentliche Kündigung zum Ende der Versicherungsperiode bleibt möglich.
Was passiert, wenn ich widerspreche?
Der Beitrag steigt dann nicht, das Gebäude ist aber nicht mehr zum gleitenden Neuwert versichert. Im Schadenfall kann die Entschädigung im Verhältnis von Versicherungssumme zu Versicherungswert gekürzt werden.
Haben Sie für 2027 schon eine Beitragsrechnung Ihrer Wohngebäudeversicherung erhalten, und wie stark fällt die Erhöhung aus? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen
- Statistisches Bundesamt: Baupreise für Wohngebäude im Mai 2026: +5,0 % gegenüber Mai 2025, Pressemitteilung Nr. 241 vom 10. Juli 2026
- Statistisches Bundesamt: Baupreise für Wohngebäude im August 2026: +5,5 % gegenüber August 2025, Pressemitteilung Nr. 360 vom 9. Oktober 2026
- Statistisches Bundesamt: Preisindizes für Bauwerke, Wohngebäude und Nichtwohngebäude, Stand 9. Oktober 2026
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Allgemeine Wohngebäude-Versicherungsbedingungen VGB 2022 (Wert 1914, gleitender Neuwert), Abschnitte A 14 bis A 17
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Auswirkungen von Inflation und Baukosten auf die Wohngebäudeversicherung
- DEVK: Anpassungsfaktor in der Wohngebäudeversicherung, abgerufen am 21. Oktober 2026
- Versicherungskammer Bayern: Indexanpassung in der Versicherung, abgerufen am 21. Oktober 2026
- Versicherungsvertragsgesetz: § 40 VVG und § 11 VVG
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.