Der Start ist für Januar 2027 vorgesehen; private Zuzahlungen sollen bis zu 6.840 Euro jährlich möglich sein
Das Wichtigste in Kürze
- Der Bundestag hat die Frühstartrente am 16. Oktober beschlossen: Vorgesehen sind zehn Euro monatlich ab sechs bis vor den 18. Geburtstag.
- Der erste Förderjahrgang ist 2020; nach dem vorgesehenen Startmodell kommt 2021 im Jahr 2027 hinzu.
- Die Förderung dient der Altersvorsorge. Ein gewöhnliches Kinderdepot und ein begünstigter Frühstartrentenvertrag sind deshalb nicht gleichzusetzen.
Zehn Euro monatlich vom Staat für die spätere Altersvorsorge: Der Deutsche Bundestag hat am 16. Oktober 2026 die Frühstartrente in der vom Finanzausschuss geänderten Fassung beschlossen. Für Familien in Deutschland ist die wichtigste Unterscheidung, welche Kinder gefördert werden sollen und wofür das Geld bestimmt ist. Die Förderung ist kein frei verfügbares zusätzliches Taschengeld.
Den Beschluss dokumentiert das Textarchiv des Bundestags. Maßgeblich für die dort angenommene Fassung ist die Beschlussempfehlung 21/8606 vom 14. Oktober. Dieser Beitrag beschreibt den Bundestagsbeschluss und die vorgesehene Umsetzung mit Recherchestand 20. Oktober. Er bestätigt keine bereits laufende Auszahlung und keine Verfügbarkeit eines bestimmten Vertragsangebots.
Der Jahrgang entscheidet über die staatlichen Zahlungen
Nach der Ausschussfassung sollen Kinder mit erstem Wohnsitz in Deutschland ab dem vollendeten sechsten Lebensjahr bis vor den 18. Geburtstag anspruchsberechtigt sein. Zusätzlich ist eine steuerliche Identifikationsnummer vorgesehen. Die zeitlichen Anwendungsregeln begrenzen den Kreis der geförderten Jahrgänge: Nicht sämtliche heute minderjährigen Kinder erhalten damit automatisch den Zuschuss.
Die Bundesregierung nennt Januar 2027 als vorgesehenen Start. Im Ausschussbericht wird erläutert, dass der Jahrgang 2020 die Förderung für 2026 rückwirkend erhalten soll und 2021 im Jahr 2027 hinzukommt. Danach soll jährlich der Jahrgang einbezogen werden, der im jeweiligen Kalenderjahr sechs Jahre alt wird. Die Zeitangaben betreffen verschiedene Dinge: den praktischen Start und das erste Förderjahr.
Für Minderjährige außerhalb des staatlichen Förderkreises können nach der beschriebenen Regelung ebenfalls entsprechende Verträge geschlossen werden, allerdings ohne diese staatlichen Zahlungen. Die Anwendungsregeln enthalten einen Sonderfall für Kinder, die am 31. Dezember 2025 sechs Jahre alt werden. Wer beispielsweise für ein älteres Geschwisterkind vorsorgen will, sollte deshalb die Möglichkeit eines Vertragsabschlusses nicht mit einem Förderanspruch verwechseln.
1.440 Euro sind eine Einzahlungssumme, keine Renditezusage
Zehn Euro monatlich ergeben in einem vollen Förderjahr 120 Euro. Unter der vereinfachenden Annahme einer ununterbrochenen Förderung über zwölf volle Jahre sind es 1.440 Euro. Der Rechenweg lautet 10 × 12 × 12. Das ist die Summe der staatlichen Zahlungen, ohne private Zuzahlungen, Kosten und Wertentwicklung.
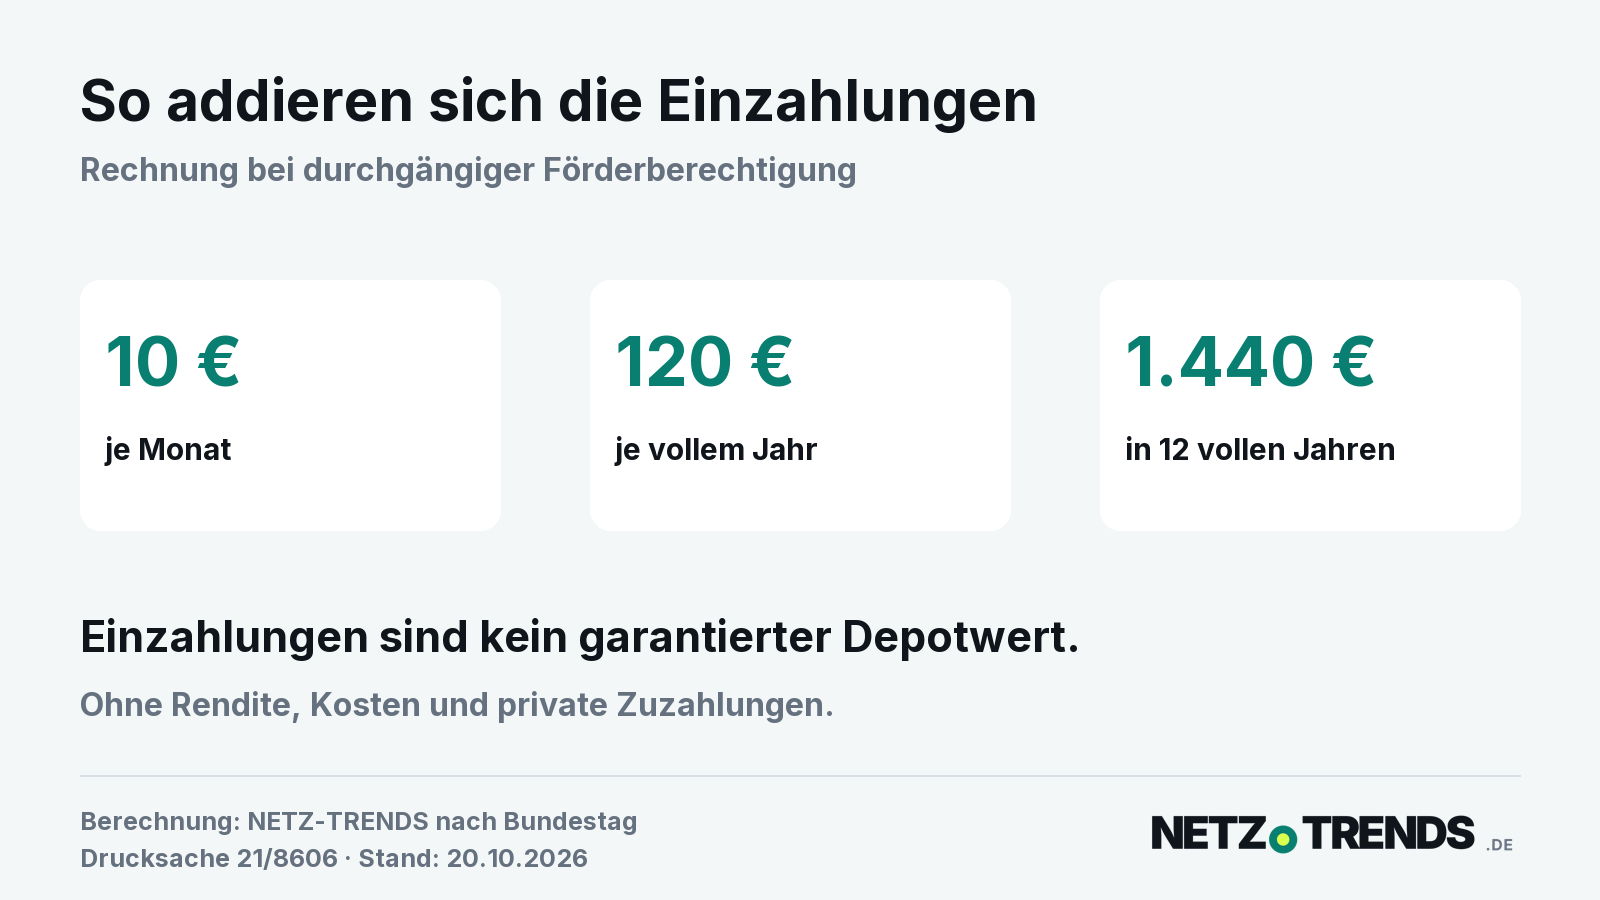
Aus dieser Rechnung folgt kein garantierter Depotwert. Die Regierungsdarstellung arbeitet zusätzlich mit langfristigen Renditeannahmen. Solche Szenarien dürfen weder als sicherer Ertrag noch als persönlich zugesagte spätere Rente gelesen werden. Für die Entscheidung über einen Vertrag muss deshalb getrennt werden zwischen dem Förderbetrag, dem angelegten Kapital und einer möglichen Entwicklung am Kapitalmarkt.
Der Schutz vor Vertriebskosten betrifft einen bestimmten Vertragsteil
Eine wichtige Änderung steht in § 3 der Ausschussfassung auf Seite 14: Bis zum Beginn der Auszahlungsphase sollen auf den Vertragsteil, der auf dem Frühstartrentenvermögen beruht, keine Abschluss- und Vertriebskosten erhoben werden. Die Regelung ist damit nicht gleichbedeutend mit der Aussage, jeder Bestandteil eines solchen Vertrags sei insgesamt kostenlos.
Private Einzahlungen sind nach der Fassung bis zu 6.840 Euro je Kalenderjahr zulässig. Das ist eine Obergrenze und keine Aufforderung, diesen Betrag auszuschöpfen. Wer freiwillig Geld ergänzt, sollte sich die Kosten für diesen Teil gesondert ausweisen lassen. Die gesetzlich vorgesehene Förderung und ein zusätzlich gewählter Sparbeitrag sind zwei verschiedene Bestandteile der Familienplanung.
Auch bei einer Unterbrechung eigener Zahlungen lohnt sich der genaue Blick: Die Ausschussfassung behandelt das Ausbleiben vereinbarter Eigenbeiträge bei Minderjährigen als Antrag auf Ruhendstellung. Werden wieder Eigenbeiträge gezahlt, soll diese automatisch enden, ohne Mehrkosten oder Forderungen wegen der ausgebliebenen Zahlungen. Diese Beschreibung bezieht sich auf die beschlossene Fassung, nicht auf beliebige bestehende Sparverträge.
Ohne eigenes Depot ist eine kollektive Anlage vorgesehen
Die Regierungsdarstellung sieht für Kinder ohne individuell eröffnetes Altersvorsorgedepot eine gemeinsame Anlage vor, die durch die Deutsche Bundesbank verwaltet werden soll. Der Anspruch daraus soll bis zur Vollendung des 35. Lebensjahres in einen eigenen Altersvorsorgevertrag übertragen werden können.
Gerade diesen Übergang kritisiert der Verbraucherzentrale Bundesverband in seiner aktuellen Stellungnahme vom 16. Oktober. Dorothea Mohn, Leiterin des Teams Finanzmarkt, begrüßt das Startkapital als Idee, sieht aber Defizite bei unabhängiger Finanzbildung und beim Übergang aus der kollektiven Anlage in private Produkte. Aus Sicht des Verbands fehlt Kindern dort zudem der unmittelbare Einblick in die Entwicklung ihres Guthabens. Das ist eine Bewertung des Verbraucherverbands, keine festgestellte Rechtsverletzung.
Vor einem Abschluss vier Punkte schriftlich klären
- Förderung: Gehört das Kind zum einbezogenen Jahrgang und erfüllt es die weiteren Voraussetzungen?
- Vertrag: Handelt es sich um das vorgesehene zertifizierte Altersvorsorgeprodukt oder um ein gewöhnliches Sparangebot?
- Kosten: Welche Entgelte fallen für staatlich gefördertes Kapital und freiwillige Einzahlungen jeweils an?
- Zugriff: Welche Bindungen und Übertragungsmöglichkeiten gelten, wenn das Kind volljährig wird?
Die Checkliste folgt aus den Unterschieden in der beschlossenen Regelung. Sie ersetzt weder die späteren konkreten Vertragsunterlagen noch eine individuelle Beratung. Ein Produktvergleich mit heute nicht verifizierten Angeboten wäre auf dieser Grundlage verfrüht.
Häufige Fragen
Kann das Kind die Förderung mit 18 frei ausgeben?
Die Förderung ist für Altersleistungen vorgesehen. Volljährigkeit macht aus dem geförderten Kapital deshalb kein frei verfügbares Guthaben für beliebige Ausgaben. Einzelne gesetzliche Verwendungsmöglichkeiten müssen gesondert geprüft werden.
Genügt dafür das bereits vorhandene Kinderdepot?
Das lässt sich nicht allein aus dessen Namen ableiten. Die beschlossene Fassung verlangt einen begünstigten und zertifizierten Altersvorsorgevertrag. Ein gewöhnliches Wertpapierdepot ist damit nicht automatisch gleichgestellt.
Wie sich Einlagen und Wertpapiere grundsätzlich unterscheiden, erläutert ergänzend unser NETZ-TRENDS-Beitrag zum Geldvermögen und zum Schutz von Bankguthaben. Diese Schutzregeln sind keine Renditegarantie für Kapitalmarktanlagen.
Welche Informationen wären Ihnen vor einem solchen Vorsorgevertrag für Ihr Kind besonders wichtig? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen und Stand
- Deutscher Bundestag: Beschluss zur Frühstartrente, 16. Oktober 2026.
- Deutscher Bundestag: Beschlussempfehlung und Bericht 21/8606, 14. Oktober 2026, insbesondere Seiten 12–15 und Anwendungsregeln.
- Bundesregierung: Startkapital für private Altersvorsorge, 16. Oktober 2026.
- Verbraucherzentrale Bundesverband: aktuelle Stellungnahme zur Frühstartrente, 16. Oktober 2026.
Recherchestand: 20. Oktober 2026. Darstellung des Bundestagsbeschlusses und der vorgesehenen Umsetzung; keine Bestätigung einer laufenden Förderung oder eines bereits abschließbaren konkreten Produkts. Die Einzahlungssumme ist eine eigene Rechnung ohne Renditeannahme.
Transparenz: Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.