Haushalte halten 3.581,3 Milliarden Euro in Bargeld und Einlagen – der Vermögenszuwachs kommt überwiegend aus Bewertungen
Das Wichtigste in Kürze
- Das Geldvermögen privater Haushalte in Deutschland lag Ende Juni 2026 bei rund 9.831 Milliarden Euro.
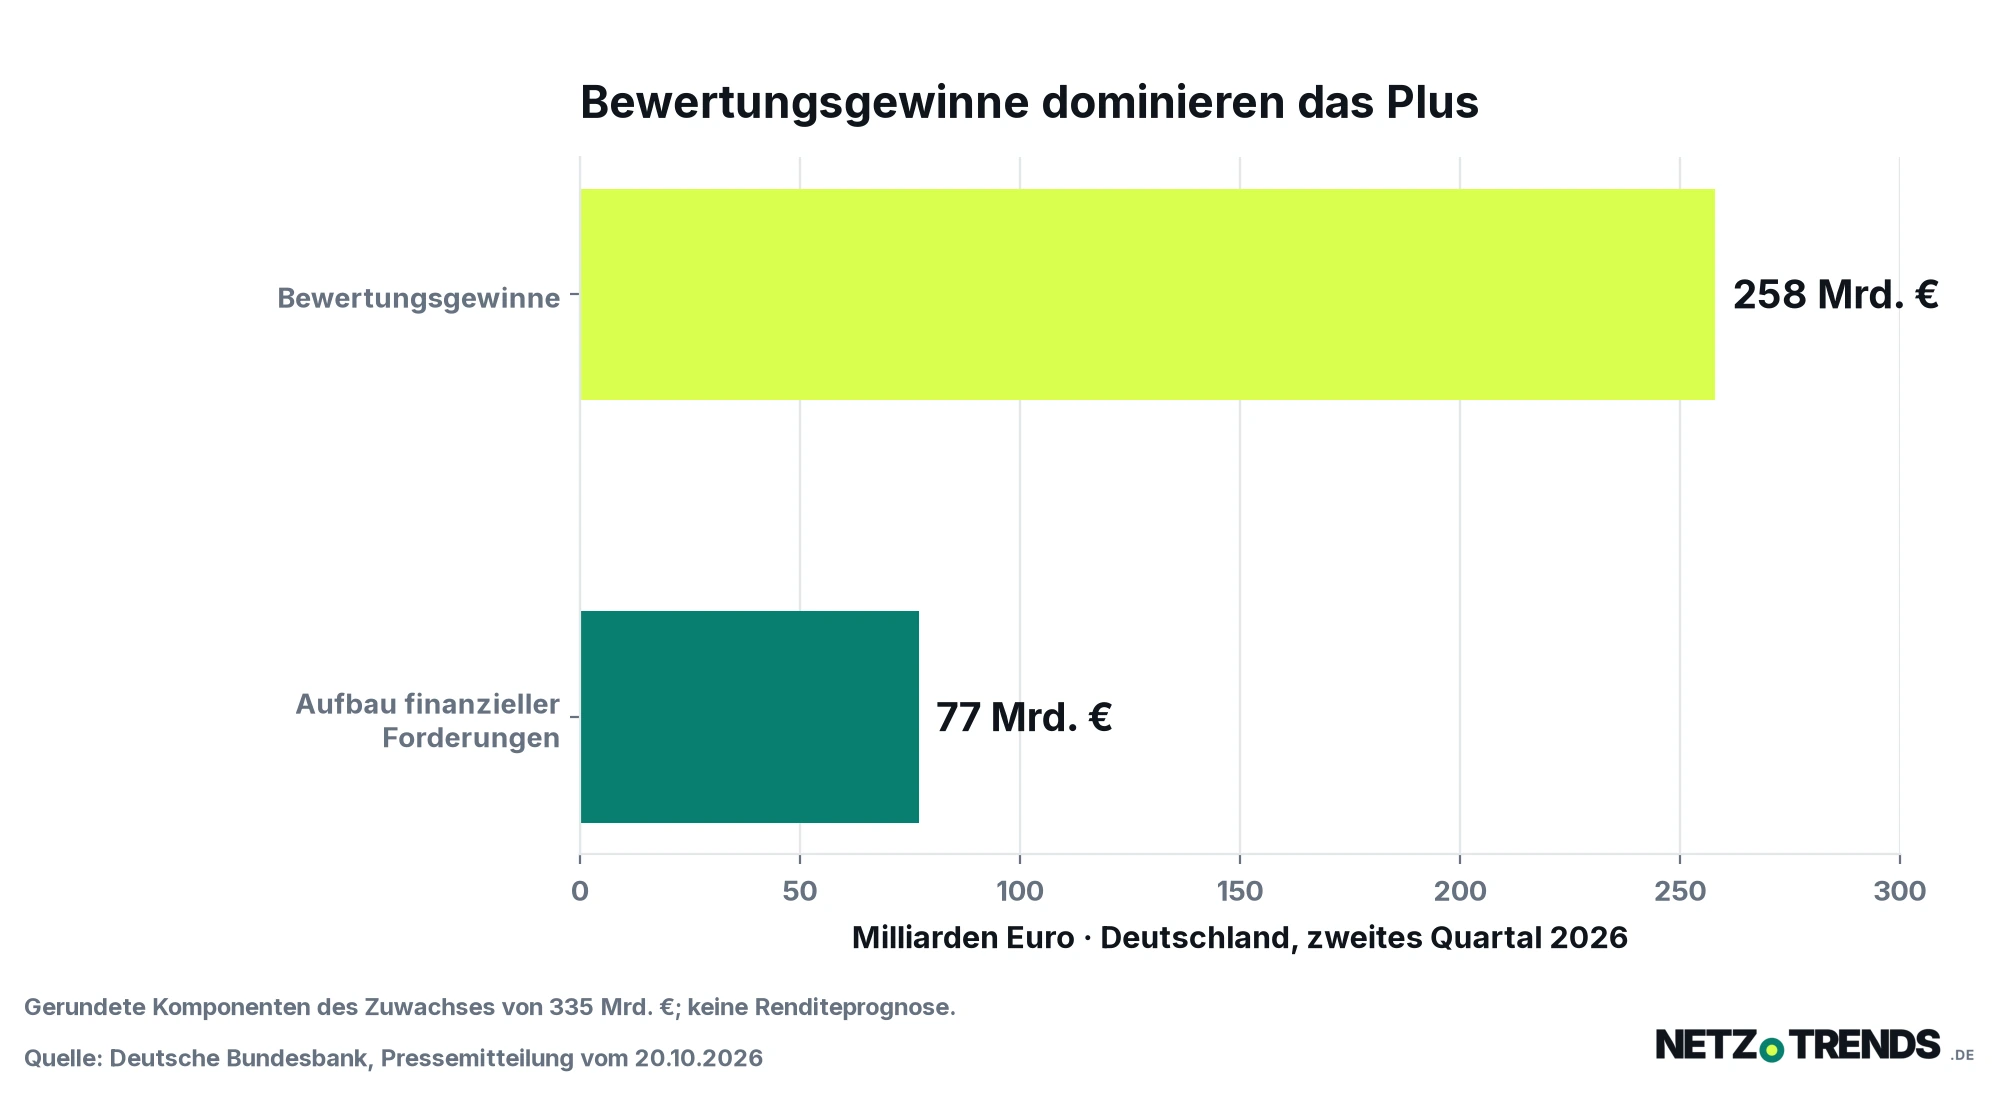
- Vom Zuwachs von rund 335 Milliarden Euro entfielen 258 Milliarden auf Bewertungen und 77 Milliarden auf den Aufbau von Forderungen.
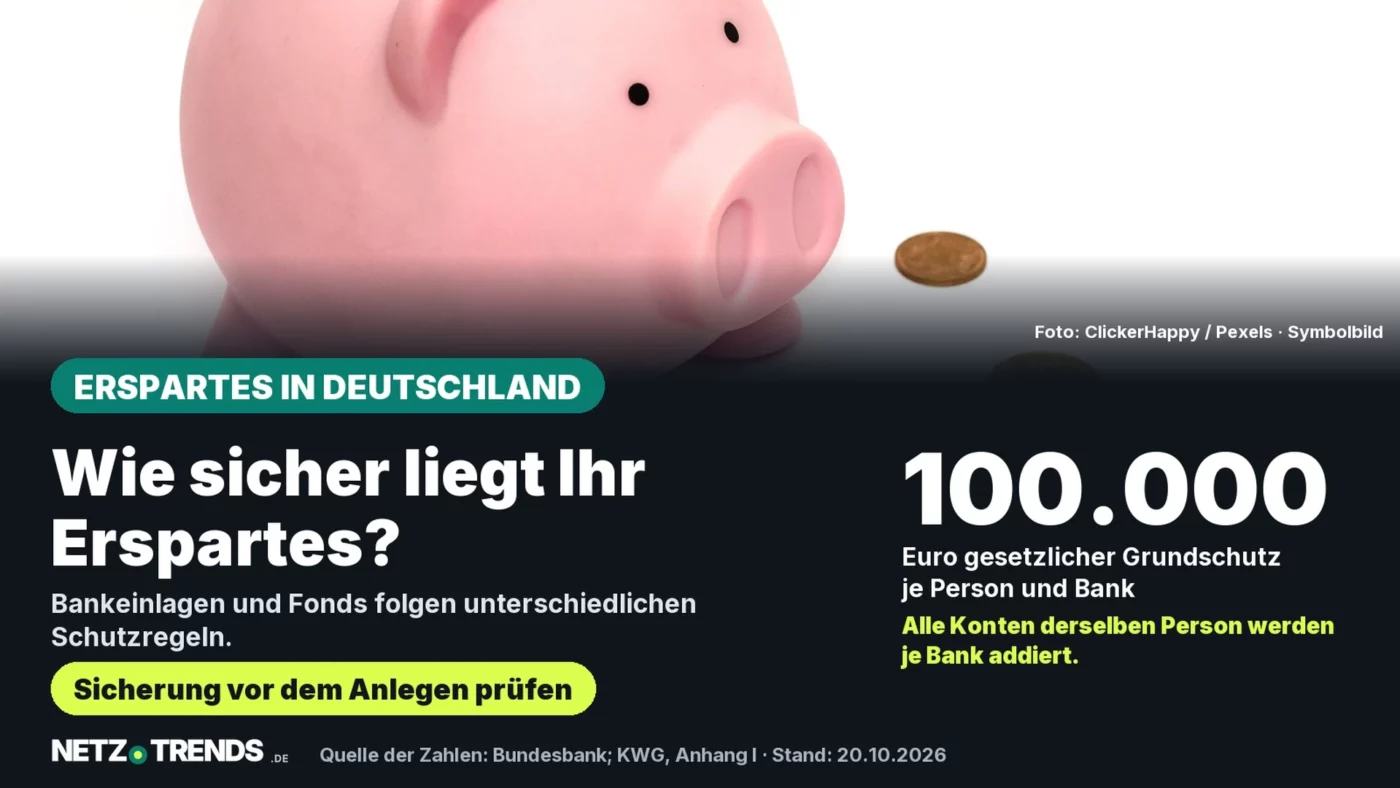
- Bankeinlagen sind im gesetzlichen Grundschutz bis 100.000 Euro je Person und Bank abgesichert. Die Zahl der Konten erhöht diese Grenze nicht.
Die privaten Haushalte in Deutschland haben im zweiten Quartal 2026 deutlich mehr Geldvermögen ausgewiesen. Nach der am 20. Oktober veröffentlichten Finanzierungsrechnung der Deutschen Bundesbank stieg es gegenüber dem Vorquartal um rund 335 Milliarden auf 9.831 Milliarden Euro. Ein großer Teil des Plus stammt aus höheren Bewertungen – es ist also kein entsprechender neuer Geldzufluss auf Giro- oder Sparkonten.
Bargeld und Einlagen machen rund 3,6 Billionen Euro aus
Die Datentabelle der Bundesbank weist für Ende des zweiten Quartals 3.581,3 Milliarden Euro Bargeld und Einlagen aus. Darin enthalten sind 2.404,5 Milliarden Euro Bargeld und Sichteinlagen, 654,5 Milliarden Euro Termineinlagen sowie 522,4 Milliarden Euro Spareinlagen und Sparbriefe. Bargeld ist dabei ausdrücklich mitgezählt: Die Gesamtsumme lässt sich deshalb nicht vollständig als Guthaben auf Bankkonten lesen.
Andere große Positionen sind Aktien und sonstige Anteilsrechte, Investmentfonds sowie Ansprüche gegenüber Versicherungs-, Alterssicherungs- und Standardgarantie-Systemen. Die Tabelle zeigt Bestände zum Quartalsende, keine aktuellen Anlageangebote oder garantierten Auszahlungsbeträge.
| Vermögensposition | Ende Juni 2026, Mrd. € |
|---|---|
| Bargeld und Einlagen | 3.581,3 |
| Aktien und sonstige Anteilsrechte | 1.851,1 |
| Anteile an Investmentfonds | 1.480,8 |
| Schuldverschreibungen | 237,2 |
| Versicherungs-, Alterssicherungs- und Standardgarantie-Systeme | 2.677,1 |
| Sonstige Forderungen | 3,7 |
Bewertungsgewinn ist nicht dasselbe wie neue Ersparnis
Die Bundesbank trennt in ihrer Pressemitteilung den Aufbau finanzieller Forderungen von Bewertungseffekten. Letztere erklären den größeren Teil des Quartalsplus. Für die eigene Finanzplanung ist diese Unterscheidung wesentlich: Eine höhere Bewertung von Vermögenswerten ist etwas anderes als Geld, das neu zur Seite gelegt wurde.
Auch die Verteilung zählt. Für die vermögensärmere Hälfte der Haushalte nennt die Bundesbank weiterhin eine negative reale Rendite von rund minus 0,7 Prozent. Über alle Haushalte lag die aggregierte reale Gesamtrendite auf Jahressicht dagegen bei etwa 3,2 Prozent. Die Gruppenwerte beschreiben unterschiedliche Vermögensstrukturen; sie sind weder ein persönlicher Kontoauszug noch ein Zinssatz für ein bestimmtes Sparprodukt.
100.000 Euro gelten je Person und Bank
Wer Geld auf Konten hält, muss neben der Kaufkraft den Ausfallschutz betrachten. Nach der Bundesbank-Erklärung zur Einlagensicherung umfasst der gesetzliche Anspruch grundsätzlich bis zu 100.000 Euro je Person und Bank, einschließlich etwaiger Zinsansprüche. Für die Grenze sollte deshalb nicht nur das ursprünglich eingezahlte Kapital betrachtet werden.
Der Informationsbogen im deutschen Kreditwesengesetz stellt klar: Mehrere Einlagen bei demselben Institut werden addiert. Das gilt auch bei unterschiedlichen Marken unter derselben Banklizenz. Ein zweites Konto ist somit kein zweiter Schutzbetrag.
Rechenbeispiel: zwei Konten, eine Bank
Eine Person hält 60.000 Euro Tagesgeld und 50.000 Euro Festgeld bei derselben Bank. Zusammen sind das 110.000 Euro. Ohne besonderen vorübergehenden Schutz sind davon 10.000 Euro oberhalb des gesetzlichen Grundschutzes. Zinsen bleiben in diesem vereinfachten Beispiel unberücksichtigt; zusätzliche Sicherungssysteme sind gesondert zu prüfen.
Bei einem privaten Gemeinschaftskonto besitzt jede beteiligte Person einen eigenen Anspruch. Eigene weitere Einlagen bei derselben Bank müssen in die jeweilige Gesamtbetrachtung einfließen. Entscheidend ist daher die Zuordnung zur Person und zum Institut, nicht allein die Kontobezeichnung.
Für bestimmte besonders schutzwürdige Beträge, etwa aus dem Verkauf einer privat genutzten Wohnimmobilie, erläutert die Bundesbank einen zeitlich begrenzten Schutz bis 500.000 Euro für bis zu sechs Monate nach Gutschrift. Das ist eine Ausnahme mit Voraussetzungen, keine allgemeine höhere Grenze für jedes große Guthaben.
Vor einer Anlage zählen Produkt und zuständiges Institut
Die Verbraucherzentralen unterscheiden Bankeinlagen von Aktien, Anleihen und Investmentfonds. Fonds fallen nicht unter die Einlagensicherung; für sie gelten andere Schutzmechanismen. Bei Investmentfonds erläutern sie insbesondere die Trennung des Sondervermögens vom Vermögen der Kapitalanlagegesellschaft. Daraus folgt kein Schutz vor Kursverlusten.
Zusätzliche freiwillige Sicherung und gesetzlicher Anspruch sind ebenfalls auseinanderzuhalten. Die Verbraucherzentralen weisen darauf hin, dass gegenüber der freiwilligen Sicherung der privaten Banken kein einklagbarer Rechtsanspruch wie bei der gesetzlichen Einlagensicherung besteht. Ob ein Institut teilnimmt und welche Bedingungen gelten, ist gesondert zu prüfen.
- Institut: Welche Bank ist tatsächlich Vertragspartner, und teilen sich mehrere Marken dieselbe Lizenz?
- Summe: Welche eigenen Einlagen bestehen dort bereits, einschließlich zu berücksichtigender Zinsen?
- Produkt: Handelt es sich um eine Einlage oder um eine Anlage mit anderen Risiken und Schutzregeln?
Der bevorstehende Weltspartag am 30. Oktober 2026 bietet einen konkreten Anlass für diesen Überblick. Die hier erläuterten Regeln sind keine neu eingeführten Weltspartagsregeln. Rechts- und Recherchestand ist der 20. Oktober 2026; der Artikel vergleicht keine aktuellen Produktzinsen.
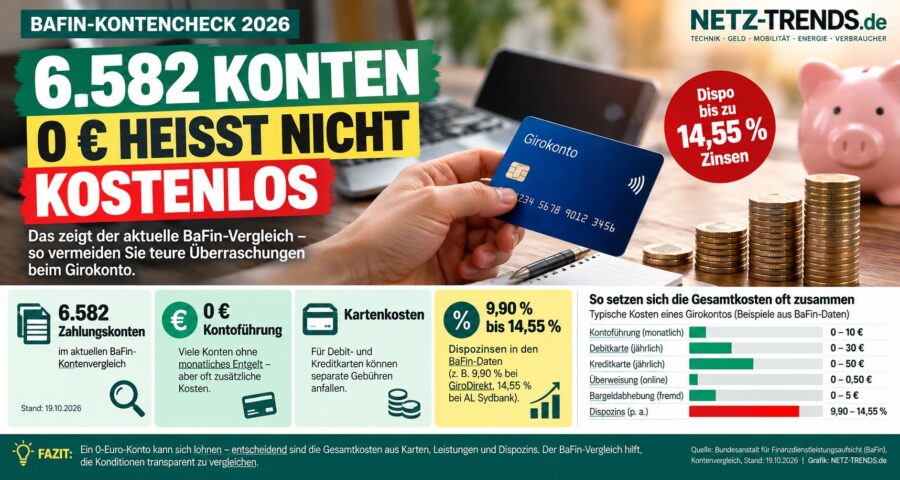
Wer zugleich das laufende Konto überprüft, findet im NETZ-TRENDS-Beitrag zum BaFin-Kontenvergleich Hinweise zu Gebühren und Dispozinsen.
Häufige Fragen
Ist das Geldvermögen gleich dem Guthaben auf Bankkonten?
Nein. Die Bundesbank zählt unter anderem Aktien, Fondsanteile und Versicherungsansprüche mit. Auch Bargeld steckt in der Position Bargeld und Einlagen.
Erhöht ein zweites Konto bei derselben Bank die gesetzliche Sicherungsgrenze?
Nein. Die Einlagen derselben Person werden je Bank zusammengezählt. Der reguläre gesetzliche Schutz beträgt insgesamt bis 100.000 Euro, einschließlich zu berücksichtigender Zinsen.
Prüfen Sie Ihre Guthaben je Konto oder bereits als Summe je Bank? Schreiben Sie uns Ihre Meinung gerne in die Kommentare.
Quellen und Stand
- Deutsche Bundesbank: Pressemitteilung zur Finanzierungsrechnung, 20. Oktober 2026.
- Deutsche Bundesbank: Transaktionen und Bestände, private Haushalte, zweites Quartal 2026.
- Deutsche Bundesbank: Einlagensicherung.
- Kreditwesengesetz: Anhang I, Informationsbogen für den Einleger.
- Verbraucherzentralen: Risiko und Einlagensicherung, Stand 27. Februar 2026.
- Bundesverband der Deutschen Volksbanken und Raiffeisenbanken: Weltspartag 2026.
Recherche- und Rechtsstand: 20. Oktober 2026. Vermögensdaten: Ende des zweiten Quartals 2026, jüngste am Recherchetag veröffentlichte Ausgabe. Keine individuelle Anlageempfehlung.
Transparenz: Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.