Das Wichtigste in Kürze
Sieben Jahre Kredit für einen Neuwagen, Monatsraten von 1.000 Dollar und fast 10.000 Dollar Zinsen: In den USA wird der Autokauf für viele Verbraucher zu einem immer größeren finanziellen Kraftakt. NETZ-TRENDS hat aktuelle Daten mehrerer voneinander unabhängiger Quellen ausgewertet – darunter die US-Notenbank Federal Reserve, die Kreditdaten von Experian, Marktdaten von Edmunds und Kelley Blue Book sowie für Deutschland Daten der Deutschen Bundesbank, der Deutschen Automobil Treuhand (DAT) und von Verivox. Der Vergleich zeigt: Von amerikanischen Verhältnissen ist Deutschland noch entfernt. Einige Entwicklungen weisen allerdings in dieselbe Richtung.
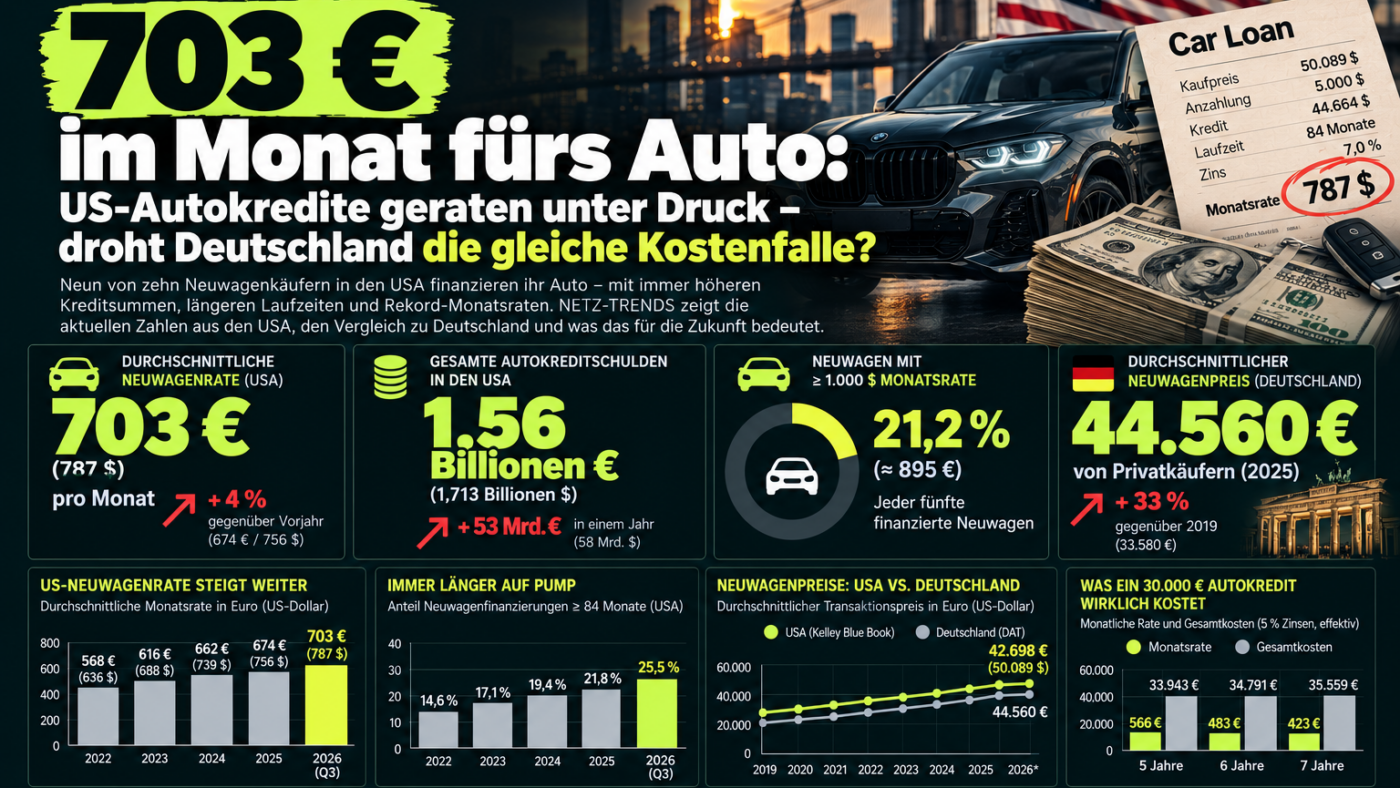
Die durchschnittliche Monatsrate eines finanzierten Neuwagens in den USA erreichte im dritten Quartal 2026 mit 787 Dollar einen neuen Höchststand.
21,2 Prozent der finanzierten Neuwagen verursachen mittlerweile eine Rate von mindestens 1.000 Dollar pro Monat.
Bei 25,5 Prozent der Neuwagenfinanzierungen beträgt die Laufzeit 84 Monate oder länger – also mindestens sieben Jahre.
Die durchschnittlich finanzierte Summe stieg auf den Rekordwert von 44.664 Dollar.
Über die gesamte Kreditlaufzeit fallen bei einer durchschnittlichen Neuwagenfinanzierung mittlerweile 9.938 Dollar Zinsen an.
Die gesamten amerikanischen Autokreditschulden lagen Ende des zweiten Quartals 2026 bei 1,713 Billionen Dollar.
Auch in Deutschland sind Autos deutlich teurer geworden: Private Neuwagenkäufer bezahlten 2025 durchschnittlich 44.560 Euro. 2019 waren es noch 33.580 Euro.
Der durchschnittliche über das Vergleichsportal Verivox abgeschlossene deutsche Autokredit liegt inzwischen bei 21.886 Euro. In Berlin sind es sogar 23.323 Euro.
Das 787-Dollar-Auto
Der amerikanische Autokäufer finanziert längst nicht mehr nur ein Fahrzeug. Er finanziert zunehmend dessen Bezahlbarkeit.
Das zeigen aktuelle Zahlen von Edmunds. Das US-Unternehmen betreibt seit Jahrzehnten eines der großen amerikanischen Informations- und Vergleichsportale rund um den Autokauf und analysiert regelmäßig tatsächliche Fahrzeugtransaktionen und Finanzierungsdaten des US-Automarktes.
Die jüngste Auswertung für das dritte Quartal 2026 fällt bemerkenswert aus.
Die durchschnittliche Monatsrate bei finanzierten Neuwagen stieg auf den Rekordwert von 787 Dollar. Ein Jahr zuvor waren es noch 756 Dollar.
31 Dollar mehr im Monat erscheinen zunächst überschaubar. Über Jahre betrachtet sieht die Rechnung anders aus.
Gleichzeitig stieg nämlich die durchschnittlich finanzierte Summe von 42.744 Dollar im dritten Quartal 2025 auf 44.664 Dollar im dritten Quartal 2026.
Und die Kredite laufen immer länger.
25,5 Prozent der finanzierten Neuwagen werden inzwischen über mindestens 84 Monate finanziert.
Das sind sieben Jahre.
Ein Jahr zuvor waren es noch 21,8 Prozent.
Eine längere Laufzeit drückt zwar die monatliche Rate. Billiger wird das Auto dadurch jedoch nicht.
Im Gegenteil.
Die durchschnittlichen Zinskosten über die gesamte Finanzierung sind nach Berechnungen von Edmunds inzwischen auf 9.938 Dollar gestiegen.
Vor einem Jahr waren es 9.442 Dollar.
Und das, obwohl der durchschnittliche effektive Zinssatz im Jahresvergleich mit 7,0 Prozent praktisch unverändert blieb.
Das Problem sind damit nicht allein hohe Zinsen. Amerikanische Verbraucher nehmen größere Kredite auf und zahlen sie über längere Zeiträume zurück.
Jeder fünfte finanzierte Neuwagen kostet mindestens 1.000 Dollar im Monat
Besonders auffällig ist eine zweite Zahl.
21,2 Prozent der finanzierten Neuwagenkäufer in den USA verpflichteten sich im dritten Quartal 2026 zu Monatsraten von mindestens 1.000 Dollar.
Ein Jahr zuvor waren es 19,1 Prozent.
Damit ist die vierstellige Autorate in den Vereinigten Staaten längst kein exotisches Randphänomen mehr.
Bei Gebrauchtwagen zeigt sich die Entwicklung ebenfalls: 6,5 Prozent der finanzierten Gebrauchtwagen verursachen inzwischen eine Monatsrate von mindestens 1.000 Dollar.
Die Frage lautet deshalb zunehmend nicht mehr nur: Was kostet das Auto?
Sondern: Wie lange muss ein Haushalt dafür bezahlen?
Mehr als 50.000 Dollar für einen durchschnittlichen Neuwagen
Die Entwicklung der Autokredite lässt sich nicht von den Fahrzeugpreisen trennen.
Hier liefert Kelley Blue Book wichtige Daten. Der Name dürfte vielen deutschen Lesern wenig sagen. In den USA ist Kelley Blue Book dagegen seit Jahrzehnten eine der etablierten Referenzen für Fahrzeugpreise und Fahrzeugbewertungen. Die Marke gehört heute zum großen US-Automobildienstleister Cox Automotive, der umfangreiche Daten aus dem amerikanischen Fahrzeughandel auswertet.
Nach einer Analyse von Kelley Blue Book lag der durchschnittliche tatsächliche Transaktionspreis eines Neuwagens in den USA im August 2026 bei 50.089 Dollar.
Wichtig: Gemeint ist nicht der Listenpreis, sondern der durchschnittlich tatsächlich bezahlte Preis.
Damit überschritt der US-Durchschnittspreis 2026 erstmals wieder die Marke von 50.000 Dollar.
Gegenüber August 2025 bedeutet das einen Anstieg um 1,9 Prozent.
Die Größenordnung erklärt einen wesentlichen Teil der Kreditentwicklung.
Wer ein Auto für rund 50.000 Dollar kauft und nicht über entsprechende Ersparnisse oder einen hohen Wert des bisherigen Fahrzeugs verfügt, muss erhebliche Summen finanzieren.
Die Folge: Kaufpreis, Kreditsumme und Monatsrate steigen gemeinsam.
1,713 Billionen Dollar Schulden auf vier Rädern
Wie groß der amerikanische Autokreditmarkt inzwischen geworden ist, zeigen Daten der Federal Reserve Bank of New York.
Sie ist eine der zwölf regionalen Notenbanken des US-amerikanischen Federal-Reserve-Systems. Ihr „Quarterly Report on Household Debt and Credit“ gehört zu den wichtigsten regelmäßigen Statistiken über die Verschuldung amerikanischer Privathaushalte.
Die Zahlen beruhen auf dem Consumer Credit Panel, einem großen, repräsentativen Datensatz über Kredite und Verschuldung amerikanischer Verbraucher.
Zum Ende des zweiten Quartals 2026 beliefen sich die ausstehenden Autokredite in den USA auf exakt 1,713 Billionen Dollar.
Innerhalb nur eines Quartals stieg der Bestand um 28 Milliarden Dollar.
Innerhalb eines Jahres kamen 58 Milliarden Dollar hinzu.
Allein im zweiten Quartal wurden neue Autokredite im Volumen von 211 Milliarden Dollar vergeben.
Zum Vergleich: Die gesamten Schulden amerikanischer Privathaushalte lagen zu diesem Zeitpunkt bei 18,771 Billionen Dollar.
Autokredite machen damit einen erheblichen Teil der privaten Verschuldung aus.
Die US-Notenbank sieht erhöhte neue Zahlungsrückstände
Hohe Kreditsummen sind für sich genommen noch keine Krise.
Entscheidend ist, ob Verbraucher ihre Raten weiterhin bezahlen können.
Auch dazu liefert die Federal Reserve Bank of New York Daten.
Die Notenbank stellte im August fest, dass die allgemeinen Ausfallquoten bei vielen Kreditarten in den vergangenen zwei Jahren relativ stabil geblieben seien.
Bei neuen Zahlungsrückständen von Autokrediten und Kreditkarten liege das Niveau allerdings weiterhin erhöht.
Das ist ein wichtiger Unterschied.
Die Daten belegen keinen unmittelbar bevorstehenden Zusammenbruch des amerikanischen Autokreditmarktes.
Sie zeigen aber, dass die zunehmenden Finanzierungslasten inzwischen auch bei einem Teil der Kreditnehmer zu Problemen führen.
Experian bestätigt den Trend – doch wer ist Experian?
Ein weiterer großer Datensatz kommt unabhängig davon zu einem ähnlichen Ergebnis.
Er stammt von Experian.
Der Name ist in Deutschland außerhalb der Finanzbranche weniger bekannt. In den USA gehört Experian jedoch neben Equifax und TransUnion zu den großen Kreditauskunfteien. Vereinfacht gesagt erfüllt das Unternehmen dort teilweise eine Funktion, die deutschen Verbrauchern von Auskunfteien wie der SCHUFA bekannt ist.
Experian ist allerdings wesentlich breiter aufgestellt: Der international tätige Daten- und Technologiekonzern sammelt und analysiert Kredit-, Bonitäts- und Finanzierungsinformationen und arbeitet unter anderem mit Banken, Finanzdienstleistern, Autoherstellern und Autohändlern.
Für den Fahrzeugmarkt veröffentlicht Experian regelmäßig den „State of the Automotive Finance Market“.
Das ist für die Einordnung wichtig: Es handelt sich nicht lediglich um eine kleine Verbraucherumfrage. Experian analysiert Daten aus dem tatsächlichen amerikanischen Kredit- und Fahrzeugfinanzierungsmarkt.
Und diese Zahlen bestätigen das Bild.
Im zweiten Quartal 2026 lag die durchschnittliche Monatsrate eines finanzierten Neuwagens nach Experian-Daten bereits bei 765 Dollar.
Der durchschnittliche Neuwagenkredit betrug 43.610 Dollar.
Die durchschnittliche Laufzeit lag bei 69,5 Monaten.
Und 83,32 Prozent der Neuwagen wurden zumindest teilweise finanziert.
Gebrauchtwagen: 11,19 Prozent Zinsen im Durchschnitt
Noch interessanter wird der Experian-Datensatz beim Vergleich zwischen Neu- und Gebrauchtwagen.
Bei einem Neuwagen lag der durchschnittliche effektive Jahreszins im zweiten Quartal bei 6,35 Prozent.
Bei Gebrauchtwagen waren es 11,19 Prozent.
Die durchschnittliche Gebrauchtwagenrate betrug 542 Dollar bei einem durchschnittlichen Kreditbetrag von 27.852 Dollar.
Die Laufzeit lag mit 67,9 Monaten nur geringfügig unter der eines Neuwagenkredits.
Das zeigt eine weitere Facette der amerikanischen Kostenfalle:
Wer sich keinen Neuwagen leisten kann und deshalb auf einen Gebrauchtwagen ausweicht, kauft zwar ein günstigeres Fahrzeug. Die Finanzierung kann jedoch erheblich teurer sein.
Entscheidend ist dabei auch die Bonität des Käufers.
In den USA wird häufig zwischen Kreditnehmern mit sehr guter Bonität und sogenannten Subprime-Kunden unterschieden.
„Subprime“ bezeichnet Verbraucher mit vergleichsweise schwacher Kreditwürdigkeit. Banken und andere Kreditgeber verlangen wegen des höheren erwarteten Ausfallrisikos meist deutlich höhere Zinsen.
Damit kann dasselbe Auto für zwei Käufer finanziell völlig unterschiedlich teuer sein.
USA: Ein Auto wird über fast sechs Jahre abbezahlt
Die Zahlen zeigen damit ein bemerkenswertes Gesamtbild:
Ein durchschnittlicher finanzierter Neuwagen kostet monatlich 787 Dollar.
Im Durchschnitt werden 44.664 Dollar finanziert.
Ein Viertel der Finanzierungen läuft mindestens sieben Jahre.
Jeder fünfte finanzierte Neuwagen verursacht mindestens 1.000 Dollar Monatsrate.
Und über die Laufzeit entstehen durchschnittlich fast 10.000 Dollar Zinsen.
Das alles geschieht in einem Markt, in dem ein durchschnittlicher Neuwagen inzwischen rund 50.000 Dollar kostet.
Doch wie sieht es in Deutschland aus?
Deutschland: 44.560 Euro für einen neuen Pkw
Auch der deutsche Neuwagenmarkt ist deutlich teurer geworden.
Eine wichtige Quelle dafür ist die Deutsche Automobil Treuhand GmbH, kurz DAT.
Die DAT wurde bereits 1931 gegründet und erhebt und analysiert umfangreiche Daten zum deutschen Automobilmarkt. Ihr jährlich erscheinender DAT Report untersucht unter anderem Autokauf, Fahrzeugpreise, Finanzierung und das Verhalten privater Pkw-Halter.
Für den DAT Report 2026 wurden repräsentative Verbraucherdaten zum Autojahr 2025 ausgewertet.
Das Ergebnis:
Private Käufer bezahlten für einen Neuwagen durchschnittlich 44.560 Euro.
Und auch hier handelt es sich ausdrücklich um den tatsächlichen Kaufpreis und nicht um die unverbindliche Preisempfehlung des Herstellers.
Interessant wird die Zahl im langfristigen Vergleich.
2019 kostete ein von Privatkunden gekaufter Neuwagen durchschnittlich 33.580 Euro.
2025 waren es 44.560 Euro.
Das entspricht einem Anstieg von rund 33 Prozent innerhalb von sechs Jahren.
Bei Elektroautos lag der tatsächlich bezahlte Durchschnittspreis 2025 sogar bei 47.160 Euro.
Ein neuer Benziner kostete dagegen durchschnittlich 33.150 Euro.
Das Auto bleibt für mehr als 80 Prozent unverzichtbar
Hohe Preise treffen in Deutschland auf eine Besonderheit.
Für viele Menschen ist das Auto kein frei austauschbares Konsumprodukt.
Nach dem DAT Report 2026 betrachten mehr als 80 Prozent der befragten Pkw-Halter ihr Auto im Alltag als unverzichtbar, um von A nach B zu kommen.
Gerade außerhalb großer Städte ist das relevant.
Wenn ein Produkt gleichzeitig teuer und für einen großen Teil seiner Nutzer kaum verzichtbar ist, bekommt seine Finanzierung eine besondere Bedeutung.
Rund 100.000 deutsche Autokredite ausgewertet
Wie hoch diese Finanzierungen inzwischen ausfallen, zeigt der Autokredit-Atlas 2026 von Verivox.
Verivox ist ein deutsches Vergleichsportal für unter anderem Energie, Versicherungen, Telekommunikation und Finanzprodukte. Für den Autokredit-Atlas hat das Unternehmen nach eigenen Angaben rund 100.000 über das Portal vermittelte Autokredite ausgewertet.
Wichtig ist deshalb auch hier die Einordnung: Die Zahlen bilden nicht sämtliche Autokredite in Deutschland ab. Sie zeigen die Finanzierungen der über Verivox erfassten Kunden.
Bundesweit lag deren durchschnittlicher Autokredit bei 21.886 Euro.
Regional sind die Unterschiede erheblich.
In Berlin betrug der durchschnittliche Kredit 23.323 Euro.
In Hamburg waren es 22.977 Euro.
In Baden-Württemberg 22.866 Euro.
In Hessen 22.676 Euro.
In Bayern 22.440 Euro.
Sachsen-Anhalt lag mit durchschnittlich 20.973 Euro darunter.
Damit werden auch in Deutschland beim Autokauf regelmäßig fünfstellige Summen finanziert.
Was kosten Kredite in Deutschland?
Neben dem Kaufpreis und der Kreditsumme entscheidet vor allem der Zinssatz darüber, was ein Auto am Ende tatsächlich kostet.
Eine neutrale Referenz liefert hierfür die Deutsche Bundesbank.
Sie erhebt regelmäßig die tatsächlichen Effektivzinssätze deutscher Banken für neu abgeschlossene Konsumentenkredite privater Haushalte.
Dabei ist eine Einschränkung wichtig: Die Bundesbank-Statistik umfasst Konsumentenkredite insgesamt und ist deshalb keine reine Autokreditstatistik.
Sie eignet sich jedoch als unabhängiger Maßstab dafür, zu welchen Konditionen deutsche Privathaushalte derzeit Konsum finanzieren.
Für den einzelnen Autokäufer können die Konditionen erheblich davon abweichen.
Ein zweckgebundener Autokredit kann beispielsweise günstiger sein als ein Kredit zur freien Verwendung. Hinzu kommen Herstellerbanken, Leasingmodelle, Drei-Wege-Finanzierungen und Angebote mit hoher Schlussrate.
Deshalb sagt eine niedrige Monatsrate allein wenig darüber aus, ob eine Autofinanzierung tatsächlich günstig ist.
Die niedrige Monatsrate kann täuschen
Ein einfaches Beispiel zeigt das Problem.
Wer 30.000 Euro finanziert, zahlt bei identischem Zinssatz mit einer Laufzeit von sieben Jahren eine niedrigere Monatsrate als bei fünf Jahren.
Das wirkt zunächst attraktiv.
Der Käufer bleibt jedoch zwei Jahre länger verschuldet und zahlt über einen längeren Zeitraum Zinsen.
Bei Finanzierungen mit Schlussrate kommt ein weiterer Effekt hinzu.
Ein Teil des Kaufpreises wird nicht über die monatlichen Raten getilgt, sondern erst am Ende fällig.
Die beworbene Monatsrate kann deshalb niedrig aussehen, obwohl am Ende noch mehrere Tausend Euro offen sind.
Entscheidend sind daher mindestens fünf Zahlen:
Kaufpreis, Anzahlung, effektiver Jahreszins, Laufzeit und Schlussrate.
Erst daraus ergibt sich, was das Auto tatsächlich kostet.
USA und Deutschland im Vergleich
| Kennzahl | USA | Deutschland |
|---|---|---|
| Durchschnittlicher Neuwagenpreis | 50.089 $ | 44.560 € |
| Durchschnittlich finanzierter Betrag | 44.664 $ | 21.886 €* |
| Durchschnittliche Neuwagenrate | 787 $ | kein direkt vergleichbarer Gesamtmarktwert |
| Anteil mit mindestens 1.000 $ Monatsrate | 21,2 % | kein vergleichbarer Wert |
| Finanzierung ≥ 84 Monate | 25,5 % | kein vergleichbarer Wert |
| Durchschnittliche Zinskosten über Kreditlaufzeit | 9.938 $ | kein direkt vergleichbarer Gesamtmarktwert |
| Gesamte Autokreditschulden | 1,713 Billionen $ | keine unmittelbar vergleichbare Statistik |
*Deutschland: durchschnittlicher über Verivox abgeschlossener Autokredit; deshalb nicht unmittelbar mit der Edmunds-Erhebung für finanzierte US-Neuwagen vergleichbar.
Genau diese Einschränkungen sind wichtig.
Es wäre unseriös, aus zwei unterschiedlich aufgebauten Datensätzen eine scheinbar exakte Rangliste zu konstruieren.
Die Zahlen zeigen aber die Größenordnung.
Droht Deutschland also die gleiche Kostenfalle?
Noch zeigen die Daten keine amerikanischen Verhältnisse.
Das ist der wichtigste Befund dieser Analyse.
Eine durchschnittliche US-Neuwagenrate von 787 Dollar, mehr als 21 Prozent der finanzierten Neuwagen mit mindestens 1.000 Dollar Monatsrate und siebenjährige Finanzierungen bei jedem vierten finanzierten Neuwagen sind Dimensionen, die sich derzeit nicht einfach auf Deutschland übertragen lassen.
Auch von einer unmittelbar bevorstehenden amerikanischen Autokreditkrise kann anhand der vorliegenden Daten nicht seriös gesprochen werden.
Aber die USA zeigen sehr deutlich, wohin eine Entwicklung führen kann, wenn drei Faktoren gleichzeitig auftreten:
Autos werden teurer.
Käufer nehmen höhere Kredite auf.
Die Laufzeiten werden verlängert, um die Monatsrate noch bezahlbar erscheinen zu lassen.
Deutschland weist zumindest beim ersten Faktor eine ähnliche Entwicklung auf.
Ein durchschnittlicher privat gekaufter Neuwagen verteuerte sich nach DAT-Daten von 33.580 Euro im Jahr 2019 auf 44.560 Euro im Jahr 2025.
Das sind rund 11.000 Euro mehr innerhalb von sechs Jahren.
Gleichzeitig bleibt das Auto für mehr als 80 Prozent der deutschen Pkw-Halter im Alltag unverzichtbar.
Die amerikanische Entwicklung ist deshalb auch für Deutschland interessant.
Nicht, weil Deutschland bereits vor derselben Autokreditkrise stünde.
Sondern weil die US-Zahlen zeigen, was passiert, wenn die Frage „Was kostet das Auto?“ zunehmend durch eine andere ersetzt wird:
„Welche Monatsrate kann ich mir noch leisten?“
Denn zwischen beiden Fragen liegt ein erheblicher Unterschied.
Ein Auto kann mit einer niedrigen Monatsrate beworben werden und trotzdem ausgesprochen teuer sein.
Die entscheidende Zahl steht deshalb möglicherweise nicht auf dem Preisschild und auch nicht in der Werbung für die Monatsrate.
Sie steht ganz unten im Kreditvertrag:
Wie viel Geld hat das Auto gekostet, wenn die letzte Rate bezahlt ist?
In den USA liefert der Markt darauf inzwischen eine bemerkenswerte Antwort.
Bei einer durchschnittlichen Neuwagenfinanzierung entstehen zusätzlich zum finanzierten Fahrzeugpreis inzwischen 9.938 Dollar allein an Zinsen.