OC drożeje po kilku miesiącach spadków, KNF notuje stratę techniczną w tym dziale, a Polska wciąż nie ma stałego terminu wypowiedzenia jak w Niemczech.
W skrócie
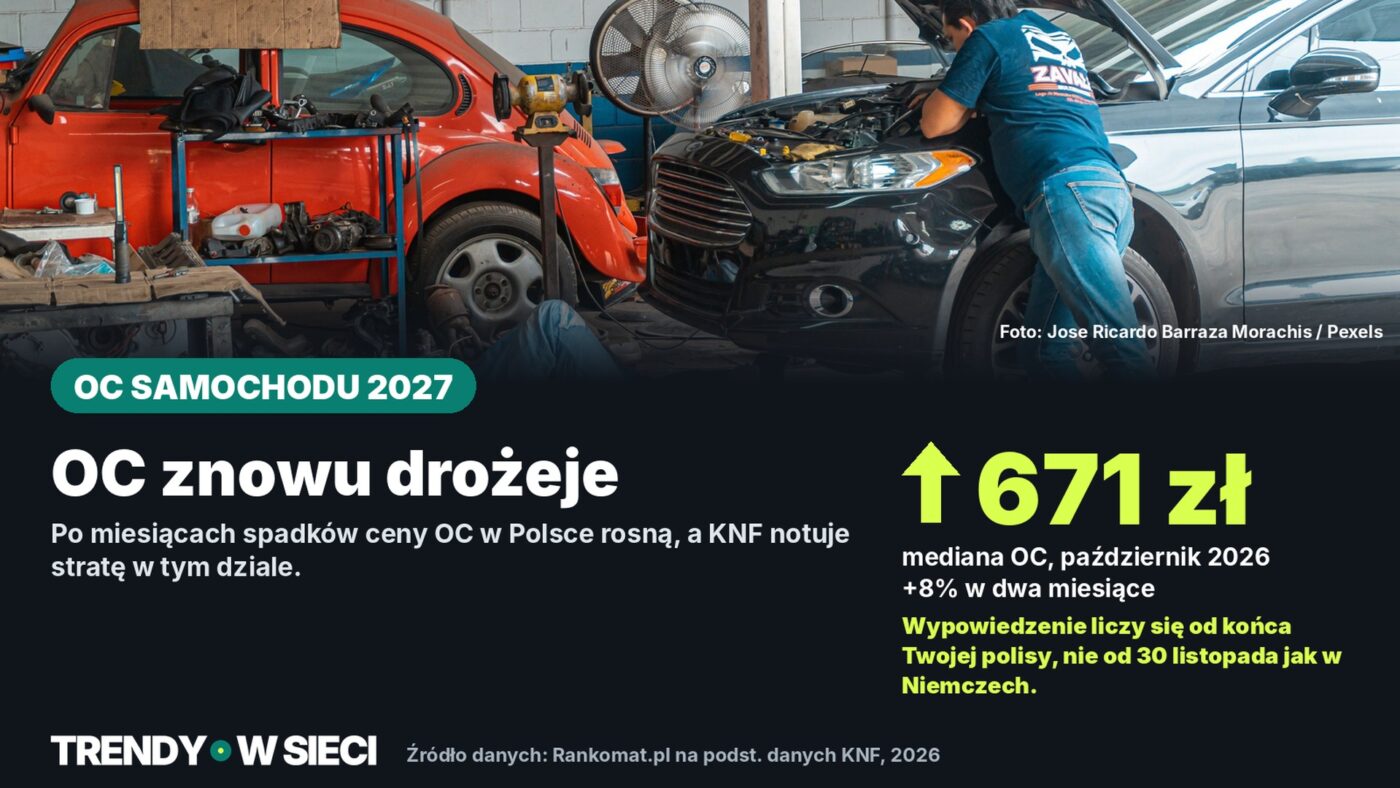
- Mediana ofert OC w Polsce wzrosła z 641 zł w maju 2026 r. do 671 zł w październiku 2026 r. – to wzrost o 8 procent w ciągu dwóch miesięcy, po wcześniejszym spadku do najniższego poziomu od 2024 roku.
- Komisja Nadzoru Finansowego (KNF) wykazała w OC posiadaczy pojazdów stratę techniczną 19 mln zł za I kwartał 2026 r. – rok wcześniej był tam zysk 43,2 mln zł.
- Średnia wartość zlikwidowanej szkody w tej grupie wzrosła o 6 procent, do 11,6 tys. zł; wypłaty z OC i AC razem sięgnęły w pierwszym półroczu 2026 r. 11,28 mld zł.
- W Polsce nie obowiązuje jeden ustawowy termin wypowiedzenia jak niemiecki 30 listopada – decyduje własny, indywidualny koniec okresu ubezpieczenia każdego kierowcy.
Ceny OC w Polsce zaczęły w 2026 roku rosnąć po miesiącach spadków, a nadzorca rynku KNF pokazuje w danych za I kwartał stratę techniczną w tym dziale. Rosnące koszty szkód i napraw to główny powód.
Dla kierowców liczy się jednak nie tylko sama składka, ale też to, kiedy i jak można zmienić towarzystwo. W przeciwieństwie do niemieckiego systemu z jednym terminem wypowiedzenia 30 listopada, polskie przepisy wiążą termin z indywidualnym końcem polisy każdego kierowcy – i to on decyduje, kiedy trzeba zareagować.
Ceny OC: po spadku znowu w górę
Według danych porównywarki Rankomat.pl mediana ofert OC spadła w maju 2026 r. do 641 zł – najniższego poziomu od maja 2024 r. (643 zł) i znacznie poniżej maja 2025 r. (711 zł). Autorka komentarza Rankomat.pl, Katarzyna Gaweł, oceniła już wtedy, że „obecne, relatywnie niskie ceny OC mogą nie utrzymać się bez końca”. Według tego samego źródła do października 2026 r. średnia cena OC wzrosła do 671 zł, czyli o 8 procent w ciągu dwóch miesięcy.
Ceny różnią się silnie między regionami: w maju 2026 r. najdrożej było w woj. pomorskim (718 zł), najtaniej w woj. podkarpackim (556 zł) – różnica 162 zł. Wśród miast wojewódzkich przodowały Wrocław (850 zł), Gdańsk (838 zł) i Poznań (812 zł), a najtaniej wypadało Opole (634 zł).
KNF: strata techniczna i rosnące szkody
Według danych Komisji Nadzoru Finansowego, przywołanych przez Rankomat.pl, zakłady ubezpieczeń odnotowały w grupie 10 (OC posiadaczy pojazdów mechanicznych) za I kwartał 2026 r. stratę techniczną na działalności bezpośredniej w wysokości 19 mln zł – rok wcześniej był tam zysk 43,2 mln zł. Składki w tej grupie wzrosły o 3 procent r/r, do 4,8 mld zł, a wypłacone odszkodowania i świadczenia – o 9 procent. Średnia wartość zlikwidowanej szkody podskoczyła o 6 procent, do 11,6 tys. zł. KNF zapowiedział dalszy monitoring zakładów utrzymujących nierentowne linie biznesowe.
W szerszym ujęciu, według danych przywołanych przez AutoCentrum.pl, ubezpieczyciele wypłacili w pierwszym półroczu 2026 r. z OC i AC łącznie 11,28 mld zł: 6,36 mld zł z OC (+9,1 procent r/r) i 4,92 mld zł z AC (+12,6 procent r/r), przy 521,9 tys. szkód z OC (+2,6 procent) i 454,3 tys. szkód z AC (+7,1 procent). Rosnące koszty części i robocizny, droższe technologie wspomagania kierowcy w nowych autach oraz wyższe wartości pojazdów należą do powodów, dla których średnia szkoda drożeje szybciej niż ogólna inflacja.
„Dla kierowców oznacza to, że obecne, relatywnie niskie ceny OC mogą nie utrzymać się bez końca.”
Katarzyna Gaweł, analityk rynku ubezpieczeń komunikacyjnych, Rankomat.pl
W Polsce nie istnieje jedna, ogólnokrajowa „statystyka typklas” porównywalna z niemiecką – każde towarzystwo ustala własną tabelę zniżek i zwyżek w systemie bonus-malus na podstawie historii szkód konkretnego kierowcy i pojazdu, a nie scentralizowanej klasyfikacji modeli. To, o ile wzrośnie konkretna składka, zależy więc przede wszystkim od własnej historii szkodowej, a nie – jak w Niemczech – od ogólnej klasy przypisanej danemu modelowi samochodu.
Bez stałej daty: kiedy trzeba wypowiedzieć OC
Zasadnicza różnica względem Niemiec dotyczy terminu zmiany towarzystwa. Zgodnie z art. 28 ust. 1 ustawy z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, polisa OC przedłuża się automatycznie na kolejne 12 miesięcy, jeśli posiadacz pojazdu nie złoży pisemnego wypowiedzenia najpóźniej na dzień przed końcem bieżącego okresu ubezpieczenia. Liczy się własny, indywidualny termin końca polisy każdego kierowcy – nie jeden wspólny dzień w roku jak niemiecki 30 listopada.
Od 10 września 2025 r. obowiązuje dodatkowo nowelizacja, na którą wskazał Rzecznik Finansowy: nabywca pojazdu może wypowiedzieć polisę OC przejętą od poprzedniego właściciela ze wskazaniem dowolnej przyszłej daty rozwiązania, a nie – jak wcześniej – tylko z dniem złożenia wypowiedzenia. Forma pisemna z podpisem pozostaje obowiązkowa dla każdego wypowiedzenia OC, mimo poszerzenia możliwości komunikacji elektronicznej przy samej informacji o przedłużeniu.
Co się stanie, jeśli przegapisz swój termin
- Brak wypowiedzenia na czas: polisa przedłuża się automatycznie na kolejnych 12 miesięcy u tego samego towarzystwa.
- Wypowiedzenie po terminie: można je złożyć w każdej chwili, ale trzeba opłacić okres od przedłużenia do dnia wypowiedzenia.
Jeśli w tym czasie masz już nową polisę OC w innej firmie, płacisz tylko za krótki okres nakładania się obu umów, a nie za pełne kolejne 12 miesięcy – to efekt nowelizacji z 2013 roku, która zniosła obowiązek podwójnej pełnej składki.
Dlatego rada dla kierowców w Polsce jest inna niż w Niemczech: nie trzeba pamiętać o jednej dacie w kalendarzu, ale o własnym terminie zapisanym w polisie – i o tym, że liczy się dzień, w którym wypowiedzenie dotrze do towarzystwa (przy liście poleconym – data stempla pocztowego), nie data jego wysłania.
Checklista przed zmianą OC
- Sprawdź w polisie dokładną datę końca bieżącego okresu ubezpieczenia – to Twój osobisty termin, nie 30 listopada.
- Złóż pisemne wypowiedzenie z podpisem (skan e-mailem lub pocztą) najpóźniej dzień przed tym terminem.
- Przy wysyłce pocztą zachowaj dowód nadania – liczy się data stempla, nie data dotarcia.
- Porównaj kilka ofert, zanim zdecydujesz – mediana w Twoim regionie i mieście może się różnić nawet o kilkaset złotych rocznie.
- Jeśli termin minął, od razu kup nową polisę u innego ubezpieczyciela, żeby okres nakładania się umów był jak najkrótszy.
Sama zmiana towarzystwa nie gwarantuje niższej składki, jeśli rośnie ogólny poziom cen na rynku – ale pozwala sprawdzić, czy własna historia szkodowa i zniżki zostały poprawnie przeniesione do nowej oferty.
Najczęściej zadawane pytania
Czy w Polsce obowiązuje jeden termin wypowiedzenia OC, jak niemiecki 30 listopada?
Nie. Liczy się indywidualny koniec okresu ubezpieczenia każdego kierowcy. Wypowiedzenie musi dotrzeć do towarzystwa najpóźniej dzień przed tym terminem, zgodnie z art. 28 ust. 1 ustawy o ubezpieczeniach obowiązkowych z 22 maja 2003 r.
Co się stanie, jeśli nie zdążę z wypowiedzeniem na czas?
Polisa przedłuża się automatycznie na kolejne 12 miesięcy. Można ją potem wypowiedzieć w każdej chwili, płacąc tylko za okres do dnia wypowiedzenia, a nie za cały rok.
Dlaczego ceny OC w Polsce znowu rosną w 2026 roku?
Według danych KNF za I kwartał 2026 r. w grupie OC posiadaczy pojazdów wystąpiła strata techniczna 19 mln zł, a średnia szkoda wzrosła o 6 procent. Rosnące koszty napraw i wypłat skłaniają część towarzystw do podwyżek po wcześniejszym okresie spadków.
Czy w Polsce istnieje system „typklas” jak w Niemczech?
Nie w tej formie. Polskie towarzystwa stosują własne tabele bonus-malus oparte na indywidualnej historii szkód kierowcy i pojazdu, a nie jedną, ogólnokrajową klasyfikację modeli samochodów.
Źródła i stan na dzień
- Rankomat.pl: „OC najtańsze od dwóch lat, dane KNF pokazują jednak rosnącą presję kosztową”, na podstawie danych Komisji Nadzoru Finansowego za I kwartał 2026 r., maj–październik 2026
- AutoCentrum.pl: „Odszkodowania dla kierowców mocno w górę. Ubezpieczyciele wypłacili 11,28 mld zł”, 2 września 2026
- Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, art. 28 ust. 1
- Rzecznik Finansowy, cytowany przez Podatki.biz: nowelizacja przepisów o wypowiadaniu polis OC przy zmianie właściciela pojazdu, w mocy od 10 września 2025 r.
Stan na: 7 listopada 2026 r.
Nota o przejrzystości: Przy researchu, strukturyzowaniu i tworzeniu tego artykułu wykorzystano narzędzia wspierane przez AI. Wykorzystane źródła są podane w artykule. Publikacja następuje tylko po ręcznej redakcyjnej akceptacji. Wersja krajowa na podstawie artykułu Trendy w Sieci, opracowana dla Polski.
Udostępnij artykuł