Deutschland hebt ab 2027 den Grundfreibetrag an und kürzt den Handwerkerbonus – eine eigene deutsche Reform. In Österreich ist der heimische Handwerkerbonus schon seit Februar 2026 Geschichte, die Lohnsteuerstufen steigen dagegen automatisch weiter.
Das Wichtigste in Kürze
- Deutschland plant ab 2027 einen höheren Grundfreibetrag und kürzt gleichzeitig den deutschen Handwerkerbonus – das deutsche Vorhaben gilt nicht in Österreich.
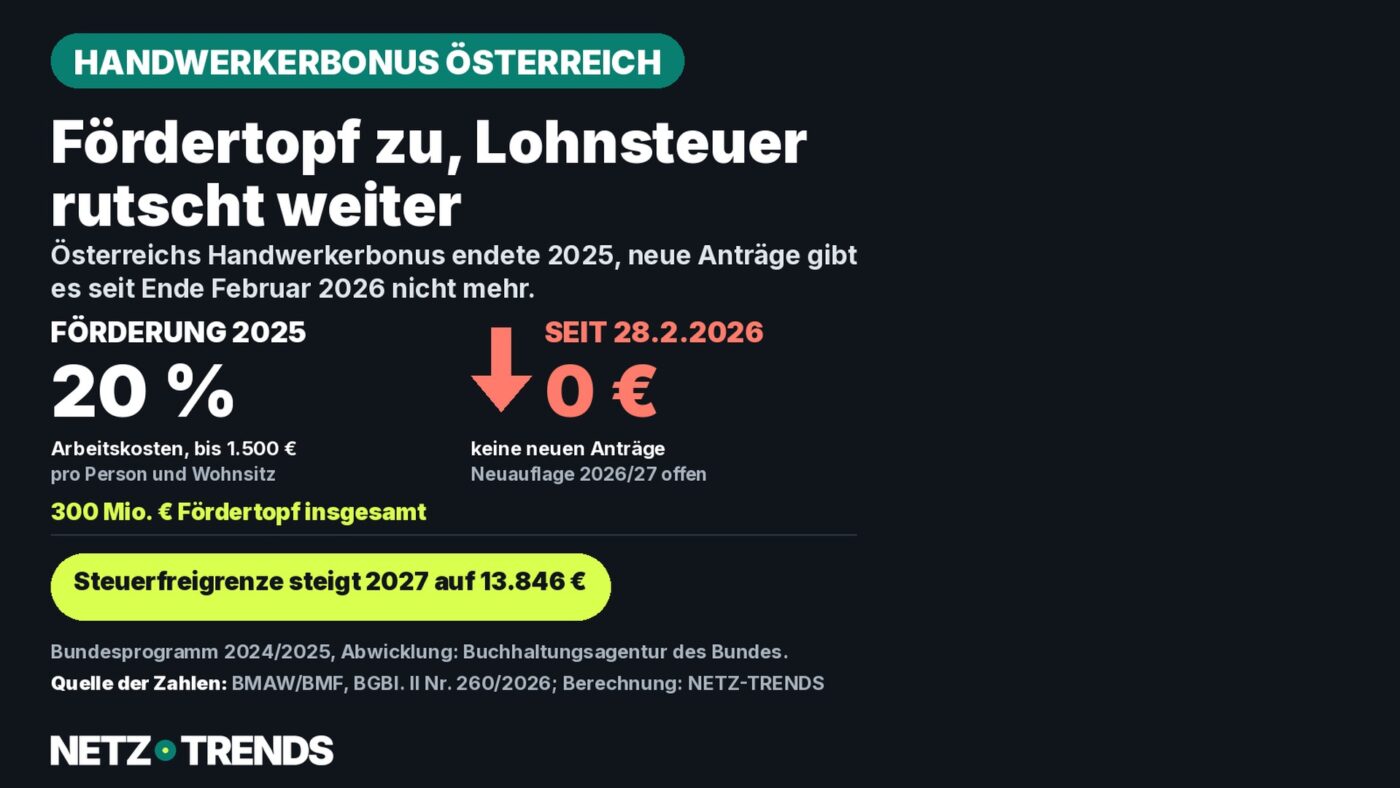
- Österreichs eigener Handwerkerbonus (20 Prozent der Arbeitskosten, zuletzt bis 1.500 Euro) ist für neue Leistungen seit 1. Jänner 2026 nicht mehr vorgesehen; Anträge für 2024/2025 waren nur bis 28. Februar 2026 möglich.
- Eine Neuauflage für 2026 oder 2027 ist nach Angaben der zuständigen Stellen bis Anfang November 2026 nicht beschlossen.
- Österreichs Lohn- und Einkommensteuertarif wird dagegen jährlich automatisch an die Inflation angepasst: Die Steuerfreigrenze steigt 2027 von 13.539 auf 13.846 Euro.
In Deutschland steigt 2027 der Grundfreibetrag, der Handwerkerbonus sinkt dort auf 15 Prozent. In Österreich gibt es diesen Bonus derzeit gar nicht – dafür steigen hier die Steuerstufen automatisch.
Die deutsche Bundesregierung hat am 2. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Er betrifft ausschließlich deutsches Steuerrecht: den deutschen Grundfreibetrag, das deutsche Kindergeld und die Absetzbarkeit deutscher Handwerkerrechnungen. Für Steuerpflichtige in Österreich hat dieser deutsche Gesetzentwurf keine unmittelbare Wirkung – hierzulande gelten das österreichische Einkommensteuergesetz (EStG 1988) und eigene Förderprogramme.
Spannender für Leserinnen und Leser in Österreich ist daher die Frage, wie es um die beiden vergleichbaren heimischen Instrumente steht: den früheren österreichischen Handwerkerbonus und die laufende automatische Anpassung der Lohnsteuertarife.
Die deutsche Reform kurz erklärt
Der deutsche Regierungsentwurf sieht vor, den Grundfreibetrag von 12.348 Euro (2026) auf 12.564 Euro (2027) und 12.900 Euro (2028) anzuheben, dazu höhere Beträge bei Kinderfreibetrag und Kindergeld. Gegenfinanziert wird das unter anderem über eine früher greifende Reichensteuer. Zugleich soll die Absetzbarkeit von Handwerkerleistungen in Deutschland ab 2027 von 20 auf 15 Prozent der Arbeitskosten sinken, der Höchstbetrag von 1.200 auf 900 Euro. Endgültig beschlossen ist das Vorhaben noch nicht: Der Bundesrat hat am 16. Oktober 2026 eigene Änderungswünsche eingebracht, der Bundestag muss final zustimmen.
Österreichs eigener Handwerkerbonus: ausgelaufen, keine Neuauflage fix
Österreich hatte mit dem Handwerkerbonus ein eigenes, vom deutschen Modell unabhängiges Förderprogramm: Für Arbeitsleistungen an und in privaten Wohnungen und Häusern gab es 20 Prozent der reinen Arbeitskosten zurück, Material-, Fahrt- und Entsorgungskosten zählten nicht mit. Der Höchstbetrag lag 2024 bei 2.000 Euro pro Person und Wohnsitz, 2025 bei 1.500 Euro. Insgesamt standen für beide Jahre rund 300 Millionen Euro an Fördermitteln bereit. Abgewickelt hat die Förderung die Buchhaltungsagentur des Bundes im Auftrag des Bundesministeriums für Arbeit und Wirtschaft (BMAW) – nicht die Austria Wirtschaftsservice (aws), die vor allem Unternehmensförderungen vergibt.
Gefördert wurden nur Leistungen, die zwischen 1. März 2024 und 31. Dezember 2025 erbracht und bezahlt wurden. Anträge für 2025 konnten laut Bundesministerium für Arbeit und Wirtschaft bis zuletzt 28. Februar 2026 gestellt werden, ergänzende Nachreichungen waren bis 30. April 2026 möglich. Seither ist für neue Handwerksleistungen kein Antrag mehr vorgesehen – wer heute, im November 2026, einen Handwerker beauftragt, kann die Arbeitskosten über dieses Programm nicht mehr absetzen.
„Mit dem Handwerkerbonus unterstützen wir Private dabei, in ihr Zuhause zu investieren, und sichern gleichzeitig Beschäftigung im heimischen Gewerbe.“
aus einer Aussendung des Bundesministeriums für Arbeit und Wirtschaft zum Antragsstart 2025, 27. Februar 2025
Eine Fortführung oder Neuauflage für 2026 oder 2027 ist nach den verfügbaren Angaben der zuständigen Stellen bis Anfang November 2026 nicht beschlossen und auch nicht offiziell angekündigt. Weder das Bundesministerium für Arbeit und Wirtschaft noch die Wirtschaftskammer Österreich (WKO) nennen auf ihren Informationsseiten zum Handwerkerbonus ein neues Förderfenster. Wer auf eine Neuauflage hofft, sollte die Ankündigungen des Ministeriums beobachten – eine verbindliche Zusage gibt es derzeit nicht.
Checkliste: Handwerkerbonus in Österreich heute
- Für Leistungen ab 2026 gibt es derzeit keinen Handwerkerbonus des Bundes – ein neuer Antrag ist nicht möglich.
- Wer 2024 oder 2025 Handwerksleistungen bezahlt, aber noch nicht beantragt hat: Die Fristen (28. Februar bzw. 30. April 2026) sind nach aktuellem Stand bereits abgelaufen.
- Einzelne Bundesländer und Gemeinden fördern Sanierung, Heizungstausch oder Photovoltaik über eigene, meist weiterhin laufende Programme – diese sind vom ausgelaufenen Bundesprogramm unabhängig und separat zu prüfen.
- Eine steuerliche Absetzbarkeit von Handwerkerrechnungen wie in Deutschland (direkter Abzug von der Steuerschuld) kennt das österreichische Einkommensteuerrecht für private Haushalte derzeit nicht in vergleichbarer Form.
Österreichs Lohnsteuer 2027: Stufen steigen automatisch
Anders als beim Handwerkerbonus gibt es bei der österreichischen Lohn- und Einkommensteuer keine politische Unsicherheit: Seit 2023 schreibt § 33a Einkommensteuergesetz (EStG 1988) vor, dass die Tarifstufen und zentrale Absetzbeträge jedes Jahr automatisch an die Inflation angepasst werden – unabhängig von Koalitionsverhandlungen. Zwei Drittel der jeweils maßgeblichen Inflationsrate fließen verpflichtend in die Anpassung, ein Drittel kann die Regierung für zusätzliche, gezielte Entlastungen verwenden. Für die Jahre 2026 bis 2029 ist dieses variable Drittel aus Spargründen ausgesetzt und wird laut Gesetz nicht zusätzlich ausgeschüttet.
Für 2027 hat das Finanzministerium die Tarifstufen mit der Inflationsanpassungsverordnung 2027 (BGBl. II Nr. 260/2026 vom 31. August 2026) um 2,2666 Prozent angehoben – zwei Drittel der dafür maßgeblichen Inflationsrate von 3,4 Prozent.
| Grenzsteuersatz | Jahreseinkommen 2026 | Jahreseinkommen 2027 |
|---|---|---|
| 0 % | bis 13.539 € | bis 13.846 € |
| 20 % | 13.539–21.992 € | 13.846–22.491 € |
| 30 % | 21.992–36.458 € | 22.491–37.285 € |
| 40 % | 36.458–70.365 € | 37.285–71.960 € |
| 48 % | 70.365–104.859 € | 71.960–107.236 € |
| 50 % | 104.859 € – 1 Mio. € | 107.236 € – 1 Mio. € |
| 55 % | über 1 Mio. € (befristet bis 2029) | über 1 Mio. € (unverändert) |
Auch zentrale Absetzbeträge steigen automatisch mit: Der Verkehrsabsetzbetrag etwa klettert von 496 Euro (2026) auf 508 Euro (2027). Eine „Reichensteuer“-Debatte wie derzeit in Deutschland gibt es in Österreich beim Spitzensteuersatz nicht in gleicher Form: Der 55-Prozent-Satz ab einer Million Euro Jahreseinkommen existiert bereits seit 2016 befristet bis 2029, eine Verschärfung ist für 2027 nicht vorgesehen.
Modellrechnung: Was die automatische Anpassung 2027 bringt
- Annahme: unselbstständig Erwerbstätige mit einem Jahreseinkommen knapp über der jeweiligen Tarifgrenze, ohne weitere Absetzbeträge.
- Steuerfreigrenze: steigt um 307 Euro (von 13.539 auf 13.846 Euro) – dieser Betrag des Einkommens bleibt 2027 zusätzlich steuerfrei.
- Verkehrsabsetzbetrag: steigt um 12 Euro (von 496 auf 508 Euro) und mindert die Steuerlast direkt um diesen Betrag.
Eigene Darstellung von NETZ-TRENDS auf Basis der Inflationsanpassungsverordnung 2027 (BGBl. II Nr. 260/2026); keine Steuerberatung im Einzelfall, die genaue Entlastung hängt vom individuellen Einkommen und weiteren Absetzbeträgen ab.
Für Verbraucherinnen und Verbraucher in Österreich bedeutet das: Anders als der ausgelaufene Handwerkerbonus, der eine bewusste politische Entscheidung über Fortführung oder Ende braucht, wirkt die Tarifanpassung automatisch – ohne eigenen Antrag und ohne neues Gesetz. Wer die Wirkung für das eigene Einkommen genauer wissen will, findet amtliche Berechnungshilfen auf der Website des Bundesministeriums für Finanzen.
Häufige Fragen
Gilt die deutsche Einkommensteuerreform 2027 auch in Österreich?
Nein. Der deutsche Gesetzentwurf betrifft ausschließlich deutsches Steuerrecht – den deutschen Grundfreibetrag, das deutsche Kindergeld und die Absetzbarkeit deutscher Handwerkerrechnungen. In Österreich gilt das eigenständige österreichische Einkommensteuergesetz (EStG 1988).
Gibt es den Handwerkerbonus in Österreich noch?
Nein, nicht mehr. Das Bundesprogramm förderte nur Arbeitsleistungen, die zwischen 1. März 2024 und 31. Dezember 2025 erbracht wurden. Anträge waren bis 28. Februar 2026 möglich, Nachreichungen bis 30. April 2026. Eine Neuauflage für 2026 oder 2027 war nach Angaben der zuständigen Stellen bis Anfang November 2026 nicht beschlossen.
Wie viel mehr Einkommen bleibt 2027 in Österreich steuerfrei?
Die Steuerfreigrenze steigt von 13.539 Euro (2026) auf 13.846 Euro (2027), ein Plus von 307 Euro. Grundlage ist die automatische Inflationsanpassung nach § 33a EStG, konkret die Inflationsanpassungsverordnung 2027 (BGBl. II Nr. 260/2026) mit einer Erhöhung um 2,2666 Prozent.
Wer wickelte den österreichischen Handwerkerbonus ab, wenn nicht die aws?
Zuständig war die Buchhaltungsagentur des Bundes im Auftrag des Bundesministeriums für Arbeit und Wirtschaft (BMAW), nicht die Austria Wirtschaftsservice (aws). Die aws vergibt vorrangig Förderungen an Unternehmen, der Handwerkerbonus richtete sich dagegen an Privatpersonen.
Quellen und Stand
- Bundesregierung (Deutschland): „Einkommensteuerreform 2027“, Meldung zum Kabinettsbeschluss vom 2. September 2026 (auf Deutsch).
- Bundesrat (Deutschland): Beratungsvorgang Drucksache 507/26, Stellungnahme vom 16. Oktober 2026 (auf Deutsch).
- Bundesministerium für Arbeit und Wirtschaft (BMAW): Pressemitteilung „Antragsstart Handwerkerbonus“, 27. Februar 2025 – Fördersatz, Höchstbeträge, Abwicklung über die Buchhaltungsagentur des Bundes.
- Bundesministerium für Finanzen (BMF): Inflationsanpassungsverordnung 2027, BGBl. II Nr. 260/2026 vom 31. August 2026 – amtliche Tarifgrenzen und Absetzbeträge für 2027.
- Bundesministerium für Finanzen (BMF): „Steuertarif und Steuerabsetzbeträge“, Stand 1. Jänner 2026 – geltende Tarifstufen 2026 und automatische Inflationsanpassung.
Recherche- und Datenstand: 5. November 2026. Hinweis zum Handwerkerbonus: Für den Stand „keine Neuauflage beschlossen“ wurden die Informationsseiten des Bundesministeriums für Arbeit und Wirtschaft und der Wirtschaftskammer Österreich zum Handwerkerbonus geprüft; eine ausdrückliche amtliche Aussage, dass eine Neuauflage ausgeschlossen ist, liegt nicht vor – belegt ist nur, dass bis zum Redaktionsschluss keine neue Förderrunde angekündigt wurde.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe. Länderfassung auf Basis eines Artikels von NETZ-TRENDS.de, für Österreich recherchiert.
Artikel teilen