MLP, Bank, Testergebnisse – Verbraucher müssen eigene private Rentenversicherungen im Auge behalten und immer kontrollieren, wie gut eine Versicherung anvertrautes Geld anlegt. Andernfalls droht später böses Erwachen. So ergangen einem Wirtschaftsingenieur, Abgänger der Eliteuniversität TU Karlsruhe. Zu Netz-Trends sagt er nach 15 Jahren Erfahrungen mit dem Finanzdienstleister MLP: „MLP ist für mich ein Abzockimperium. Die haben sich gemeinsam mit der Heidelberger Leben auf meine Kosten über Jahre bereichert“. Ein Geschäftsführer eines großen Onlineportals sieht das ähnlich. Beide haben deshalb sämtliche Rentenversicherungen, beziehungsweise Fondgebundenen Lebensversicherungen (u.a. Topinvest), nach Jahren der MLP Anlage, gekündigt. Ob sich das lohnt und welche Alternativen es für MLP Aussteiger gibt, zeigt Netz-Trends.de in diesem Report.
Stichworte im folgenden Artikel: +++ MLP / Heidelberger Leben im Vergleich Cosmos Direkt, Ablehnung Dynamisierung in Altersvorsorge, Ablehnung Risikolebensversicherung als Baustein in Lebensversicherung+++.
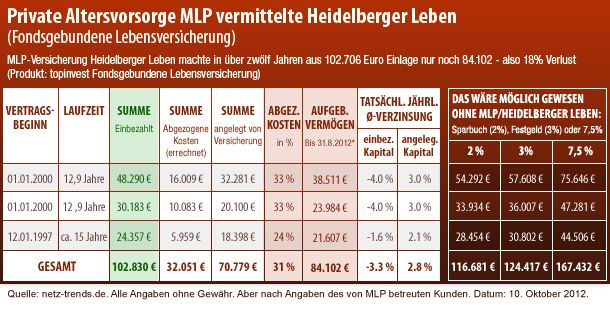
Der Wirtschaftsingenieur hat allen Grund sich über MLP (MLP Lebensversicherung AG, Wiesloch bei Heidelberg) und die Heidelberger Leben (Heidelberger Lebensversicherung) zu ärgern. So hatte der Akademiker auf Anraten von MLP drei Fondsgebundene Lebensversicherungen seit 1997 abgeschlossen. Bis Mitte 2012 hatte er rund 103.000 € für seine private Altersvorsorge überwiesen. Davon hatten die Heidelberger Leben und MLP in 15 Jahren rund 32.000 € angeblicher „Kosten“ abgezogen (Darstellung Tabelle beachten). Nach 13 (gerundet) bis 15 Jahren Anlage waren so im August 2012 nur noch rund 84.000 € für seine Rentenvorsorge übrig.
Im Falle der MLP Lebensversicherung AG wiegt eines besonders schwer: Der Wirtschaftsingenieur, der Netz-Trends sein ganzes Anlagedesaster in der abgebildeten Tabelle schilderte, welches er mit den von MLP vermittelten Fondsgebundenen Lebensversicherungen (topinvest über Heidelberger Leben) erlebte, hätte dieses, ist her heute überzeugt, vermeiden können. Die Lösung wäre dabei banal gewesen: Er hätte sein Geld wie zu Omas Zeiten einfach unterm Kopfkissen behalten müssen oder mit zwei Prozent Zinsen auf ein Sparbuch einbezahlen müssen (Ergebnis ist ebenfalls in der Tabelle dargestellt). Mit dem Sparbuch hätte er nach 15 Jahre nun immerhin rund 117.000 € auf dem Konto und nicht nur 84.000. „Das ist Abzocke der übelste Art“, ärgert sich der Wirtschaftsingenieur.
MLP Aussteiger: Versicherungsverträge kündigen – Grundsätzliches
Grundsätzlich gilt: Es kann sinnvoll sein auch bei 13 bis 15 Jahre alten Versicherungsverträgen – im Beispiel sind es MLP-Verträge – diese zu kündigen und stattdessen die Rentenversicherung komplett ohne Versicherungen aufzubauen. Möglich wäre zum Beispiel der Kauf einer Wohnung oder eines Hauses. Möglich ist aber auch das Sparen auf dem Sparbuch – auch wenn Versicherungsvertreter dies gerne als völlig unmöglich und altmodisch abtun. Dabei sollte man aber nicht vergessen: „Ein Makler erhält pro vermittelten Altersvorsorgevertrag bis zu 4.500 € Provision“, sagt ein ehemaliger Versicherungsvermittler. Von solchen Provisionen lebt auch MLP.
Dennoch muss ein Verbraucher nicht verzagen, möchte er – was dringend zu empfehlen ist – für seine private Altersvorsorge etwas tun. Seit 2010 gibt es immer mehr gute und moderne Policen (Versicherungen wie Rentenversicherungen oder Lebensversicherungen), die durchaus helfen können seine private Altersvorsorge aufzubauen. Gegenüber Netz-Trends sagte der MLP-Kunde, wonach die Entscheidung, seine für die Rentenversicherung gedachten Versicherungen zu kündigen, „zunächst schmerzhaft“ gewesen sei. So habe er „neben der intellektuellen Auseinandersetzung auch emotional damit fertig“ werden müssen. Dabei sei jedoch gesagt: MLP steht hier nicht alleine. Netz-Trends liegen andere Beispiele vor, die ähnlich drastisch schlecht in der Wertentwicklung aussehen wie im Falle des Wirtschaftsingenieurs. Die Unterlagen eines Versicherungsnehmers der WWK Versicherung weisen beispielsweise aus, dass WWK sich in den Jahren der Anlage ebenfalls schamlos am Geld des Kunden bedient hat und diesen damit in seiner Anlage fürs Alter geschädigt hat.
Versicherung kündigen oder ausharren?
Um die Frage beantworten zu können, ob MLP Aussteiger ihre Verträge kündigen oder auf Halde legen sollen, also beitragsfrei stellen, lohnt sich ein Blick auf einen konkreten MLP-Vertrag, welchen Netz-Trends.de folgend mit einem Versicherungs-Produkt von Cosmos Direkt vergleichen wird.
In unserem Beispiel hätte der Anleger in 13 Jahren in dem in der Tabelle dargestellten MLP Vertrag knapp 50.000 € für die private Rentenvorsorge in Form einer topinvest Fondsgebundenen Lebensversicherung bei der Heidelberger Leben einbezahlt. Dabei war der monatliche Beitrag „auf Grund der mir von MLP empfohlenen Beitragsdynamiken auf 508 € angestiegen“, erzählt der MLP Kunde, der Wirtschaftsingenieur, gegenüber Netz-Trends.de. Hinzu sei ein Risikoversicherungs-Beitrag von circa 22 € monatlich gekommen. Doch von den rund 50.000 € überwiesenen Versicherungsbeiträgen hatte der Kunde nach knapp 13 Jahren nur noch rund 34.658 € auf dem Konto. Die Differenz zwischen dem vom MLP-Kunden an die Versicherung überwiesenem Beitrag (rund 50.000 Euro) und dem auf dem Bankkonto gutgeschriebenen Betrag „hatten sich MLP und die Heidelberger Leben schamlos und unverschämt fast schon kriminell in die Taschen gesteckt“, ist der geprellte Wirtschaftsingenieur empört.
Er hatte ausgerechnet, dass selbst nach rund 20 Jahren die von MLP vermittelte Versicherung der Heidelberger Leben noch „so gut wie ein Nullsummenspiel gewesen wäre“. Das heißt: Eine Katastrophe für jemanden wie ihn, der in seinem Leben alles richtig machen wollte, also auch die von den Politikern beschworene Notwendigkeit nach privater Altersvorsorge eingesehen hatte. Dennoch bewahrte er – nach anfänglicher Panik – einen kühlen Kopf und überlegte sich zwei Szenarien, mit deren Hilfe er ausloten wollte, was für ihn künftig die bessere Anlageoption sein könnte:
• Weiterbesparen des MLP-Vertrages mit 508 € pro Monat oder
• Kündigen und das MLP-Guthaben (die 34.658 €) sowie die geplanten monatlichen Beiträge von 508 € in von der Art her vergleichbare Policen anderer Anbieter stecken.
Erstaunlicherweise zeigte sich, dass Option 2 (Vertrag bei MLP kündigen, also die Versicherung kündigen und nicht nur beitragsfrei stellen) bei einem Anlagehorizont selbst nach rund 13 Jahren klüger war, als weiterhin einzubezahlen oder den Vertrag beitragsfrei stellen zu lassen. Denn: Erst nach 20 Jahren hätte er mit seinem Vertrag „wieder die Wage gehabt zwischen einbezahltem Kapital und gutgeschriebenem Geld“. Dabei hätte er aber „noch nicht einen Cent Gewinn gemacht“, so der MLP-Kunde.
Dabei hatte ihm sein MLP-Berater genau das Gegenteil erzählt: Nach rund 12 Jahren, so sein Argument, hätten die fetten Jahre begonnen. „Doch wie soll das denn geschehen, wenn in den erste knapp 13 bis 15 Jahren schon über 30 Prozent angeblicher Kosten von MLP und der Versicherung Heidelberger Leben eingesackt werden?“, fragt der mathematisch durchaus begabte Wirtschaftsingenieur.
Doch nicht nur das. Was den Kunden der MLP Lebensversicherungs AG besonders ärgert, ist, dass „auch in den angeblich guten Jahren nach den ersten zwölf Anlagejahren offenbar immer noch deutlich höhere Kosten abgezogen worden wären, als im Fall eines Neuanfangs jenseits von MLP“. Deshalb kündigte er im Sommer 2012 seinen knapp 13 Jahre alten Vertrag bei MLP sowie zwei weitere über MLP abgeschlossene Fondsgebundene Lebensversicherungen (die seit 1997 gelaufen waren).
Versicherungs Vergleich: MLP und Heidelberger Leben oder Direktversicherer wie Cosmos Direkt?
Dass die Entscheidung des MLP-Kunden, bei MLP auszusteigen und die Versicherung zu kündigen, richtig war, zeigt der folgende Vergleich. Dabei legt Netz-Trends für beide Optionen die gleichen „Startchancen“. Diese wären:
• Eine gleichbleibende jährliche Wertentwicklung der in den Verträgen enthaltenen Fonds (beispielsweise eine MLP Fondsgebundene Lebensversicherung) von 6%.
• Als zweites Kriterium dient eine (Rest)Laufzeit bis zur Rente von 24 Jahren.
Würde der Anleger sein Geld in den MLP Verträgen lassen (Option 1) und weiter monatlich 508 € einbezahlen, so weisen die Modellrechnungen von MLP bei besagten 6% Wertentwicklung nach 24 Jahren einen Endwert von 424.622 € für die Rente aus. Klingt gut. Doch hält das auch, was MLP an schönen Zahlen seinen Kunden gerne unter die Nase hält? Hierzu dient nun der Vergleich mit dem in vielen Versicherungstests gut beurteilten Anbieter Cosmos Direkt.
Hier nehmen wir nun also an: Würde der Wirtschaftsingenieur die MLP Verträge kündigen und die 34.658 € sowie die monatlichen Beiträge von 508 € in ein vergleichbares Produkt von Cosmos Direkt einzahlen – beispielsweise in ein flexibles Vorsorgekonto – so hätte der Verbraucher nach 24 Jahren bei derselben wie bei MLP unterstellten Wertentwicklung von 6% immerhin 448.618 € auf seinem Bankkonto. Dies wären fast 24.000 € (5,7%) mehr als wenn er bei MLP geblieben wäre.
Dass sich Versicherungsvergleiche auch noch dann lohnen, wenn man jahrelang „einem Finanzdienstleister wie MLP auf den Leim gegangen ist“ (O-Ton Kunde) zeigt ein weiterer Netz-Trends-Versicherungsvergleich.
+Cosmos Direkt Vergleich MLP Heidelberger Leben Topinvest Fondsgebundene Lebensversicherung von Heidelberger Leben und MLP
Nehmen wir nun an, der MLP Aussteiger wäre von Anfang an nicht zu MLP gegangen und hätte sich von der MLP nicht die Topinvest Fondsgebundene Lebensversicherung bei der Heidelberger Leben andrehen lassen (ein seit Jahren mit MLP sehr eng verbundenes Unternehmen). Nehmen wir weiter an, der Verbraucher wäre stattdessen direkt zu dem Billiganbieter und Direktversicherer Cosmos Direkt gegangen und würde hier nun einen Versicherungsvergleich ziehen und zwar mit einem heutigen modernen Renten-Anlageprodukt von Cosmos Direkt. Grundlage für die Berechnung wäre folgende, erklärt der Wirtschaftsingenieur: „Eine angenommene Wertentwicklung des angelegten Kapitals von durchschnittlich 2,8% in den ersten rund 13 Anlagejahren, allerings nach Abzug der Kosten“. Er würde also seine Erfahrungswerte mit MLP als Grundlage nehmen (Tabelle).
Auf den Komplettvertrag, der nun bis ans ursprünglich angedachte Rentenalter gerechnet wird, „würden die von MLP abgezogenen Gesamtkosten bei rund 0,2% liegen“, erklärt der Wirtschaftsingenieur weiter. Hingegen lägen sie „bei Cosmos Direkt nur durchschnittlich bei circa 0,18%“ (Grafische Modellrechnungen am Textende). Weiter gelte die Annahme, wonach „für die Zukunft – also nach den ersten 13 Anlagejahren – 6% Verzinsung des angesparten Kapitals erreicht werden – und zwar pro Jahr sowohl für die Rentenversicherung von MLP wie für Cosmos Direkt“.
In diesem Falle, rechnet der MLP Aussteiger vor, „hätte ich bei Renteneintritt bei Cosmos Direkt rund 537.016 € auf dem Konto für die Rente gehabt, bei MLP aber nur rund 424.000 €, also rund 112.000 € weniger“. Das sei ein Unterschied „von gigantischen 26 Prozent“. Dafür könne er sich einen „Porsche kaufen“.
Wie kann eine solch große Differenz sein? Zunächst einmal: Ein Direktversicherer wie Cosmos Direkt arbeitet ohne Außendienstmitarbeiter, also ohne Versicherungsvertreter und ist ausschließlich direkt mit den Kunden in Kontakt. Diese müssen sich entsprechend über Telefon, das Internet, per Brief oder Fax an den Direktversicherer wenden. Cosmos Direkt ist seit 1982 im Direktvertrieb und gehört seit 1987 zur Generali Versicherungs-Gruppe. Cosmos Direkt schreibt zum 3. Juni 2013 auf der eigenen Unternehmens-Homepage, man habe „rund 3 Milliarden € Beitragseinnahmen und 1,6 Millionen Kunden“. Damit sei man in Deutschland „die Nummer 1 unter den Direktversicherern“.
Das bedeutet: Cosmos Direkt kann, wie die meisten Direktversicherer, günstiger Versicherungen anbieten, als andere Versicherungsunternehmen. Doch das alleine erklärt nicht, warum der auf Netz-Trends.de geschilderte Verbraucher, der Wirtschaftsingeniuer, sich von MLP und der Heidelberger Leben „in wesentlichen Teile“ um seine private Altersversicherung geprellt sieht. Nach 15 Jahren als Kunde bei MLP sagt der Wirtschaftsingenieur heute: „Ich habe bei MLP und Heidelberger Leben eine Abzocke auf breiter Front erlebt“. Das erheblich bessere Abschneiden von Cosmos Direkt in seinem Versicherungsvergleich hänge damit zusammen, dass „Cosmos Direkt einfach nicht so unverschämt seine Kunden abzieht, abzockt, wie es MLP und Heidelberger Leben offensichtlich machen“.
Vorteile von Direktversicherern wie Cosmos Direkt
Abgesehen von der höheren Ablaufleistung bei gleichen Beiträgen können neuere Policen, also Versicherungen die vor allem nach 2008 als Rentenversicherung abgeschlossen wurden, weitere Vorteile haben.
• Beispielsweise hat der MLP Aussteiger nun die Wahl, ob er sich den angesparten verzinsten Betrag am Ende der Ablaufleistung der Rentenversicherung auszahlen oder verrenten lassen möchte. Diese Wahl hätte er bei MLP, hätte er dort nicht Mitte 2012 alle Verträge gekündigt, „nicht gehabt“.
• Wäre der von Netz Trends dargestellte Verbraucher bei MLP geblieben und hätte sich später für eine Verrentung entschieden, so müsste er mit Renteneintritt eine neue Rentenversicherung abschließen, was zusätzliche Kosten verursachen würde.
• Weiterer Nachteil: Bis dahin hätte sich die Rentenformel verschlechtert.
Ein Verbraucher, der heute bei einem Direktversicherer wie Cosmos Direkt (oder auch anderen) eine Versicherung fürs Alter abschließt kann auf unzählige Produkte zugreife, die wesentlich flexibler sind: Er kann einbezahlen wann er möchte und wie viel er will, ohne dass durch diese Flexibilität ein finanzieller Nachteil entstünde.
• Die Verbraucher sollten nur Rentenversicherungen oder Fondsgebundene Lebensversicherungen abschließen, in denen die Fondswahl jährlich unentgeltlich geändert werden kann (in dem Netz-Trends.de vorliegenden Vertrag einer Fondsgebundenen Lebensversicherung der Heidelberger Leben ist das auch nicht der Fall; Nachteil: Der Fonds läuft seit Jahren äußert schlecht, der Kunde sitzt also auch hier nicht nur in der MLP-Kostenfalle sondern ist zusätzlich auch noch in miesen Papieren gefangen).
Wichtig zudem bei Neuabschlüssen beispielsweise im Jahr 2013: Der Verbraucher oder MLP Aussteiger spart sich die hohen Kosten des Dachfondsmanagements bei seinen alten MLP-Verträgen. Da letztere in den Modellrechnungen, die MLP im Falle der Verträge des Wirtschaftsingenieurs, welche Netz-Trends.de vorliegen, nicht berücksichtigt waren, sind die unterstellten 6% Wertentwicklung dort sogar „viel unrealistischer als bei anderen Produkten“, erzählt der MLP-Kunde Netz-Trends.
Neben den bereits zahlreich angesprochenen Aspekten, bleibt ein letzter wichtiger, welchen Netz-Trends.de hier aufgreifen möchte. So lohnen zu guter Letzt die gerne von MLP im Kombi-Versicherungspaket verkauften Risikolebensversicherungen einen näheren Blick: Ist das wirklich sinnvoll oder eher Kunden-Nepp?
Risikolebensversicherung sollte nicht in Rentenversicherung enthalten sein
Um einen fairen Vergleich zwischen dem Versicherungsprodukt, das MLP dem Kunden im Jahr 2000 vermittelt hatte und einer Rentenversicherung, die er im Jahr 2012 bei Cosmos Direkt abgeschlossen hatte, zu ermöglichen, wurde für beide Fälle ein Versicherungs-Beitrag von 508 € gerechnet.
Nicht unerwähnt bleiben soll dabei der steuerliche Aspekt. Altverträge, die vor 2005 abgeschlossen wurden, genießen steuerliche Vorteile – ein Argument, das MLP allzu gern nutzt, „um frustrierte Kunden bei der Stange zu halten und weiter abzuzocken“, so der Wirtschaftsingenieur.
Für manche Kunden sei das ein Dilemma: „Wollen sie der Abzocke von MLP entgehen, hält hinterher der Staat die Hand auf. Für MLP eine scheinbar komfortable Situation. Aber selbst wenn man die Steuereffekte einrechnet, zeigt sich meistens, dass ein Wechsel immer noch deutlich besser ist, als in den MLP-Altverträgen sein Geld dahinschmelzen zu sehen“ ist sich der Wirtschaftsingenieur, der 15 Jahre MLP-Kunde war – also von 1997 bis 2012 – heute sicher.
Dynamisierung ablehnen kann sinnvoll sein
Alle hier von Netz-Trends.de aufgezeigten Szenarien der Rentenversicherung zeigen, dass ein Verbraucher einige wichtige Dinge befolgen sollte, ehe er sich für eine Versicherung entscheidet, die seiner Absicherung im hohen Alter dienen soll. Auch geben wir Tipps, wann eine Kündigung der Versicherung sinnvoll sein kann.
• In laufenden Rentenversicherungen sollte möglichst keine Beitrags-Dynamisierungen mehr mitgemacht werden – das gilt vor allem für jene Versicherungen die in den ersten fünf bis zwölf Jahren alle „Kosten“ abziehen, sich also die Taschen auf Kosten der Sparer vollstopfen. Warum gerade in solchen Fällen eine Bejahung einer Beitragsdynamik das Anlage-Drama weiter verschärfen, liegt auf der Hand: Höhere Beiträge in der Gesamtlaufzeit bedeuten noch höhere abgezogene Kosten in der Vertragslaufzeit und noch höhere in den ersten Jahren der Einsparungen. Hier ist dann jede Dynamisierung wie ein kleiner „neuer Vertrag“ zu den ursprünglichen alten meist schlechten Vertrags-Konditionen. Die Dynamisierungen zu stoppen oder auszusetzen ist unschädlich. Das ist auf jeden Fall bei MLP-Altverträgen zu raten (aber auch einigen anderen Versicherungen).
• Wichtig zu wissen: Das einzige, was passieren kann, wenn ein Verbraucher die Dynamisierung seiner Rentenversicherung abweist, ist, dass er oder sie nach der dritten Ablehnung der Dynamisierung (was einer Beitragserhöhung entspricht), dass der Versicherer dem Versicherten ohne erneute Gesundheitsprüfung von einer zukünftigen Dynamisierungen ausschließt.
Das heißt: Wer also zwischenzeitlich schwer krank geworden ist (so dass er von keiner anderen Versicherung mehr genommen wird) und seinen Nachkommen einen möglichst hohen Todesfallschutz hinterlassen möchte, der sollte sich überlegen, ob er oder sie die Dynamisierung wirklich stoppen möchte oder nicht.
• Eine zweite Möglichkeit ist die Beitragsfreistellung. In diesem Falle laufen die Verträge weiter. Der Verbraucher bespart sie aber nicht weiter. Und es gilt: Wollen Sie beispielsweise die Besparung Ihrer Lebensversicherung fortsetzen, dann geht das nur innerhalb von 6 Monaten ohne erneute Gesundheitsprüfung. Immerhin hat man aber 6 Monate Zeit, um unbeschadet nach Alternativen zu seinem möglicherweise schlecht laufenden Versicherungs-Vertrag zu suchen.
+Fußnoten – Hintergründe zur Berechnungstabelle für MLP Versicherung
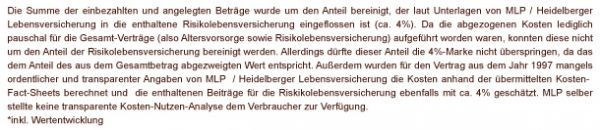
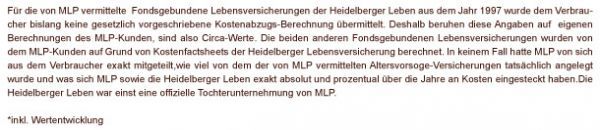
Manche Versicherungen und Finanzdienstleister wie MLP stiften nicht selten vorsätzlich Verwirrung. So weigerte sich WWK lange Zeit, trotz mehrmaliger über Monate hinweg übermittelter Bitte, eine wirklich transparente Darstellung der Anlageentwicklung unter detaillierter Angaben der jährlichen überwiesenen Beträge, der jährlich absolut und prozentual abgezogenen Kosten, des jährlichen tatsächlichen Anlagebetrages sowie die jährliche damit erreichte Verzinsund der WWK Altersvorsorgeversicherung einem Kunden gegenüber zu übermitteln. Ähnliches schilderten MLP Aussteiger und MLP Kunden Netz-Trends.de Deshalb stellen wir hier eine Übersicht von dreien MLP Lebensversicherungs Verträgen zur Verfügung (Tabelle oben). Es ist die gleiche Tabelle, wie am Textanfang, allerdings ergänzt um die Fußnoten, welche also auch zur Tabelle auf den Artikel-Abschnitten 1 und 2 gehören .