Wer ab 20. November einen Kredit abschließt, kann prüfen, ob der Zins die neue Obergrenze überschreitet.
Das Wichtigste in Kürze
- Der effektive Jahreszins darf den üblichen Marktzins um höchstens 100 Prozent und um höchstens 12 Prozentpunkte übersteigen; schon eine überschrittene Grenze genügt.
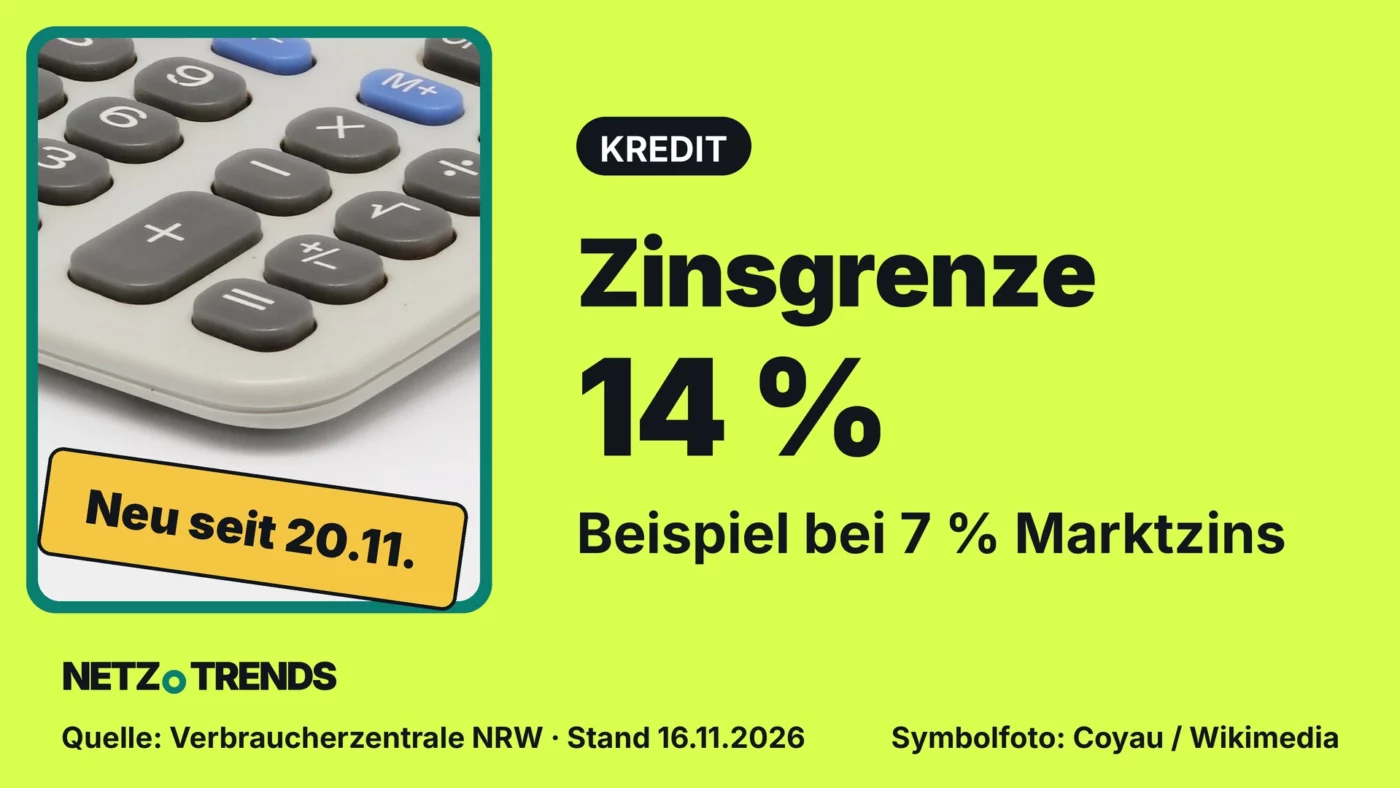
- Beispiele der Verbraucherzentrale NRW: Bei 7 Prozent Marktzins liegt die Grenze bei 14 Prozent, bei 15 Prozent Marktzins bei 27 Prozent.
- Die Regel gilt für Verbraucherkredite, die ab dem 20. November 2026 abgeschlossen werden; für ältere Verträge gilt grundsätzlich das bisherige Recht.
- Welcher Vergleichszins zählt, ist laut Verbraucherzentrale NRW oft umstritten.
Wer ab dem 20. November 2026 einen Verbraucherkredit abschließt, hat laut Verbraucherzentrale NRW in der Regel keinen wirksamen Vertrag, wenn der Zins zu hoch ist. Bei 7 Prozent Marktzins liegt die Grenze bei 14 Prozent.
Grundlage ist das neue deutsche Verbraucherkreditrecht, das nach Angaben der Verbraucherzentrale NRW auf der neuen EU-Verbraucherkreditrichtlinie beruht. Neben der Zinsgrenze regelt es unter anderem die Kreditwürdigkeitsprüfung und das Widerrufsrecht. Über diese Punkte haben wir bereits berichtet, etwa in unserem Beitrag zum Widerruf von Krediten.
Zwei Schwellen, die strengere gilt
Nach der Darstellung der Verbraucherzentrale NRW ist ein Kredit in der Regel nicht wirksam, wenn der effektive Jahreszins den üblichen Marktzins vergleichbarer Kredite um 100 Prozent oder um 12 Prozentpunkte übersteigt. Es genügt, dass eine der beiden Grenzen überschritten ist.
Rechnerisch bedeutet das: Bei niedrigem Marktzins greift zuerst die Verdopplung, bei hohem Marktzins zuerst der Aufschlag von zwölf Punkten. Der Wechsel liegt bei 12 Prozent Marktzins, dort sind beide Grenzen gleich hoch (eigene Rechnung). Die Verbraucherzentrale nennt zwei Beispiele: Bei 7 Prozent Marktzins liegt die Grenze bei 14 Prozent, bei 15 Prozent Marktzins bei 27 Prozent.
Für welche Verträge die Regel gilt
Das neue Recht gilt für Verbraucherkredite, die ab dem 20. November 2026 abgeschlossen werden. Für Verträge davor gilt laut den Verbraucherzentralen Berlin und NRW grundsätzlich das bisherige Recht. Eine spätere Vertragsänderung macht einen Altvertrag nach Angaben der Verbraucherzentrale NRW nicht ohne Weiteres zu einem neuen.
Neu erfasst sind laut Verbraucherzentrale NRW Kleinkredite unter 200 Euro, Kredite mit einer Laufzeit unter drei Monaten, zins- und gebührenfreie Finanzierungen sowie viele Buy-now-pay-later-Modelle. Meist ausgenommen bleibt der Rechnungskauf, wenn der Shop die Zahlung kostenlos stundet: höchstens 50 Tage ab Lieferung bei kleinen und mittleren Unternehmen, höchstens 14 Tage bei großen Online-Shops.
Ihre persönliche Zinsgrenze berechnen
Tragen Sie den Zins ein, der für einen vergleichbaren Kredit am Markt üblich ist, und den effektiven Jahreszins aus Ihrem Angebot. Der Rechner zeigt die Grenze und den Abstand dazu.
Ab welchem Zins greift die Grenze?
Beispielrechnung mit den Standardwerten
- Zinsgrenze (strengere der beiden Schwellen)
- 14,00
- Abstand zur Grenze in Prozentpunkten
- 2,00
Vereinfachte Beispielrechnung auf Basis der genannten Quelle. Keine Steuer-, Rechts- oder Finanzberatung. Ihr tatsächlicher Betrag kann abweichen.
Ein negativer Abstand heißt: Der Zins im Angebot liegt über der Grenze. Das Ergebnis ist eine Orientierung, keine Rechtsprüfung, denn der richtige Vergleichswert ist laut Verbraucherzentrale NRW oft umstritten.
Wo die Regel an Grenzen stößt
Die Obergrenze setzt kein Zinsniveau fest, sie begrenzt nur den Abstand zum Markt. Wer bei 7 Prozent Marktzins einen Kredit mit 13 Prozent unterschreibt, liegt demnach noch unter der Schwelle, zahlt aber fast das Doppelte.
Auch Angebote ohne Zins sind nicht automatisch kostenlos. Nach Angaben der Verbraucherzentrale NRW können bei Null-Prozent-Finanzierungen Gebühren, ein Pflichtkonto oder Zusatzleistungen Kosten verursachen. Der effektive Jahreszins im Angebot zeigt, was die Finanzierung insgesamt kostet.
Diese Schutzregeln kommen hinzu
Ein Kredit darf laut Verbraucherzentrale NRW nur vergeben werden, wenn der Kunde ihn wahrscheinlich vertragsgemäß zurückzahlen kann. Grundlage sind Einkommen, Ausgaben und weitere finanzielle Umstände. Ein Auskunfteiscore allein reicht nicht; Gesundheits- oder Religionsdaten und Informationen aus sozialen Netzwerken darf der Kreditgeber nicht nutzen.
Weitere Punkte aus der Darstellung der Verbraucherzentrale NRW: Einen Kredit kann man künftig ohne Unterschrift abschließen, eine dauerhaft speicherbare Erklärung etwa per E-Mail genügt, ein vorausgewähltes Häkchen nicht. Kündigt die Bank einen Dispokredit, muss sie anbieten, den Betrag in zwölf gleichen Monatsraten zum bisherigen Zins zurückzuzahlen. Bei Zahlungsschwierigkeiten soll der Kreditgeber vor einer Zwangsvollstreckung in geeigneten Fällen entgegenkommen und auf Schuldnerberatung hinweisen; einen Anspruch auf eine bestimmte Lösung gibt es nicht.
Hinzu kommt das Widerrufsrecht: Beide Verbraucherzentralen nennen 14 Tage ohne Begründung. Bei ordnungsgemäßer Widerrufsinformation erlischt es spätestens nach 12 Monaten und 14 Tagen. Wie der Widerruf funktioniert, steht in unserem Beitrag zur Höchstfrist.
Was Sie jetzt tun können
- Suchen Sie im Angebot den effektiven Jahreszins, nicht nur den Sollzins.
- Holen Sie zwei bis drei Vergleichsangebote ein und tragen Sie den üblichen Zins in den Rechner ein.
- Sichern Sie Vertrag und Informationen in Textform, etwa als E-Mail oder PDF.
- Möchten Sie widerrufen, tun Sie das innerhalb von 14 Tagen per Brief oder E-Mail und speichern Sie die Eingangsbestätigung; so rät es die Verbraucherzentrale Berlin.
- Bei Zweifeln an der Höhe des Zinses lassen Sie den Vertrag vor der Unterschrift in einer Verbraucherzentrale prüfen.
Dieser Beitrag ersetzt keine Rechtsberatung.
Häufige Fragen
Gilt die Zinsgrenze auch für meinen älteren Kredit?
Für Verträge vor dem 20. November 2026 gilt grundsätzlich das bisherige Recht. Eine spätere Vertragsänderung macht einen Altvertrag laut Verbraucherzentrale NRW nicht ohne Weiteres zu einem neuen.
Was heißt „in der Regel nicht wirksam“?
So formuliert es die Verbraucherzentrale NRW. Der richtige Vergleichswert für den Marktzins ist nach ihrer Darstellung oft umstritten, im Einzelfall kann die Einordnung also strittig sein.
Reicht ein guter Auskunfteiscore für einen Kredit?
Nein. Nach Angaben der Verbraucherzentrale NRW reicht ein Auskunfteiscore allein nicht aus; der Kreditgeber muss Einkommen, Ausgaben und weitere Umstände prüfen.
Brauche ich für einen Kredit künftig eine Unterschrift?
Nein. Laut Verbraucherzentrale NRW genügt eine dauerhaft speicherbare Erklärung, zum Beispiel per E-Mail. Ein vorausgewähltes Häkchen reicht nicht.
Deine Meinung ist gefragt: Haben Sie bei einem Kredit oder Ratenkauf schon einmal den effektiven Jahreszins mit anderen Angeboten verglichen, und wie groß war der Unterschied? Schreib uns von Deiner Erfahrung in die Kommentare.
Quellen und Stand
- Verbraucherzentrale NRW: Neues Kreditrecht ab 20. November 2026: Was ändert sich für mich? (Ratgeberseite, Stand 16.11.2026)
- Verbraucherzentrale Berlin: Kredit widerrufen: Fristen, Folgen und das neue Recht ab 20. November 2026 (Ratgeberseite, Stand 11.11.2026)
Stand: 21.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen