Nach einem Parkschaden zählt für Autofahrer neben der Reparatur auch, wie lange der Versicherungsbeitrag höher bleibt.
Das Wichtigste in Kürze
- Die neue ADAC-Umfrage erfasst Sorgen von Parkschaden-Verursachern, keine tatsächlichen Beitragserhöhungen.
- Bei kleinen Schäden kann Selbstzahlen günstiger sein als eine Regulierung mit anschließender Rückstufung.
- Ein Zettel am beschädigten Auto ersetzt die Pflichten nach einem Unfall nicht.
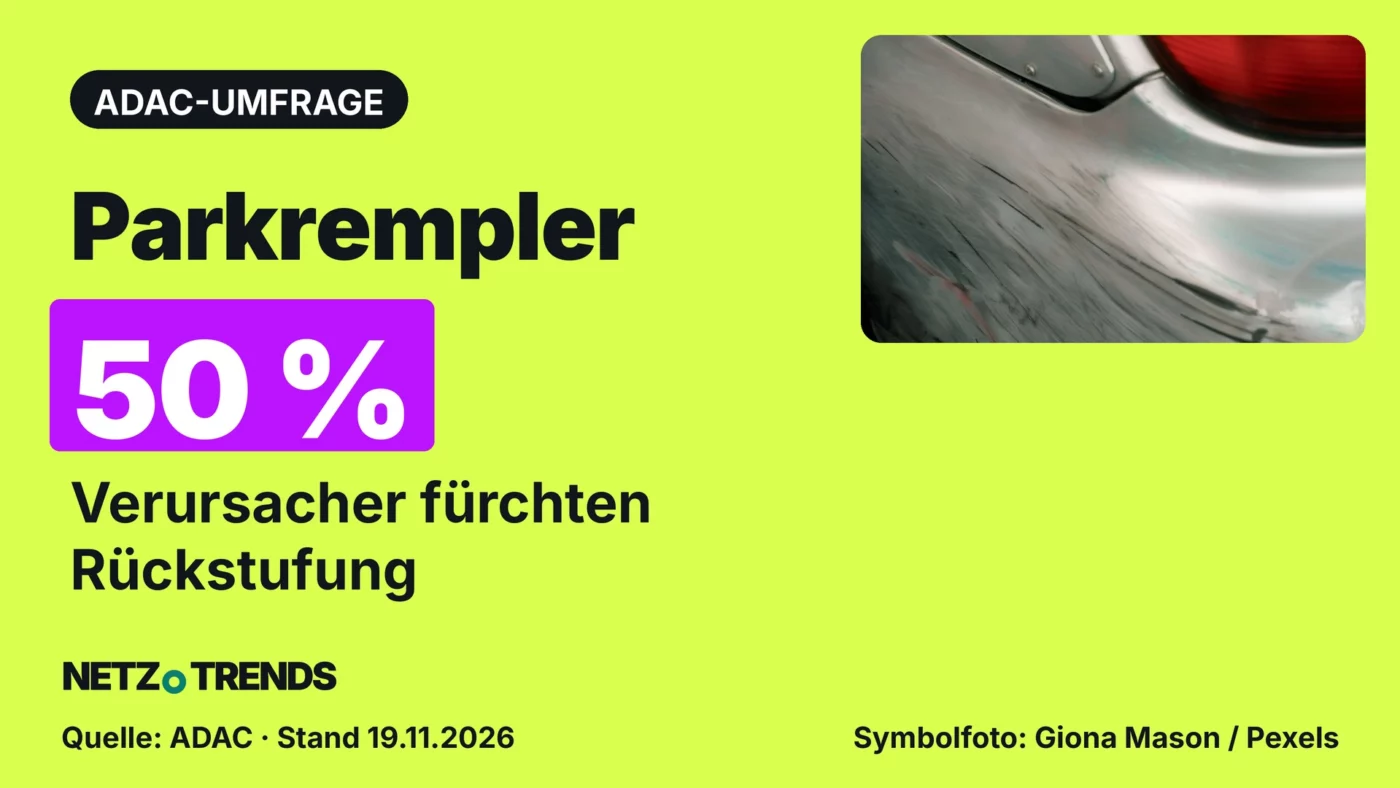
50 Prozent der befragten Parkschaden-Verursacher nennen die Rückstufung als größte Sorge. Das meldet die ADAC Autoversicherung in ihrer neuen Umfrage.
Die am 19. November veröffentlichte Befragung umfasst 2.027 Autofahrer/-innen, die beim Versicherungsabschluss mitentscheiden. Die Hälfte bezieht sich auf die Teilgruppe der Parkschaden-Verursacher, deren Größe nicht genannt wird.
Die Befragung stammt von einem Versicherungsanbieter und misst Sorgen statt tatsächlicher Mehrbeiträge. Für die Entscheidung nach einem Unfall braucht es die eigenen Vertragsdaten.
Parkrempler: Folgekosten über Jahre prüfen
Der praktische Nutzen liegt im Vergleich: Was kostet die Schadenregulierung durch die Versicherung langfristig, und was kostet die Übernahme aus eigener Tasche? Die Stiftung Warentest erläutert in ihrer eigenen Veröffentlichung vom 17. November, dass der Beitrag nach einem regulierten Haftpflicht- oder Vollkaskoschaden meist über mehrere Jahre höher bleibt.
Ein kleiner Rechnungsbetrag bedeutet dabei nicht automatisch eine geringere Rückstufung. Warentest weist darauf hin, dass die Schadenhöhe dafür keine Rolle spielt. Eine pauschale Grenze, bis zu der jeder Autofahrer selbst zahlen sollte, lässt sich daraus nicht ableiten.
Der Rückstufungsrechner der Stiftung ermittelt eine persönliche Grenze für das Selbstzahlen. Das Angebot ist eine zusätzliche Entscheidungshilfe; die konkrete Einordnung des eigenen Vertrags bleibt entscheidend. Eine Sorge aus einer Umfrage kann diese Rechnung nicht ersetzen.
Haftpflicht und Vollkasko getrennt ansehen
Nach den Erläuterungen der HUK-COBURG zur Schadenfreiheitsklasse werden Haftpflicht und Vollkasko unabhängig voneinander geführt. Die Teilkasko hat keine solche Klasse. Prüfen Sie deshalb, welcher Vertragsteil für den konkreten Schaden beansprucht wird.
Einstufung und Rückstufungstabelle finden Sie in Ihren Vertragsunterlagen. Vergleichen Sie die Folgen über mehrere Jahre.
Beim Schadenrückkauf erstatten Sie dem Versicherer eine gezahlte Entschädigung, um die Einstufung zu erhalten. Erfragen Sie Frist und Kostenfolgen. Melden Sie den Unfall dennoch nach den Vertragsbedingungen.
Ein Zettel am Auto genügt nicht
Unabhängig von der Versicherungsentscheidung gilt in Deutschland § 142 des Strafgesetzbuchs. Unfallbeteiligte müssen Feststellungen zu Person, Fahrzeug und Beteiligung ermöglichen oder eine nach den Umständen angemessene Zeit warten. Das Gesetz nennt dafür keine pauschale Minutenzahl.
Auch nach berechtigtem Entfernen oder Ablauf der Wartezeit sind die Feststellungen unverzüglich nachträglich zu ermöglichen. Der sichere praktische Schritt bei einem nicht erreichbaren Geschädigten: die Polizei verständigen und das Vorgehen klären. Einfach die Telefonnummer unter den Scheibenwischer zu klemmen und wegzufahren, genügt nicht.
Jetzt Belege sichern und den Vertrag prüfen
Dokumentieren Sie den Vorgang, bevor Sie über eine private Zahlung entscheiden. Die ADAC Autoversicherung empfiehlt Fotos und den Austausch der Versicherungsdaten sowie eine zeitnahe Meldung nach den Vertragsbedingungen.
Nach dem Parkschaden vorgehen
- Am Unfallort die Feststellungen ermöglichen
Ist der Geschädigte nicht erreichbar, die Polizei verständigen und das weitere Vorgehen klären.
- Schaden und Beteiligte dokumentieren
Fotos sichern sowie Kontakt- und Versicherungsdaten austauschen.
- Die Versicherung nach den Vertragsbedingungen informieren
Rückstufung, erwartete Mehrbeiträge und die Möglichkeit eines Schadenrückkaufs erfragen.
- Erst mit belastbaren Kosten entscheiden
Entschädigungsbetrag und Rückstufungsfolgen über die kommenden Jahre vergleichen.
Wer zugleich über einen Anbieterwechsel nachdenkt, sollte zusätzlich die Besonderheiten eines vereinbarten Rabattschutzes beim Wechsel beachten. Er ist nicht mit einem Schadenrückkauf gleichzusetzen.
Häufige Fragen
Werden 50 Prozent nach einem Parkrempler zurückgestuft?
Das sagt die Umfrage nicht. Die Zahl beschreibt die größte Sorge der befragten Verursacher, keine tatsächliche Rückstufungsquote.
Lohnt es sich immer, einen kleinen Schaden selbst zu zahlen?
Nein. Maßgeblich sind die Kosten des Schadens und die Folgen im eigenen Versicherungstarif über die nächsten Jahre.
Wie lange muss ich nach einem Parkrempler warten?
Das Gesetz verlangt eine nach den Umständen angemessene Wartezeit und nennt keine feste Minutenzahl.
Ihre Meinung ist gefragt: Hat Ihnen Ihr Versicherer schon eine Berechnung zum Schadenrückkauf angeboten? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- ADAC Autoversicherung: Kleiner Rempler, hohe Kosten (Pressemitteilung, 19.11.2026).
- Stiftung Warentest: Wann Sie einen Unfallschaden besser selbst zahlen (eigene Verbraucherinformation, 17.11.2026).
- HUK-COBURG: Schadenfreiheitsklasse (Vertragsinformation, aktualisiert 12.08.2026).
- Bundesministerium der Justiz und Bundesamt für Justiz: § 142 StGB (Gesetzestext, abgerufen 19.11.2026).
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →