Bundesbank und EZB sehen erhöhte Risiken bei Kursen, Staatsschulden und Krediten. Was das für Käufer, Sparer und Anleger heißt.
Das Wichtigste in Kürze
- Die Bundesbank nennt die Risiken für das deutsche Finanzsystem im Finanzstabilitätsbericht 2026 weiter erhöht, das System aber widerstandsfähig.
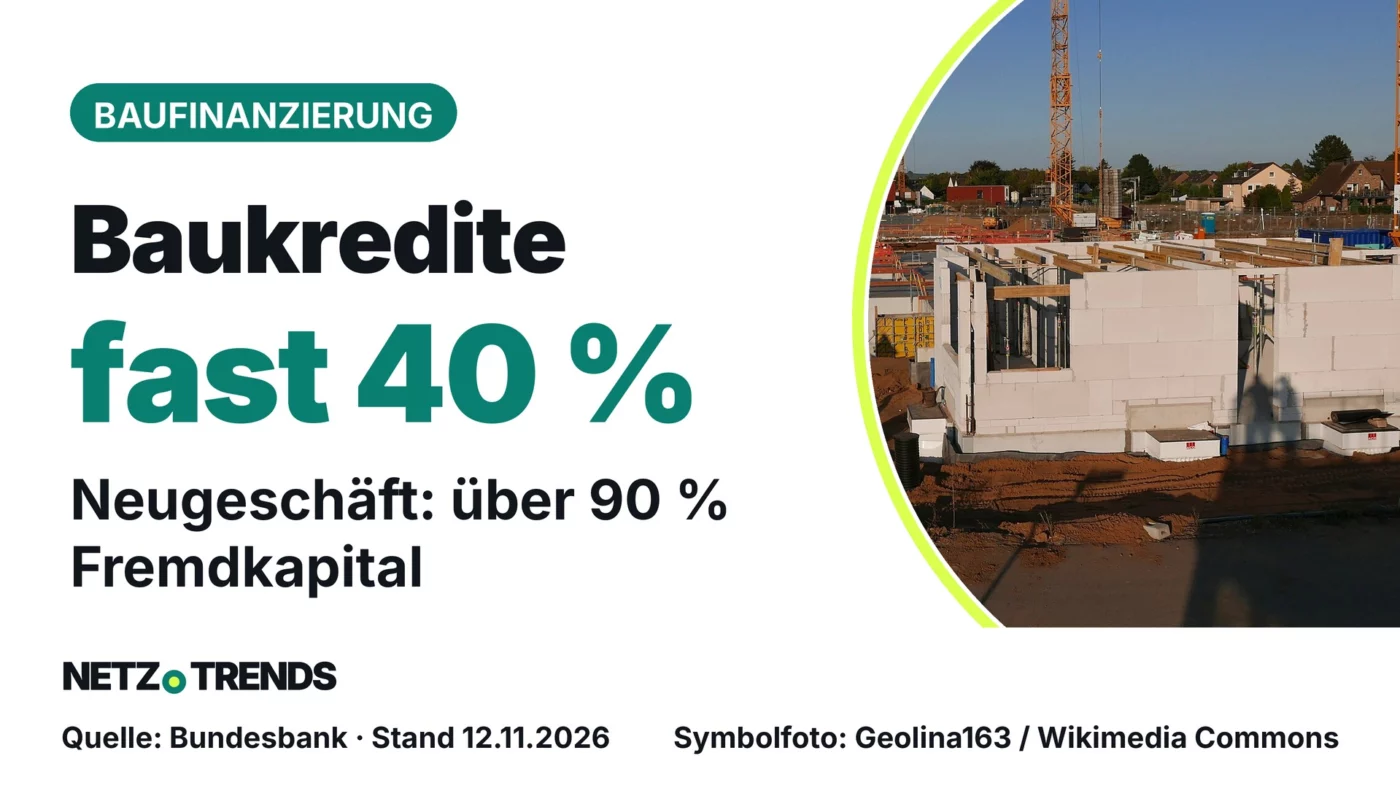
- Im zweiten Quartal 2026 hatten fast 40 Prozent des neu vergebenen Volumens an Wohnimmobilienkrediten einen Fremdkapitalanteil über 90 Prozent; bei knapp 11 Prozent lag das Darlehen über dem Immobilienwert.
- Die EZB warnt am 18. November vor hohen Bewertungen KI-naher Unternehmen, hohen Staatsschulden und geopolitischen Spannungen.
- Bankguthaben sind gesetzlich bis 100.000 Euro je Kunde und Bank gesichert, Fondsanteile bleiben Ihr Eigentum.
Der Finanzstabilitätsbericht 2026 der Bundesbank zeigt: Fast 40 Prozent der neuen Wohnimmobilienkredite hatten im zweiten Quartal über 90 Prozent Fremdkapital. Die EZB nennt am 18. November hohe KI-Bewertungen als Risiko.
Die Bundesbank gibt zugleich Entwarnung an einer Stelle: Banken, Versicherer und Fonds haben die Belastungen der vergangenen Jahre nach ihren Angaben (Pressemitteilung) insgesamt gut verkraftet. Es handelt sich um eine Warnung vor Verwundbarkeiten, nicht um die Ankündigung einer Krise.
Für Privatleute sind vor allem vier Punkte wichtig: wie viel Eigenkapital in neuen Immobilienkrediten steckt, wie hoch Aktienkurse bewertet sind, wie sicher Guthaben und Fondsanteile sind und wie sich Firmenpleiten entwickeln. Dieser Bericht ordnet die Aussagen von Bundesbank und EZB ein und nennt, wo Zahlen fehlen oder die Lage unterschiedlich beschrieben wird.
Baukredite mit wenig Eigenkapital
Die auffälligste Zahl für Verbraucher steht im Abschnitt zu Wohnimmobilien. Nach Angaben der Bundesbank entfielen im zweiten Quartal 2026 fast 40 Prozent des neu vergebenen Darlehensvolumens auf Kredite, deren Fremdkapitalanteil über 90 Prozent des Immobilienwerts lag. Bei knapp 11 Prozent des Neugeschäfts war das Darlehen sogar höher als der Immobilienwert.
Der Fremdkapitalanteil ist der Anteil des Darlehens am Wert der Immobilie. Wer 400.000 Euro Wert und 380.000 Euro Darlehen hat, kommt auf 95 Prozent. Je höher dieser Anteil, desto weniger Puffer bleibt, wenn Preise sinken oder ein Kredit ausfällt. Die Bundesbank formuliert es so: Hohe Fremdkapitalanteile erhöhen im Fall eines Kreditausfalls den möglichen Verlust. Zusätzlich bindet nach ihren Angaben ein großer Teil der neuen Kredite einen hohen Anteil des Einkommens für den Schuldendienst.
Die Bundesbank betont zugleich, dass die aus der Niedrigzinsphase stammenden Verwundbarkeiten zurückgegangen sind, aber relevant bleiben. Ihr Vorstandsmitglied Michael Theurer spricht in seinem Statement von lockeren Vergaberegeln im Neugeschäft als Schwachstelle, hält die Haushalte insgesamt aber für robust: Ihre Schulden seien im Verhältnis zu Einkommen und liquiden Mitteln niedrig.
Die folgende Rechenhilfe zeigt, wo Ihre eigene Finanzierung steht. Die Bundesbank nennt für ihre Auswertung die Schwelle von 90 Prozent; eine Bewertung Ihres Kredits ist damit nicht verbunden.
Wie hoch ist der Fremdkapitalanteil Ihres Kredits?
Beispielrechnung mit den Standardwerten
- Darlehen in Prozent des Immobilienwerts
- 95,00
- Eigenanteil in Euro
- 20.000,00 EUR
Vereinfachte Beispielrechnung auf Basis der genannten Quelle. Keine Steuer-, Rechts- oder Finanzberatung. Ihr tatsächlicher Betrag kann abweichen.
Liegt Ihr Wert über 90 Prozent, heißt das nicht, dass Ihr Kredit riskant ist. Entscheidend sind auch Einkommen, Zinsbindung und Rücklagen. Mehr zum aktuellen Zinsniveau finden Sie im Beitrag Bauzinsen und Immobilienpreise. Auch die EZB beschreibt für den Euroraum, dass die Nachfrage nach Wohnbaukrediten im zweiten Quartal 2026 rückläufig war und Banken ihre Vergabestandards verschärft haben.
Was Bundesbank und EZB gemeinsam sehen
Die Bundesbank hat ihren Bericht am 12. November vorgestellt, die EZB ihren Financial Stability Review am 18. November veröffentlicht. Beide Berichte nennen dieselben Grundlinien, setzen aber unterschiedliche Schwerpunkte. Wichtig: Die Bundesbank beschreibt Deutschland, die EZB den Euroraum. Zahlen sind deshalb nicht direkt vergleichbar.
| Thema | Bundesbank (12.11.) | EZB (18.11.) |
|---|---|---|
| Kurse | Aktien und Unternehmensanleihen hoch bewertet, besonders im US-Technologiesektor | Kurse hängen an hohen Gewinnerwartungen KI-naher Firmen |
| Staatsschulden | Hohe, weiter steigende Schulden bei schwachem Wachstum | Schuldenquoten steigen Richtung Pandemie-Höchststände |
| Nichtbanken | Offene Immobilienfonds mit Abflüssen, Private Credit wenig transparent | Private Credit wächst schnell, Transparenz begrenzt |
| Banken | Kapital und Liquidität solide, notleidende Kredite seit Mitte 2025 gestiegen | Euroraum: Quote notleidender Kredite auf Rekordtief, Kapital hoch |
| Haushalte | Insgesamt robust, lockere Standards bei Immobilienkrediten | Keine Anzeichen breiter Verschlechterung, Stress bei Geringverdienern |
Auffällig ist der scheinbare Widerspruch bei den Banken: Die Bundesbank sieht in Deutschland mehr notleidende Kredite als Mitte 2025, die EZB meldet für den gesamten Euroraum einen Rekordtiefstand. Beides kann stimmen, weil sich Länder und Zeiträume unterscheiden. Beide Berichte halten die Banken für gut ausgestattet.
Hohe Kurse: Rückschlagpotenzial erheblich
Aktien und Unternehmensanleihen sind laut Bundesbank hoch bewertet, vor allem im US-Technologiesektor, während die Risikoprämien niedrig sind. Werden die hohen Gewinnerwartungen verfehlt oder verschärfen sich die geopolitischen Spannungen, könnten Kurse deutlich fallen. Das könne auf andere Segmente übergreifen und die Finanzierung von Unternehmen verschlechtern. Theurer sagte dazu: „Das Rückschlagpotenzial ist erheblich.“
Die EZB begründet die Warnung mit künstlicher Intelligenz. Nach ihrem Bericht stützen sich die Kurse auf sehr starke Gewinnerwartungen für KI-nahe Unternehmen, sodass ein Wandel in der Einschätzung eine abrupte Neubewertung auslösen könnte. Sie nennt Rekorde bei der Ausgabe von Schulden für KI-Infrastruktur im Jahr 2026 und erwartet bis 2030 kumulierte Investitionen der großen US-Technologiekonzerne von 5,5 Billionen US-Dollar. Auch das Volumen von Börsengängen mit KI-Bezug steuere gemessen an der US-Wirtschaftsleistung auf einen höheren Wert zu als zur Zeit der Dotcom-Blase.
EZB-Vizepräsident Boris Vujčić sagte in einer Rede am 16. November, die aktuellen Bewertungen beruhten auf Erwartungen außergewöhnlichen Gewinnwachstums. Das Risiko einer Korrektur sei gewachsen, nicht verschwunden. Beide Institutionen sprechen damit eine Warnung aus, keine Prognose, wann Kurse fallen.
Für Anleger heißt das nicht, dass Kurse fallen müssen. Es heißt, dass die Notenbanken die Bewertungen für anfällig halten. Wie stark Ihr eigenes Depot an US-Technologiewerten hängt, sehen Sie in den Fondsunterlagen.
Staatsschulden: 88 auf 105 Prozent bis 2036
Das zweite große Thema sind die Schulden der Staaten. Die Bundesbank schreibt, hohe und weiter steigende Schuldenstände träfen auf schwaches Wachstum, höhere Refinanzierungskosten und wachsende Ausgaben, unter anderem für Demografie und Verteidigung. Theurer wählt dafür ein deutliches Wort:
„Die Mischung aus hohen, weiter steigenden Staatsschulden und geringem Wirtschaftswachstum bleibt toxisch.“
Michael Theurer, Vorstandsmitglied der Deutschen Bundesbank, Finanzstabilitätsbericht 2026
Zahlen nennt Theurer für den Euroraum: Nach der Projektion der EU-Kommission steigt die Schuldenquote bei unveränderter Politik von 88 Prozent der Wirtschaftsleistung im Jahr 2025 auf 105 Prozent im Jahr 2036. Höhere Zinskosten, Ausgaben für Verteidigung und Infrastruktur sowie die Alterung der Gesellschaft wirkten in dieselbe Richtung. Die EZB schreibt, die Ausgabe von Staatsanleihen liege 2026 so hoch wie seit der Pandemie nicht mehr, einzelne langlaufende Renditen auf dem höchsten Stand seit über zwei Jahrzehnten.
Eine Prognose zu Bauzinsen leiten die Berichte daraus nicht ab. Die Bundesbank fordert, Staatsfinanzen tragfähig zu gestalten und die enge Verbindung zwischen Staaten und Banken über Eigenkapitalzuschläge oder Konzentrationslimite zu lockern.
Firmenpleiten und Bankkredite
Auf Unternehmensseite wächst nach Angaben der Bundesbank der Druck durch schwache Erträge, höhere Finanzierungskosten und mehr Insolvenzen. Theurer sagte, die monatlichen Insolvenzen lägen auf dem höchsten Stand seit 2014. Der Anteil notleidender Kredite sei seit Mitte 2025 gestiegen. Ein Stressszenario mit sich verschärfenden Strukturproblemen in Branchen wie Automobil und Chemie würde die Kreditverluste der Banken spürbar erhöhen, für eine relevante Zahl von Banken deutlich.
Das Statistische Bundesamt (Destatis) liefert dazu die Zählung: Im August 2026 wurden 2.067 Unternehmensinsolvenzen beantragt, 4,4 Prozent mehr als im August 2025. Von Januar bis August 2026 waren es 17.252 Anträge, ein Plus von 6,6 Prozent. Bei den Verbraucherinsolvenzen waren es im August 6.301 (plus 2,8 Prozent) und von Januar bis August 52.344 (plus 1,2 Prozent). Die Forderungen der Gläubiger beliefen sich in diesem Zeitraum auf etwa 25,9 Milliarden Euro nach 37,2 Milliarden Euro im Vorjahreszeitraum; Destatis führt den Rückgang darauf zurück, dass 2025 mehr wirtschaftlich bedeutende Firmen betroffen waren.
Destatis weist darauf hin, dass Anträge erst nach der ersten gerichtlichen Entscheidung in die Statistik eingehen. Der tatsächliche Antrag liegt demnach oft rund drei Monate früher. Die höchsten Insolvenzhäufigkeiten meldet Destatis für Transport und Lagerei (97,6 je 10.000 Unternehmen), Gastgewerbe (80,1) und Bau (71,9). Was eine Firmenpleite für Gutscheine und Vorauszahlungen bedeutet, erklärt der Beitrag Firmenpleite: Gutschein und Vorkasse.
Die Banken selbst stehen laut Bundesbank gut da. Ihre Erträge sind wegen des starken Zinsergebnisses hoch, Kapital und Liquidität gelten als solide. Bei systemrelevanten Banken führen jedoch niedrige Risikogewichte und begrenzt nutzbare Puffer dazu, dass Verluste schlechter aufgefangen werden können. Theurer fordert: „Kapitalpuffer müssen im Belastungsfall tatsächlich nutzbar sein.“ Die Bundesbank hält die bestehenden makroprudenziellen Anforderungen für angemessen und will die Widerstandskraft des Bankensystems bewahren.
Immobilienfonds und Private Credit
Ein Abschnitt betrifft Anleger direkt: offene Immobilienfonds. Nach der Bundesbank fließen seit Mitte 2023 vermehrt Mittel aus deutschen offenen Immobilienfonds ab. Einzelne Fonds haben Rücknahmen ausgesetzt oder beschränkt. Notverkäufe könnten den Gewerbeimmobilienmarkt zusätzlich belasten. Dort bleiben die Risiken erhöht, notleidende Kredite steigen weiter, aber langsamer als zuvor. Das Transaktionsvolumen ist niedrig, Preisrückgänge sind möglich.
Die Bundesbank rechnet ein Szenario durch, in dem die Aktienmärkte einbrechen: Dann stiegen die Gesamtverluste im Fondssektor auf nahezu das Doppelte und im Versicherungssektor auf nahezu das Dreifache der ersten Verluste. Sie betont, dass es sich um eine Szenariorechnung handelt, nicht um eine Prognose. Fonds können Marktverwerfungen deutlich verstärken, weil sie untereinander und mit Banken, Versicherern und Pensionseinrichtungen eng verbunden sind.
Private Credit bezeichnet Kredite, die Fonds Unternehmen direkt geben, statt dass Banken sie vergeben. Dieses Segment ist stark gewachsen und mit dem Finanzsystem verflochten. Die direkten Forderungen deutscher Finanzinstitute gegenüber diesen Fonds wirken im Aggregat begrenzt, konzentrieren sich aber auf wenige Akteure, so die Bundesbank. Die Informationslücken etwa bei Verschuldung und Liquidität seien erheblich. Auch Vujčić sagte, das schnelle Wachstum erfordere genaue Beobachtung, die Risiken erschienen derzeit aber begrenzt. Die Instrumente gegen Systemrisiken bei Nichtbanken seien beschränkt.
Die Bundesbank fordert deshalb mehr Datenaustausch und Transparenz bei Fonds. Ihr Satz dazu: „Ohne Daten gibt es keine verlässliche Vorsorge.“
Cyberangriffe in wenigen Stunden
Künstliche Intelligenz und hybride Bedrohungen verschärfen nach der Bundesbank die Cyberrisiken für kritische Finanzdienstleistungen. Zwischen dem Bekanntwerden einer Sicherheitslücke und der ersten Ausnutzung vergingen heute oft nur wenige Stunden statt mehrerer Wochen. Zudem könnten Abhängigkeiten von wenigen kritischen Drittdienstleistern viele Institute gleichzeitig treffen.
KI kann Angriffe schneller und komplexer machen, aber auch die Abwehr verbessern. Stablecoins und Tokenisierung bieten laut Bundesbank Effizienzvorteile, bringen aber technische und rechtliche Fragen sowie Vertrauensrisiken mit sich, etwa bei der Wertstabilität von Stablecoins. Die EZB nennt wachsende Cyberanfälligkeiten in einem fragilen geopolitischen Umfeld unter ihren Sorgen.
Was die Haushalte stützt
Die Berichte zeichnen für Haushalte ein gemischtes Bild. Die Bundesbank meldete am 20. Oktober ein Geldvermögen der privaten Haushalte von 9.831 Milliarden Euro Ende des zweiten Quartals 2026, 335 Milliarden Euro mehr als im Vorquartal. Den größten Teil machten Bewertungsgewinne aus (258 Milliarden Euro). Die Verbindlichkeiten betrugen 2.192 Milliarden Euro, die Verschuldungsquote 47,5 Prozent. Mehr zu den Zahlen finden Sie im Beitrag Geldvermögen: Was davon auf Bankkonten liegt.
Die Gewinne verteilen sich ungleich. Nach der Bundesbank blieb die reale Rendite der vermögensärmeren Hälfte mit rund minus 0,7 Prozent negativ, weil die Inflation Einlagen und Versicherungsansprüche belastete. Die vermögendsten zehn Prozent profitierten am stärksten. Die EZB sieht für den Euroraum ebenfalls Stress bei Haushalten mit niedrigem Einkommen: Deren Erwartung, mit Miete oder Kreditraten in Rückstand zu geraten, sei deutlich höher. Das Verbrauchervertrauen sei im September und Oktober gesunken und liege unter dem Niveau vor dem Nahostkonflikt.
Gleichzeitig nennt die EZB keine Anzeichen für eine breite Verschlechterung der Schuldendienstfähigkeit. Die verfügbaren Realeinkommen stiegen im ersten Halbjahr 2026 weiter, wenn auch gebremst durch Steuern und Inflation. Zusammengefasst: Die Haushalte tragen die aktuelle Lage im Durchschnitt, einzelne Gruppen geraten stärker unter Druck.
Was Sie jetzt tun können
Aus den Berichten folgt keine Handlungsanweisung für Ihre Geldanlage; Finanzstabilitätsberichte enthalten keine Anlageempfehlungen. Es lohnt sich aber, die eigene Situation an den Stellen zu prüfen, die beide Berichte nennen. Die folgende Liste fasst die Punkte zusammen, die Sie mit Unterlagen und einem Blick auf Ihr Depot klären können.
Fünf Punkte, die Sie jetzt prüfen können
- Fremdkapitalanteil Ihres Immobilienkredits berechnen
Darlehenssumme geteilt durch Immobilienwert; die Bundesbank nennt 90 Prozent als Schwelle ihrer Auswertung.
- Rücklage für Zinsbindung und Anschlussfinanzierung planen
Prüfen Sie im Vertrag, wann die Zinsbindung endet und was dann gilt.
- Guthaben je Bank mit 100.000 Euro vergleichen
Die gesetzliche Einlagensicherung gilt je Kunde und Bank, bei gemeinsamen Konten hat jeder Inhaber einen eigenen Anspruch.
- Anlagen auf Konzentration prüfen
Lesen Sie in den Unterlagen Ihrer Fonds nach, wie hoch der Anteil großer US-Technologiewerte ist.
- Rücknahmebedingungen offener Immobilienfonds lesen
Prüfen Sie, ob und wann Fondsgesellschaften Rückgaben beschränken können.
Ein Wort zur Einordnung: Beide Berichte beschreiben Risiken und Verwundbarkeiten, sie sagen keinen Zeitpunkt für Verluste voraus. Die Bundesbank hält das Finanzsystem für widerstandsfähig und fordert, diese Resilienz zu bewahren. Entscheidend ist, dass Sie Ihre eigenen Risiken kennen.
Bei Bankguthaben gilt: Die gesetzliche Einlagensicherung deckt nach der Finanzaufsicht BaFin bis zu 100.000 Euro je Kunde und Bank, unabhängig von der Zahl der Konten. Bei Ereignissen wie Immobilienverkauf, Heirat, Scheidung, Ruhestand oder Todesfall kann der Schutz für sechs Monate bis auf 500.000 Euro steigen. Bis 100.000 Euro erfolgt die Auszahlung ohne Antrag innerhalb von sieben Arbeitstagen. Wertpapiere und Fondsanteile sind nicht von der Einlagensicherung erfasst, bleiben aber Ihr Eigentum, wenn die Bank ausfällt. Die Anlegerentschädigung zahlt 90 Prozent der Forderungen aus Wertpapiergeschäften, höchstens 20.000 Euro, und gilt etwa bei Veruntreuung, nicht bei Verlusten durch schlechte Anlageentscheidungen.
Häufige Fragen
Sind meine Ersparnisse bei einer Bank in Deutschland sicher?
Bis 100.000 Euro je Kunde und Bank sind Giro-, Spar- und Festgeldeinlagen nach Angaben der BaFin gesetzlich gesichert. Bei gemeinsamen Konten hat jeder Inhaber einen eigenen Anspruch, ein Paar kann also bis zu 200.000 Euro absichern.
Was bedeutet ein Fremdkapitalanteil von über 90 Prozent?
Das Darlehen beträgt mehr als 90 Prozent des Immobilienwerts. Die Bundesbank nennt als Folge, dass der mögliche Verlust im Fall eines Kreditausfalls steigt.
Droht in Deutschland ein Bankenzusammenbruch?
Die Bundesbank nennt das Finanzsystem widerstandsfähig, hält die Risiken aber für erhöht. Ihre Szenarien sind Rechenbeispiele und keine Prognosen.
Sind Fondsanteile bei einer Bankpleite verloren?
Nein. Nach der BaFin bleiben Wertpapiere und Fondsanteile Eigentum des Kunden, auch wenn die Bank ausfällt. Sie sind aber nicht von der Einlagensicherung gedeckt.
Was ist Private Credit?
Private Credit bezeichnet Kredite, die Fonds Unternehmen direkt geben, statt dass Banken sie vergeben. Die Bundesbank nennt das Segment stark gewachsen, wenig transparent und mit Banken und Versicherern verflochten.
Ihre Meinung ist gefragt: Wie viel Eigenkapital haben Sie bei Ihrer Baufinanzierung eingeplant, und würden Sie nach diesen Berichten heute mehr zurücklegen? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Deutsche Bundesbank: Bundesbank: Risiken für die Finanzstabilität bleiben erhöht (Pressemitteilung, 12.11.2026)
- Deutsche Bundesbank: Eingangsstatement zur Vorstellung des Finanzstabilitätsberichts 2026 (Rede von Michael Theurer, 12.11.2026)
- Deutsche Bundesbank: Finanzstabilitätsbericht 2026 (Bericht, 12.11.2026)
- Europäische Zentralbank: Financial Stability Review, November 2026 (Bericht, 18.11.2026)
- Europäische Zentralbank: Risks and resilience in the euro area financial system (Rede von Boris Vujčić, 16.11.2026)
- Statistisches Bundesamt: Unternehmensinsolvenzen im August 2026 (Pressemitteilung Nr. 398, 13.11.2026)
- Deutsche Bundesbank: Geldvermögensbildung und Außenfinanzierung im zweiten Quartal 2026 (Pressemitteilung, 20.10.2026)
- BaFin: Einlagensicherung und Anlegerentschädigung (Verbraucherinformation, abgerufen am 19.11.2026)
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →