Wer Ersparnisse zwischen Tagesgeld und Festgeld parken möchte, sollte Zins, Wartefrist und Auszahlungsweg zusammen prüfen.
Das Wichtigste in Kürze
- Bei abcSpar45 gilt eine Kündigungsfrist von 45 Tagen.
- Die verglichenen Angebote werden variabel verzinst; der Jahreszins ist nicht für die gesamte Anlagedauer garantiert.
- Eine gesetzliche Einlagensicherung schützt grundsätzlich bis zu 100.000 Euro je Einleger und Bank einschließlich Zinsen.
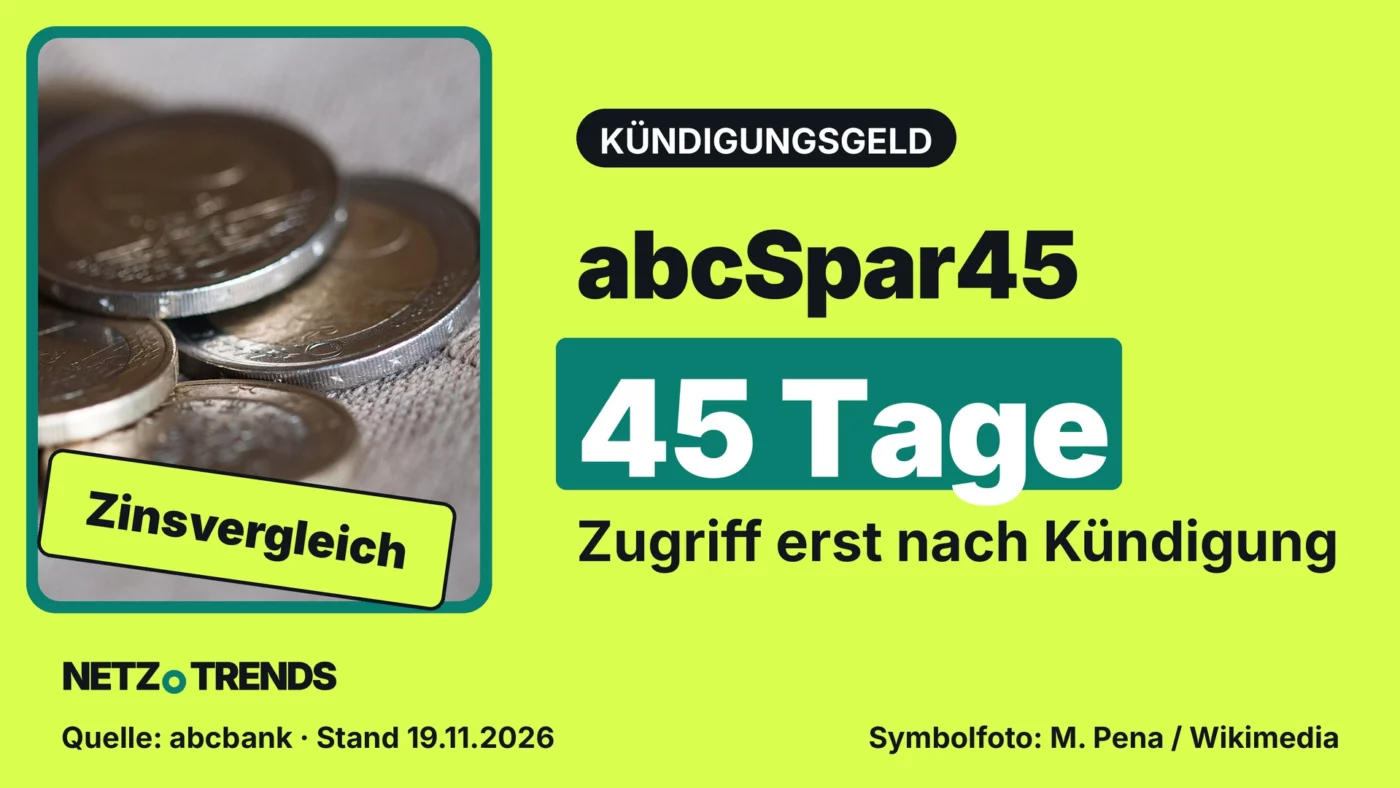
Bei abcSpar45 kommen Sparer erst nach 45 Tagen Kündigungsfrist an den gekündigten Betrag. Wer eine kurzfristige Reserve sucht, muss diese Wartezeit einplanen.
Die Sonderbedingungen der deutschen abcbank legen die Frist fest. Fällt ihr Ende auf einen Samstag, Sonntag oder Feiertag, verschiebt sich der Ablauf auf den folgenden Bankarbeitstag. Die Auszahlung geht zunächst auf das zugehörige Tagesgeldkonto der Bank.
Anlass für den Vergleich ist die auf den 12. November 2026 datierte Untersuchung der Stiftung Warentest zu Kündigungsgeldern. Die Stiftung erhebt selbst Konditionen und betont den Unterschied zwischen Rendite und Verfügbarkeit. Für diesen Artikel wurden die öffentlich angezeigten Angaben dreier Banken am 19. November erneut aufgerufen; eine vollständige Rangliste des Marktes ist das nicht.
Kündigungsgeld bleibt bis zur Kündigung liegen
Bei dieser Anlageform gibt es keinen vorher festgelegten Auszahlungstermin. Das Geld bleibt angelegt, bis Sie eine Kündigung aussprechen und anschließend die vereinbarte Frist abgelaufen ist. Eine Kündigungsfrist ist damit etwas anderes als eine feste Laufzeit ab Einzahlung.
Der praktische Nutzen hängt von Ihrem Geldbedarf ab. Wer eine größere Ausgabe rechtzeitig planen kann, kann die Kündigung darauf abstimmen. Wer dagegen eine Reserve jederzeit einsetzen können muss, sollte sie nicht vollständig an eine solche Wartefrist binden. Auch die Stiftung Warentest hält Tagesgeld für geeigneter, wenn kurzfristige Verfügbarkeit entscheidend ist.
Die Produktübersicht der abcbank trennt die Wege: Tagesgeld ist täglich verfügbar, abcSpar erfordert eine Betragskündigung, Festgeld wird nach der vereinbarten Laufzeit fällig. Für weitere Anlagen muss zunächst das Tagesgeldkonto eingerichtet sein. Prüfen Sie deshalb den gesamten Weg bis zu dem Konto, von dem Sie Ihre Rechnung bezahlen möchten.
Vier Varianten für denselben Anlagebetrag
Die folgende Auswahl bezieht sich auf eine Anlage von 10.000 Euro für Privatkunden. Alle Zinssätze sind Jahresangaben und variabel. Verglichen wird dieselbe Anlagesumme; die unterschiedliche Wartezeit bleibt sichtbar, weil sie einen wesentlichen Unterschied der Produkte ausmacht.
Kündigungsgeld für 10.000 Euro im Vergleich
| Bank und Produkt | Variabler Jahreszins in % | Kündigungsfrist in Tagen | Mindestanlage |
|---|---|---|---|
| abcbank abcSpar45 | 2.1 | 45 | keine |
| abcbank abcSpar90 | 2.2 | 90 | keine |
| Volksbank Uelzen-Salzwedel KündigungsGeld | 1.3 | 45 | 2.500 Euro |
| Bensberger Bank KündigungsGeld (35 Tage) | 1 | 35 | 1.000 Euro |
Quellen der Auswahl sind das Zinsverzeichnis der abcbank, die Produktseite der Volksbank Uelzen-Salzwedel und die Konditionen der Bensberger Bank. Stand des Abrufs: 19.11.2026. Die Banken nennen auf ihren Seiten unterschiedliche Gültigkeitsstände: Oktober, September beziehungsweise Juli 2026.
Eine höhere Zahl in der Zinsspalte genügt nicht für die Entscheidung. Bei der Volksbank Uelzen-Salzwedel ist der Onlineabschluss beispielsweise volljährigen Bestandskunden mit freigeschaltetem Onlinebanking und einem Referenzkonto bei der Volksbank vorbehalten. Für Neukunden ist das kein unmittelbar frei zugänglicher Onlineabschluss zu denselben Voraussetzungen.
Beispielbuchung: öffentliche Konditionenabfrage
- Geprüfte Anlage: 10.000 Euro in abcSpar45 für Privatkunden.
- Angezeigter Jahreszins: 2,10 Prozent variabel.
- Abfrage: 19.11.2026, gegen 06:00 Uhr deutscher Zeit, auf der öffentlichen Konditionenseite.
Eine persönliche, verbindliche Abschlussbestätigung wurde nicht eingeholt; die Kontoeröffnung wurde nicht durchgeführt.
Die Auswahl zeigt Konditionen, keine Zusage einer Bank zur Annahme eines Antrags. Die aktuelle Vertragsfassung und gegebenenfalls zusätzlich erforderliche Konten gehören deshalb vor eine Überweisung geprüft.
Der Jahreszins kann sich verändern
Die abcSpar-Produktseite nennt kostenlose Kontoführung und keinen Mindestanlagebetrag. Sie bezeichnet die Verzinsung ausdrücklich als variabel. Ein heute angezeigter Satz belegt daher keinen festen Ertrag für das gesamte nächste Jahr.
Das ist der zentrale Haken gegenüber einem fest vereinbarten Zins: Sie akzeptieren eine Wartefrist, ohne damit automatisch den Zinssatz bis zur Auszahlung festzuschreiben. Die abcbank nennt in ihren Sonderbedingungen ein Sonderkündigungsrecht bei einer Zinsänderung. Daraus sollte niemand ohne Prüfung des konkreten Falls eine sofortige Auszahlung ableiten.
Auch Teilkündigungen verdienen Aufmerksamkeit. Die Volksbank Uelzen-Salzwedel erlaubt sie, verlangt aber, dass die Mindestanlagesumme nach der Auszahlung erhalten bleibt; andernfalls ist nur die vollständige Kündigung zulässig. Zuzahlungen sind dort jederzeit möglich. Solche Regeln entscheiden mit darüber, ob Sie nur den benötigten Betrag herauslösen können.
100.000 Euro gelten je Bank und Person
Die Deutsche Bundesbank erläutert die gesetzliche Sicherung: Im Entschädigungsfall besteht grundsätzlich ein Anspruch bis 100.000 Euro je Einleger und Bank, einschließlich Zinsansprüchen. Die Obergrenze gilt somit nicht für jedes einzelne Konto erneut.
Wer bei derselben Bank bereits Tagesgeld, Festgeld und Kündigungsgeld hält, muss die Guthaben für diese Grenze zusammen betrachten. Verschiedene Produktnamen schaffen keine zusätzliche gesetzliche Sicherungsgrenze. Die abcbank nennt auf ihrer Sicherungsseite die Entschädigungseinrichtung deutscher Banken als zuständige Einrichtung.
Einlagenschutz und Zugriff sind verschiedene Fragen. Die Sicherung bei einem Entschädigungsfall hebt die normale Kündigungsfrist eines bestehenden Kontos nicht auf. Eine kurzfristig fällige Zahlung sollte deshalb nicht davon abhängen, ob sich eine gebundene Anlage vorzeitig verfügbar machen lässt.
Vor dem Abschluss den Geldbedarf festlegen
Notieren Sie zuerst, welcher Betrag kurzfristig verfügbar bleiben muss und welcher absehbar nicht gebraucht wird. Vergleichen Sie nur den zweiten Teil mit Kündigungsgeld-Angeboten. Entscheiden Sie dann, ob die jeweils angebotene Wartefrist zu Ihren geplanten Ausgaben passt.
Öffnen Sie vor dem Abschluss das Konditionenverzeichnis und die Produktbedingungen der Bank. Prüfen Sie Zinssatz, Mindestanlage, Kündigungsweg, Teilbeträge und Referenzkonto. Lassen Sie sich bei unklaren Angaben erklären, wann der gekündigte Betrag tatsächlich verfügbar wird.
Haben Sie bereits gekündigt, bewahren Sie die Bestätigung mit Betrag und Auszahlungstermin auf. Bei unbekannten Anlageangeboten hilft außerdem unser Beitrag zu gefälschten Bankangeboten und echten Ansprechpartnern. Für die Besteuerung Ihrer Zinsen erklärt NETZ-TRENDS, wie Sie einen Freistellungsauftrag auf mehrere Banken verteilen.
Häufige Fragen
Beginnen die 45 Tage schon mit der Einzahlung?
Nein. Bei abcSpar45 ist die Kündigung des Betrags maßgeblich; die Anlage ist unbefristet. Für Briefkündigungen nennen die Bedingungen den Eingang bei der Bank.
Ist der angezeigte Zinssatz garantiert?
Die hier verglichenen Kündigungsgeld-Angebote werden variabel verzinst. Der angezeigte Jahreszins ist keine Garantie für einen unveränderten Satz während der gesamten Anlage.
Ist Kündigungsgeld eine jederzeit verfügbare Reserve?
Nein. Vor der Auszahlung ist die vereinbarte Kündigungsfrist einzuhalten. Tagesgeld bietet nach der erläuterten Produktabgrenzung den kurzfristigeren Zugriff.
Gilt die Einlagensicherung pro Konto?
Die gesetzliche Grenze gilt grundsätzlich je Einleger und Bank einschließlich Zinsen. Mehrere Konten derselben Person bei derselben Bank erhöhen sie nicht.
Ihre Meinung ist gefragt: Welche Wartefrist wäre für einen planbaren Teil Ihrer Ersparnisse noch praktikabel? Schreiben Sie uns Ihre Erfahrung in die Kommentare.
Quellen und Stand
- Stiftung Warentest: Kündigungsgelder im Vergleich (eigene Konditionenuntersuchung, 12.11.2026)
- abcbank: Zins- und Konditionenverzeichnis (gültig ab 10.10.2026), abcSpar (Produktseite), Sonderbedingungen für Privatkunden (Stand 01.06.2021) und Produktübersicht (ohne Datum; abgerufen 19.11.2026)
- Volksbank Uelzen-Salzwedel: Kündigungsgeld (Konditionen und Produktauskunft, Stand 09.2026)
- Bensberger Bank: Kündigungsgeld (Konditionen und Produktauskunft, Stand 02.07.2026)
- Deutsche Bundesbank: Einlagensicherung (Behördeninformation; abgerufen 19.11.2026)
- abcbank: Einlagensicherung (Bankinformation; abgerufen 19.11.2026)
Stand: 19.11.2026
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Artikel teilen
Kommentieren Sag uns deine Meinung →